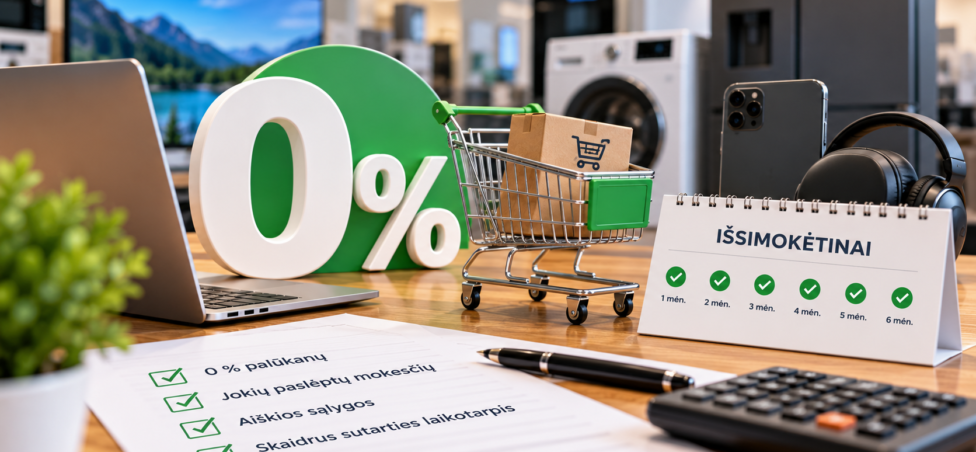
Pirkimas išsimokėtinai be pabrangimo atrodo paprastai: išsirenkate norimą prekę, sumokate už ją dalimis, o per visą sutarties laikotarpį grąžinate tiek, kiek ji kainavo. Reklamose dažnai matome pažadus apie 0 % palūkanas, nemokamą finansavimą ar galimybę prekę įsigyti be papildomų išlaidų.
Tačiau vien užrašas „0 % palūkanų“ dar neįrodo, kad finansavimas iš tiesų nemokamas. Galutinę kainą gali pakeisti sutarties sudarymo mokestis, mėnesinis administravimo mokestis, papildomos paslaugos arba pačios prekės kaina.
Todėl prieš pasirašant sutartį svarbu patikrinti ne tik mėnesio įmoką, bet ir bendrą mokėtiną sumą, bendrą vartojimo kredito kainos metinę normą (BVKKMN) ir visas papildomas sąlygas.
Ką iš tikrųjų reiškia pirkimas išsimokėtinai be pabrangimo?
Pirkimas išsimokėtinai leidžia už prekę ar paslaugą atsiskaityti per sutartą laikotarpį, o ne visą kainą sumokėti iš karto. Priklausomai nuo pasiūlymo, finansavimas gali būti suteikiamas su palūkanomis arba be jų.
Jeigu pasiūlymas iš tiesų yra be pabrangimo, už finansuojamą pirkinį per visą sutarties laikotarpį sumokama tiek pat, kiek kainuoja pati prekė, ir nėra kitų privalomų finansavimo išlaidų.
Pavyzdžiui, jeigu telefonas kainuoja 600 Eur, o finansavimo terminas yra 12 mėnesių, vienodos įmokos galėtų siekti po 50 Eur. Jei nėra jokių papildomų mokesčių, bendra sumokama suma būtų 600 Eur.
Vis dėlto šį rezultatą reikia patvirtinti pagal konkretų pasiūlymą ir sutartį. Lietuvos bankas vartotojams primena, kad net ir esant 0 % palūkanų gali būti taikomi sutarties sudarymo ar administravimo mokesčiai.
Kaip patikrinti, ar 0 % palūkanų pasiūlymas tikrai nemokamas?
Prieš pirkdami išsimokėtinai, patikrinkite šiuos penkis dalykus.
1. Metinė palūkanų norma
Metinė palūkanų norma parodo, kokios palūkanos taikomos kreditui. Jei nurodyta 0 %, tai reiškia, kad pagal šią normą palūkanos neskaičiuojamos.
Tačiau tai tik viena finansavimo kainos dalis. Nulinė palūkanų norma savaime nereiškia, kad nėra kitų išlaidų.
2. Bendroji vartojimo kredito kainos metinė norma (BVKKMN)
BVKKMN skirta vartojimo kredito pasiūlymams palyginti. Ji apima palūkanas ir į bendrą kredito kainą įtraukiamas išlaidas pagal taikomas skaičiavimo taisykles.
Jeigu palūkanų norma yra 0 %, bet reikia mokėti privalomą sutarties ar administravimo mokestį, BVKKMN gali būti didesnė už nulį.
Todėl svarbu vertinti ne tik didelėmis raidėmis pateiktą reklaminį pažadą, bet ir standartinę informaciją apie kreditą.
3. Sutarties sudarymo ir administravimo mokesčiai
Kai kurie pasiūlymai gali turėti vienkartinį sutarties mokestį arba periodinį mokestį už finansavimo administravimą.
Net ir nedidelė suma per ilgesnį laikotarpį gali padidinti bendrą pirkinio kainą. Prieš pasirašydami patikrinkite, ar taikomi:
- sutarties sudarymo mokesčiai;
- mėnesiniai administravimo mokesčiai;
- privalomų papildomų paslaugų mokesčiai;
- kitos su finansavimu susijusios išlaidos.
Vertinkite tas išlaidas, kurias pagal konkretų pasiūlymą privalote patirti. Neprivaloma paslauga neturėtų būti automatiškai laikoma būtina finansavimo sąlyga.
4. Bendra mokėtina suma
Tai vienas praktiškiausių rodiklių. Jis leidžia pamatyti, kiek iš viso turėsite sumokėti pagal nurodytą mokėjimo grafiką.
Palyginkite bendrą mokėtiną sumą su prekės kaina, įvertindami ir pradinę įmoką, jei tokia numatyta.
Jei prekė kainuoja 600 Eur, pradinė įmoka yra 0 Eur, o bendra mokėtina suma pagal sutartį siekia 600 Eur, finansavimo laikotarpiu nėra papildomo pabrangimo, jeigu nėra kitų privalomų išlaidų, neįtrauktų į šią sumą.
5. Vėlavimo ir sutarties nutraukimo sąlygos
Net jei finansavimas sudarymo metu nieko papildomai nekainuoja, pavėlavus mokėti įmokas gali atsirasti sutartyje numatytų pasekmių.
Perskaitykite, kas numatyta vėluojant mokėti, kaip pateikiami priminimai, kokios taikomos netesybos ir kokia tvarka galima grąžinti prekę ar nutraukti sutartį.
Svarbu atskirti įprastą sutarties kainą nuo išlaidų, kurios gali atsirasti pažeidus sutarties sąlygas.
Skaičiavimo pavyzdys: kada prekė iš tiesų nepabrangsta?
Tarkime, norite įsigyti buitinį prietaisą, kurio kaina yra 900 Eur. Palyginkime du hipotetinius pasiūlymus.
| Sąlyga | A pasiūlymas | B pasiūlymas |
|---|---|---|
| Prekės kaina | 900 Eur | 900 Eur |
| Metinė palūkanų norma | 0 % | 0 % |
| Sutarties mokestis | 0 Eur | 25 Eur |
| Mėnesinis mokestis | 0 Eur | 2 Eur |
| Terminas | 12 mėn. | 12 mėn. |
| Bendra mokėtina suma | 900 Eur | 949 Eur |
| Pabrangimas | 0 Eur | 49 Eur |
B pasiūlymo atveju daroma prielaida, kad 25 Eur sutarties mokestis ir 12 mėnesinių įmokų po 2 Eur mokami papildomai prie prekės kainos.
Šis pavyzdys yra iliustracinis, o ne konkretaus kredito davėjo pasiūlymas. Jis parodo, kodėl 0 % palūkanų nepakanka norint įvertinti tikrąją finansavimo kainą.
Prieš pasirinkdami pasiūlymą, paprašykite pateikti visą mokėjimų grafiką ir bendrą mokėtiną sumą.
Ar prekė su 0 % finansavimu gali kainuoti brangiau nei mokant iš karto?
Taip, tai įmanoma. Net jei finansavimui netaikomos palūkanos ar papildomi mokesčiai, verta palyginti pačios prekės kainą su kitų pardavėjų pasiūlymais.
Pavyzdžiui, parduotuvė gali siūlyti prekę įsigyti išsimokėtinai be pabrangimo, tačiau kitoje parduotuvėje tokia pati prekė gali būti parduodama pigiau už visą sumą sumokant iš karto.
Todėl palyginkite:
- tos pačios prekės galutinę kainą skirtingose parduotuvėse;
- kainą mokant iš karto ir finansuojant;
- ar nuolaida taikoma pasirinkus finansavimą;
- ar nereikalaujama įsigyti papildomo draudimo ar paslaugos;
- bendrą mokėtiną sumą per visą sutarties laikotarpį.
Geriausias pasiūlymas nebūtinai yra tas, kurio reklamoje didžiausiomis raidėmis parašyta „0 %“. Geriausias yra tas, kurio galutinė kaina ir sąlygos jums palankiausios.
Kada pirkimas išsimokėtinai gali būti naudingas?
Pirkimas išsimokėtinai gali būti racionalus pasirinkimas, kai prekės reikia dabar, turite aiškų įmokų planą, o finansavimo kaina tikrai nėra didesnė už kainą mokant iš karto.
Jis gali padėti išsaugoti dalį santaupų nenumatytoms išlaidoms, tačiau svarbu nepervertinti savo galimybių. Net ir nedidelės mėnesinės įmokos susideda su kitais finansiniais įsipareigojimais.
Prieš įsipareigodami įvertinkite:
- ar galėsite mokėti įmokas ir sumažėjus pajamoms;
- ar turite lėšų būtinoms išlaidoms ir nenumatytiems atvejams;
- ar pirkimas tikrai būtinas dabar;
- ar kelių išsimokėtinai įsigytų prekių įmokos nesudarys per didelės bendros sumos.
Jeigu pirkinys nėra būtinas, verta apsvarstyti galimybę sutaupyti visą sumą ir įsigyti jį vėliau.
Ką daryti, jei pasiūlymo sąlygos neaiškios?
Neskubėkite pasirašyti sutarties vien dėl riboto laiko pasiūlymo. Paprašykite finansavimo teikėjo paaiškinti visus mokesčius, BVKKMN, bendrą mokėtiną sumą ir galimas pasekmes vėluojant mokėti.
Lietuvos bankas rekomenduoja atidžiai perskaityti sutartį ir vertinti tikrąją vartojimo kredito kainą, o ne vien reklamuojamą palūkanų normą.
Jei pasiūlymas nėra aiškus arba negalite lengvai nustatyti, kiek iš viso sumokėsite, palyginkite jį su alternatyvomis prieš priimdami sprendimą.
Daugiau naudingos informacijos apie asmeninius finansus rasite „Megakreditas.lt“ straipsnių skiltyje.
Išvada: kaip atpažinti tikrai nemokamą finansavimą?
Pirkimas išsimokėtinai be pabrangimo iš tiesų nieko papildomai nekainuoja tada, kai pagal sutartį grąžinama tik finansuojama pirkinio suma, nėra privalomų papildomų finansavimo išlaidų, o prekės kaina nėra didesnė už realiai prieinamą alternatyvą mokant iš karto.
Prieš pasirašydami sutartį patikrinkite tris pagrindinius rodiklius: BVKKMN, bendrą mokėtiną sumą ir visus privalomus mokesčius. Tik tada galėsite įvertinti, ar 0 % pasiūlymas iš tikrųjų yra toks patrauklus, kaip atrodo reklamoje.
Informacija skirta bendram finansiniam švietimui ir nėra individuali finansinė ar teisinė konsultacija.