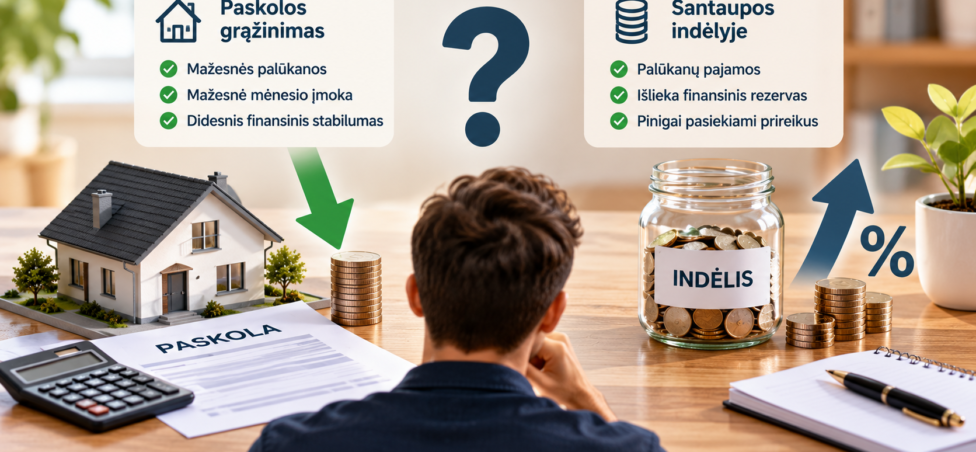
Sukaupus santaupų dažnai kyla klausimas: ar geriau dalį pinigų panaudoti turimai paskolai grąžinti anksčiau laiko, ar laikyti juos banko indėlyje ir uždirbti palūkanas? Vieno teisingo atsakymo nėra – viskas priklauso nuo paskolos palūkanų normos, indėlio pajamingumo, galimų mokesčių ir jūsų finansinių tikslų.
Iš pirmo žvilgsnio sprendimas gali atrodyti paprastas. Jei paskolos palūkanos didesnės už indėlio palūkanas, gali būti naudinga sumažinti skolą. Tačiau panaudojus visas santaupas paskolai grąžinti, gali nebelikti pinigų nenumatytoms išlaidoms. Kita vertus, laikant santaupas indėlyje, nors jos uždirba palūkanas, už paskolą ir toliau mokamos palūkanos.
Todėl svarbu palyginti ne tik skaičius, bet ir įvertinti savo finansinį saugumą. Šiame straipsnyje aptarsime, kada verta grąžinti paskolą anksčiau laiko, kada naudingesnis gali būti indėlis ir kaip priimti sprendimą remiantis konkrečiais skaičiavimais.
Kada verta santaupas panaudoti paskolai grąžinti?
Paskolos grąžinimas anksčiau laiko gali būti finansiškai naudingas, nes sumažėja likusi skolos suma, nuo kurios skaičiuojamos palūkanos. Kuo anksčiau sumažinamas paskolos likutis, tuo daugiau palūkanų tam tikromis sąlygomis galima sutaupyti per likusį laikotarpį.
Toks sprendimas gali būti patrauklus, kai:
- paskolos palūkanų norma yra didesnė už indėlio grynąjį pajamingumą;
- turite pakankamai santaupų ir po grąžinimo liks finansinis rezervas;
- paskolos sutartis leidžia grąžinti dalį skolos be reikšmingų papildomų mokesčių;
- norite sumažinti mėnesio finansinius įsipareigojimus;
- paskolos įmokos sudaro didelę jūsų šeimos biudžeto dalį.
Pavyzdžiui, jeigu turite vartojimo paskolą su palyginti aukštomis palūkanomis, o indėlis uždirba gerokai mažiau, dalinis paskolos grąžinimas gali padėti sumažinti būsimas išlaidas.
Vis dėlto svarbu atskirti skirtingas paskolas. Vartojimo kredito palūkanos dažnai būna didesnės nei būsto paskolos, todėl pirmiausia verta palyginti visas turimas skolas ir jų kainą.
Jeigu turite kelias paskolas, dažnai verta pirmiausia nagrinėti tą, kurios faktinė palūkanų ir kitų finansavimo išlaidų našta didžiausia, tačiau būtina įvertinti išankstinio grąžinimo sąlygas.
Kada geriau santaupas laikyti indėlyje?
Indėlis gali būti patrauklesnis pasirinkimas, kai jo grynasis pajamingumas yra didesnis už papildomą naudą, kurią gautumėte grąžindami paskolą anksčiau laiko, arba kai jums svarbu išsaugoti lengvai planuojamą pinigų rezervą.
Indėlį verta apsvarstyti, kai:
- indėlio palūkanos konkurencingos, palyginti su paskolos kaina;
- paskolos išankstinis grąžinimas gali kainuoti papildomai;
- netrukus planuojate didesnes išlaidas, pavyzdžiui, būsto remontą ar automobilio pirkimą;
- nenorite visų laisvų pinigų susieti su paskola;
- turite terminuotą indėlį, kurio nutraukimas anksčiau laiko sumažintų gaunamas palūkanas.
Svarbu nepamiršti, kad indėlio palūkanų norma ir paskolos palūkanų norma gali keistis nevienodai. Terminuoto indėlio palūkanos paprastai nustatomos sutartam laikotarpiui, o paskolos palūkanos gali būti fiksuotos arba kintamos.
Jeigu turite būsto paskolą su kintamomis palūkanomis, jos ateityje gali keistis. Todėl šiandien palankus indėlio ir paskolos palūkanų skirtumas nebūtinai išliks toks pats visą laikotarpį.
Kaip apskaičiuoti, kuris variantas finansiškai naudingesnis?
Palyginimui reikia žinoti bent keturis dalykus:
- Dabartinę paskolos palūkanų normą.
- Indėlio metinę palūkanų normą.
- Galimus paskolos išankstinio grąžinimo mokesčius.
- Indėlio palūkanų apmokestinimą ir galimas išlaidas.
Indėlio atveju svarbu vertinti ne tik reklamuojamą palūkanų normą, bet ir sumą, kurią realiai gausite po taikomų mokesčių. Paskolos atveju reikia vertinti, kiek palūkanų ir kitų išlaidų sutaupysite pagal konkretų grąžinimo planą.
Skaičiavimo pavyzdys: 10 000 Eur santaupų
Tarkime, turite 10 000 Eur santaupų, o būsto paskolos palūkanų norma yra 4 % per metus. Banko indėlis siūlo 2,5 % metines palūkanas.
Toliau pateiktas supaprastintas vienų metų palyginimas, neįtraukiant paskolos amortizacijos, mokesčių, išankstinio grąžinimo išlaidų ir kitų veiksnių.
| Rodiklis | Suma |
|---|---|
| Turimos santaupos | 10 000 Eur |
| Paskolos palūkanų norma | 4 % per metus |
| Indėlio palūkanų norma | 2,5 % per metus |
| Orientacinės metinės indėlio palūkanos prieš mokesčius | 250 Eur |
| Orientacinė palūkanų suma nuo 10 000 Eur paskolos likučio per metus, jei likutis nesikeistų | 400 Eur |
| Skirtumas prieš mokesčius ir kitus veiksnius | 150 Eur |
Šiame supaprastintame pavyzdyje paskolos grąžinimas atrodo patrauklesnis, nes 4 % paskolos palūkanų norma yra didesnė už 2,5 % indėlio palūkanų normą.
Tačiau tai nėra tikslus individualus sutaupymo skaičiavimas: reali paskolos palūkanų suma priklauso nuo likučio kitimo, grąžinimo grafiko ir konkrečių sutarties sąlygų. Taip pat reikia įvertinti, ar už išankstinį grąžinimą taikoma kompensacija.
Nepamirškite indėlio palūkanų mokesčių
Lietuvoje indėlių palūkanoms gali būti taikoma gyventojų pajamų mokesčio lengvata, tačiau jos sąlygos priklauso nuo bendros per metus gautų atitinkamų palūkanų sumos ir kitų teisės aktuose nustatytų aplinkybių.
VMI skelbia informaciją apie indėlių palūkanų apmokestinimą ir 500 Eur metinę lengvatą. Prieš priimdami sprendimą patikrinkite tuo metu galiojančias taisykles oficialiame VMI puslapyje apie palūkanų apmokestinimą.
Kodėl nereikėtų visų santaupų skirti paskolai grąžinti?
Net jei skaičiavimai rodo, kad paskolos grąžinimas finansiškai naudingesnis, nebūtinai verta panaudoti visas santaupas.
Gyvenime gali pasitaikyti nenumatytų išlaidų: prarastas darbas, sumažėjusios pajamos, automobilio remontas ar būtinos sveikatos ir būsto išlaidos. Jeigu visas lėšas panaudosite paskolai padengti, gali tekti vėl skolintis, galbūt gerokai brangiau.
Lietuvos bankas rekomenduoja sukaupti finansinę pagalvę, kuri padengtų maždaug 3–6 mėnesių išlaidas. Konkretus rezervas priklauso nuo jūsų darbo stabilumo, šeimos poreikių ir kitų finansinių įsipareigojimų.
Prieš grąžindami paskolą, atsakykite sau į tris klausimus:
- Kiek pinigų reikėtų, jei kelis mėnesius negaučiau įprastų pajamų?
- Ar po papildomos įmokos liktų pakankamai santaupų būtinoms išlaidoms?
- Ar prireikus galėčiau greitai pasiekti panaudotus pinigus?
Jeigu atsakymas į paskutinį klausimą neigiamas, gali būti protingiau paskolą grąžinti tik iš dalies arba laikinai laikyti dalį pinigų likvidžiame rezerviniame fonde.
Daugiau apie būsto paskolos sąlygas ir galimus sprendimus skaitykite „Megakreditas.lt“ būsto paskolų skiltyje.
Ar verta grąžinti dalį paskolos, o likusius pinigus palikti indėlyje?
Nebūtina rinktis tik vieno varianto. Daugeliui žmonių tinkamiausias sprendimas gali būti kompromisas.
Pavyzdžiui, turint 10 000 Eur santaupų, dalį pinigų galima palikti nenumatytiems atvejams, dalį laikyti indėlyje, o likusią sumą panaudoti paskolos likučiui sumažinti.
Toks pasirinkimas leidžia vienu metu siekti kelių tikslų:
- sumažinti būsimų paskolos palūkanų išlaidas;
- išlaikyti dalį pinigų lengvai pasiekiamus;
- sumažinti finansinių sunkumų riziką;
- neįsipareigoti laikyti visų santaupų vienoje finansinėje priemonėje.
Jeigu paskolos grąžinimo sąlygos leidžia, galima paprašyti kredito davėjo apskaičiuoti du variantus: kaip pasikeistų mėnesio įmoka sumažinus paskolos likutį ir kiek sutaupytumėte sutrumpinę paskolos terminą.
Sumažinta mėnesio įmoka gali padėti kasdieniam biudžetui, o trumpesnis terminas tam tikromis sąlygomis gali labiau sumažinti bendrą palūkanų sumą. Konkretus rezultatas priklauso nuo sutarties, likusio termino ir grąžinimo metodo.
Ką svarbu žinoti apie išankstinį paskolos grąžinimą?
Prieš pervesdami papildomą sumą bankui, patikrinkite paskolos sutartį ir išankstinio grąžinimo tvarką.
Būsto paskolos atveju galimybė grąžinti kreditą be papildomos kompensacijos gali priklausyti nuo palūkanų normos rūšies, jos keitimo datos ir kitų sutarties sąlygų. Lietuvos bankas nurodo, kad kompensacija už išankstinį būsto kredito grąžinimą tam tikrais atvejais gali svyruoti nuo 0 iki 3 % grąžinamos sumos.
Vartojimo paskoloms taikomos atskiros taisyklės. Tam tikromis sąlygomis kredito davėjas gali prašyti kompensacijos už išankstinį grąžinimą, todėl prieš priimdami sprendimą patikrinkite būtent jūsų sutarčiai taikomą tvarką.
Oficialią informaciją rasite Lietuvos banko puslapiuose apie turimą būsto paskolą ir turimą vartojimo paskolą.
Jei dabartinės būsto paskolos sąlygos atrodo nepalankios, taip pat verta įvertinti ne tik išankstinį grąžinimą, bet ir paskolos refinansavimo galimybę. Kartais mažesnė marža ar palankesnės sutarties sąlygos gali duoti didesnę naudą nei vienkartinė papildoma įmoka.
Kaip priimti galutinį sprendimą?
Prieš pasirinkdami, palyginkite abu variantus pagal savo situaciją.
Paskolos grąžinimas gali būti naudingesnis, jeigu:
- paskolos kaina didesnė už indėlio grynąjį pajamingumą;
- papildomas grąžinimas nesukelia reikšmingų išlaidų;
- išsaugote pakankamą finansinį rezervą;
- norite sumažinti skolą ir ilgalaikius įsipareigojimus.
Indėlis gali būti tinkamesnis, jeigu:
- jo grynasis pajamingumas didesnis už paskolos grąžinimo naudą;
- pinigų gali prireikti artimiausiu metu;
- paskolos išankstinio grąžinimo sąlygos nepalankios;
- jūsų finansinis rezervas dar nepakankamas.
Jeigu skirtumas tarp šių variantų nedidelis, verta atsižvelgti ir į ramybės jausmą, kurį suteikia mažesnė skola arba didesnės likvidžios santaupos.
Ar labiau apsimoka grąžinti paskolą, ar laikyti pinigus indėlyje?
Jeigu paskolos palūkanų norma didesnė už indėlio grynąjį pajamingumą, paskolos grąžinimas gali būti finansiškai naudingesnis. Tačiau būtina įvertinti išankstinio grąžinimo mokesčius ir išsaugoti pakankamą finansinį rezervą.
Ar verta grąžinti būsto paskolą anksčiau laiko?
Tai priklauso nuo paskolos palūkanų, likusio termino, išankstinio grąžinimo sąlygų ir santaupų dydžio. Prieš priimdami sprendimą paprašykite banko apskaičiuoti galimą palūkanų sutaupymą.
Kiek santaupų reikėtų pasilikti nenumatytiems atvejams?
Dažnai rekomenduojama turėti maždaug 3–6 mėnesių būtinųjų išlaidų dydžio finansinę pagalvę. Tiksli suma priklauso nuo pajamų stabilumo, šeimos poreikių ir kitų finansinių įsipareigojimų.
Ar už paskolos grąžinimą anksčiau laiko gali tekti mokėti?
Kai kuriais atvejais gali būti taikoma kompensacija ar kitos sutartyje numatytos sąlygos. Jos priklauso nuo paskolos rūšies, palūkanų normos ir konkrečios sutarties. Prieš pervesdami pinigus kreipkitės į kredito davėją.
Ar dalinis paskolos grąžinimas sumažina mėnesio įmoką?
Priklausomai nuo sutarties ir pasirinkto perskaičiavimo būdo, dalinis grąžinimas gali sumažinti mėnesio įmoką arba leisti sutrumpinti paskolos terminą. Paprašykite banko pateikti abiejų variantų skaičiavimus.
Ar indėlio palūkanos apmokestinamos?
Indėlio palūkanoms gali būti taikoma gyventojų pajamų mokesčio lengvata, tačiau jos sąlygos priklauso nuo teisės aktų ir per metus gautų palūkanų. Aktualią informaciją patikrinkite Valstybinės mokesčių inspekcijos svetainėje.
Ar galima ir grąžinti paskolą, ir dalį pinigų laikyti indėlyje?
Taip. Galite pasilikti finansinį rezervą, dalį santaupų laikyti indėlyje, o likusią sumą skirti paskolos likučiui mažinti. Toks sprendimas leidžia derinti palūkanų taupymą ir finansinį lankstumą.
Išvada
Sprendimas, ar santaupas naudoti paskolai grąžinti, ar laikyti indėlyje, turi būti pagrįstas skaičiavimais ir jūsų finansine padėtimi. Vien paskolos palūkanų normos palyginimo su indėlio palūkanomis nepakanka – būtina įvertinti mokesčius, paskolos grąžinimo sąlygas ir finansinio rezervo poreikį.
Praktiškas pirmasis žingsnis – paprašyti banko apskaičiuoti, kiek sutaupytumėte grąžinę dalį paskolos, ir palyginti šią sumą su indėlio grynosiomis palūkanomis per tą patį laikotarpį. Tuomet pasirinkite tokį variantą, kuris ne tik padeda sutaupyti, bet ir išsaugo jūsų finansinį saugumą.
Straipsnis skirtas informaciniams tikslams ir nėra individuali finansinė konsultacija. Prieš priimdami sprendimą patikrinkite konkrečios paskolos ir indėlio sutarties sąlygas.