Planuojantiems įsigyti pirmąjį būstą atsirado galimybė sukaupti mažesnį pradinį įnašą. Nuo 2026 m. rugpjūčio 1 d. pirmą būsto paskolą imantiems ir nustatytus kriterijus atitinkantiems gyventojams minimalus pradinis įnašas sumažintas nuo 15 iki 10 proc. Tačiau ši galimybė nėra skirta visiems pirmą kartą būstą perkantiems žmonėms – svarbi ir jų nekilnojamojo turto nuosavybės istorija.
Pavyzdžiui, perkant 150 000 Eur vertės būstą, 10 proc. pradinis įnašas sudarytų 15 000 Eur. Anksčiau taikytas 15 proc. reikalavimas reikštų, kad reikėtų sukaupti 22 500 Eur. Skirtumas – 7 500 Eur.
Vis dėlto mažesnis pradinis įnašas negarantuoja, kad bankas suteiks norimo dydžio paskolą. Kredito davėjas vertina pajamas, turimus finansinius įsipareigojimus, kredito istoriją ir įsigyjamo nekilnojamojo turto vertę.
Šiame straipsnyje paaiškiname, kam priklauso 10 proc. pradinis įnašas, kokie reikalavimai taikomi kitiems būsto pirkėjams, kaip apskaičiuojama reikalinga nuosavų lėšų suma ir ką svarbu žinoti prieš kreipiantis dėl būsto paskolos.
Kas pasikeitė nuo 2026 m. rugpjūčio 1 d.?
Nuo 2026 m. rugpjūčio 1 d. įsigaliojo Lietuvos banko atnaujinti Atsakingojo skolinimo nuostatai. Vienas svarbiausių pakeitimų – pirmąjį būstą perkantiems ir nustatytus kriterijus atitinkantiems gyventojams minimalus pradinis įnašas sumažintas nuo 15 iki 10 proc.
Pakeitimu siekiama palengvinti pirmojo būsto įsigijimą žmonėms, kurie dar neturi ir anksčiau neturėjo nekilnojamojo turto. Tačiau kartu nustatytos aiškios sąlygos, kad mažesnis įnašas nebūtų taikomas visiems paskolų gavėjams automatiškai.
Svarbu suprasti, kad 10 proc. yra minimalus reikalavimas, o ne banko įsipareigojimas finansuoti 90 proc. kiekvieno perkamo būsto kainos. Kredito davėjas gali paprašyti didesnio pradinio įnašo, jeigu tokį sprendimą lemia kliento finansinė situacija arba perkamo turto ypatybės.
Kam priklauso 10 proc. pradinis įnašas?
10 proc. pradinis įnašas gali būti taikomas pirmą būsto paskolą gyvenamosios paskirties nekilnojamajam turtui įsigyti arba statyti imantiems asmenims, kurie atitinka Lietuvos banko nustatytą pirmojo būsto pirkėjo apibrėžimą.
Kad būtų galima pasinaudoti šia galimybe, turi būti įvykdytos pagrindinės sąlygos:
- Tai turi būti pirmoji kredito sutartis dėl gyvenamosios paskirties nekilnojamojo turto įsigijimo arba statybos.
- Paraiškos pateikimo dieną paskolos gavėjas neturi turėti jokio nekilnojamojo turto.
- Per penkerius metus iki paraiškos pateikimo dienos paskolos gavėjas taip pat neturi būti turėjęs nekilnojamojo turto.
- Jeigu paskolą ima keli bendraskoliai, šiuos kriterijus turi atitikti kiekvienas iš jų.
Vertinama ne vien tai, ar žmogus anksčiau turėjo butą arba namą. Reikalavimas apima bet kokį nekilnojamąjį turtą ar jo dalį.
Ar svarbu, jeigu anksčiau turėjau žemės sklypą, garažą arba sodo namą?
Taip. Pirmojo būsto pirkėjo kriterijus apima ne tik gyvenamosios paskirties nekilnojamąjį turtą. Reikšmės gali turėti ir anksčiau turėtas žemės sklypas, garažas, sodo namas, komercinės paskirties patalpos ar kita nekilnojamojo turto dalis.
Pavyzdžiui, jeigu žmogus niekada neturėjo buto, tačiau prieš trejus metus jam priklausė garažas, jis neatitinka penkerių metų nekilnojamojo turto neturėjimo kriterijaus.
Todėl prieš teikiant paraišką verta patikrinti savo nuosavybės istoriją Registrų centre. Vien faktas, kad perkamas būstas bus pirmoji gyvenamoji vieta, dar nereiškia, kad bus galima pasinaudoti 10 proc. pradinio įnašo galimybe.
Ar paveldėtas nekilnojamasis turtas turi įtakos?
Taip. Jeigu žmogus paveldėjo nekilnojamąjį turtą arba jo dalį ir įgijo nuosavybės teisę, tai gali turėti įtakos pirmojo būsto pirkėjo statusui.
Pavyzdžiui, paveldėta nedidelė buto dalis ar sodo namas taip pat gali būti svarbūs vertinant, ar asmuo atitinka nustatytus kriterijus. Turto dydis ar tai, ar žmogus jame gyveno, savaime nepanaikina nuosavybės fakto.
Ar abu sutuoktiniai turi atitikti pirmojo būsto kriterijus?
Jeigu būsto paskolą ima du ar daugiau bendraskolių, pirmojo būsto pirkėjo kriterijus turi atitikti kiekvienas iš jų.
Tai reiškia, kad jeigu vienas sutuoktinis neturi ir pastaruosius penkerius metus neturėjo nekilnojamojo turto, tačiau kitas turi arba neseniai turėjo butą, 10 proc. pradinio įnašo sąlyga gali būti netaikoma.
Prieš kreipiantis dėl bendros paskolos svarbu įvertinti abiejų asmenų nuosavybės istoriją ir iš anksto išsiaiškinti banko taikomą vertinimą.
Daugiau apie bendrą atsakomybę už paskolą skaitykite straipsnyje bendraskolis ir laiduotojas: kuo skiriasi jų atsakomybė?.
Koks pradinis įnašas taikomas, jeigu neatitinku pirmojo būsto kriterijų?
Jeigu žmogus neatitinka pirmojo būsto pirkėjo apibrėžimo, jam gali būti taikomas didesnis minimalus pradinis įnašas. Konkretus reikalavimas priklauso nuo to, ar imama pirmoji, ar antra arba paskesnė būsto paskola.
Pagrindiniai reikalavimai:
| Situacija | Minimalus pradinis įnašas |
|---|---|
| Pirmoji būsto paskola, atitinkant pirmojo būsto kriterijus | 10 proc. |
| Pirmoji būsto paskola, bet pirmojo būsto kriterijai netenkinami | 15 proc. |
| Antra arba paskesnė būsto paskola | 30 proc. |
Svarbu atskirti pirmą būsto paskolą nuo pirmojo būsto pirkėjo statuso. Žmogus gali imti pirmą būsto paskolą, tačiau neatitikti 10 proc. įnašo sąlygų, pavyzdžiui, jeigu jam jau priklauso nekilnojamasis turtas.
Kada antrai būsto paskolai gali pakakti mažesnio nei 30 proc. įnašo?
Antrai ar paskesnei būsto paskolai paprastai taikomas ne mažesnis kaip 30 proc. pradinis įnašas.
Tačiau numatyta išimtis: kredito davėjas gali taikyti mažesnį nei 30 proc., bet ne mažesnį kaip 15 proc. pradinį įnašą, jeigu pagal ankstesnes būsto paskolas jau grąžinta daugiau kaip pusė pasiskolintos sumos.
Svarbu tai, kad ši išimtis nėra automatinė teisė gauti paskolą. Kredito davėjas vis tiek vertina kliento mokumą, turimus įsipareigojimus ir kitas aplinkybes.
Kiek pinigų reikia sukaupti pradiniam įnašui?
Pradinio įnašo dydis priklauso nuo būsto kainos ir konkrečiam pirkėjui taikomo minimalaus procento.
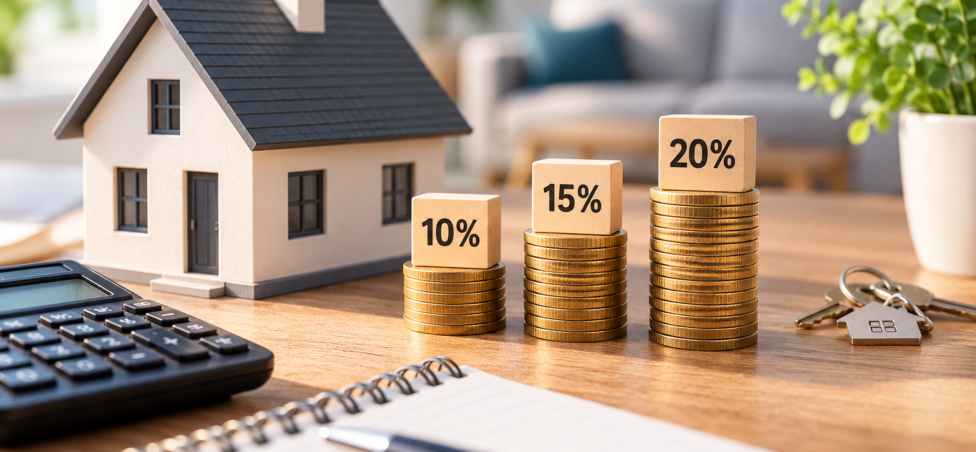
Pavyzdžiui, jeigu perkamas būstas kainuoja 150 000 Eur:
- Taikant 10 proc. pradinį įnašą reikėtų 15 000 Eur.
- Taikant 15 proc. pradinį įnašą reikėtų 22 500 Eur.
- Taikant 20 proc. pradinį įnašą reikėtų 30 000 Eur.
- Taikant 30 proc. pradinį įnašą reikėtų 45 000 Eur.
Palyginimas pagal skirtingas būsto kainas:
| Būsto kaina | 10 proc. įnašas | 15 proc. įnašas | 30 proc. įnašas |
|---|---|---|---|
| 100 000 Eur | 10 000 Eur | 15 000 Eur | 30 000 Eur |
| 120 000 Eur | 12 000 Eur | 18 000 Eur | 36 000 Eur |
| 150 000 Eur | 15 000 Eur | 22 500 Eur | 45 000 Eur |
| 180 000 Eur | 18 000 Eur | 27 000 Eur | 54 000 Eur |
| 200 000 Eur | 20 000 Eur | 30 000 Eur | 60 000 Eur |
| 250 000 Eur | 25 000 Eur | 37 500 Eur | 75 000 Eur |
Tai orientaciniai skaičiavimai, darant prielaidą, kad pradinis įnašas skaičiuojamas nuo nurodytos būsto vertės ir bankas taiko atitinkamą minimalų procentą.
Tačiau reali reikalinga suma gali būti didesnė, ypač jeigu turto vertinimas yra mažesnis už pardavimo kainą.
Kodėl 10 proc. pradinio įnašo kartais nepakanka?
Viena dažniausių klaidų – pradinį įnašą skaičiuoti tik nuo pardavėjo nurodytos būsto kainos. Bankas vertina ir įkeičiamo nekilnojamojo turto vertę.
Jeigu nepriklausomas turto vertintojas nustato mažesnę vertę nei pardavėjas prašo, maksimali finansuojama suma gali sumažėti. Pirkėjui tada tenka didesnę būsto kainos dalį padengti nuosavomis lėšomis.
Pavyzdys: būstas kainuoja 150 000 Eur, bet įvertintas 140 000 Eur
Tarkime, pirmojo būsto pirkėjas atitinka 10 proc. pradinio įnašo kriterijus.
- Būsto pirkimo kaina – 150 000 Eur.
- Turto vertinimo suma – 140 000 Eur.
- Didžiausias finansavimo santykis – 90 proc. vertinamos turto vertės.
- Preliminari maksimali paskolos suma – 126 000 Eur.
- Nuosavomis lėšomis reikėtų padengti 24 000 Eur.
Nors 10 proc. nuo 150 000 Eur sudarytų tik 15 000 Eur, šiuo atveju pirkėjui reikėtų turėti 24 000 Eur. Taip nutinka todėl, kad banko finansavimas skaičiuojamas nuo mažesnės iš pirkimo kainos ir turto vertinimo sumų.
Daugiau apie šią situaciją skaitykite straipsnyje kada būsto vertintojo ataskaita gali sumažinti paskolą arba sužlugdyti sandorį?.
Ar bankas privalo suteikti būsto paskolą su 10 proc. pradiniu įnašu?
Ne. Lietuvos banko nustatytas 10 proc. minimalus pradinis įnašas nereiškia, kad kiekvienas kriterijus atitinkantis žmogus automatiškai gaus būsto paskolą.
Bankas atskirai vertina paskolos gavėjo finansinę situaciją ir perkamo turto riziką. Net jeigu žmogus atitinka pirmojo būsto pirkėjo kriterijus, kredito davėjas gali paprašyti didesnio pradinio įnašo.
Sprendimui įtakos gali turėti:
- gaunamų pajamų dydis ir stabilumas;
- darbo santykių arba individualios veiklos istorija;
- turimos vartojimo paskolos, lizingas ir kiti įsipareigojimai;
- kredito istorija ir ankstesni mokėjimų vėlavimai;
- perkamo būsto vieta, būklė ir likvidumas;
- turto vertinimo rezultatas;
- konkretaus banko vidaus rizikos vertinimo taisyklės.
Todėl prieš pasirašant preliminariąją būsto pirkimo sutartį verta gauti banko pirminį finansavimo vertinimą. Tai padeda išvengti situacijos, kai jau įsipareigojote pirkti būstą, bet negalite gauti planuotos paskolos sumos.
Kaip bankas vertina pajamas ir turimus įsipareigojimus?
Pradinis įnašas nėra vienintelis reikalavimas būsto paskolai gauti. Bankas taip pat turi įsitikinti, kad paskolos gavėjas galės vykdyti ilgalaikius finansinius įsipareigojimus.
Vertinamos tvarios pajamos, jų gavimo istorija, turimi finansiniai įsipareigojimai ir galimybė mokėti paskolos įmokas pasikeitus palūkanų normoms.
Nuo 2026 m. rugpjūčio 1 d. taikomas atnaujintas įmokų ir pajamų santykio vertinimas: finansiniams įsipareigojimams skirta mėnesio tvarių pajamų dalis negali viršyti 50 proc., kai įmoka vertinama taikant ne mažesnę kaip 6 proc. palūkanų normą.
Tai yra reguliacinė riba, o ne rekomendacija pusę pajamų skirti paskoloms. Kiekvienam namų ūkiui svarbu įvertinti ir kasdienes išlaidas, vaikų poreikius, būsto priežiūrą bei finansinį rezervą.
Plačiau apie šį vertinimą skaitykite straipsnyje kaip bankai iš tiesų skaičiuoja leistiną 40 procentų pajamų ribą?.
Ar pradinį įnašą galima padengti pasiskolintais pinigais?
Pradinis įnašas turi būti padengiamas nuosavomis lėšomis. Jo negalima finansuoti kita paskola ar lėšomis, gautomis įkeičiant kitą nekilnojamąjį turtą.
Tai svarbu todėl, kad pradinis įnašas parodo, kokią būsto kainos dalį pirkėjas gali padengti savo finansiniais ištekliais. Jeigu žmogus pasiskolina pinigų pradiniam įnašui, jo realūs finansiniai įsipareigojimai tampa didesni, o galimybė mokėti būsto paskolą – mažesnė.
Bankas gali prašyti pagrįsti nuosavų lėšų kilmę ir vertinti papildomus finansinius įsipareigojimus. Todėl nereikėtų bandyti dirbtinai padidinti pradinio įnašo pasiskolintais pinigais.
Kokias papildomas išlaidas reikia numatyti perkant būstą?
Net jeigu sukaupėte reikiamą pradinį įnašą, būsto įsigijimui reikės papildomų lėšų. Planuojant biudžetą svarbu įvertinti ne tik paskolos sąlygas, bet ir visas su sandoriu susijusias išlaidas.
Dažniausiai pasitaikančios papildomos išlaidos:
- Turto vertinimas. Bankui gali reikėti nepriklausomo turto vertintojo ataskaitos.
- Notaro paslaugos. Išlaidos priklauso nuo sandorio vertės ir atliekamų notarinių veiksmų.
- Registravimo išlaidos. Gali reikėti mokėti už nuosavybės ir hipotekos registravimą.
- Turto draudimas. Bankas gali reikalauti apdrausti įkeičiamą būstą.
- Remontas ir įrengimas. Jeigu perkamas būstas nėra visiškai įrengtas, reikės papildomo biudžeto.
- Persikraustymas ir baldai. Šios išlaidos dažnai pamirštamos planuojant būsto pirkimą.
Rekomenduojama visas santaupas neatiduoti vien pradiniam įnašui. Po sandorio turėti finansinį rezervą yra svarbu, nes netikėtų išlaidų gali atsirasti jau pirmaisiais mėnesiais.
Ar verta rinktis 10 proc., ar geriau sukaupti didesnį pradinį įnašą?
Mažesnis pradinis įnašas leidžia greičiau įsigyti būstą ir išsaugoti daugiau santaupų kitoms išlaidoms. Kita vertus, kuo mažesnę būsto kainos dalį padengiate savo lėšomis, tuo didesnę sumą reikia skolintis.
Didesnis pradinis įnašas gali sumažinti paskolos sumą ir bendrą per visą laikotarpį sumokamų palūkanų dydį. Tačiau dėl jo ilgiau kaupiant santaupas gali tekti ilgiau nuomotis būstą arba atidėti pirkimą.
Kada gali būti racionalu rinktis 10 proc. pradinį įnašą?
Mažesnis pradinis įnašas gali būti tinkamas pasirinkimas, jeigu:
- turite stabilias pajamas ir pakankamą finansinį rezervą;
- paskolos įmoka būtų patogi net ir pasikeitus palūkanų normoms;
- po būsto įsigijimo liktų santaupų nenumatytiems atvejams;
- didesnio įnašo kaupimas reikštų ilgą būsto pirkimo atidėjimą.
Kada verta sukaupti 15 ar 20 proc.?
Didesnis pradinis įnašas gali būti naudingas, jeigu:
- norite sumažinti skolinamą sumą;
- jūsų pajamos nėra visiškai stabilios;
- turite kitų finansinių įsipareigojimų;
- didesnis įnašas padėtų gauti palankesnes finansavimo sąlygas;
- po didesnio įnašo vis tiek liktų pakankamas finansinis rezervas.
Sprendimą reikėtų priimti ne vien pagal tai, kokią minimalią sumą leidžia sukaupti taisyklės. Svarbiausia, kad įsigijus būstą mėnesio įmokos neapsunkintų viso namų ūkio biudžeto.
Taip pat verta pasidomėti, kaip EURIBOR pokyčiai veikia būsto paskolos įmoką ir kokiais būdais galima derėtis dėl mažesnės būsto paskolos maržos.
Ar galima valstybės paramą panaudoti pradiniam įnašui?
Tam tikri gyventojai gali pretenduoti į valstybės paramą būstui įsigyti. Tačiau galimybė gauti paramą priklauso nuo konkrečios programos sąlygų, šeimos sudėties, pajamų, turto ir kitų teisės aktuose nustatytų kriterijų.
Kai kurių paramos programų lėšos gali būti panaudojamos pradiniam įnašui padengti, tačiau tai nėra automatinė galimybė kiekvienam pirmą būstą perkančiam asmeniui.
Prieš planuojant sandorį būtina patikrinti aktualias paramos sąlygas ir išsiaiškinti, ar konkrečiu atveju parama gali būti naudojama kaip nuosavų lėšų dalis.
Jeigu planuojate būstą įsigyti mažesniame mieste ar regione, skaitykite ir mūsų straipsnį apie valstybės paramą būstui regionuose.
Kaip pasiruošti būsto paskolai?
Norint sklandžiau gauti būsto paskolą, verta pasiruošti dar prieš pradedant ieškoti konkretaus buto ar namo.
- Patikrinkite savo kredito istoriją. Įsitikinkite, kad nėra pradelstų mokėjimų ar nepadengtų skolų. Daugiau apie tai skaitykite straipsnyje kaip pagerinti kredito reitingą.
- Įvertinkite turimus įsipareigojimus. Vartojimo paskolos, lizingas ir kiti finansiniai įsipareigojimai gali sumažinti banko siūlomą būsto paskolos sumą.
- Apskaičiuokite realų mėnesio biudžetą. Įtraukite ne tik paskolos įmoką, bet ir komunalinius mokesčius, būsto priežiūrą bei kasdienes išlaidas.
- Palyginkite kelių bankų pasiūlymus. Vertinkite ne vien palūkanų maržą, bet ir bendrą paskolos kainą, sutarties sąlygas bei papildomus mokesčius.
- Pasirūpinkite finansiniu rezervu. Neplanuokite išleisti visų santaupų pradiniam įnašui ir sandorio išlaidoms.
Kuo geriau pasiruošite, tuo lengviau bus įvertinti, kokios vertės būstą galite sau leisti ir kokio dydžio paskolos prašyti.
Kas gali pasinaudoti 10 proc. pradiniu įnašu?
Ar nuo 2026 m. rugpjūčio 1 d. visi gali įsigyti būstą su 10 proc. pradiniu įnašu?
Ne. 10 proc. minimalus pradinis įnašas taikomas pirmą būsto paskolą imantiems asmenims, kurie atitinka nustatytus pirmojo būsto pirkėjo kriterijus. Kitiems pirkėjams gali būti taikomas 15 arba 30 proc. pradinis įnašas.
Kas laikomas pirmojo būsto pirkėju?
Pirmojo būsto pirkėju laikomas asmuo, kuris ima pirmą būsto paskolą ir paraiškos pateikimo dieną neturi bei per pastaruosius penkerius metus neturėjo jokio nekilnojamojo turto. Jeigu paskolą ima keli bendraskoliai, šiuos kriterijus turi atitikti kiekvienas.
Ar abu sutuoktiniai turi atitikti 10 proc. pradinio įnašo sąlygas?
Taip, jeigu abu yra būsto paskolos bendraskoliai. Kiekvienas bendraskolis turi atitikti pirmojo būsto pirkėjo kriterijus. Vieno asmens atitikimas sąlygoms savaime nesuteikia teisės visai paskolai taikyti 10 proc. įnašą.
Kaip vertinama ankstesnė nekilnojamojo turto nuosavybė?
Ar anksčiau turėtas žemės sklypas trukdo gauti 10 proc. pradinį įnašą?
Taip, gali trukdyti. Vertinamas ne tik anksčiau turėtas gyvenamasis būstas, bet ir kitas nekilnojamasis turtas ar jo dalis, įskaitant žemės sklypus, garažus ir sodo namus.
Ar paveldėtas butas turi įtakos pirmojo būsto pirkėjo statusui?
Taip. Jeigu paveldėjote butą ar jo dalį ir įgijote nuosavybės teisę, tai gali turėti įtakos galimybei pasinaudoti 10 proc. pradinio įnašo reikalavimu. Svarbi konkreti nuosavybės istorija.
Pradinio įnašo dydis ir banko reikalavimai
Koks pradinis įnašas taikomas perkant antrą būstą?
Antrai ar paskesnei būsto paskolai paprastai taikomas ne mažesnis kaip 30 proc. pradinis įnašas. Tam tikrais atvejais, kai pagal ankstesnes būsto paskolas jau grąžinta daugiau kaip pusė pasiskolintos sumos, gali būti taikoma 15–30 proc. įnašo išimtis.
Ar bankas privalo suteikti paskolą su 10 proc. pradiniu įnašu?
Ne. 10 proc. yra minimalus reguliacinis reikalavimas, o ne garantija gauti paskolą. Bankas vertina pajamas, turimus įsipareigojimus, kredito istoriją ir įsigyjamo turto vertę, todėl gali paprašyti didesnio įnašo arba atsisakyti suteikti paskolą.
Ar pradinis įnašas skaičiuojamas nuo būsto kainos, ar turto vertinimo?
Vertinant maksimalų finansavimo ir įkeičiamo turto vertės santykį atsižvelgiama į mažesnę iš būsto pirkimo kainos ir turto vertinimo sumų. Jeigu vertintojas būstą įvertina pigiau nei pardavėjas prašo, pirkėjui gali reikėti daugiau nuosavų lėšų.
Ar galima pradinį įnašą padengti kita paskola?
Ne. Pradinis įnašas turi būti padengiamas nuosavomis lėšomis. Jo negalima finansuoti skolintais pinigais ar lėšomis, gautomis įkeičiant kitą nekilnojamąjį turtą.
Ar 10 proc. pradinis įnašas reiškia, kad bankas finansuos 90 proc. būsto kainos?
Nebūtinai. Pirmojo būsto pirkėjams taikomas iki 90 proc. paskolos ir įkeičiamo nekilnojamojo turto vertės santykis. Jeigu turto vertinimas mažesnis už pirkimo kainą, banko finansuojama suma gali būti mažesnė nei 90 proc. pardavimo kainos.
Valstybės parama ir finansinis planavimas
Ar galima valstybės paramą panaudoti pradiniam įnašui?
Kai kurių valstybės paramos programų lėšas galima panaudoti pradiniam įnašui, tačiau tai priklauso nuo konkrečios programos sąlygų. Prieš planuojant būsto pirkimą būtina patikrinti, ar atitinkate paramos gavimo kriterijus.
Ar verta sukaupti 20 proc. pradinį įnašą, jeigu man pakaktų 10 proc.?
Didesnis pradinis įnašas sumažina paskolos sumą ir gali sumažinti bendras palūkanų išlaidas. Tačiau nereikėtų dėl jo išleisti visų santaupų. Svarbu išlaikyti finansinį rezervą ir įvertinti, ar ilgesnis kaupimas neatidėtų būsto įsigijimo pernelyg ilgam.
Kiek papildomų pinigų reikia būstui įsigyti, neskaitant pradinio įnašo?
Papildomų išlaidų gali atsirasti dėl turto vertinimo, notaro, registravimo, hipotekos, draudimo, remonto, įrengimo ir persikraustymo. Tiksli suma priklauso nuo konkretaus sandorio ir paslaugų teikėjų.
10 proc. pradinis įnašas palengvina pirmojo būsto įsigijimą, bet svarbu įvertinti visą finansinę situaciją
Nuo 2026 m. rugpjūčio 1 d. pirmąjį būstą įsigyjantiems ir nustatytus kriterijus atitinkantiems gyventojams atsirado galimybė pasinaudoti 10 proc. pradiniu įnašu. Tai gali sumažinti pradinę santaupų sumą ir padėti greičiau pradėti būsto pirkimo procesą.
Vis dėlto svarbu įvertinti ne tik minimalų įnašą, bet ir turto vertinimą, papildomas sandorio išlaidas, paskolos įmokas, palūkanų pokyčius bei finansinį rezervą. Mažesnis pradinis įnašas gali būti naudingas, tačiau tik tada, kai būsimi įsipareigojimai atitinka realias namų ūkio finansines galimybes.
Informacija parengta remiantis 2026 m. lapkričio mėn. galiojančiais Lietuvos banko skelbiamais reikalavimais. Straipsnis yra informacinio pobūdžio ir nėra individuali finansinė ar teisinė konsultacija. Galutinį sprendimą dėl paskolos, pradinio įnašo ir finansavimo sąlygų priima kredito davėjas, įvertinęs konkrečią situaciją.