Paskola dirbant pagal individualią veiklą: kokių pajamų reikia 2026 m.?
Dirbant pagal individualios veiklos pažymą galima kreiptis tiek dėl vartojimo, tiek dėl būsto paskolos. Vis dėlto savarankiškai dirbantiems gyventojams dažnai kyla klausimų: kiek laiko reikia vykdyti veiklą, kokias pajamas bankai pripažįsta tvariomis ir kodėl gali būti prašoma daugiau dokumentų nei dirbant pagal darbo sutartį?
Svarbiausia žinoti, kad individuali veikla savaime nėra kliūtis gauti paskolą. Kredito davėjui svarbu, ar pajamos yra oficialios, pakankamos, pakankamai stabilios ir tikėtina, kad bus gaunamos ateityje.
Šiame straipsnyje aptarsime, kaip vertinamos savarankiškai dirbančio asmens pajamos, kokių dokumentų gali prireikti ir kaip pasiruošti paskolos paraiškai.
Ar bankai suteikia paskolas vykdantiems individualią veiklą?
Taip. Bankai ir kiti teisėtai veikiantys kredito davėjai gali suteikti paskolas asmenims, kurie gauna pajamas iš individualios veiklos.
Tačiau šių pajamų vertinimas gali skirtis nuo darbo užmokesčio vertinimo. Pagal darbo sutartį dirbantis asmuo dažnai gauna panašaus dydžio atlyginimą kiekvieną mėnesį, o individualią veiklą vykdančio žmogaus pajamos gali priklausyti nuo klientų, projektų, sezoniškumo ir veiklos sąnaudų.
Todėl kredito davėjas siekia įsitikinti, kad žmogus galės mokėti įmokas net ir sumažėjus užsakymų skaičiui.
Sprendimas priimamas individualiai, atsižvelgiant į visas finansines aplinkybes. Daugiau apie tai, kaip pagerinti kredito reitingą ir pasiruošti paskolos paraiškai, skaitykite mūsų atskirame straipsnyje.
Kiek laiko reikia vykdyti individualią veiklą?
Vieno visiems bankams privalomo individualios veiklos stažo nėra. Kredito davėjai vertina pajamų istoriją, jų stabilumą ir tikėtiną tęstinumą.
Būsto paskolos atveju svarbu įvertinti Lietuvos banko atsakingojo skolinimo reikalavimus, o konkretaus kredito davėjo gali būti prašoma papildomų dokumentų ar ilgesnio pajamų istorijos laikotarpio.
Praktikoje individualią veiklą vykdantiems asmenims gali būti naudinga turėti bent 12 mėnesių ar ilgesnę aiškiai dokumentuotą pajamų istoriją. Tai nėra universali garantija ar vienodas visų kreditorių reikalavimas.
Ilgesnis laikotarpis leidžia geriau įvertinti, ar pajamos nėra atsitiktinės, ar veikla turi nuolatinių klientų ir ar žmogus geba išlaikyti pakankamą pelningumą.
Jeigu individualią veiklą pradėjote neseniai, prieš pateikdami paraišką pasiteiraukite pasirinkto kredito davėjo, kokių dokumentų ir pajamų istorijos jam reikės.
Kokias individualios veiklos pajamas vertina bankai?
Svarbu atskirti veiklos apyvartą nuo realiai disponuojamų pajamų.
Tarkime, per mėnesį išrašote sąskaitų už 3 000 Eur. Tai nereiškia, kad kredito davėjas visą šią sumą laikys jūsų pajamomis, iš kurių galima mokėti paskolos įmokas.
Reikia įvertinti veiklos sąnaudas, mokesčius ir kitas finansines aplinkybes.
Pavyzdžiui:
| Rodiklis | Iliustracinė suma |
|---|---|
| Mėnesio veiklos įplaukos | 3 000 Eur |
| Veiklos sąnaudos | 600 Eur |
| Atidėta suma mokesčiams | 500 Eur |
| Likutis po šių atskaitymų | 1 900 Eur |
Tai supaprastintas finansinio planavimo pavyzdys, o ne banko naudojama pajamų skaičiavimo formulė. Tikrieji mokesčiai priklauso nuo veiklos, leidžiamų atskaitymų, socialinio draudimo įmokų ir kitų aplinkybių.
Bankas gali vertinti ankstesnių laikotarpių rezultatus, pajamų svyravimus ir kitus duomenis. Todėl planuojant paskolą svarbu ne vien didinti apyvartą, bet ir turėti dokumentus, pagrindžiančius realias pajamas.
Kokių dokumentų gali reikėti?
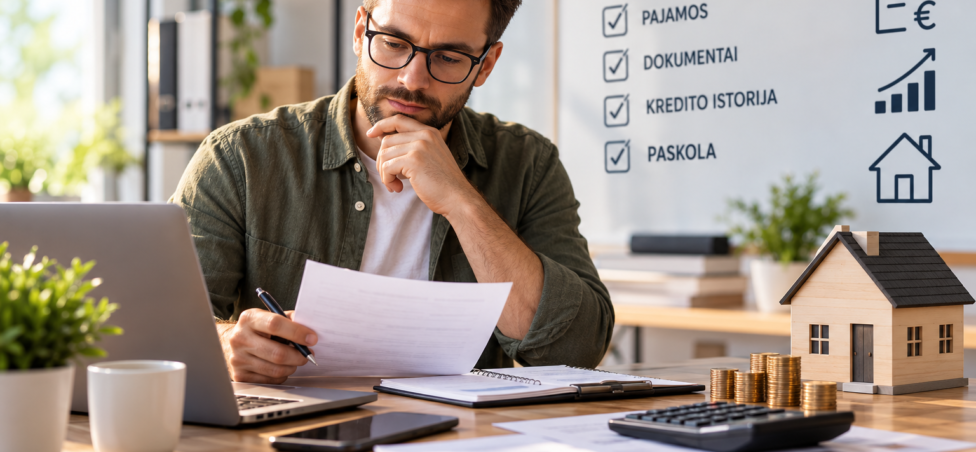
Dokumentų sąrašas priklauso nuo kredito davėjo ir pasirinktos paskolos rūšies. Dažniausiai gali būti prašoma:
- individualios veiklos registravimo informacijos;
- metinių pajamų deklaracijų;
- banko sąskaitos išrašų;
- pajamų ir išlaidų apskaitos duomenų;
- išrašytų sąskaitų faktūrų;
- sutarčių su klientais, jei jos padeda pagrįsti pajamų tęstinumą;
- informacijos apie turimus kreditus ir lizingą.
Jeigu pajamas gaunate iš užsienio klientų, gali prireikti papildomų dokumentų, patvirtinančių jų kilmę ir tęstinumą.
Tvarkinga apskaita padeda kreditoriui aiškiau suprasti jūsų finansinę situaciją. Taip pat svarbu žinoti savo kredito istoriją ir įsitikinti, kad ankstesni įsipareigojimai tinkamai apskaityti.
Kokią paskolą galima gauti dirbant pagal individualią veiklą?
Individualią veiklą vykdantis žmogus gali kreiptis dėl skirtingų finansavimo produktų.
Vartojimo paskola. Ji gali būti skirta asmeniniams poreikiams, pavyzdžiui, didesniam pirkiniui ar remontui. Kreditorius vertina pajamas, turimus įsipareigojimus, kredito istoriją ir kitas aplinkybes.
Būsto paskola. Tai ilgalaikis įsipareigojimas, todėl vertinamos pajamos, pradinis įnašas, perkamo turto vertė ir galimybė mokėti įmokas pasikeitus palūkanoms. Daugiau apie pasiruošimą būsto įsigijimui skaitykite straipsnyje 10 proc. pradinis įnašas būstui 2026 m..
Finansavimas veiklai. Jei pinigų reikia įrangai, apyvartinėms lėšoms ar verslo plėtrai, verta įvertinti būtent verslo poreikiams skirtus finansavimo produktus. Asmeninis vartojimo kreditas ne visada yra tinkamiausias sprendimas verslo išlaidoms.
Jeigu finansavimo reikia būsto remontui, taip pat svarbu įvertinti bendrą kredito kainą ir pasirinkti poreikius atitinkantį produktą. Apie tai daugiau rašome straipsnyje Būsto atnaujinimas gali kainuoti dvigubai brangiau pasirinkus netinkamą kreditą.
Kaip pagerinti galimybes gauti paskolą?
Prieš kreipdamiesi dėl finansavimo, pasirūpinkite keliais svarbiais dalykais.
1. Užtikrinkite pajamų skaidrumą
Visas veiklos pajamas tinkamai apskaitykite ir deklaruokite. Oficialiais dokumentais pagrindžiamos pajamos padeda kreditoriui įvertinti jūsų finansinę padėtį.
2. Kaupkite finansinį rezervą
Savarankiškai dirbančių asmenų pajamos gali svyruoti. Finansinis rezervas padeda išlaikyti mokumą silpnesniais mėnesiais ir sumažina riziką vėluoti mokėti įmokas.
3. Mažinkite kitus įsipareigojimus
Turimos vartojimo paskolos, lizingas ir kiti kreditai mažina pajamų dalį, kuri lieka naujai paskolai ir kasdienėms išlaidoms. Prieš skolindamiesi įvertinkite visą mėnesio finansinių įsipareigojimų naštą.
4. Tikrinkite kredito istoriją
Net ir pakankamai uždirbant, ankstesni mokėjimų vėlavimai gali turėti reikšmės kreditingumo vertinimui. Jei norite išsamiau suprasti, kokie veiksmai gali padėti tvarkyti finansinę reputaciją, skaitykite kaip pagerinti kredito reitingą.
5. Palyginkite pasiūlymus
Skirtingi kredito davėjai gali nevienodai vertinti individualios veiklos pajamas. Palyginkite ne tik galimą paskolos sumą, bet ir bendrą kredito kainą, terminą, mokesčius bei sutarties sąlygas.
Daugiau informacijos apie finansavimą ir atsakingą skolinimąsi rasite „Megakreditas.lt“ straipsnių skiltyje.
Dažniausiai užduodami klausimai
Ar galima gauti paskolą dirbant pagal individualią veiklą?
Kiek laiko reikia vykdyti individualią veiklą norint gauti paskolą?
Kokias individualios veiklos pajamas vertina bankas?
Kokių dokumentų reikia paskolai gauti?
Ar galima gauti būsto paskolą, jei individualios veiklos pajamos svyruoja?
Ar individualią veiklą vykdantiems žmonėms taikomos didesnės palūkanos?
Kaip pagerinti galimybes gauti paskolą vykdant individualią veiklą?
„Kaip pagerinti kredito reitingą?“.
Kur rasti daugiau informacijos apie paskolas?
„Megakreditas.lt“ straipsnių skiltyje.
Apibendrinimas
Paskola dirbant pagal individualią veiklą yra reali galimybė, tačiau jai verta tinkamai pasiruošti. Svarbūs veiksniai – oficialios ir pagrindžiamos pajamos, pakankama jų istorija, tvarkinga apskaita, atsakingai valdomi finansiniai įsipareigojimai ir kredito istorija.
Prieš skolindamiesi įvertinkite, ar galėtumėte mokėti įmokas sumažėjus pajamoms, ir palyginkite skirtingus finansavimo pasiūlymus. Daugiau informacijos apie paskolas, jų sąlygas ir asmeninių finansų planavimą rasite „Megakreditas.lt“ straipsnių skiltyje.
Informacija yra bendrojo pobūdžio ir nėra individuali finansinė konsultacija. Kiekvieną paraišką kredito davėjas vertina individualiai, atsižvelgdamas į aktualius reikalavimus ir konkrečią finansinę situaciją.