Straipsnio turinysPereikite prie aktualiausios temos
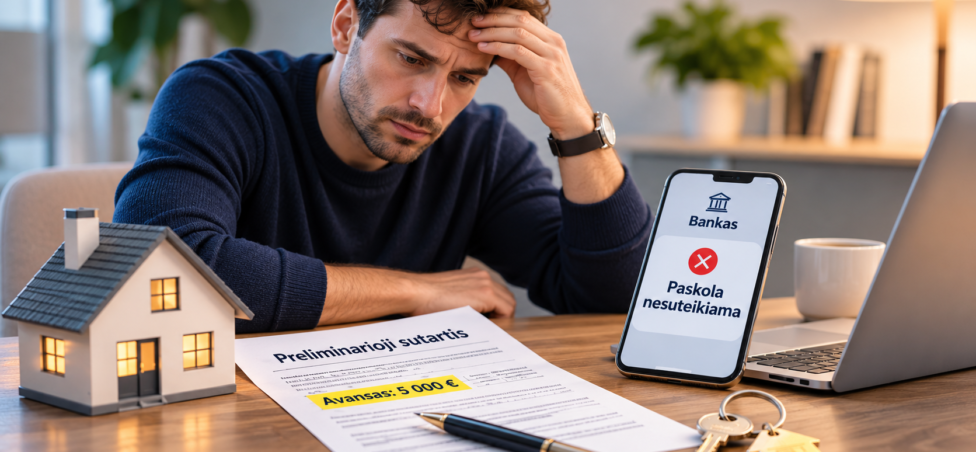
Įsivaizduokite: radote butą, dėl kurio ilgai ieškojote kompromiso tarp vietos, kainos ir būklės. Pardavėjas sutiko jį rezervuoti, pasirašėte preliminariąją sutartį ir pervedėte 5 000 Eur avansą.
Atrodė, kad sunkiausia jau padaryta.
Tačiau po kelių savaičių gaunate banko atsakymą: būsto paskola nesuteikiama. Pardavėjas pareiškia, kad avanso negrąžins, nes būstą rezervavo jums ir prarado kitus pirkėjus.
Ar tikrai galite netekti 5 000 Eur vien todėl, kad bankas atsisakė skolinti?
Trumpas atsakymas: avansą dažnai galima susigrąžinti, tačiau ne visada. Jeigu preliminariojoje sutartyje numatyta, kad negavus finansavimo avansas grąžinamas, jūsų padėtis paprastai yra gerokai aiškesnė. Jeigu tokios sąlygos nėra, gali tekti aiškintis, kuri šalis prisiėmė finansavimo riziką, ar buvo pažeisti įsipareigojimai ir ar pardavėjas turi pagrindą reikalauti netesybų ar nuostolių atlyginimo.
Svarbiausia – ne vien tai, kaip pavadinote pervestus pinigus. Lemiamą reikšmę gali turėti visas sutarties turinys.
Ar pardavėjas privalo grąžinti avansą, jeigu bankas nedavė paskolos?
Vien banko atsisakymas suteikti paskolą automatiškai neatleidžia pirkėjo nuo preliminariojoje sutartyje prisiimtų įsipareigojimų.
Tačiau tai taip pat nereiškia, kad pardavėjas turi teisę pasilikti visą avansą.
Lietuvos teismų praktikoje avansas paprastai laikomas būsimos pirkimo kainos dalimi. Jeigu pagrindinė pirkimo–pardavimo sutartis nesudaroma, atsiranda pagrindas reikalauti jį grąžinti.
Išimtis gali atsirasti tada, kai šalys teisėtai susitarė dėl netesybų arba yra kitas pagrindas įskaityti pardavėjo reikalavimą.
Pavyzdžiui, preliminariojoje sutartyje gali būti numatyta, kad pirkėjui nepagrįstai atsisakius sudaryti pagrindinę sutartį, jis privalo sumokėti 3 000 Eur baudą.
Jeigu pirkėjas sumokėjo 5 000 Eur avansą, o pardavėjas turi pagrįstą 3 000 Eur netesybų reikalavimą, gali kilti klausimas dėl šios sumos įskaitymo ir likusių 2 000 Eur grąžinimo.
Tačiau tai nėra automatinis rezultatas. Reikia vertinti sutarties nuostatas, atsakomybės atsiradimo sąlygas ir netesybų pagrįstumą.
Avansas ir rankpinigiai – kuo jie iš tikrųjų skiriasi?
Būsto pirkimo skelbimuose ir derybose dažnai girdime:
„Palikite rankpinigius, kad butą rezervuotume.“
Tačiau teisiškai avansas ir rankpinigiai nėra tas pats.
| Klausimas | Avansas | Rankpinigiai |
|---|---|---|
| Pagrindinė paskirtis | Išankstinis mokėjimas už būsimą pirkinį | Sutarties patvirtinimas ir įvykdymo užtikrinimas |
| Ar įskaitomas į kainą? | Paprastai taip | Taip, kai teisėtai taikomi |
| Ar gali būti grąžinamas? | Taip, atsižvelgiant į sutartį ir aplinkybes | Priklauso nuo įstatyme numatytų pasekmių |
| Ar galima jais užtikrinti preliminariąją sutartį? | Avansas gali būti mokamas | Ne |
Pagal Lietuvos Respublikos civilinio kodekso 6.98 straipsnio 2 dalį preliminarioji sutartis negali būti užtikrinama rankpinigiais.
Tai reiškia, kad vien užrašius „rankpinigiai“ preliminariojoje būsto pirkimo sutartyje, toks mokėjimas automatiškai netampa teisėtais rankpinigiais.
Vis dėlto yra svarbus niuansas.
Šalys gali susitarti dėl avanso, netesybų ar kitų teisėtų prievolių užtikrinimo būdų. Todėl ginčo metu bus vertinama, ką šalys iš tikrųjų susitarė, o ne vien mokėjimo pavadinimas.
Pirkėjui pavojingiausia ne pati sąvoka „rankpinigiai“, o neaiškiai parašyta atsakomybės sąlyga.
Kas yra preliminarioji būsto pirkimo–pardavimo sutartis?
Preliminarioji sutartis – rašytinis susitarimas, kuriuo šalys įsipareigoja ateityje sudaryti pagrindinę sutartį aptartomis sąlygomis.
Paprastai joje nurodoma:
- Parduodamas nekilnojamasis turtas.
- Sutarta pirkimo kaina.
- Sumokamo avanso dydis.
- Terminas, iki kurio bus pasirašyta notarinė sutartis.
- Atsiskaitymo tvarka.
- Šalių atsakomybė, jeigu sandoris neįvyks.
Tačiau būstą perkant su paskola būtina aptarti dar vieną klausimą: kas atsitiks, jeigu kredito davėjas nesuteiks reikiamo finansavimo?
Būtent ši sąlyga gali lemti, ar vėliau teks ginčytis dėl kelių tūkstančių eurų.
Kodėl preliminarus banko pritarimas nėra garantija?
Galbūt prieš pasirašydami sutartį jau bendravote su banku. Konsultantas preliminariai įvertino pajamas ir nurodė, kad galėtumėte tikėtis tam tikro dydžio paskolos.
Tačiau preliminarus vertinimas nėra tas pats, kas galutinis kredito sprendimas.
Bankas gali papildomai vertinti:
- Jūsų pajamas ir jų tvarumą.
- Esamus finansinius įsipareigojimus.
- Kredito istoriją.
- Perkamo būsto vertę ir tinkamumą įkeisti.
- Kitus su kredito rizika susijusius veiksnius.
Todėl net ir iš anksto pasikalbėję su banku galite susidurti su situacija, kai galutinis pasiūlymas neatitinka jūsų lūkesčių.
Penkios situacijos: kada avansą galima atgauti, o kada kyla rizika jį prarasti?
1. Sutartyje aiškiai numatyta, kad negavus paskolos avansas grąžinamas
Tarkime, perkate 160 000 Eur vertės butą ir sumokate 5 000 Eur avansą.
Preliminariojoje sutartyje įrašyta, kad jeigu bankas atsisako suteikti sutartyje apibrėžtą finansavimą, pirkėjas turi teisę atsisakyti sandorio, o pardavėjas per dešimt darbo dienų grąžina avansą.
Bankas pateikia neigiamą sprendimą, jūs laiku informuojate pardavėją ir pateikiate sutartyje numatytą įrodymą.
Tikėtinas rezultatas: pagal tokią sąlygą turėtumėte aiškų sutartinį pagrindą reikalauti avanso grąžinimo, jeigu įvykdėte visas jos sąlygas.
Tai palankiausias iš aptariamų scenarijų.
2. Sutartyje nieko neparašyta apie paskolos negavimą
Sumokėjote 4 000 Eur, tačiau finansavimo sąlygos sutartyje nėra.
Bankas paskolos nesuteikia. Pardavėjas teigia, kad nesugebėjote įvykdyti savo įsipareigojimų.
Šiuo atveju negalima iš anksto pasakyti, kad avansą tikrai prarasite arba tikrai atgausite.
Reikės vertinti, ar pardavėjui buvo žinoma, kad perkate su paskola, ką numatė sutartis, ar buvo susitarta dėl netesybų, kaip šalys elgėsi derybų metu ir kodėl sandoris neįvyko.
Tikėtinas rezultatas: galimas ginčas, kurio baigtis priklausys nuo įrodymų ir sutarties turinio.
3. Bankas paskolą suteikia, bet mažesnę, nei reikia
Butas kainuoja 180 000 Eur. Jūs planuojate 30 000 Eur skirti iš santaupų, o likusius 150 000 Eur skolintis.
Tačiau bankas sutinka finansuoti tik 135 000 Eur.
Atsiranda papildomas 15 000 Eur trūkumas.
Ar tai reiškia, kad „bankas nedavė paskolos“?
Ne visai. Bankas finansavimą pasiūlė, tačiau jo neužtenka sandoriui.
Todėl preliminariojoje sutartyje reikėtų aptarti ne tik visišką atsisakymą suteikti paskolą, bet ir nepakankamą finansavimo sumą.
Ši problema ypač aktuali, kai turto vertinimas mažesnis už sutartą pirkimo kainą.
Apie tai išsamiai rašome straipsnyje „Būsto vertinimas: kaip jis paveikia paskolos sumą?“.
4. Pirkėjas tiesiog persigalvoja
Sumokėjote 3 000 Eur avansą, tačiau po savaitės radote patrauklesnį butą.
Bankas būtų galėjęs suteikti paskolą, pardavėjas pasirengęs vykdyti sutartį, bet jūs nebenorite pirkti.
Tokiu atveju jūsų padėtis gali būti gerokai silpnesnė.
Jeigu be pateisinamo pagrindo atsisakote sudaryti pagrindinę sutartį, gali atsirasti pareiga mokėti sutartyje numatytas netesybas arba atlyginti pagrįstus nuostolius.
Tačiau ir šiuo atveju negalima automatiškai teigti, kad visas avansas neatgaunamas.
5. Sandoris neįvyksta dėl pardavėjo veiksmų
Įsivaizduokite, kad bankas paskolą patvirtino, tačiau paaiškėja, jog pardavėjas negali įvykdyti sutartų sąlygų.
Pavyzdžiui, nesutvarkyti būtini dokumentai arba pardavėjas atsisako pasirašyti pagrindinę sutartį.
Tokiu atveju pirkėjas gali turėti pagrindą reikalauti avanso grąžinimo ir, priklausomai nuo aplinkybių, nuostolių atlyginimo ar sutartų netesybų.
Svarbu išsaugoti dokumentus ir susirašinėjimą, patvirtinantį, kodėl sandoris neįvyko.
Kaip preliminariojoje sutartyje numatyti finansavimo sąlygą?
Tai vienas svarbiausių dalykų, kuriuos galite padaryti dar prieš sumokėdami avansą.
Nepakanka abstrakčios formuluotės „jeigu bankas neduos paskolos, avansas grąžinamas“.
Ji neatsako į kelis svarbius klausimus:
Kas laikoma finansavimo negavimu? Ar pakanka vieno banko atsisakymo? Ar finansavimas laikomas tinkamu, jeigu bankas pasiūlo mažesnę sumą? Iki kada reikia gauti sprendimą? Kokius dokumentus privaloma pateikti pardavėjui?
Pavyzdinė finansavimo sąlyga
Toliau pateikiama iliustracinė formuluotė, kurią prieš pasirašant sutartį reikėtų pritaikyti konkrečiam sandoriui su teisininku:
„Šalys susitaria, kad pirkėjas ketina įsigyti nekilnojamąjį turtą naudodamasis kredito įstaigos finansavimu. Jeigu iki [data] pirkėjas, sąžiningai ir laiku pateikęs kredito įstaigai reikalaujamus dokumentus, negauna ne mažesnio kaip [suma] Eur finansavimo arba kredito įstaiga atsisako finansuoti šio turto įsigijimą, pirkėjas turi teisę raštu pranešti pardavėjui apie atsisakymą sudaryti pagrindinę sutartį. Tokiu atveju, pateikus sutartyje sutartus finansavimo negavimo įrodymus, pardavėjas per [terminas] grąžina visą gautą avansą, o šalys viena kitai netaiko netesybų vien dėl šios aplinkybės.“
Tai tik pavyzdys, o ne universali sutarties nuostata.
Praktiškai taip pat verta aptarti, kiek kredito davėjų turi būti kreipiamasi, ar būtinas oficialus atsisakymas, ką daryti bankui delsiant priimti sprendimą ir kokios pasekmės taikomos, jeigu pirkėjas pats nesąžiningai trukdo finansavimo procesui.
Esminė mintis: finansavimo sąlyga turi saugoti nuo objektyvaus finansavimo negavimo, bet netapti galimybe be priežasties persigalvoti.
Ką daryti, jeigu 5 000 Eur avansą jau sumokėjote, o bankas atsisakė suteikti paskolą?
Jeigu tokioje situacijoje atsidūrėte dabar, svarbiausia neskubėti sutikti, kad pinigai prarasti.
1. Iš naujo perskaitykite preliminariąją sutartį
Ypač atidžiai patikrinkite:
- Avanso grąžinimo sąlygas.
- Sutartines baudas ir kitas netesybas.
- Finansavimo negavimo nuostatas.
- Pranešimų pateikimo terminus.
- Pagrindinės sutarties pasirašymo terminą.
- Sąlygas, susijusias su turto vertinimu ir dokumentais.
2. Gaukite banko sprendimo patvirtinimą
Jeigu įmanoma, paprašykite banko raštu patvirtinti, kad finansavimas nesuteiktas arba pasiūlyta mažesnė suma.
Svarbu, kad turėtumėte dokumentą, kurį galėtumėte pateikti pardavėjui, jeigu to reikalauja sutartis.
3. Nedelskite informuoti pardavėjo
Nusiųskite rašytinį pranešimą apie susidariusią situaciją.
Net jeigu pardavėjas žodžiu sutinka palaukti, reikšmingus terminų pakeitimus geriausia įforminti raštu.
4. Pasiūlykite sprendimą
Kartais abi šalys suinteresuotos išsaugoti sandorį.
Galimi variantai: pratęsti terminą, kreiptis į kitą kreditorių, derėtis dėl mažesnės būsto kainos arba susitarti dėl avanso grąžinimo.
Tačiau naujas finansavimo pasiūlymas neturėtų būti priimamas bet kokia kaina vien siekiant neprarasti avanso.
5. Jei pardavėjas atsisako grąžinti pinigus – prašykite teisinio pagrindo
Pardavėjo teiginys „avansas negrąžinamas“ dar nereiškia, kad jis teisiškai pagrįstas.
Paprašykite nurodyti konkrečią sutarties nuostatą ir paaiškinti, kokiu pagrindu pasiliekama suma.
Jeigu susitarti nepavyksta, verta kreiptis į teisininką dėl rašytinės pretenzijos ir galimo civilinio ginčo.
Ar pardavėjas gali pasilikti visą avansą, jeigu patyrė nuostolių?
Tarkime, sumokėjote 6 000 Eur avansą, o pardavėjas teigia patyręs 1 000 Eur išlaidų.
Ar jis gali pasilikti visus 6 000 Eur?
Vien toks teiginys savaime nesuteikia teisės pasilikti visos sumos.
Svarbu atskirti sutartines netesybas nuo nuostolių atlyginimo.
Jeigu pardavėjas reikalauja atlyginti nuostolius, gali būti svarbūs jų įrodymai, priežastinis ryšys su pažeidimu ir kitos civilinės atsakomybės sąlygos.
Jeigu sutartyje nustatyta bauda, vertinamos jos taikymo sąlygos ir dydžio pagrįstumas.
Civilinėje teisėje taip pat numatytos galimybės tam tikrais atvejais mažinti neprotingai dideles netesybas.
Todėl net ir nepalanki sutarties sąlyga nereiškia, kad ginčas visada išspręstas pardavėjo naudai.
Trys finansiniai pavyzdžiai: kiek iš tikrųjų rizikuojate?
| Situacija | Sumokėtas avansas | Galimas rezultatas |
|---|---|---|
| Sutartyje aiški finansavimo negavimo sąlyga, jos reikalavimai įvykdyti | 5 000 Eur | Sutartinis pagrindas reikalauti grąžinti 5 000 Eur |
| Sutartyje numatyta 2 000 Eur bauda, ji teisėtai taikoma ir įskaitoma į avansą | 5 000 Eur | Galėtų būti grąžinta 3 000 Eur |
| Sutartyje nėra aiškios finansavimo sąlygos, šalys ginčijasi dėl kaltės | 5 000 Eur | Rezultatas priklauso nuo sutarties ir aplinkybių |
Pavyzdžiai hipotetiniai. Jie neprognozuoja konkretaus ginčo baigties.
Svarbiausia pamoka – avanso dydis turi būti vertinamas kaip reali finansinė rizika, kol nėra aišku, kokiomis sąlygomis jis grąžinamas.
Ar verta mokėti didelį avansą, jeigu dar neturite galutinio banko sprendimo?
Kuo didesnė avanso suma, tuo didesnė galima finansinė įtampa kilus ginčui.
Jeigu banko sprendimas dar negautas, racionalu derėtis dėl mažesnio pradinio mokėjimo, ilgesnio termino arba aiškios finansavimo sąlygos.
Pavyzdžiui, 5 000 Eur avansas už 150 000 Eur būstą sudaro apie 3,3 % pirkimo kainos.
Tačiau ši suma nėra tas pats, kas pradinis įnašas bankui.
Avansas yra mokėjimas pardavėjui pagal šalių susitarimą. Pradinis įnašas – nuosavų lėšų dalis, reikalinga būstui finansuoti pagal kreditoriaus ir reguliavimo reikalavimus.
Šios sumos gali būti susijusios atsiskaitymo metu, bet jų paskirtis skiriasi.
Prieš mokėdami avansą įsitikinkite, kad turite pakankamai lėšų ir pradiniam įnašui, ir kitoms būsto įsigijimo išlaidoms.
Ką patikrinti prieš pervedant pinigus už būstą?
Prieš pasirašydami preliminariąją sutartį, atsakykite sau į šiuos klausimus:
- Ar bankas preliminariai įvertino mano galimybes gauti paskolą?
- Ar aišku, kiek nuosavų lėšų reikės sandoriui?
- Ar žinau, ką darysiu, jeigu turto vertinimas bus mažesnis už pirkimo kainą?
- Ar sutartyje apibrėžta, kas laikoma finansavimo negavimu?
- Ar numatytas aiškus avanso grąžinimo terminas?
- Ar suprantu visas sutartines baudas ir kitas atsakomybės sąlygas?
- Ar patikrinau, kam ir kokiu pagrindu pervedu pinigus?
Jeigu bent į kelis klausimus atsakymo neturite, skubėti pervesti didelį avansą nėra racionalu.
Būsto įsigijimas ir taip yra vienas didžiausių finansinių sprendimų. Nereikėtų papildomai rizikuoti santaupomis dėl kelių neaiškių sakinių sutartyje.
Ką svarbu prisiminti prieš pasirašant?
Nėra universalaus atsakymo, kad bankui atsisakius suteikti būsto paskolą pardavėjas visada privalo grąžinti avansą.
Tačiau nėra teisingas ir priešingas teiginys – kad bankui atsisakius finansuoti būstą pirkėjas automatiškai praranda visus sumokėtus pinigus.
Daug ką lemia preliminarioji sutartis, šalių elgesys, atsakomybės sąlygos ir įrodymai.
Geriausias laikas susitarti dėl avanso grąžinimo yra prieš jį sumokant, o ne po neigiamo banko sprendimo.
Jeigu jau gavote banko atsisakymą, pirmiausia išsaugokite dokumentus, patikrinkite sutartį ir raštu kreipkitės į pardavėją. Esant ginčui dėl didelės sumos, individuali teisinė konsultacija gali būti gerokai pigesnė nei neapgalvotas sutikimas prarasti avansą.
Avanso grąžinimas negavus būsto paskolos
Ar bankui atsisakius suteikti būsto paskolą avansas grąžinamas?
Ne automatiškai. Avanso grąžinimas priklauso nuo preliminariosios sutarties sąlygų ir faktinių aplinkybių. Jeigu sutartyje aiškiai numatyta, kad negavus reikiamo finansavimo avansas grąžinamas, pirkėjo padėtis paprastai palankesnė. Jeigu tokios sąlygos nėra, gali kilti ginčas dėl atsakomybės ir netesybų.
Ar pardavėjas gali pasilikti visą 5 000 Eur avansą?
Vien tai, kad sandoris neįvyko, nesuteikia automatinės teisės pasilikti visą avansą. Tačiau pardavėjas gali turėti pagrindą reikalauti sutartinių netesybų ar nuostolių atlyginimo. Reikia vertinti, ar toks reikalavimas pagrįstas ir ar jį galima įskaityti į avansą.
Kuo skiriasi avansas ir rankpinigiai?
Avansas paprastai yra išankstinis mokėjimas už būsimą pirkinį. Rankpinigiai yra specialus sutarties įvykdymo užtikrinimo būdas. Pagal Civilinio kodekso 6.98 straipsnį preliminarioji sutartis negali būti užtikrinama rankpinigiais, tačiau šalys gali teisėtai susitarti dėl avanso ir netesybų.
Ar pakanka žodinio pardavėjo pažado grąžinti avansą?
Žodinis pažadas gali sukelti įrodinėjimo sunkumų. Geriausia avanso grąžinimo sąlygas aiškiai įrašyti į preliminariąją sutartį arba jos rašytinį pakeitimą, nurodant konkrečias aplinkybes, terminus ir grąžinimo tvarką.
Preliminarioji sutartis ir finansavimo sąlyga
Ką daryti, jeigu bankas suteikia mažesnę paskolą nei reikia?
Pirmiausia patikrinkite, ar preliminariojoje sutartyje aptartas nepakankamas finansavimas. Galite svarstyti papildomas nuosavas lėšas, derybas dėl kainos ar kitą kreditorių, tačiau nereikėtų prisiimti nepakeliamos finansinės naštos vien dėl avanso. Plačiau apie turto vertinimo įtaką skaitykite būsto vertinimo vadove.
Ar preliminariojoje sutartyje būtina numatyti finansavimo sąlygą?
Ne kiekvienoje preliminariojoje sutartyje tokia sąlyga yra privaloma. Tačiau perkant būstą su paskola ją labai rekomenduojama aptarti. Sąlygoje verta nurodyti minimalią reikalingą paskolos sumą, terminus, įrodymus ir avanso grąžinimo tvarką.
Ar galima pratęsti preliminariosios sutarties terminą?
Šalys gali susitarti dėl termino pakeitimo. Geriausia tai padaryti raštu dar iki esamo termino pabaigos, aiškiai nurodant naują datą ir tai, ar keičiasi kitos sutarties sąlygos.
Ką daryti kilus ginčui?
Ką daryti, jeigu pardavėjas atsisako grąžinti avansą?
Išsaugokite preliminariąją sutartį, mokėjimo patvirtinimą, banko sprendimą ir susirašinėjimą. Raštu paprašykite grąžinti avansą ir nurodyti atsisakymo teisinį pagrindą. Jeigu susitarti nepavyksta, verta kreiptis į teisininką dėl pretenzijos ir galimo civilinio ginčo.
Ar galima susigrąžinti avansą, jeigu pirkėjas persigalvojo?
Galimybė priklauso nuo sutarties ir aplinkybių. Jeigu pirkėjas be pagrįstos priežasties atsisako sudaryti pagrindinę sutartį, gali atsirasti pareiga mokėti netesybas ar atlyginti nuostolius. Tačiau visas avansas savaime netampa pardavėjo nuosavybe.
Šiame straipsnyje pateikiama bendro pobūdžio teisinė ir finansinė informacija, o ne individuali teisinė konsultacija. Konkretaus ginčo baigtis priklauso nuo sutarties, faktinių aplinkybių ir taikytinos teisės.