EURIBOR ir būsto paskola yra glaudžiai susiję, nes nuo šio indekso priklauso kintamųjų būsto paskolų palūkanų dalis, galinti tiesiogiai paveikti mėnesio įmokos dydį. Kai EURIBOR kyla, dažniausiai didėja ir paskolos palūkanos bei mėnesinė įmoka. Kai šis rodiklis mažėja, įmoka gali sumažėti. Tačiau pokytis ne visada įvyksta iš karto – tai priklauso nuo paskolos sutartyje numatyto EURIBOR laikotarpio ir palūkanų perskaičiavimo datos.
Pavyzdžiui, turint 150 000 Eur būsto paskolą 25 metams ir 1,8 proc. banko maržą, vieno procentinio punkto EURIBOR padidėjimas, esant toms pačioms kitoms sąlygoms, gali padidinti mėnesio įmoką maždaug 79 Eur. Per metus tai sudarytų apie 954 Eur papildomų įmokų.
Todėl EURIBOR svarbu suprasti ne tik tiems, kurie planuoja įsigyti būstą, bet ir jau turintiems paskolą. Žinant, kaip veikia šis indeksas, galima geriau pasiruošti galimiems įmokų pokyčiams, įvertinti savo finansines galimybes ir laiku priimti sprendimus.
Kas yra EURIBOR ir kaip jis susijęs su būsto paskola?
EURIBOR – tai euro tarpbankinės rinkos palūkanų normų indeksas, naudojamas kaip orientyras įvairiems finansiniams produktams, įskaitant būsto paskolas. Jis parodo, kokiomis palūkanomis bankai gali skolinti lėšas eurais Europos pinigų rinkoje pagal skirtingus terminus.
Lietuvoje daug būsto paskolų suteikiama taikant kintamąją palūkanų normą. Tokiu atveju galutinė paskolos palūkanų norma paprastai susideda iš dviejų dalių:
- EURIBOR – kintamoji dalis, priklausanti nuo finansų rinkos sąlygų.
- Banko marža – kreditoriaus nustatyta palūkanų dalis, įprastai sutartyje apibrėžiama atskirai.
Pavyzdžiui, jeigu paskolos sutartyje numatyta 1,8 proc. banko marža, o taikomas EURIBOR tuo metu yra 2,5 proc., bendra metinė palūkanų norma būtų:
1,8 proc. + 2,5 proc. = 4,3 proc.
Jeigu EURIBOR vėliau padidėtų iki 3,5 proc., o banko marža nepasikeistų, bendra palūkanų norma taptų 5,3 proc.
Tai reiškia, kad paskolos gavėjas mokėtų daugiau palūkanų. Atitinkamai galėtų padidėti ir mėnesinė įmoka.
Svarbu suprasti, kad EURIBOR ir banko marža nėra tas pats. EURIBOR gali kisti dėl rinkos sąlygų, o marža nustatoma individualiai pagal kreditoriaus vertinimą ir paskolos sutartį. Todėl EURIBOR sumažėjimas savaime nereiškia, kad bankas sumažins ir savo maržą.
Kaip EURIBOR pokyčiai veikia būsto paskolos įmoką?
Pagrindinis principas paprastas: jeigu paskolos palūkanų norma padidėja, už likusią paskolos sumą apskaičiuojama daugiau palūkanų. Jeigu palūkanų norma sumažėja, palūkanų dalis mažėja.
Tačiau galutinis mėnesio įmokos pokytis priklauso ne tik nuo EURIBOR. Svarbūs ir kiti veiksniai:
- Kiek paskolos dar liko grąžinti.
- Kiek metų liko iki paskolos grąžinimo pabaigos.
- Kokia banko marža nustatyta sutartyje.
- Ar paskola grąžinama anuiteto, ar linijiniu būdu.
- Koks EURIBOR laikotarpis pasirinktas.
- Kada pagal sutartį perskaičiuojamos palūkanos.
Todėl dviem žmonėms, turintiems skirtingas paskolas, toks pats EURIBOR pokytis gali lemti nevienodą mėnesio įmokos padidėjimą.
Praktinis pavyzdys: kiek gali pasikeisti 150 000 Eur paskolos įmoka?
Tarkime, žmogus turi šias būsto paskolos sąlygas:
| Paskolos parametras | Prielaida |
|---|---|
| Pradinė paskolos suma | 150 000 Eur |
| Paskolos terminas | 25 metai |
| Banko marža | 1,8 proc. |
| Grąžinimo būdas | Anuitetas |
| EURIBOR | Kintantis |
| Papildomi mokesčiai | Neįtraukti |
Toliau pateikiama, kokia galėtų būti mėnesio įmoka, jeigu EURIBOR būtų skirtingas. Skaičiavimui daroma prielaida, kad visa 150 000 Eur suma dar negrąžinta, likęs terminas yra 25 metai, o palūkanų norma galioja visą skaičiuojamą laikotarpį.
| EURIBOR | Bendra palūkanų norma su 1,8 proc. marža | Apytikslė mėnesio įmoka |
|---|---|---|
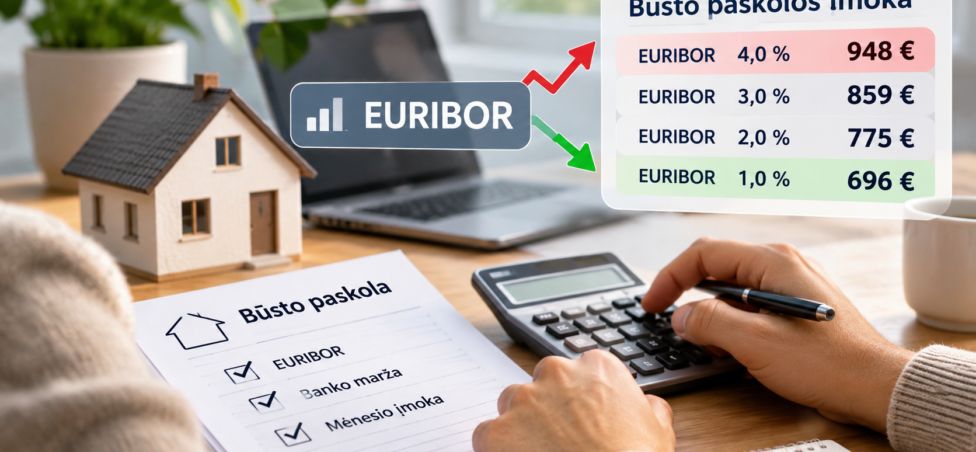
| 1,0 proc. | 2,8 proc. | 696 Eur |
| 2,0 proc. | 3,8 proc. | 775 Eur |
| 3,0 proc. | 4,8 proc. | 859 Eur |
| 4,0 proc. | 5,8 proc. | 948 Eur |
Sumos suapvalintos. Tai matematinis anuiteto skaičiavimo pavyzdys, o ne konkretaus banko pasiūlymas.
Iš lentelės matyti, kad EURIBOR padidėjus nuo 1 iki 4 proc., mėnesio įmoka šiame pavyzdyje padidėtų maždaug 252 Eur.
Tai būtų apie 3 024 Eur didesnės įmokos per metus, jeigu tokia pati palūkanų norma galiotų visus metus ir nebūtų kitų paskolos sąlygų pokyčių.
Tačiau svarbu nepamiršti, kad tikroje paskolos sutartyje perskaičiavimas atliekamas pagal tuo metu likusią paskolos sumą ir likusį grąžinimo terminą. Todėl po kelerių metų tas pats palūkanų pokytis gali turėti kitokį poveikį.
Kiek įmoka pasikeistų EURIBOR padidėjus vienu procentiniu punktu?
Grįžkime prie to paties 150 000 Eur paskolos pavyzdžio.
| Situacija | Mėnesio įmoka |
|---|---|
| Palūkanos 3,8 proc. | 775 Eur |
| Palūkanos 4,8 proc. | 859 Eur |
| Skirtumas per mėnesį | +84 Eur |
| Skirtumas per 12 mėnesių | +1 010 Eur |
Tai parodo, kodėl net vieno procentinio punkto palūkanų pokytis gali būti reikšmingas šeimos biudžetui.
Jeigu šeimos mėnesio pajamos yra 2 500 Eur, papildomi 84 Eur sudarytų apie 3,4 proc. visų mėnesio pajamų. Jeigu paskolos įmoka jau užima didelę pajamų dalį, toks pokytis gali sumažinti pinigų sumą, liekančią maistui, transportui, komunaliniams mokesčiams ir santaupoms.
Kodėl EURIBOR kyla arba mažėja?
EURIBOR nėra atsitiktinis skaičius. Jo pokyčius lemia pinigų rinkos sąlygos, infliacija, ekonomikos perspektyvos, bankų finansavimo aplinka ir rinkos dalyvių lūkesčiai dėl ateities palūkanų normų.
Vienas svarbiausių veiksnių – Europos Centrinio Banko (ECB) pinigų politika.
Kaip ECB sprendimai veikia EURIBOR?
ECB nustato pagrindines euro zonos pinigų politikos palūkanų normas. Jomis siekiama palaikyti kainų stabilumą ir vidutiniu laikotarpiu užtikrinti 2 proc. infliacijos tikslą.
Bendras poveikio mechanizmas atrodo taip:
- Infliacija euro zonoje didėja arba išlieka per aukšta.
- ECB gali didinti pagrindines palūkanų normas, siekdamas riboti infliacinį spaudimą.
- Keičiasi pinigų rinkos sąlygos ir rinkos lūkesčiai.
- EURIBOR gali didėti.
- Paskolų su kintamosiomis palūkanomis gavėjams per kitą sutartyje numatytą perskaičiavimą gali padidėti įmoka.
Kai infliacija mažėja, o ekonominės sąlygos leidžia švelninti pinigų politiką, ECB gali mažinti pagrindines palūkanų normas. Tokiu atveju EURIBOR taip pat gali mažėti.
Vis dėlto svarbu suprasti, kad EURIBOR ne visada keičiasi tiksliai tą pačią dieną ir tokiu pačiu dydžiu kaip ECB nustatomos palūkanų normos. Finansų rinkos dažnai iš anksto įvertina tikėtinus ECB sprendimus, todėl EURIBOR gali pradėti judėti dar iki oficialaus sprendimo.
Svarbu: ECB sprendimas sumažinti palūkanų normas negarantuoja, kad konkretaus žmogaus būsto paskolos įmoka iš karto sumažės. Tam įtakos turi paskolos sutartyje nustatytas indeksas, jo terminas ir perskaičiavimo data.
3, 6 ar 12 mėnesių EURIBOR – ką svarbu žinoti imant būsto paskolą?
Pasirašant būsto paskolos sutartį svarbu atkreipti dėmesį ne tik į banko maržą, bet ir į pasirinktą EURIBOR laikotarpį.
Dažniausiai sutartyse gali būti naudojamas 3, 6 arba 12 mėnesių EURIBOR. Šie terminai nurodo, kokio laikotarpio indeksas taikomas palūkanų skaičiavimui ir kaip dažnai pagal sutartį gali būti perskaičiuojama kintamoji palūkanų dalis.
| EURIBOR laikotarpis | Įprastas perskaičiavimo dažnis | Pagrindinis privalumas | Pagrindinis trūkumas |
|---|---|---|---|
| 3 mėn. | Kas 3 mėnesius | Greičiau pajuntamas palūkanų mažėjimas | Greičiau pajuntamas ir palūkanų augimas |
| 6 mėn. | Kas 6 mėnesius | Vidurinis variantas tarp dažnesnių pokyčių ir stabilumo | Įmoka gali pasikeisti nelauktai po pusmečio |
| 12 mėn. | Kas 12 mėnesių | Rečiau keičiasi įmoka | Palūkanų mažėjimas gali būti pritaikytas vėliau |
3 mėnesių EURIBOR
Pasirinkus 3 mėnesių EURIBOR, palūkanos paprastai perskaičiuojamos kas tris mėnesius.
Jeigu rinkoje palūkanos mažėja, paskolos gavėjas gali greičiau pajusti teigiamą pokytį. Tačiau jei EURIBOR pradeda kilti, didesnė įmoka taip pat gali būti pritaikyta greičiau.
Šis variantas reiškia dažnesnius galimus mėnesio įmokos pokyčius. Todėl svarbu įvertinti, ar namų ūkio biudžetas gali atlaikyti didesnius svyravimus.
6 mėnesių EURIBOR
6 mėnesių EURIBOR yra dažnai Lietuvos būsto paskolų rinkoje naudojamas pasirinkimas.
Tokiu atveju palūkanos pagal sutartyje numatytą tvarką perskaičiuojamos kas pusmetį. Tai reiškia, kad tarp perskaičiavimų mėnesio įmoka paprastai išlieka tokia pati, net jeigu EURIBOR rinkoje tuo metu pakyla arba sumažėja.
Pavyzdžiui, jeigu paskolos palūkanos perskaičiuojamos sausį, kitas numatytas perskaičiavimas gali būti liepą. Per šį laikotarpį rinkos EURIBOR reikšmė gali pasikeisti, tačiau paskolos įmoka paprastai bus keičiama tik sutartyje numatytu metu.
12 mėnesių EURIBOR
12 mėnesių EURIBOR reiškia retesnį palūkanų perskaičiavimą – paprastai kartą per metus.
Tai gali suteikti daugiau trumpalaikio įmokos stabilumo, tačiau yra ir kita pusė. Jei EURIBOR greitai mažėja, paskolos gavėjas gali ilgiau laukti, kol sumažėjimas bus pritaikytas jo paskolai.
Kitaip tariant, retesnis perskaičiavimas nėra automatiškai pigesnis pasirinkimas. Jis tiesiog reiškia kitokį santykį tarp įmokos stabilumo ir greičio, kuriuo paskola reaguoja į rinkos pokyčius.
Kuris EURIBOR laikotarpis geriausias?
Vieno universalaus atsakymo nėra. Trumpesnis laikotarpis gali būti palankesnis greitai mažėjant palūkanoms, tačiau taip pat greičiau perduoda jų augimą. Ilgesnis laikotarpis suteikia daugiau laiko tarp perskaičiavimų, bet neapsaugo nuo didesnės įmokos ateityje.
Renkantis svarbu vertinti ne tik tikėtiną EURIBOR kryptį, bet ir tai, kiek finansinio lankstumo turite.
Kada pasikeičia būsto paskolos įmoka po EURIBOR pokyčio?
Tai vienas svarbiausių klausimų žmonėms, kurie jau moka būsto paskolą.
EURIBOR reikšmė rinkoje gali pasikeisti šiandien, tačiau jūsų mėnesio įmoka nebūtinai pasikeis tą pačią dieną.
Paskolos sutartyje nurodoma, koks indeksas taikomas, kokia jo reikšmė naudojama ir kada atliekamas palūkanų perskaičiavimas.
Pavyzdžiui:
- Paskolos sutartyje numatytas 6 mėnesių EURIBOR.
- Palūkanos perskaičiuojamos sausio ir liepos mėnesiais.
- Vasario mėnesį EURIBOR rinkoje pradeda mažėti.
- Kovo, balandžio ir gegužės mėnesiais rinkos indeksas toliau keičiasi.
- Paskolos įmoka gali likti tokia pati iki kito sutartyje numatyto perskaičiavimo.
Per kitą perskaičiavimą kreditorius pritaiko pagal sutartį nustatytą EURIBOR reikšmę ir perskaičiuoja palūkanų normą bei mokėjimo grafiką.
Tačiau konkreti skaičiavimo data, naudojama indekso reikšmė ir pritaikymo tvarka gali skirtis. Todėl reikėtų vadovautis savo paskolos sutartimi ir banko pateiktu pranešimu.
Kaip sužinoti, kada bus perskaičiuota jūsų įmoka?
Jeigu nežinote, kada keisis paskolos palūkanos, atlikite šiuos veiksmus:
- Atsidarykite būsto paskolos sutartį.
- Suraskite skyrių apie palūkanų normą arba kintamąją palūkanų dalį.
- Patikrinkite, ar naudojamas 3, 6 ar 12 mėnesių EURIBOR.
- Suraskite palūkanų perskaičiavimo datą ir indekso reikšmės nustatymo taisyklę.
- Prisijunkite prie savo banko interneto svetainės ir patikrinkite pateiktą paskolos mokėjimo grafiką.
Jeigu informacija neaiški, kreipkitės į banką ir paprašykite paaiškinti, kokia EURIBOR reikšmė bus taikoma kitą kartą perskaičiuojant jūsų paskolos palūkanas.
Ar sumažėjus EURIBOR automatiškai sumažėja ir banko marža?
Ne. Tai du skirtingi paskolos palūkanų komponentai.
Banko marža yra kreditoriaus nustatyta palūkanų dalis, o EURIBOR – kintantis rinkos indeksas.
Pavyzdžiui:
| Palūkanų komponentas | Prieš EURIBOR pokytį | Po EURIBOR sumažėjimo |
|---|---|---|
| Banko marža | 1,8 proc. | 1,8 proc. |
| EURIBOR | 3,0 proc. | 2,0 proc. |
| Bendra palūkanų norma | 4,8 proc. | 3,8 proc. |
Šiame pavyzdyje sumažėja bendra palūkanų norma, tačiau banko marža lieka tokia pati.
Vis dėlto paskolos gavėjas gali atskirai kreiptis į banką ir derėtis dėl maržos pakeitimo. Ar kreditorius sutiks ją sumažinti, priklauso nuo individualios situacijos, paskolos sąlygų, turto vertės, kliento finansinės padėties ir kreditoriaus sprendimo.
Jeigu turite būsto paskolą jau keletą metų, verta pasidomėti ir kitų bankų pasiūlymais. Daugiau apie tai skaitykite straipsnyje „Kada verta keisti banką ir perkelti būsto paskolą kitur?“
Kaip apskaičiuoti, kiek EURIBOR pokytis paveiks jūsų paskolą?
Norint įvertinti galimą mėnesio įmokos pokytį, pirmiausia reikia žinoti:
- dabartinį paskolos likutį;
- likusį paskolos terminą;
- banko maržą;
- dabar taikomą EURIBOR;
- galimą naują EURIBOR reikšmę;
- paskolos grąžinimo būdą.
Svarbiausia skaičiuoti ne nuo pradinės paskolos sumos, jeigu dalis jos jau grąžinta, o nuo likusio paskolos likučio.
Anuitetinio mokėjimo formulė
Jeigu paskola grąžinama anuiteto būdu, mėnesio įmoka apskaičiuojama pagal formulę:
M = P × r / (1 − (1 + r)^−n)
Kur:
- M – mėnesio įmoka;
- P – likusi paskolos suma;
- r – mėnesio palūkanų norma (metinė palūkanų norma, padalyta iš 12);
- n – likusių mėnesių skaičius.
Ši formulė padeda apskaičiuoti apytikslę mėnesio įmoką, kai žinoma paskolos suma, terminas ir palūkanų norma.
Tikras banko mokėjimo grafikas gali nežymiai skirtis dėl sutartyje nustatytos dienų skaičiavimo metodikos, apvalinimo ir kitų sąlygų.
Pavyzdys: paskolos likutis sumažėjo iki 100 000 Eur
Tarkime, žmogus jau keletą metų moka būsto paskolą ir jam liko:
| Paskolos parametras | Reikšmė |
|---|---|
| Paskolos likutis | 100 000 Eur |
| Likęs terminas | 20 metų |
| Banko marža | 1,8 proc. |
| Grąžinimo būdas | Anuitetas |
Palyginkime, kaip pasikeistų mėnesio įmoka, jeigu bendra palūkanų norma padidėtų arba sumažėtų.
| Bendra metinė palūkanų norma | Apytikslė mėnesio įmoka |
|---|---|
| 2,8 proc. | 545 Eur |
| 3,8 proc. | 595 Eur |
| 4,8 proc. | 649 Eur |
| 5,8 proc. | 704 Eur |
Matome, kad net ir turint mažesnį paskolos likutį palūkanų pokytis gali turėti reikšmingą poveikį mėnesio biudžetui.
Todėl verta ne tik stebėti EURIBOR, bet ir periodiškai perskaičiuoti savo paskolos įmoką pagal likusį terminą bei negrąžintą sumą.
Anuitetas ar linijinis būdas – ar EURIBOR pokytis veikia abu vienodai?
EURIBOR pokyčiai gali paveikti tiek anuiteto, tiek linijiniu būdu grąžinamas paskolas. Tačiau mėnesio įmokos struktūra šiais atvejais skiriasi.
Anuitetinis paskolos grąžinimas
Pasirinkus anuitetą, paskolos mėnesio įmoka paprastai yra vienoda visą laikotarpį, kuriuo galioja ta pati palūkanų norma.
Kai EURIBOR perskaičiuojamas ir pasikeičia bendra palūkanų norma, perskaičiuojama ir mėnesio įmoka.
Anuiteto atveju pradžioje didesnę įmokos dalį sudaro palūkanos, o vėliau vis didesnė dalis tenka paskolos pagrindinei sumai grąžinti.
Linijinis paskolos grąžinimas
Pasirinkus linijinį būdą, kiekvieną mėnesį grąžinama vienoda pagrindinės paskolos dalis, o palūkanos skaičiuojamos nuo likusio paskolos likučio.
Todėl įmoka paprastai būna didžiausia paskolos pradžioje ir palaipsniui mažėja.
EURIBOR pokytis paveikia palūkanų dalį, tačiau pagrindinės paskolos dalies grąžinimas pagal įprastą linijinį grafiką išlieka vienodas.
| Savybė | Anuitetas | Linijinis būdas |
|---|---|---|
| Pagrindinės paskolos dalies grąžinimas | Kinta | Vienodas |
| Mėnesio įmoka | Paprastai vienoda iki palūkanų perskaičiavimo | Palaipsniui mažėja, jei kitos sąlygos nekinta |
| Pradinė įmoka | Dažniausiai mažesnė | Dažniausiai didesnė |
| Palūkanų dalis | Iš pradžių didesnė | Mažėja kartu su paskolos likučiu |
| EURIBOR pokyčio poveikis | Perskaičiuojama bendra įmoka | Keičiasi palūkanų dalis ir bendra įmoka |
Jeigu svarstote, kuris paskolos grąžinimo būdas jums tinkamesnis, svarbu įvertinti ne tik bendrą palūkanų sumą, bet ir tai, kokio dydžio įmokas galėsite mokėti pirmaisiais paskolos metais.
Ką daryti, jeigu EURIBOR padidėjo ir būsto paskolos įmoka tapo per didelė?
Jeigu po palūkanų perskaičiavimo mėnesio įmoka pastebimai išaugo, svarbu nereaguoti impulsyviai. Pirmiausia reikėtų įvertinti, kiek pasikeitė jūsų finansinė padėtis ir kokios galimybės sumažinti finansinę naštą.
1. Perskaičiuokite savo mėnesio biudžetą
Pirmiausia palyginkite pajamas ir išlaidas prieš paskolos įmokos padidėjimą ir po jo.
Įvertinkite:
- kiek padidėjo būsto paskolos įmoka;
- kokios yra būtinosios mėnesio išlaidos;
- kokias išlaidas galima sumažinti;
- ar liko galimybių reguliariai taupyti;
- kiek laiko galėtumėte išlaikyti dabartinį finansinį įsipareigojimą.
Jeigu paskolos įmoka pradeda užimti per didelę pajamų dalį, geriau tai pastebėti kuo anksčiau.
2. Sukurkite arba papildykite finansinį rezervą
Finansinis rezervas padeda lengviau atlaikyti netikėtus išlaidų padidėjimus, pajamų sumažėjimą ar kitus finansinius sunkumus.
Jeigu būsto paskolos įmoka gali keistis, verta iš anksto numatyti papildomą sumą, kurią galėtumėte skirti didesniems mokėjimams.
Pavyzdžiui, jeigu jūsų įmoka padidėtų 80 Eur per mėnesį, per metus tam reikėtų papildomų 960 Eur.
Nebūtina iš karto sukaupti visos sumos. Galima pradėti nuo reguliarių, pagal galimybes atidedamų santaupų.
3. Pasikalbėkite su banku dėl paskolos sąlygų
Jeigu įmoka tapo per didelė, kreipkitės į savo kreditorių. Galite pasidomėti, ar būtų įmanoma:
- pakeisti paskolos grąžinimo grafiką;
- pratęsti paskolos terminą, jeigu tai leidžia sutartis ir kreditoriaus vertinimas;
- pakeisti kitas paskolos sąlygas;
- aptarti galimą palūkanų maržos peržiūrėjimą.
Svarbu suprasti, kad ilgesnis paskolos terminas gali sumažinti mėnesio įmoką, tačiau padidinti bendrą per visą laikotarpį sumokamų palūkanų sumą.
Todėl prieš keičiant sutartį reikėtų palyginti ne tik naują mėnesio įmoką, bet ir bendrą paskolos kainą.
4. Įvertinkite paskolos refinansavimo galimybę
Jeigu kitas bankas siūlo palankesnę maržą ar geresnes bendras paskolos sąlygas, verta apsvarstyti refinansavimą.
Tačiau nereikėtų vertinti vien reklamuojamos palūkanų normos. Palyginkite:
- banko maržą;
- taikomą EURIBOR laikotarpį;
- bendrą kredito kainos metinę normą;
- sutarties keitimo ir kitas išlaidas;
- likusį paskolos terminą;
- galimus mokesčius ar kompensacijas;
- bendrą mokėtiną sumą.
Mažesnė mėnesio įmoka nebūtinai reiškia, kad paskola taps pigesnė. Kartais įmoka sumažėja vien dėl to, kad paskolos grąžinimo laikotarpis pailginamas.
Daugiau apie paskolos perkėlimą skaitykite straipsnyje „Kada verta keisti banką ir perkelti būsto paskolą kitur?“
5. Neskubėkite priimti sprendimo naudoti visas santaupas paskolai grąžinti
Kai palūkanos padidėja, gali kilti mintis panaudoti sukauptus pinigus ir sumažinti paskolos likutį.
Toks sprendimas kartais gali būti naudingas, tačiau būtina įvertinti, kiek santaupų liks po papildomo grąžinimo ir ar neprarasite finansinio saugumo.
Prieš priimdami sprendimą palyginkite galimą palūkanų sutaupymą, turimų santaupų paskirtį ir galimą finansinio rezervo poreikį.
Plačiau apie šį pasirinkimą rašome straipsnyje „Ar verta naudoti santaupas paskolai grąžinti, ar geriau laikyti indėlyje?“.
Ar verta rinktis fiksuotas palūkanas vietoj EURIBOR?
Jeigu nenorite, kad mėnesio paskolos įmoka priklausytų nuo EURIBOR svyravimų, galite pasidomėti fiksuotomis palūkanomis.
Fiksuotos palūkanos gali suteikti daugiau aiškumo planuojant šeimos biudžetą, nes sutartyje nustatytu laikotarpiu palūkanų norma nesikeičia pagal EURIBOR.
Tačiau fiksavimas nebūtinai reiškia, kad paskola bus pigesnė. Fiksuotų ir kintamųjų palūkanų pasiūlymai priklauso nuo rinkos sąlygų, banko kainodaros ir individualių paskolos aplinkybių.
| Kintamosios palūkanos | Fiksuotos palūkanos |
|---|---|
| Susideda iš maržos ir kintamo indekso, dažniausiai EURIBOR | Nustatoma konkreti palūkanų norma sutartyje numatytam laikotarpiui |
| Įmoka gali didėti arba mažėti | Įmoka dėl rinkos palūkanų pokyčių fiksavimo laikotarpiu paprastai nesikeičia |
| Galima pasinaudoti rinkos palūkanų mažėjimu | Mažėjant rinkos palūkanoms, fiksuota norma automatiškai nesumažėja |
| Didesnis neapibrėžtumas | Daugiau trumpalaikio finansinio nuspėjamumo |
Nuo 2025 m. gegužės 1 d. sudarytoms būsto kredito sutartims taikomas atnaujintas fiksuotųjų ir kintamųjų palūkanų normų apibrėžimas. Fiksuotoji norma gali būti nustatoma visam sutarties laikotarpiui arba tam tikram jo laikotarpiui. Todėl būtina tikrinti ne vien žodį „fiksuotos“, bet ir tai, kiek laiko konkreti norma galios.
Prieš pasirenkant verta gauti kelių kreditorių pasiūlymus ir palyginti bendrą kredito kainą, o ne vien pradinį palūkanų procentą.
Kaip pasiruošti galimam EURIBOR augimui?
Nors tiksliai numatyti būsimų EURIBOR pokyčių neįmanoma, galima iš anksto pasiruošti skirtingiems scenarijams.
Vienas praktiškiausių būdų – apskaičiuoti, kaip keistųsi jūsų įmoka, jeigu bendra palūkanų norma padidėtų 1, 2 arba 3 procentiniais punktais.
Pavyzdžiui, jeigu dabartinė įmoka yra 700 Eur, verta iš anksto pasitikrinti, ar šeimos biudžetas atlaikytų 780, 850 ar net didesnę mėnesio įmoką. Tai tik orientaciniai scenarijai – tikrą pokytį reikia apskaičiuoti pagal paskolos likutį ir terminą.
Praktiškai naudinga:
- Žinoti dabartinę paskolos likučio sumą.
- Žinoti banko maržą ir taikomą EURIBOR.
- Stebėti, kada bus atliekamas kitas palūkanų perskaičiavimas.
- Turėti finansinį rezervą netikėtiems išlaidų pokyčiams.
- Reguliariai peržiūrėti savo mėnesio biudžetą.
- Esant poreikiui, laiku kalbėtis su banku.
Svarbiausia – nebandyti atspėti, kokia bus EURIBOR reikšmė po pusmečio ar metų. Daug naudingiau pasiruošti taip, kad jūsų šeimos biudžetas galėtų atlaikyti kelis skirtingus scenarijus.
Apibendrinimas: EURIBOR pokyčiai gali turėti didelę įtaką būsto paskolos kainai
EURIBOR yra vienas svarbiausių veiksnių, darančių įtaką būsto paskolų su kintamosiomis palūkanomis mėnesinėms įmokoms. Jam kylant, paskolos palūkanos ir įmoka gali padidėti, o jam mažėjant – sumažėti.
Vis dėlto tikrasis pokytis priklauso nuo paskolos likučio, likusio termino, banko maržos, grąžinimo būdo ir sutartyje nustatyto palūkanų perskaičiavimo laikotarpio.
Todėl kiekvienam būsto paskolos gavėjui verta žinoti savo paskolos sąlygas, stebėti perskaičiavimo datas ir reguliariai įvertinti, kaip galimi palūkanų pokyčiai paveiktų šeimos finansus.
Svarbiausia taisyklė – būsto paskolą vertinkite ne tik pagal šiandienos įmoką, bet ir pagal tai, ar galėtumėte ją mokėti palūkanoms padidėjus.
Dažniausiai užduodami klausimai apie EURIBOR ir būsto paskolą
Toliau pateikiami atsakymai į dažniausius klausimus apie EURIBOR, palūkanų perskaičiavimą ir būsto paskolos įmokos pokyčius.
Kas yra EURIBOR paprastais žodžiais?
Ar sumažėjus EURIBOR automatiškai sumažėja būsto paskolos įmoka?
Kiek gali padidėti būsto paskolos įmoka EURIBOR pakilus 1 procentiniu punktu?
Kuris EURIBOR geresnis – 3, 6 ar 12 mėnesių?
Ar bankas gali pakeisti mano būsto paskolos maržą?
Kada po EURIBOR pasikeitimo perskaičiuojama paskolos įmoka?
Ar EURIBOR gali būti neigiamas?
Informacijos šaltiniai
Straipsnyje pateikiama bendro pobūdžio informacija. Konkrečios paskolos sąlygos, palūkanų perskaičiavimo datos ir mokėjimo grafikas priklauso nuo individualios kredito sutarties.