Renkantis būsto paskolą svarbu įvertinti ne tik palūkanų normą, paskolos sumą ar grąžinimo terminą. Ne mažiau reikšmingas sprendimas – paskolos grąžinimo būdas. Dažniausiai bankai siūlo du variantus: anuitetinį ir linijinį paskolos grąžinimą. Nors abiem atvejais grąžinama ta pati pasiskolinta suma, mėnesinės įmokos, jų sudėtis ir per visą laikotarpį sumokamos palūkanos gali gerokai skirtis.
Anuitetinis paskolos grąžinimas paprastai reiškia vienodo dydžio mėnesines įmokas, kol nesikeičia palūkanų norma ir kitos sutartyje numatytos sąlygos. Tuo metu linijinis paskolos grąžinimas reiškia, kad kiekvieną mėnesį grąžinama vienoda paskolos dalis, o palūkanos skaičiuojamos nuo likusios skolos. Todėl įmokos iš pradžių būna didesnės, bet palaipsniui mažėja.
Kuris būdas naudingesnis? Vieno universalaus atsakymo nėra. Linijinis metodas, esant toms pačioms palūkanoms ir terminui, paprastai leidžia sumokėti mažiau palūkanų. Tačiau anuitetas gali būti patogesnis, kai svarbu mažesnė pradinė įmoka, stabilesnis šeimos biudžetas arba norima atitikti banko nustatytus pajamų ir įsipareigojimų reikalavimus.
Šiame straipsnyje išsamiai palyginsime abu paskolos grąžinimo būdus, pateiksime skaičiavimo pavyzdžių, lenteles ir praktinius scenarijus, kurie padės įvertinti, kuris variantas tinkamesnis jūsų finansinei situacijai.
Kas yra anuitetinis paskolos grąžinimas?
Anuitetinis paskolos grąžinimas – tai metodas, kai paskolos gavėjas moka vienodo dydžio periodines įmokas. Įprastai tai būna mėnesinės įmokos, kurias sudaro dvi dalys: grąžinama paskolos suma ir palūkanos.
Svarbu suprasti, kad vienoda įmoka nereiškia, jog kiekvieną mėnesį grąžinama vienoda paskolos dalis. Priešingai – paskolos laikotarpio pradžioje didesnę įmokos dalį sudaro palūkanos, o mažesnę – paskolos grąžinimas. Laikui bėgant ši proporcija keičiasi: palūkanų dalis mažėja, o grąžinamos paskolos dalis didėja.
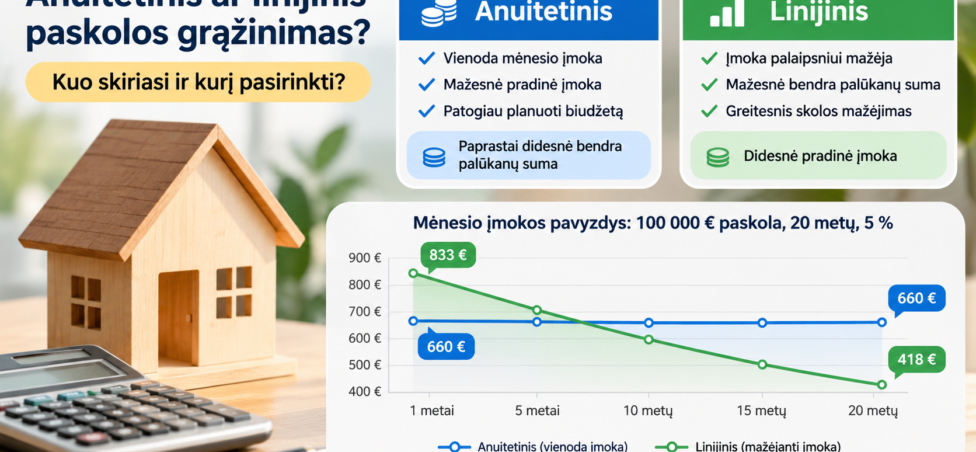
Pavyzdžiui, jeigu mėnesinė įmoka yra 660 Eur, pradžioje iš jos didesnė dalis gali būti skirta palūkanoms, o vėlesniais metais vis didesnė suma mažins pagrindinę skolą.
Kaip apskaičiuojama anuiteto įmoka?
Anuiteto įmokai apskaičiuoti naudojama formulė:
A = P × r / (1 − (1 + r)⁻ⁿ)
Kur:
- A – mėnesinė paskolos įmoka;
- P – pasiskolinta suma;
- r – mėnesio palūkanų norma;
- n – bendras mokėjimų skaičius per visą paskolos laikotarpį.
Skaičiuojant mėnesio palūkanų normą, metinė palūkanų norma paprastai dalijama iš 12, kai taikomas toks skaičiavimo modelis. Konkretaus banko grafikas gali šiek tiek skirtis dėl dienų skaičiaus, apvalinimo ir sutartyje numatytų sąlygų.
Anuitetinio grąžinimo privalumai
- Mažesnė pradinė įmoka. Palyginti su linijiniu metodu, pradžioje mėnesinė finansinė našta dažniausiai būna mažesnė.
- Lengviau planuoti biudžetą. Kai palūkanų norma nekinta, įmokos išlieka vienodos, todėl paprasčiau planuoti šeimos išlaidas.
- Gali būti lengviau gauti didesnę paskolą. Kadangi pradinė įmoka mažesnė, vertinant įsipareigojimų ir pajamų santykį gali atsirasti daugiau galimybių skolintis. Galutinį sprendimą vis tiek priima kredito davėjas.
- Didesnis finansinis lankstumas pradžioje. Lieka daugiau laisvų lėšų būsto įsirengimui, rezervui ar kitoms svarbioms išlaidoms.
Anuitetinio grąžinimo trūkumai
- Paprastai sumokama daugiau palūkanų. Esant tokiai pačiai paskolos sumai, terminui ir palūkanų normai, paskolos likutis pradžioje mažėja lėčiau nei taikant linijinį metodą.
- Paskolos pradžioje didelę įmokos dalį sudaro palūkanos. Todėl po kelerių metų gali paaiškėti, kad pagrindinė skola sumažėjo mažiau, nei tikėjotės.
- Vienoda įmoka negarantuojama visam laikotarpiui. Jei palūkanos yra kintamosios, joms pasikeitus gali būti perskaičiuota ir mėnesinė įmoka.
Kas yra linijinis paskolos grąžinimas?
Linijinis paskolos grąžinimas – tai metodas, kai kiekvieną mėnesį grąžinama vienoda pagrindinės paskolos dalis, o palūkanos apskaičiuojamos nuo tuo metu likusios negrąžintos paskolos sumos.
Kadangi skola kiekvieną mėnesį mažėja vienoda suma, mažėja ir palūkanos. Dėl šios priežasties bendra mėnesio įmoka palaipsniui mažėja.
Pavyzdžiui, jeigu pasiskolinote 100 000 Eur 20 metų laikotarpiui, kiekvieną mėnesį grąžinama pagrindinė paskolos dalis bus:
100 000 Eur / 240 mėnesių = 416,67 Eur.
Prie šios sumos pridedamos palūkanos už likusią skolą. Pirmą mėnesį jos bus skaičiuojamos nuo beveik visos pasiskolintos sumos, o vėliau – nuo vis mažesnio likučio.
Kaip apskaičiuojama linijinė įmoka?
Linijinio grąžinimo atveju pagrindinės paskolos dalies formulė yra paprasta:
Pagrindinė mėnesio įmoka = P / n
Bendra mėnesio įmoka apskaičiuojama taip:
Mėnesio įmoka = pagrindinė paskolos dalis + palūkanos už likusią skolą.
Taigi, kiekvieną mėnesį paskolos grąžinimui skiriama ta pati pagrindinės skolos suma, tačiau palūkanų dalis mažėja.
Linijinio grąžinimo privalumai
- Mažesnė bendra palūkanų suma. Paskolos likutis mažėja greičiau, todėl palūkanos skaičiuojamos nuo vis mažesnės sumos.
- Greitesnis pagrindinės skolos mažėjimas. Nuo pat pirmųjų mėnesių grąžinama vienoda ir palyginti didelė paskolos dalis.
- Įmokos palaipsniui mažėja. Ilgainiui finansinė našta tampa mažesnė, jei palūkanų norma nesikeičia.
- Didesnis aiškumas dėl skolos mažėjimo. Kiekvieną mėnesį žinoma, kokia pagrindinės paskolos dalis bus grąžinta.
Linijinio grąžinimo trūkumai
- Didesnės pirmosios įmokos. Pradžioje reikia mokėti daugiau nei pasirinkus anuitetinį metodą.
- Gali būti sunkiau atitikti banko reikalavimus. Didesnė pradinė įmoka gali sumažinti maksimalią galimą paskolos sumą.
- Didesnė finansinė našta pirmaisiais metais. Tai ypač svarbu šeimoms, kurios po būsto įsigijimo dar turi išlaidų remontui, baldams ar įsirengimui.
Anuitetinis ir linijinis paskolos grąžinimas: pagrindiniai skirtumai
Abu metodai leidžia grąžinti tą pačią paskolos sumą, tačiau skiriasi tai, kaip paskolos grąžinimas paskirstomas per visą laikotarpį.
| Kriterijus | Anuitetinis metodas | Linijinis metodas |
|---|---|---|
| Pagrindinės paskolos dalies grąžinimas | Iš pradžių mažesnis, vėliau didesnis | Kiekvieną mėnesį vienodas |
| Palūkanų dalis | Palaipsniui mažėja | Palaipsniui mažėja |
| Bendra mėnesio įmoka | Paprastai vienoda, kol nekinta palūkanos | Palaipsniui mažėja |
| Pirmoji įmoka | Mažesnė | Didesnė |
| Bendra palūkanų suma | Paprastai didesnė | Paprastai mažesnė |
| Finansinė našta pradžioje | Mažesnė | Didesnė |
| Finansinė našta vėliau | Panaši, jei palūkanos nekinta | Palaipsniui mažėja |
Svarbiausias skirtumas: anuiteto atveju mokėjimai paskirstomi taip, kad įmoka būtų vienoda, o linijinio metodo atveju vienodai paskirstoma pagrindinė paskolos suma. Būtent dėl to linijiniu metodu paskolos likutis mažėja greičiau.
Pavyzdys: kiek kainuoja 100 000 Eur paskola anuiteto ir linijiniu būdu?
Palyginkime abu metodus konkrečiais skaičiais.
Tarkime, imate 100 000 Eur būsto paskolą šiomis sąlygomis:
| Sąlyga | Reikšmė |
|---|---|
| Paskolos suma | 100 000 Eur |
| Paskolos terminas | 20 metų |
| Metinė palūkanų norma | 5 % |
| Mokėjimų skaičius | 240 mėnesių |
| Palūkanų norma | Nekinta visą laikotarpį |
Tai supaprastintas skaičiavimo pavyzdys. Neįtraukiami sutarties, turto vertinimo, draudimo ir kiti galimi mokesčiai. Taip pat daroma prielaida, kad palūkanos skaičiuojamos pagal vienodą mėnesio normą.
Mėnesinių įmokų palyginimas
| Rodiklis | Anuitetinis | Linijinis |
|---|---|---|
| Pirmoji įmoka | 659,96 Eur | 833,33 Eur |
| Antroji įmoka | Apie 659,96 Eur | 831,60 Eur |
| Paskutinė įmoka | Apie 659,96 Eur | Apie 418,40 Eur |
| Pagrindinės skolos grąžinimas per mėnesį | Kinta | 416,67 Eur |
| Bendra palūkanų suma | 58 389,38 Eur | 50 208,33 Eur |
| Bendra grąžinama suma | 158 389,38 Eur | 150 208,33 Eur |
Ką rodo skaičiai?
Pasirinkus linijinį metodą, pirmoji įmoka būtų maždaug 173,37 Eur didesnė. Tačiau per visą paskolos laikotarpį, esant nurodytoms prielaidoms, palūkanoms būtų išleista apie 8 181 Eur mažiau.
Tai reikšmingas skirtumas, tačiau jis atsiranda todėl, kad linijiniu būdu pagrindinė paskolos suma mažinama greičiau. Kita vertus, ne kiekvienas paskolos gavėjas gali arba nori mokėti didesnes įmokas pirmaisiais metais.
Kaip keičiasi įmokos laikui bėgant?
| Paskolos laikotarpis | Anuitetinė įmoka | Linijinė įmoka |
|---|---|---|
| Pirmas mėnuo | 659,96 Eur | 833,33 Eur |
| Po 1 metų | 659,96 Eur | Apie 816,67 Eur |
| Po 5 metų | 659,96 Eur | Apie 747,22 Eur |
| Po 10 metų | 659,96 Eur | Apie 660,42 Eur |
| Po 15 metų | 659,96 Eur | Apie 556,25 Eur |
| Paskutinis mėnuo | 659,96 Eur | Apie 418,40 Eur |
Lentelėje pateiktos apytikslės įmokos pagal supaprastintą skaičiavimo modelį. Anuiteto įmoka nekinta tik tol, kol nekinta palūkanų norma ir kitos skaičiavimo sąlygos.
Šis pavyzdys parodo, kad linijinio metodo įmoka maždaug po dešimties metų priartėja prie anuitetinės įmokos, o vėliau tampa mažesnė. Tačiau didžiausias skirtumas jaučiamas paskolos pradžioje.
Kodėl linijiniu būdu sumokama mažiau palūkanų?
Palūkanos skaičiuojamos nuo likusios negrąžintos paskolos sumos. Kuo didesnė skola, tuo daugiau palūkanų tenka sumokėti.
Anuiteto atveju paskolos pradžioje didesnę įmokos dalį sudaro palūkanos. Todėl pagrindinė skola mažėja lėčiau.
Linijinio metodo atveju nuo pat pirmo mėnesio grąžinama vienoda pagrindinės paskolos dalis. Dėl to skolos likutis mažėja sparčiau, o palūkanos apskaičiuojamos nuo vis mažesnės sumos.
Paprasčiau tariant:
- Anuitetas – mažesnė pradinė įmoka, bet lėtesnis pagrindinės skolos mažėjimas.
- Linijinis metodas – didesnė pradinė įmoka, bet greitesnis skolos mažėjimas.
Svarbu: mažesnė bendra palūkanų suma nėra vienintelis kriterijus. Reikia įvertinti ir tai, ar didesnės pradinės įmokos neapsunkins kasdienio biudžeto.
Kurį paskolos grąžinimo būdą pasirinkti, jei pajamos yra vidutinės?
Jeigu šeimos pajamos yra stabilios, bet nėra didelio finansinio rezervo, anuitetinis metodas gali būti patogesnis. Mažesnė pradinė įmoka leidžia palikti daugiau pinigų kasdienėms išlaidoms, būsto įrengimui ir nenumatytiems atvejams.
Linijinis metodas gali būti patrauklesnis tiems, kurie turi pakankamai pajamų ir gali sau leisti didesnes įmokas pirmaisiais paskolos metais.
Prieš priimdami sprendimą, atsakykite sau į kelis klausimus:
- Ar galėsiu patogiai mokėti didesnę pirmąją linijinę įmoką?
- Ar po paskolos įmokos liks pakankamai pinigų būtinoms išlaidoms?
- Ar turiu finansinį rezervą netikėtam pajamų sumažėjimui?
- Ar planuoju artimiausiais metais šeimos pagausėjimą, karjeros pokyčius ar kitas didesnes išlaidas?
- Ar man svarbiau mažesnė bendra palūkanų suma, ar mažesnė pradinė finansinė našta?
Nereikėtų rinktis linijinio metodo vien todėl, kad jis leidžia sutaupyti palūkanų. Jeigu didesnės įmokos priverstų atsisakyti finansinio rezervo arba nuolat gyventi įtemptai, toks pasirinkimas gali būti nepatogus.
Ar anuitetinis ar linijinis metodas turi įtakos maksimaliai paskolos sumai?
Taip, paskolos grąžinimo metodas gali turėti įtakos tam, kokio dydžio kreditą bankas sutiks suteikti.
Vertindamas paraišką, kredito davėjas atsižvelgia į pajamas, turimus įsipareigojimus, kredito istoriją, šeimos išlaidas ir kitus atsakingojo skolinimo reikalavimus.
Kadangi linijinio metodo pirmoji įmoka paprastai yra didesnė, ji gali labiau apriboti galimą paskolos sumą. Anuiteto atveju pradinė įmoka dažniausiai mažesnė, todėl, esant kitoms vienodoms sąlygoms, gali būti lengviau tilpti į nustatytą įmokų ir pajamų santykį.
Vis dėlto tai nereiškia, kad pasirinkus anuitetą bankas būtinai suteiks didesnę paskolą. Galutinis vertinimas priklauso nuo visos finansinės situacijos ir tuo metu galiojančių reikalavimų.
Prieš teikdami paraišką galite pasidomėti, [kaip bankai apskaičiuoja leistiną 40 procentų pajamų ribą] (įterpkite atitinkamo Megakreditas.lt straipsnio nuorodą). Taip pat svarbu įvertinti ne tik maksimalią banko leidžiamą įmoką, bet ir tokią sumą, kurią galėtumėte mokėti nepatirdami finansinio spaudimo.
Kaip EURIBOR pokyčiai veikia anuitetinę ir linijinę paskolą?
Jeigu būsto paskolos palūkanos yra kintamosios, jas dažnai sudaro banko marža ir EURIBOR. Pasikeitus EURIBOR, gali pasikeisti ir bendra palūkanų norma.
Tai turi įtakos abiem paskolos grąžinimo metodams:
- Pasirinkus anuitetą, perskaičiuojama mėnesio įmoka, kad ji atitiktų naują palūkanų normą ir likusį paskolos laikotarpį.
- Pasirinkus linijinį metodą, pagrindinės paskolos dalies grąžinimas paprastai išlieka toks pats, tačiau pasikeičia palūkanų suma ir bendra mėnesio įmoka.
Pavyzdžiui, jeigu EURIBOR padidėja, abiem atvejais palūkanų dalis gali išaugti. Jeigu EURIBOR sumažėja, palūkanų dalis gali sumažėti.
Taigi linijinis metodas neapsaugo nuo palūkanų normų svyravimo. Jis tik kitaip paskirsto pagrindinės skolos grąžinimą.
Daugiau apie šį procesą skaitykite mūsų straipsnyje apie [EURIBOR ir būsto paskolos įmokos pokyčius] (įterpkite EURIBOR straipsnio nuorodą).
Ar galima pakeisti anuitetinį grąžinimą į linijinį arba atvirkščiai?
Galimybė pakeisti paskolos grąžinimo metodą priklauso nuo kredito sutarties, kredito davėjo sąlygų ir individualaus susitarimo.
Jeigu jau turite būsto paskolą ir norite pakeisti grąžinimo būdą, pirmiausia kreipkitės į savo banką. Pasiteiraukite:
- ar leidžiama pakeisti grąžinimo metodą;
- ar reikės keisti kredito sutartį;
- ar taikomas sutarties keitimo mokestis;
- kaip pasikeistų mėnesinės įmokos;
- ar keistųsi bendra per likusį laikotarpį mokamų palūkanų suma.
Svarbu suprasti, kad vien grąžinimo metodo pakeitimas nebūtinai sumažins bendrą paskolos kainą. Rezultatas priklausys nuo likusios paskolos sumos, termino, palūkanų ir naujo mokėjimo grafiko.
Jeigu dabartinės įmokos tapo per didelės, verta įvertinti ir kitus sprendimus: paskolos termino keitimą, refinansavimą ar papildomą dalies paskolos grąžinimą.
Ar verta rinktis anuitetą ir papildomai grąžinti paskolą anksčiau laiko?
Kai kurie paskolos gavėjai pasirenka anuitetinį metodą dėl mažesnių pradinio laikotarpio įmokų, tačiau papildomai grąžina dalį paskolos, kai turi laisvų lėšų.
Tai gali būti vienas iš būdų derinti mažesnę pradinę finansinę naštą su greitesniu paskolos likučio mažinimu.
Pavyzdžiui, jeigu kas mėnesį mokate anuiteto įmoką ir kartą per metus papildomai grąžinate 1 000 Eur pagrindinės paskolos, ateityje gali sumažėti palūkanų išlaidos. Tikslus rezultatas priklausys nuo banko taikomos tvarkos ir to, ar po dalinio grąžinimo trumpinamas paskolos terminas, ar mažinama mėnesinė įmoka.
Prieš atliekant papildomą mokėjimą svarbu išsiaiškinti, kokios sąlygos taikomos jūsų sutarčiai. Lietuvos bankas nurodo, kad būsto kreditą ar jo dalį galima grąžinti anksčiau laiko, o kompensacijos taikymas priklauso nuo konkrečių aplinkybių ir palūkanų normos keitimo dienos.
Taip pat verta pasilikti pakankamą finansinį rezervą. Visų santaupų skyrimas paskolai grąžinti gali būti rizikingas, jei netikėtai prireiktų pinigų. Plačiau apie tai skaitykite straipsnyje Ar verta naudoti santaupas paskolai grąžinti, ar geriau laikyti indėlyje?.
Kaip pačiam palyginti anuitetinį ir linijinį grąžinimą?
Prieš pasirinkdami paskolos grąžinimo būdą, palyginkite ne tik pirmąją įmoką, bet ir bendrą sumokamų palūkanų sumą, paskolos likutį po 5 ar 10 metų bei tai, kiek pinigų liks kasdienėms išlaidoms.
Tam galite naudoti Lietuvos banko būsto paskolų skaičiuoklę. Joje galima pasirinkti anuitetinį arba linijinį metodą ir palyginti skirtingus paskolos pasiūlymus.
Skaičiuoklė: https://www.lb.lt/busto-paskolos-skaiciuokle
Atkreipkite dėmesį, kad skaičiuoklėje pateikiami rezultatai yra preliminarūs. Jeigu palūkanų norma kinta, tikrosios įmokos ir bendra palūkanų suma per visą paskolos laikotarpį gali skirtis nuo pradinio skaičiavimo.
Dažniausios klaidos renkantis paskolos grąžinimo būdą
1. Vertinama tik pirmoji mėnesio įmoka. Mažesnė pradinė įmoka nebūtinai reiškia pigesnę paskolą. Reikia palyginti ir bendrą palūkanų sumą.
2. Neįvertinamas finansinis rezervas. Pasirinkus linijinį metodą, didesnės pirmosios įmokos gali sumažinti galimybes kaupti santaupas.
3. Manoma, kad anuiteto įmoka niekada nesikeis. Kintamųjų palūkanų atveju įmoka gali būti perskaičiuojama pasikeitus EURIBOR ar kitoms sutartyje numatytoms sąlygoms.
4. Neatsižvelgiama į ateities planus. Šeimos pagausėjimas, darbo pakeitimas, pajamų sumažėjimas ar kitos išlaidos gali pakeisti tai, kuris metodas yra patogesnis.
5. Sprendimas priimamas nepalyginus bankų pasiūlymų. Vien grąžinimo metodas neparodo visos paskolos kainos. Reikia vertinti ir maržą, bendrą kredito kainos metinę normą, mokesčius bei kitas sąlygas.
Anuitetas ar linijinis – kurį paskolos grąžinimo būdą rinktis?
Jeigu svarbiausia mažesnė pradinė mėnesio įmoka ir patogesnis šeimos biudžeto planavimas, dažniausiai verta svarstyti anuitetinį paskolos grąžinimą. Jis gali suteikti daugiau finansinio lankstumo pirmaisiais metais, kai būsto įsigijimas dažnai pareikalauja ir kitų didelių išlaidų.
Jeigu turite pakankamai stabilių pajamų, finansinį rezervą ir galite sau leisti didesnes pradines įmokas, linijinis metodas gali būti finansiškai naudingesnis. Esant vienodai paskolos sumai, terminui ir nekintančiai palūkanų normai, jis paprastai leidžia sumokėti mažiau palūkanų.
Trumpai:
- Rinkitės anuitetą, jeigu jums svarbiau mažesnė pradinė įmoka ir stabilesnis biudžeto planavimas.
- Rinkitės linijinį metodą, jeigu galite mokėti daugiau pradžioje ir siekiate sumažinti bendrą palūkanų sumą.
- Jei abejojate, palyginkite abu variantus pagal savo pajamas, išlaidas, finansinį rezervą ir ilgalaikius planus.
Geriausias paskolos grąžinimo būdas nėra tas, kuris vien skaičiuoklėje atrodo pigiausias. Tai toks būdas, kurį galėsite patogiai vykdyti visą paskolos laikotarpį, išlaikydami pakankamą finansinį saugumą.