Straipsnio turinysPereikite prie aktualiausios temos
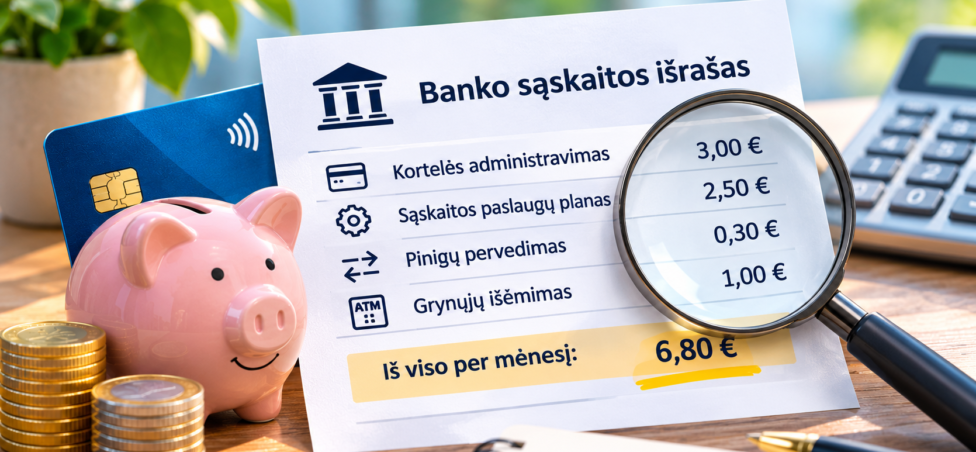
Banko paslaugų mokesčiai – tai išlaidos, kurias patiriame už banko sąskaitos tvarkymą, mokėjimo korteles, pinigų pervedimus, grynųjų išėmimą ir kitas finansines operacijas. Nors atskiras mokestis dažnai atrodo nereikšmingas, per metus net kelių eurų mėnesinės išlaidos gali sudaryti nemažą sumą.
Pavyzdžiui, jeigu už banko paslaugas mokate 6 eurus per mėnesį, per metus išleidžiate 72 eurus. Jeigu turite kelias mokėjimo korteles, naudojatės mokamais pervedimais arba dažnai išsiimate grynųjų, bendra suma gali būti dar didesnė.
Vis dėlto ne kiekvienas banko mokestis yra nereikalingas. Kartais mokamas paslaugų planas gali būti ekonomiškesnis nei atskirai apmokestinamos operacijos.
Todėl svarbiausia ne ieškoti banko, kuris reklamuoja mažiausią mėnesinį mokestį, o išsiaiškinti, kiek iš tikrųjų kainuoja jūsų naudojamos banko paslaugos ir už ką galima mokėti mažiau.
Kokius banko paslaugų mokesčius mokame dažniausiai?
Bankų taikomi įkainiai priklauso nuo finansų įstaigos, pasirinkto paslaugų plano ir atliekamų operacijų.
Dažniausiai gyventojai susiduria su sąskaitos administravimo, kortelių, pervedimų, grynųjų pinigų ir valiutos keitimo mokesčiais.
Banko sąskaitos administravimo mokestis
Daugelis bankų siūlo mėnesinius paslaugų planus. Už nustatytą mokestį klientas gauna tam tikrą paslaugų rinkinį: mokėjimo sąskaitą, kortelę, pervedimus ir galimybę išsiimti nustatytą grynųjų pinigų sumą.
Pavyzdžiui, jeigu už sąskaitos planą mokate 3 eurus per mėnesį, per metus išleidžiate 36 eurus.
Tai nebūtinai blogas pasirinkimas, jeigu į kainą įtrauktos visos jums reikalingos paslaugos.
Tačiau jeigu turite dvi ar tris banko sąskaitas, už kurias mokate atskirai, verta patikrinti, ar visos jos reikalingos.
Nenaudojama sąskaita gali kainuoti net tada, kai joje nevykdote jokių operacijų.
Debeto ir kredito kortelių administravimo mokesčiai
Mokėjimo kortelė gali turėti mėnesinį arba metinį administravimo mokestį. Kai kuriuose planuose jis jau įtrauktas į bendrą paslaugų kainą.
Papildomai gali kainuoti kortelės išdavimas, pakeitimas, skubus pristatymas arba tam tikros operacijos.
Ypač svarbu atkreipti dėmesį į kredito korteles.
Kredito kortelė gali suteikti kelionių draudimą, kredito limitą ar kitas papildomas paslaugas, tačiau už jas gali tekti mokėti net tada, kai kortele beveik nesinaudojate.
Be to, panaudojus kredito limitą gali atsirasti palūkanų išlaidų.
Jeigu nežinote, ar jums apskritai reikalinga kredito kortelė, rekomenduojame perskaityti mūsų straipsnį „Debeto ar kredito kortelė: kuo skiriasi, kiek kainuoja ir kurią rinktis?“. Jame išsamiai aptariame abiejų kortelių privalumus, trūkumus, mokesčius ir kredito limito poveikį finansiniams įsipareigojimams.
Pinigų pervedimo mokesčiai
Ne visi banko pervedimai kainuoja vienodai.
Įprasti elektroniniai pervedimai eurais SEPA erdvėje dažnai įtraukiami į paslaugų planą. Tačiau papildomai gali kainuoti tam tikros operacijos banko skyriuje, pervedimai kita valiuta arba tarptautiniai mokėjimai už SEPA erdvės ribų.
Jeigu reguliariai pervedate pinigus į užsienį, verta patikrinti ne tik banko komisinį mokestį, bet ir taikomą valiutos kursą.
Kartais paslauga reklamuojama kaip nebrangi, tačiau realią išlaidų dalį sudaro valiutos konvertavimas.
Grynųjų pinigų išėmimo mokesčiai
Dalis bankų suteikia galimybę per mėnesį nemokamai išsiimti nustatytą grynųjų pinigų sumą.
Viršijus limitą arba naudojantis tam tikrais bankomatais, gali būti taikomas papildomas mokestis.
Pavyzdžiui, jeigu už grynųjų išėmimą tris kartus per mėnesį sumokate po 1 eurą, per metus susidaro 36 eurai.
Tai tik iliustracinis pavyzdys, tačiau jis parodo, kaip nedideli pasikartojantys mokesčiai didina bendras išlaidas.
Prieš išsiimdami grynuosius užsienyje, taip pat patikrinkite, ar papildomo mokesčio netaiko bankomato operatorius.
Valiutos keitimo mokesčiai
Atsiskaitant užsienio valiuta gali būti taikomas valiutos keitimo mokestis arba mažiau palankus kursas.
Pavyzdžiui, perkant internetu iš užsienio parduotuvės galutinė eurais nurašyta suma gali skirtis nuo tos, kurios tikėjotės pagal viešai skelbiamą valiutos kursą.
Jeigu dažnai keliaujate ar perkate užsienio elektroninėse parduotuvėse, verta palyginti bankų taikomas valiutos konvertavimo sąlygas.
Kiek iš tikrųjų kainuoja banko paslaugos per metus?
Daugelis žmonių žino, kiek moka už mobilųjį ryšį ar internetą, tačiau negalėtų tiksliai pasakyti, kiek per metus išleidžia banko paslaugoms.
Pažvelkime į hipotetinį pavyzdį.
| Banko paslauga | Mėnesio išlaidos | Metinės išlaidos |
|---|---|---|
| Sąskaitos paslaugų planas | 3 € | 36 € |
| Papildoma mokėjimo kortelė | 2 € | 24 € |
| Mokami pervedimai | 1,50 € | 18 € |
| Grynųjų išėmimo mokesčiai | 2 € | 24 € |
| Iš viso | 8,50 € | 102 € |
Jeigu pakeitus planą ir atsisakius nereikalingų paslaugų išlaidos sumažėtų iki 3 eurų per mėnesį, per metus sumokėtumėte 36 eurus.
Metinis sutaupymas būtų 66 eurai.
Tai nėra konkretaus banko pasiūlymas ar garantuotas sutaupymas. Tikrasis rezultatas priklausys nuo jūsų naudojamų paslaugų ir pasirinkto kainyno.
Tačiau būtent tokie skaičiavimai leidžia objektyviai įvertinti, ar dabartinis banko planas jums tinkamas.
Kas yra pagrindinės mokėjimo sąskaitos krepšelis?
Lietuvoje vartotojams prieinama teisės aktuose reglamentuojama pagrindinės mokėjimo sąskaitos paslauga.
Jos tikslas – sudaryti galimybę naudotis svarbiausiomis kasdienėmis mokėjimo paslaugomis už ribojamą mėnesinį mokestį.
Nuo 2025 m. nustatyta maksimali pagrindinės mokėjimo sąskaitos krepšelio kaina buvo 1 euras per mėnesį, o nepasiturintiems gyventojams – 0,50 euro. Prieš pasirinkdami šią paslaugą patikrinkite tuo metu galiojančias ribas ir sąlygas Lietuvos banko svetainėje.
Į krepšelį įtraukiamos pagrindinės sąskaitos ir mokėjimo paslaugos, įskaitant nustatytą pervedimų bei grynųjų pinigų išėmimo apimtį.
Tačiau svarbu suprasti, kad toks krepšelis nereiškia neribotų nemokamų operacijų.
Viršijus įtrauktas paslaugų apimtis arba naudojantis papildomomis paslaugomis, gali atsirasti atskirų mokesčių.
Oficialią informaciją apie krepšelį, jo apimtį ir galiojančias sąlygas galima rasti Lietuvos banko svetainėje.
Ar banko paslaugų planas visada apsimoka?
Ne. Viskas priklauso nuo to, kaip naudojatės sąskaita.
Tarkime, vienas žmogus per mėnesį atlieka 20 pervedimų, dažnai atsiskaito kortele ir reguliariai išsiima grynųjų pinigų.
Jam paslaugų planas, į kurį įtrauktos šios operacijos, gali būti ekonomiškesnis.
Kitas žmogus turi papildomą sąskaitą, kurioje tik laiko nedidelį rezervą ir beveik nevykdo operacijų.
Tokiu atveju mokamas paslaugų planas gali būti nereikalingas, jeigu yra pigesnė alternatyva.
Todėl verta lyginti ne tik mėnesinę kainą, bet ir į ją įtrauktų paslaugų apimtį.
Kaip sumažinti banko paslaugų mokesčius? 7 praktiniai būdai
1. Patikrinkite, kiek sumokėjote per metus
Pirmasis žingsnis – peržiūrėti banko išrašą arba metinę komisinio atlyginimo ataskaitą.
Joje galima matyti, kiek išleidote už su mokėjimo sąskaita susijusias paslaugas.
Svarbu atskirti reguliarius mokesčius nuo vienkartinių išlaidų.
Pavyzdžiui, mokestis už prarastos kortelės pakeitimą nėra tas pats, kas kiekvieną mėnesį taikomas kortelės administravimo mokestis.
2. Atsisakykite nereikalingų kortelių
Jeigu turite kelias mokėjimo korteles, patikrinkite, ar kiekviena jų suteikia realią naudą.
Galbūt turite kredito kortelę su kelionių draudimu, nors keliaujate retai ir jau naudojatės atskiru draudimu.
Tokiu atveju verta palyginti papildomų paslaugų vertę su kortelės administravimo išlaidomis.
Prieš uždarydami kredito kortelę, nepamirškite patikrinti, ar nėra negrąžintos skolos ir kitų sutartinių įsipareigojimų.
3. Pasirinkite tinkamesnį sąskaitos planą
Bankų paslaugų planai skiriasi.
Vienuose gali būti daugiau nemokamų pervedimų, kituose – palankesnės grynųjų pinigų išėmimo sąlygos.
Jeigu pasikeitė jūsų įpročiai, verta iš naujo įvertinti ir pasirinktą planą.
Pavyzdžiui, jei anksčiau dažnai naudojotės grynaisiais, bet dabar beveik visur atsiskaitote kortele, jums gali nebereikėti plano su dideliu grynųjų išėmimo limitu.
4. Venkite nereikalingų mokamų operacijų
Kai kurių bankų klientams papildomai gali kainuoti operacijos skyriuje, popieriniai išrašai ar tam tikros skubios paslaugos.
Jeigu tas pačias operacijas galima saugiai atlikti internetu už mažesnę kainą, verta apsvarstyti tokią galimybę.
Tačiau nereikėtų aukoti saugumo vien dėl mažesnio mokesčio.
5. Palyginkite grynųjų išėmimo sąlygas
Jeigu grynuosius išsiimate reguliariai, patikrinkite mėnesinį nemokamą limitą ir bankomatų tinklą.
Kartais užtenka naudotis kitu bankomatu, kad išvengtumėte papildomo mokesčio.
Taip pat verta įvertinti, ar banko planas atitinka įprastą išsiimamų grynųjų sumą.
6. Patikrinkite valiutos keitimo išlaidas
Jeigu perkate užsienio parduotuvėse ar keliaujate, valiutos keitimo išlaidos gali būti svarbesnės už mėnesinį kortelės mokestį.
Palyginkite, kokį kursą ir papildomus mokesčius taiko jūsų bankas.
Taip pat atkreipkite dėmesį, ar prekybininkas nesiūlo valiutos konvertavimo savo kursu, kuris gali būti mažiau palankus.
7. Palyginkite kitus bankus, bet neskubėkite keisti
Mažesnis mėnesinis mokestis ne visada reiškia pigesnes paslaugas.
Vienas bankas gali pasiūlyti pigesnį planą, tačiau taikyti didesnius mokesčius už jums svarbias operacijas.
Todėl pirmiausia palyginkite bendrą metinę kainą.
Jeigu dabartinis bankas turi jums tinkamą pigesnį planą, jo keitimas gali būti paprastesnis sprendimas nei visų finansinių paslaugų perkėlimas į kitą įstaigą.
Ar verta turėti sąskaitas keliuose bankuose?
Kartais taip.
Papildoma sąskaita gali būti naudinga kaip atsarginis mokėjimo būdas, kelionėms ar santaupoms atskirti nuo kasdienių išlaidų.
Tačiau kelios sąskaitos nebūtinai reiškia geresnį finansų valdymą.
Jeigu už kiekvieną sąskaitą mokate administravimo mokestį, bendros išlaidos gali didėti.
Pavyzdžiui, trys sąskaitos, kurių kiekviena kainuoja po 2 eurus per mėnesį, per metus atsieina 72 eurus.
Todėl verta aiškiai įvardyti kiekvienos sąskaitos paskirtį.
Jeigu vieną sąskaitą naudojate santaupoms, svarbu palyginti jos sąlygas su taupomosios sąskaitos ar indėlio galimybėmis.
Kada banko mokesčių taupymas gali būti klaidingas sprendimas?
Pigiausias planas ne visada yra geriausias.
Pavyzdžiui, jeigu dėl kelių eurų sutaupymo atsisakote jums reikalingų paslaugų ir vėliau už kiekvieną operaciją mokate atskirai, bendros išlaidos gali padidėti.
Panašiai ir su kredito kortelėmis: mokamas produktas gali būti racionalus, jeigu jo teikiama nauda yra didesnė už išlaidas.
Tačiau ši nauda turi būti reali, o ne vien reklamuojama.
Todėl rekomenduojama vertinti ne atskiro mokesčio dydį, o bendrą paslaugų kainą ir faktinį naudojimą.
Kaip banko mokesčių mažinimą susieti su asmeniniu biudžetu?
Banko paslaugų mokesčiai dažnai yra viena mažiausiai pastebimų mėnesio išlaidų kategorijų.
Jie automatiškai nuskaičiuojami nuo sąskaitos, todėl žmogus gali net nepastebėti, kiek per metus išleidžia.
Vis dėlto vien banko mokesčių sumažinimas neišspręs didesnių finansinių problemų, jeigu išlaidos nuolat viršija pajamas.
Todėl šiuos mokesčius verta peržiūrėti kartu su kitomis reguliariomis išlaidomis.
Pavyzdžiui, jeigu turite santaupų ir paskolą, gali būti naudinga perskaityti mūsų straipsnį „Ar verta naudoti santaupas paskolai grąžinti, ar geriau laikyti indėlyje?“.
Jame nagrinėjame, kaip palyginti paskolos palūkanų išlaidas su santaupų laikymo grąža ir kodėl svarbu išsaugoti finansinį rezervą.
Banko mokesčių mažinimas gali būti nedidelis, bet naudingas pirmasis žingsnis siekiant geresnės kasdienių finansų kontrolės.
Ką daryti, jeigu bankas nuskaičiavo neaiškų mokestį?
Jeigu sąskaitos išraše pastebėjote nesuprantamą mokestį, pirmiausia patikrinkite operacijos aprašymą ir banko kainyną.
Jeigu mokestis susijęs su kortele, patikrinkite, ar jis nėra numatytas kortelės sutartyje.
Jeigu mokestis taikytas už pervedimą, įsitikinkite, kad operacija pateko į jūsų plano nemokamų paslaugų apimtį.
Jeigu paaiškinimo nerandate, kreipkitės į banką ir paprašykite nurodyti mokesčio taikymo pagrindą.
Jeigu manote, kad mokestis apskaičiuotas neteisingai, galite pateikti oficialią pretenziją. Neišsprendus ginčo su finansinių paslaugų teikėju, tam tikrais atvejais galima kreiptis į Lietuvos banką dėl vartojimo ginčo nagrinėjimo.
Dažniausiai užduodami klausimai (DUK)
Už ką bankas kiekvieną mėnesį nuskaičiuoja mokestį?
Bankas gali taikyti mokestį už sąskaitos administravimą, paslaugų planą, kortelės aptarnavimą ar kitas sutartyje numatytas paslaugas. Mokesčio paskirtį galima patikrinti sąskaitos išraše ir banko kainyne.
Ar galima sumažinti banko sąskaitos administravimo mokestį?
Taip. Verta palyginti kitus paslaugų planus, įvertinti pagrindinės mokėjimo sąskaitos krepšelį ir patikrinti, ar neturite nereikalingų mokamų sąskaitų.
Kas yra pagrindinės mokėjimo sąskaitos krepšelis?
Tai reglamentuojama paslauga, apimanti svarbiausias kasdienes mokėjimo operacijas už ribojamą mėnesinį mokestį. Įtrauktų operacijų skaičius ir kitos sąlygos nustatytos teisės aktuose.
Ar bankas gali imti mokestį už nenaudojamą sąskaitą?
Taip, jeigu pagal sutartį sąskaitai taikomas administravimo ar paslaugų plano mokestis. Nenaudojamą sąskaitą verta peržiūrėti ir prireikus uždaryti.
Ar galima nemokamai išsiimti grynųjų pinigų?
Taip, jeigu tai numatyta jūsų banko paslaugų plane. Svarbu patikrinti nemokamą mėnesio limitą ir bankomatų tinklą, kuriame galioja tokios sąlygos.
Kaip sužinoti, kiek banko mokesčių sumokėjau per metus?
Peržiūrėkite banko sąskaitos išrašą ir metinę komisinio atlyginimo ataskaitą. Joje pateikiami mokesčiai už su mokėjimo sąskaita susijusias paslaugas.
Ar verta keisti banką dėl mažesnių mokesčių?
Verta palyginti bendras metines išlaidas, tačiau banko keitimas ne visada būtinas. Kartais pakanka pasirinkti pigesnį planą dabartiniame banke.
Ką daryti, jeigu bankas pritaikė nepagrįstą mokestį?
Patikrinkite sutartį ir galiojantį kainyną, tada kreipkitės į banką dėl paaiškinimo. Jei manote, kad mokestis apskaičiuotas neteisingai, galite pateikti oficialią pretenziją.
Kaip mokėti mažiau už banko paslaugas?
Banko paslaugų mokesčius verta peržiūrėti bent kartą per metus, nes net nedidelės pasikartojančios išlaidos ilgainiui sudaro reikšmingą sumą.
Pirmiausia išsiaiškinkite, kiek mokate už sąskaitą, korteles, pervedimus ir grynųjų pinigų operacijas. Tuomet palyginkite dabartinį planą su kitomis galimybėmis.
Ypač verta patikrinti, ar jums tinka pagrindinės mokėjimo sąskaitos krepšelis, ar neturite nereikalingų kortelių ir ar nemokate už paslaugas, kuriomis nesinaudojate.
Geriausias pasirinkimas nebūtinai yra bankas, kuris reklamuoja mažiausią kainą. Svarbiausia, kad bendros išlaidos atitiktų jūsų realius finansinius poreikius.
Straipsnis yra informacinio pobūdžio. Konkretūs bankų įkainiai ir mokėjimo paslaugų sąlygos gali keistis, todėl prieš priimdami sprendimą patikrinkite aktualų paslaugų teikėjo kainyną.