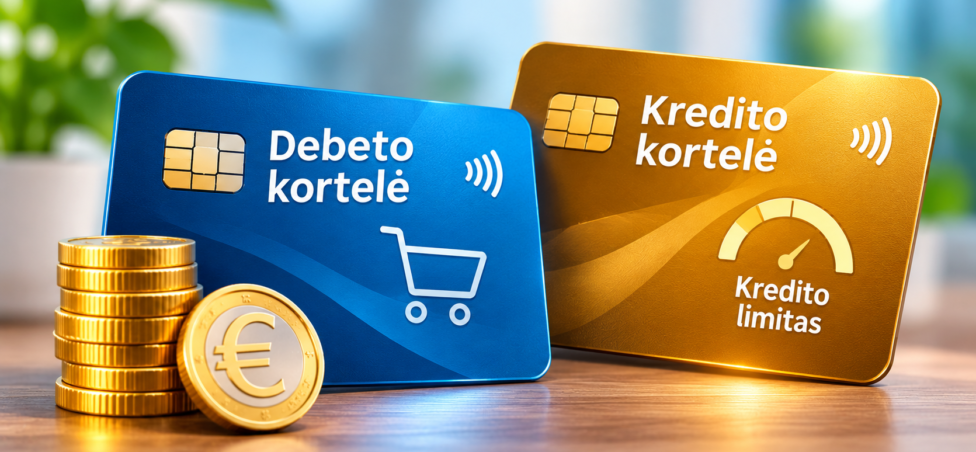
Pagrindinis debeto ir kredito kortelės skirtumas – kieno pinigus naudojate atsiskaitydami. Debeto kortele paprastai leidžiate savo banko sąskaitoje turimas lėšas, o kredito kortele galite naudotis banko suteiktu kredito limitu, kurį vėliau turite grąžinti.
Kasdieniams pirkiniams daugeliui žmonių pakanka debeto kortelės. Kredito kortelė gali būti naudinga keliaujant, rezervuojant automobilį ar naudojantis papildomomis paslaugomis, tačiau netinkamai valdoma ji tampa dar vienu finansiniu įsipareigojimu.
Todėl renkantis svarbu suprasti ne tik kortelių funkcijas, bet ir jų kainą, palūkanų skaičiavimą, galimus mokesčius bei poveikį kreditingumui.
Kas yra debeto kortelė ir kaip ji veikia?
Debeto kortelė – tai mokėjimo kortelė, paprastai susieta su jūsų banko mokėjimo sąskaita. Atsiskaitydami parduotuvėje, internete ar išsiimdami grynuosius pinigus naudojate savo sąskaitoje esančias lėšas.
Pavyzdžiui, jeigu sąskaitoje turite 800 eurų, o parduotuvėje išleidžiate 120 eurų, jūsų likutis sumažėja iki 680 eurų.
Įprastai debeto kortelė nesuteikia galimybės išleisti daugiau, nei turite. Tačiau išimčių gali būti, pavyzdžiui, kai sąskaitai suteiktas kredito limitas arba dėl tam tikrų operacijų ypatumų susidaro neigiamas likutis.
Debeto kortelė patogi kasdienėms išlaidoms, nes leidžia lengviau kontroliuoti savo biudžetą.
Jos privalumai:
- Paprastai nėra skolinimosi palūkanų.
- Galima atsiskaityti parduotuvėse ir internetu.
- Patogu stebėti išlaidas mobiliojoje banko programėlėje.
- Dažnai mažesni administravimo mokesčiai nei kredito kortelės.
- Nereikia skolintis vien tam, kad galėtumėte atlikti kasdienį mokėjimą.
Tačiau debeto kortelė savaime neišsprendžia finansinės drausmės problemų. Jei žmogus nuolat išleidžia visą atlyginimą, verta peržiūrėti ne kortelės tipą, o savo išlaidų įpročius.
Pavyzdžiui, straipsnyje „Ar verta naudoti santaupas paskolai grąžinti, ar geriau laikyti indėlyje?“ nagrinėjame, kodėl svarbu išsaugoti finansinį rezervą ir atsakingai planuoti pinigų naudojimą.
Kas yra kredito kortelė?
Kredito kortelė – tai mokėjimo kortelė, su kuria gali būti suteikiamas kredito limitas.
Pavyzdžiui, bankas suteikia 2 000 eurų limitą. Tai nereiškia, kad jūsų sąskaitoje atsirado papildomų nuosavų santaupų.
Ši suma yra finansavimas, kuriuo galite pasinaudoti pagal sutartyje nustatytas sąlygas.
Jeigu kredito kortele sumokate 500 eurų už pirkinį, panaudojate 500 eurų kredito limito. Šiuos pinigus reikės grąžinti.
Kai kurių kredito kortelių sutartyse numatytas laikotarpis, per kurį grąžinus visą tinkamų operacijų skolą palūkanos neskaičiuojamos.
Tačiau jei skola negrąžinama nustatyta tvarka, gali būti taikomos palūkanos ir kiti mokesčiai.
Svarbu: kredito kortelės limitas nėra papildomos pajamos. Tai galimybė pasiskolinti, kurią būtina valdyti taip pat atsakingai kaip ir kitus kreditus.
Debeto ir kredito kortelės skirtumai: palyginimo lentelė
| Kriterijus | Debeto kortelė | Kredito kortelė |
|---|---|---|
| Naudojami pinigai | Paprastai nuosavos lėšos | Galima naudoti suteiktą kreditą |
| Kredito limitas | Paprastai nėra | Gali būti suteikiamas |
| Palūkanos | Įprastai netaikomos atsiskaitymams savo lėšomis | Gali būti taikomos panaudotam kreditui |
| Mėnesiniai mokesčiai | Priklauso nuo banko plano | Dažnai didesni |
| Kreditingumo vertinimas | Paprastai nereikalingas vien debeto kortelei | Reikalingas suteikiant kreditą |
| Kelionių draudimas | Priklauso nuo kortelės | Gali būti įtrauktas |
| Automobilio nuoma | Priklauso nuo nuomos bendrovės | Kai kuriais atvejais patogesnė |
| Skolos rizika | Paprastai maža | Atsiranda naudojant kredito limitą |
Nėra vienos visiems geriausios kortelės. Sprendimą lemia jūsų finansiniai įpročiai ir konkrečios banko sąlygos.
Kiek kainuoja debeto ir kredito kortelė?
Kortelės kaina priklauso nuo banko, pasirinkto paslaugų plano ir papildomų funkcijų.
Debeto kortelei gali būti taikomas mėnesinis administravimo mokestis, kortelės išdavimo ar pakeitimo mokestis, grynųjų pinigų išėmimo ir valiutos keitimo įkainiai.
Kredito kortelės atveju prie šių išlaidų gali prisidėti kredito palūkanos ir kiti su kreditu susiję mokesčiai.
Pavyzdžiui, jeigu kredito kortelės administravimas kainuotų 3 eurus per mėnesį, vien šis mokestis per metus sudarytų:
3 € × 12 mėn. = 36 €
Jeigu kortele nesinaudojate arba jos papildomos naudos jums nereikalingos, net ir nedidelis mėnesinis mokestis gali būti nepagrįsta išlaida.
Lygindami kredito korteles atkreipkite dėmesį ne tik į nominalią palūkanų normą, bet ir į bendrą vartojimo kredito kainą, sutarties mokesčius ir grąžinimo sąlygas.
Kaip veikia kredito kortelės laikotarpis be palūkanų?
Kai kurios kredito kortelės suteikia vadinamąjį lengvatinį laikotarpį, per kurį tinkamų pirkinių skolą galima grąžinti nemokant palūkanų.
Tačiau čia svarbios trys sąlygos.
Pirma, lengvatinis laikotarpis nebūtinai skaičiuojamas vienodai nuo kiekvieno pirkinio datos.
Antra, dažnai būtina grąžinti visą nustatytą skolą iki mokėjimo termino. Minimalios įmokos sumokėjimas nebūtinai apsaugo nuo palūkanų.
Trečia, lengvatinis laikotarpis gali būti netaikomas grynųjų pinigų išėmimui, pinigų pervedimams ar kitoms operacijoms.
Todėl prieš naudojantis kredito kortele būtina išsiaiškinti, kokioms operacijoms taikomos palankesnės sąlygos.
Praktinis pavyzdys: kiek kainuoja negrąžinta kredito kortelės skola?
Tarkime, žmogus panaudoja 1 000 eurų kredito kortelės limito.
Sutartyje numatyta 18 % metinė palūkanų norma, o panaudota suma negrąžinama per lengvatinį laikotarpį.
Supaprastintai skaičiuojant, jei 1 000 eurų skolos likutis išliktų nepakitęs 30 dienų:
1 000 € × 18 % × 30 / 365 = 14,79 €
Taigi per 30 dienų susidarytų maždaug 14,79 euro palūkanų.
Tai tik iliustracinis pavyzdys, o ne realus banko pasiūlymas. Tikrosios palūkanos priklausytų nuo sutarties, jų skaičiavimo pradžios, mokėjimų ir papildomų mokesčių.
Jeigu skola negrąžinama ilgą laiką, bendra kredito kaina gali tapti reikšminga.
Ar kredito kortelė gali pakenkti gaunant būsto paskolą?
Tai vienas svarbiausių klausimų, kurį dažnai pamiršta kredito kortelės naudotojai.
Suteiktas kredito kortelės limitas gali būti vertinamas kaip finansinis įsipareigojimas net ir tada, kai šiuo metu juo nesinaudojate.
Tačiau tai nereiškia, kad kiekvienas bankas automatiškai visą kredito limitą laikys panaudota skola.
Vertinimo metodika gali skirtis. Kreditorius gali atsižvelgti į turimą limitą, panaudotą sumą, sutartyje numatytus mokėjimus ir kitus duomenis.
Pavyzdžiui, žmogus gauna 1 700 eurų mėnesinių pajamų ir turi 3 000 eurų kredito kortelės limitą.
Net jeigu kortelės skola šiuo metu lygi nuliui, bankas gali įvertinti galimybę, kad klientas šiuo limitu pasinaudos.
Todėl prieš teikiant paraišką būsto paskolai verta pasitikrinti visus aktyvius kredito limitus ir įsipareigojimus.
Jeigu jau turite kelis kreditus ir kredito kortelės skolą, verta susipažinti su mūsų straipsniu „Kelių paskolų sujungimas: kada verta refinansuoti?“. Jame paaiškiname, kada kelių įsipareigojimų pakeitimas viena paskola gali būti racionalus, o kada toks sprendimas tik padidina bendrą skolinimosi kainą.
Ar kredito kortelė būtina keliaujant?
Nebūtinai, tačiau tam tikrose situacijose ji gali būti naudinga.
Pavyzdžiui, kai kurios automobilių nuomos bendrovės reikalauja kredito kortelės užstatui rezervuoti.
Tačiau kitos priima ir debeto korteles, kartais taikydamos papildomas sąlygas.
Viešbučių rezervacijoms taip pat gali būti naudojamos abiejų tipų kortelės, tačiau svarbu patikrinti konkretaus paslaugų teikėjo reikalavimus.
Kredito kortelė gali suteikti papildomų naudų, tokių kaip kelionių draudimas, pirkinių apsauga ar pagalbos paslaugos.
Vis dėlto tokios naudos priklauso nuo kortelės produkto. Ne kiekviena kredito kortelė automatiškai suteikia kelionių draudimą, o draudimo apsauga gali turėti išimčių.
Jeigu kelionėms svarstote skolintis, pirmiausia įvertinkite, ar papildomos išlaidos nesukels finansinės įtampos. Kortelės limitas neturėtų tapti pagrindiniu kelionės finansavimo planu.
Kuri kortelė saugesnė atsiskaitant internetu?
Tiek debeto, tiek kredito kortelės gali būti saugios, jeigu jas išdavęs paslaugų teikėjas taiko tinkamas apsaugos priemones, o naudotojas laikosi saugumo rekomendacijų.
Abi kortelių rūšys gali turėti mokėjimų patvirtinimą, operacijų pranešimus, laikiną kortelės blokavimą ir galimybę ginčyti tam tikras operacijas.
Todėl neteisinga teigti, kad kredito kortelė visais atvejais yra saugesnė už debeto kortelę.
Svarbiau naudotis oficialiomis svetainėmis, neatskleisti prisijungimo duomenų ir atidžiai tikrinti mokėjimų patvirtinimus.
Ypač svarbu nepasiduoti telefoniniam spaudimui.
Apie tai, kaip sukčiai apsimeta finansų įstaigų darbuotojais ir bando išvilioti duomenis, skaitykite straipsnyje „Finansiniai sukčiai: skambučiai dėl paskolų“.
Jeigu pastebėjote nepažįstamą operaciją, nedelsdami susisiekite su kortelės išdavėju.
Kada geriau rinktis debeto kortelę?
Debeto kortelė dažniausiai racionalesnis pasirinkimas, kai pagrindinis tikslas yra kasdieniai atsiskaitymai ir aiški išlaidų kontrolė.
Ji ypač tinka, jeigu:
- Nenorite turėti papildomo kredito limito.
- Siekiate išleisti tik turimus pinigus.
- Kortelę daugiausia naudojate maistui, transportui ir kitoms kasdienėms išlaidoms.
- Nenorite mokėti už papildomas paslaugas, kuriomis nesinaudojate.
- Stengiatės mažinti esamus finansinius įsipareigojimus.
Jeigu turite finansinį rezervą ir nenumatytoms išlaidoms galite naudoti santaupas, kredito kortelė gali būti visai nereikalinga.
Kada kredito kortelė gali būti naudingesnė?
Kredito kortelė gali būti racionalus pasirinkimas, jeigu reguliariai naudojatės jos papildomomis paslaugomis ir galite patikimai kontroliuoti skolą.
Pavyzdžiui, dažnai keliaujantis žmogus gali gauti realios naudos iš kortelės, kuriai taikomos tinkamos kelionių draudimo sąlygos.
Kitas žmogus gali naudoti kredito kortelę pirkiniams ir visą panaudotą sumą automatiškai grąžinti iki termino.
Tačiau jei nuolat grąžinama tik minimali suma, kredito kortelė gali tapti brangiu skolinimosi būdu.
Kredito kortelę verta rinktis dėl konkrečios naudos, o ne vien todėl, kad bankas siūlo didesnį limitą.
5 klaidos, dėl kurių kredito kortelė kainuoja daugiau
1. Kredito limitas laikomas papildomu atlyginimu
Jeigu kiekvieną mėnesį išleidžiate daugiau, nei uždirbate, kredito kortelė neišspręs pajamų ir išlaidų disbalanso.
2. Mokama tik minimali įmoka
Minimali įmoka gali padėti išvengti sutarties pažeidimo, tačiau likusiai skolai gali būti skaičiuojamos palūkanos.
3. Grynieji pinigai išimami nepatikrinus įkainių
Grynųjų pinigų išėmimui kredito kortele gali būti taikomos kitokios sąlygos nei atsiskaitymui už pirkinius.
4. Neįvertinamas mėnesinis kortelės mokestis
Papildomos paslaugos turi vertę tik tada, kai jomis iš tikrųjų naudojatės.
5. Kredito kortelės skola dengiama nauja paskola be skaičiavimų
Kartais refinansavimas gali sumažinti kredito kainą, tačiau naujos paskolos terminas ir mokesčiai gali panaikinti naudą.
Jeigu svarstote sujungti kelis įsipareigojimus, pirmiausia palyginkite bendrą grąžintiną sumą, o ne vien mėnesio įmoką.
Ką patikrinti prieš užsisakant kredito kortelę?
Prieš pasirašydami sutartį išsiaiškinkite:
- Koks kredito limitas suteikiamas?
- Kokia metinė palūkanų norma ir bendra kredito kaina?
- Kiek kainuoja kortelės administravimas?
- Kaip veikia laikotarpis be palūkanų?
- Kokia minimali mėnesio įmoka?
- Kiek kainuoja grynųjų pinigų išėmimas?
- Ar yra kelionių draudimas ir kokios jo išimtys?
- Kaip galima sumažinti arba panaikinti kredito limitą?
Jeigu kortelės sąlygos neaiškios, paprašykite banko jas paaiškinti prieš sudarydami sutartį.
Dažniausiai užduodami klausimai (DUK)
Kortelių skirtumai
Kuo skiriasi debeto ir kredito kortelė?
Debeto kortele paprastai naudojate savo banko sąskaitoje esančius pinigus. Kredito kortelė leidžia naudotis suteiktu kredito limitu, kurį vėliau reikia grąžinti.
Ar galima turėti abi korteles?
Taip. Galite naudoti debeto kortelę kasdienėms išlaidoms, o kredito kortelę – konkrečioms paslaugoms, jei jos teikiama nauda pateisina išlaidas.
Ar kredito kortelė būtina automobilio nuomai?
Ne visada. Kai kurios nuomos bendrovės reikalauja kredito kortelės, o kitos priima ir debeto korteles. Sąlygas reikia patikrinti prieš rezervuojant.
Palūkanos ir mokesčiai
Ar kredito kortelė gali būti be palūkanų?
Taip, jeigu sutartyje numatytas lengvatinis laikotarpis ir laikomasi jo sąlygų. Tačiau kortelės administravimo ar kiti mokesčiai gali būti taikomi net ir nemokant palūkanų.
Ar už kredito kortelę reikia mokėti, jei ja nesinaudoju?
Gali reikėti. Kai kurios kredito kortelės turi mėnesinį arba metinį mokestį, nepriklausantį nuo panaudoto kredito limito.
Kas nutinka, jei grąžinu tik minimalią kredito kortelės įmoką?
Likusi skola gali būti perkeliama į kitą laikotarpį ir už ją gali būti skaičiuojamos palūkanos. Minimalios įmokos mokėjimas nebūtinai reiškia, kad kreditas nekainuoja.
Paskolos ir kredito istorija
Ar kredito kortelė turi įtakos būsto paskolos gavimui?
Gali turėti. Kreditorius vertina esamus finansinius įsipareigojimus ir gali atsižvelgti į suteiktą kredito limitą, panaudotą sumą bei kitus duomenis.
Ar nepanaudotas kredito limitas laikomas skola?
Nepanaudotas limitas nėra faktiškai pasiskolinta suma, tačiau vertinant kreditingumą jis gali būti laikomas potencialiu finansiniu įsipareigojimu.
Ar galima atsisakyti kredito kortelės?
Taip, laikantis sutarties sąlygų. Prieš uždarant kortelę reikia padengti susidariusį įsiskolinimą ir patikrinti, ar nėra likusių mokėtinų sumų.
Debeto ar kredito kortelė – kuri geresnė?
Daugeliui žmonių kasdieniams atsiskaitymams visiškai pakanka debeto kortelės. Ji paprasta, patogi ir paprastai nekuria papildomo kredito įsipareigojimo.
Kredito kortelė gali būti naudinga kelionėms, tam tikroms rezervacijoms ir papildomoms paslaugoms. Tačiau jos vertę būtina palyginti su administravimo mokesčiais, palūkanomis ir skolos rizika.
Jeigu svarstote imti būsto ar kitą didesnę paskolą, prieš tai verta įvertinti ir turimą kredito kortelės limitą.
Geriausias pasirinkimas yra tas, kuris atitinka jūsų realius poreikius, leidžia kontroliuoti išlaidas ir nesukuria nereikalingų finansinių įsipareigojimų.
Straipsnis yra bendro informacinio pobūdžio. Kortelių įkainiai, kredito suteikimo sąlygos ir papildomos paslaugos priklauso nuo konkretaus banko ir sutarties.