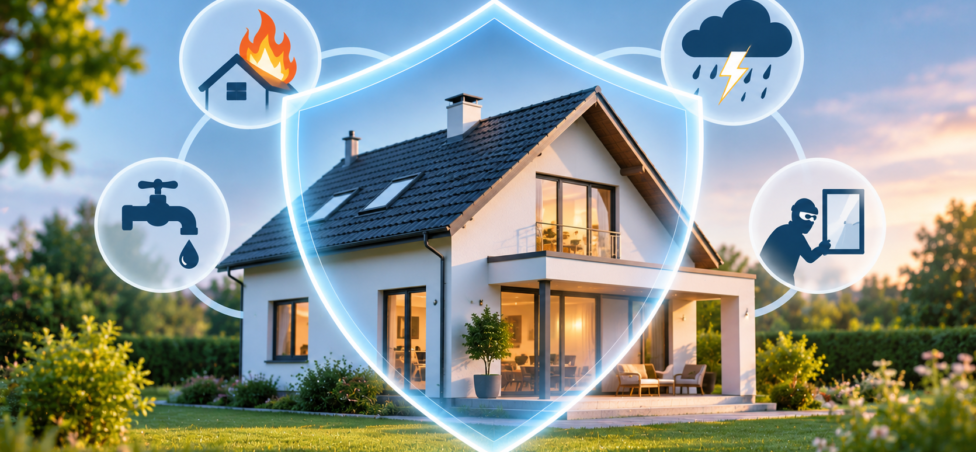
Būsto draudimas – tai finansinė apsauga nuo netikėtų nuostolių, kai dėl gaisro, vandens, audros, vagystės ar kitų sutartyje numatytų įvykių apgadinamas gyvenamasis būstas arba jame esantis turtas. Priklausomai nuo pasirinkto draudimo plano, galima apdrausti patį pastatą, namuose esančius daiktus ir civilinę atsakomybę už kitiems žmonėms padarytą žalą.
Tačiau ne kiekvienas būsto draudimo polisas suteikia vienodą apsaugą. Vienas gali apimti tik pastato konstrukcijas, o kitas – ir baldus, buitinę techniką, vandens užliejimo žalą ar laikiną apgyvendinimą po nelaimės.
Todėl prieš sudarant sutartį svarbu išsiaiškinti ne tik kiek kainuoja būsto draudimas, bet ir kokia suma apdraustas turtas, kokios taikomos išimtys bei kokią nuostolio dalį turėsite padengti patys.
Kas yra būsto draudimas ir kam jis reikalingas?
Būsto draudimas skirtas sumažinti finansinius nuostolius, kurie gali atsirasti apgadinus ar sunaikinus gyvenamąjį nekilnojamąjį turtą.
Pavyzdžiui, daugiabučio bute trūksta vandentiekio vamzdis. Vanduo sugadina grindis, sienų apdailą, baldus ir užlieja žemiau gyvenančius kaimynus.
Vienas įvykis gali sukelti kelių rūšių žalą:
- Buto konstrukcijoms ir apdailai.
- Baldams bei buitinei technikai.
- Kaimynų turtui.
Jeigu turite tik pastato draudimą, nebūtinai bus atlyginta žala jūsų baldams ar kaimynų butui. Tam gali reikėti papildomos namų turto ir civilinės atsakomybės apsaugos.
Būsto draudimas ypač aktualus žmonėms, kuriems didelis netikėtas remontas sukeltų finansinių sunkumų. Jis taip pat svarbus turint būsto paskolą, nes įkeičiamo turto draudimas paprastai yra kredito sutarties reikalavimas.
Ką dengia būsto draudimas?
Būsto draudimą patogu suskirstyti į tris pagrindines dalis: pastato, namų turto ir civilinės atsakomybės draudimą.
1. Pastato draudimas
Pastato draudimas skirtas nekilnojamosioms būsto dalims apsaugoti.
Priklausomai nuo sutarties, gali būti draudžiamos sienos, stogas, langai, durys, grindys, stacionari apdaila ir tam tikros inžinerinės sistemos.
Pavyzdžiui, dėl stiprios audros nuplėšiama dalis namo stogo dangos, o lietus apgadina lubas.
Jeigu audros ir su ja susijusios žalos rizika įtraukta į sutartį, draudikas gali atlyginti pagrįstas remonto išlaidas pagal draudimo sąlygas.
2. Namų turto draudimas
Namų turto draudimas skirtas būste esantiems kilnojamiesiems daiktams.
Tai gali būti:
- Baldai ir buitinė technika.
- Televizoriai, kompiuteriai ir kita elektronika.
- Drabužiai bei asmeniniai daiktai.
- Tam tikromis sąlygomis – dviračiai, papuošalai ir kitas vertingas turtas.
Pavyzdžiui, dėl draudžiamojo vandens išsiliejimo sugadinama skalbyklė, spintelė ir ant grindų laikyta elektroninė įranga.
Jeigu šie daiktai apdrausti, gali būti kompensuojami nuostoliai pagal sutartį.
Svarbu patikrinti, ar atskiroms turto grupėms nėra nustatytų mažesnių išmokų limitų.
3. Civilinės atsakomybės draudimas
Civilinės atsakomybės draudimas gali atlyginti žalą, kurią dėl jūsų atsakomybę sukeliančio įvykio patiria kiti žmonės.
Dažnas pavyzdys – vandeniu užlietas kaimyno butas.
Jeigu dėl jūsų bute trūkusio vamzdžio apgadinamos kaimyno lubos, sienos ir grindys, gali atsirasti pareiga atlyginti žalą.
Turint tinkamą civilinės atsakomybės apsaugą, tokį nuostolį gali kompensuoti draudikas.
Vis dėlto svarbu atskirti būsto savininko civilinę atsakomybę nuo platesnio asmens civilinės atsakomybės draudimo. Tai gali būti skirtingos apsaugos, kurių sąlygos ir ribos nesutampa.
Nuo kokių įvykių galima apdrausti būstą?
Dažniausiai būsto draudimo sutartyse numatoma apsauga nuo kelių pagrindinių rizikų.
| Rizika | Praktinis pavyzdys |
|---|---|
| Gaisras | Gaisras apgadina virtuvę ir sienų apdailą |
| Vanduo | Trūkęs vamzdis užlieja grindis ir baldus |
| Audra | Vėjas nuplėšia stogo dangą |
| Kruša | Kruša apgadina stogą ar kitus apdraustus elementus |
| Vagystė | Įsilaužus pavagiama apdrausta elektronika |
| Vandalizmas | Trečiasis asmuo tyčia apgadina duris ar langus |
| Stiklo dūžis | Sudūžta pagal sutartį apdraustas langas |
Ši lentelė iliustruoja galimas rizikas, o ne garantuoja, kad jos visos įtrauktos į kiekvieną polisą.
Kai kurie draudikai siūlo platesnę vadinamųjų visų rizikų apsaugą. Tačiau ir tokiose sutartyse galioja nedraudžiamųjų įvykių sąrašas.
Todėl svarbiausia skaityti ne draudimo plano pavadinimą, o jo sąlygas.
Kiek kainuoja būsto draudimas?
Vienos visiems būstams taikomos kainos nėra. Draudimo įmoka apskaičiuojama individualiai.
Būsto draudimo kainai gali turėti įtakos:
- Būsto tipas: butas, individualus namas ar kitas statinys.
- Pastato plotas, konstrukcijos ir techninė būklė.
- Būsto vieta bei draudiko vertinamos rizikos.
- Pasirinktos draudimo sumos.
- Namų turto ir civilinės atsakomybės apsaugos įtraukimas.
- Draudimo išskaitos dydis.
- Papildomos paslaugos ir išmokų limitai.
Pavyzdžiui, individualaus namo draudimo poreikiai gali skirtis nuo nedidelio buto draudimo, nes namo savininkas paprastai turi rūpintis ir stogu, fasadu, kitomis konstrukcijomis bei tam tikrais pagalbiniais statiniais.
Praktinis būsto draudimo kainos pavyzdys
Tarkime, gaunate du hipotetinius metinius pasiūlymus.
| Sąlyga | A planas | B planas |
|---|---|---|
| Metinė įmoka | 120 € | 185 € |
| Pastato draudimas | Taip | Taip |
| Namų turto draudimas | Ne | Taip |
| Civilinės atsakomybės draudimas | Ne | Taip |
| Išskaita | 150 € | 100 € |
B planas kainuoja 65 eurais daugiau per metus, arba maždaug 5,42 euro daugiau per mėnesį.
Tačiau jo apsauga platesnė.
Jeigu bute įvyksta vandens nuotėkis ir apgadinami ne tik grindų paviršiai, bet ir baldai bei kaimynų turtas, šių dviejų planų finansinė nauda gali reikšmingai skirtis.
Tai iliustraciniai skaičiai, o ne realūs draudikų pasiūlymai ar Lietuvos rinkos kainų vidurkis.
Kas yra būsto draudimo išskaita?
Draudimo išskaita, dar vadinama franšize, yra nuostolio dalis, kurios draudikas neatlygina.
Tarkime, po draudžiamojo vandens nuotėkio nustatoma 2 400 eurų žala.
Jeigu taikoma 150 eurų besąlyginė išskaita:
2 400 € − 150 € = 2 250 €
Pagal šį supaprastintą pavyzdį draudikas atlygintų 2 250 eurų, o likusią dalį padengtumėte patys.
Tačiau kai kurioms rizikoms gali būti taikomos kitokios išskaitos arba atskiri išmokų limitai.
Todėl lygindami pasiūlymus patikrinkite ne tik bendrą išskaitą, bet ir specialias sąlygas.
Kokia draudimo suma reikalinga būstui?
Viena svarbiausių būsto draudimo sąlygų – tinkamai nustatyta draudimo suma.
Ji neturėtų būti pasirenkama vien pagal tai, kiek už būstą sumokėjote.
Būsto rinkos vertė ir jo atkūrimo vertė nėra tas pats.
Pavyzdžiui, butas prestižinėje miesto vietoje gali kainuoti 220 000 eurų, tačiau jo fizinio atkūrimo išlaidos gali būti kitokios.
Rinkos kainai įtakos turi vieta, paklausa ir kiti veiksniai, kurie nebūtinai atspindi statybos ar remonto darbų kainą.
Draudžiant būstą atkuriamąja verte, svarbu įvertinti, kiek kainuotų atkurti apdraustą turtą pagal sutartyje nustatytą metodiką.
Kas nutinka, jeigu būstas apdraustas per maža suma?
Tarkime, pagal sutarties vertinimo metodiką pastato atkūrimo vertė yra 200 000 eurų, tačiau draudimo suma – tik 120 000 eurų.
Jeigu sutartyje taikoma proporcinio draudimo taisyklė, 20 000 eurų dalinis nuostolis teoriškai galėtų būti kompensuojamas tik 60 %:
20 000 € × (120 000 € / 200 000 €) = 12 000 €
Taigi prieš išskaitą liktų 8 000 eurų nekompensuoto nuostolio.
Tačiau proporcinis mažinimas netaikomas automatiškai kiekvienai būsto draudimo sutarčiai. Kai kuriuose produktuose draudimo sumos ir išmokos apskaičiavimo principai kitokie.
Būtent todėl prieš sudarant sutartį verta išsiaiškinti, kaip draudikas nustato atkūrimo vertę ir ar taikomas nepakankamas draudimas.
Ko būsto draudimas dažniausiai nekompensuoja?
Viena dažniausių klaidų – manyti, kad būsto draudimas atlygins bet kokią žalą namuose.
Iš tikrųjų draudimo sutartyse numatomos išimtys.
Natūralus nusidėvėjimas
Jeigu grindys, stogas ar vamzdynas susidėvi dėl ilgalaikio naudojimo, jų atnaujinimas paprastai nėra būsto draudimo paskirtis.
Draudimas pirmiausia skirtas sutartyje numatytiems draudžiamiesiems įvykiams.
Ilgalaikė drėgmė ir pelėsis
Jeigu dėl ilgą laiką besikaupiančios drėgmės atsiranda pelėsis, tokia žala dažnai patenka į draudimo išimtis.
Tačiau staigus draudžiamasis vandens išsiliejimas gali būti vertinamas kitaip.
Svarbu nustatyti tikrąją žalos priežastį.
Netinkama būsto priežiūra
Draudikas gali vertinti, ar savininkas tinkamai prižiūrėjo stogą, vandentiekį, elektros instaliaciją ir kitas sistemas.
Pavyzdžiui, ilgą laiką ignoruotas akivaizdus vamzdžio nesandarumas gali turėti įtakos žalos atlyginimui.
Vis dėlto ne kiekvienas priežiūros trūkumas automatiškai panaikina teisę į išmoką. Svarbios konkrečios aplinkybės, sutarties sąlygos ir teisės aktai.
Neapdrausti daiktai
Jeigu apdraustas tik pastatas, draudikas nebūtinai kompensuos sugadintą televizorių, sofą ar kitą kilnojamąjį turtą.
Tam gali būti reikalingas namų turto draudimas.
Atskiroms turto grupėms taikomi limitai
Papuošalams, gryniesiems pinigams, dviračiams ar kitoms turto grupėms gali būti taikomi specialūs apribojimai.
Todėl net turint namų turto draudimą svarbu patikrinti, kokia suma būtų atlyginama už konkretų daiktą.
Jeigu draudikas atsisako mokėti išmoką, skaitykite mūsų gidą „Draudimo išmoka: kada draudikas gali atsisakyti mokėti ir ką daryti?“.
Ar būsto draudimas privalomas turint būsto paskolą?
Turint būsto paskolą, įkeičiamo nekilnojamojo turto draudimas paprastai yra privaloma kredito sutarties sąlyga.
Taip apsaugomas turtas, kuris yra paskolos grąžinimo užtikrinimo priemonė.
Tačiau svarbu suprasti, kad bankui reikalinga draudimo apsauga nebūtinai apima visą jūsų namų turtą.
Pavyzdžiui, bankui gali pakakti tam tikros pastato draudimo apsaugos, tačiau baldų, elektronikos ir civilinės atsakomybės draudimą gali reikėti pasirinkti papildomai.
Ar bankas gali nurodyti, kur drausti būstą?
Kredito gavėjas turi teisę pasirinkti kitą draudimo bendrovę nei banko pasiūlyta, jeigu jos suteikiama apsauga yra lygiavertė reikalaujamai.
Todėl nebūtina automatiškai priimti pirmojo su paskola pateikto draudimo pasiūlymo.
Verta palyginti kelis draudikus ir patikrinti, ar jų sąlygos atitinka kredito sutarties reikalavimus.
Ar būsto draudimas padengia paskolos įmokas?
Ne. Įprastas būsto draudimas skirtas turtinei žalai, o ne paskolos įmokų mokėjimui netekus darbo ar sumažėjus pajamoms.
Tai skirtingos finansinės rizikos.
Jeigu turite šeimą ir ilgalaikių įsipareigojimų, verta atskirai įvertinti gyvybės draudimą, kuris gali suteikti finansinę apsaugą sutartyje numatytais atvejais.
Ar nuomojamam būstui reikia atskiro draudimo?
Nuomojant būstą svarbu įvertinti tiek savininko, tiek nuomininko interesus.
Būsto savininkas gali norėti apdrausti pastatą, jame esantį jam priklausantį turtą ir tam tikras civilinės atsakomybės rizikas.
Nuomininkui gali būti aktualus jo asmeninių daiktų draudimas ir civilinės atsakomybės apsauga.
Tačiau negalima manyti, kad savininko turimas draudimas automatiškai padengs visus nuomininko daiktus ar nuomininko padarytą žalą.
Be to, sudarant draudimo sutartį svarbu nurodyti, kad būstas nuomojamas, jeigu draudikas prašo tokios informacijos.
Netiksliai nurodytos naudojimo aplinkybės gali sukelti ginčų dėl draudimo apsaugos.
Kaip pasirinkti būsto draudimą ir nepermokėti?
Pirmiausia nustatykite, kokios apsaugos jums iš tikrųjų reikia.
Jeigu gyvenate bute, verta įvertinti vandens užliejimo, namų turto ir civilinės atsakomybės rizikas.
Jeigu turite individualų namą, gali būti ypač svarbi stogo, kitų konstrukcijų ir pagalbinių statinių apsauga.
Prieš pasirinkdami pasiūlymą:
- Palyginkite kelių draudikų kainas už panašią apsaugą.
- Patikrinkite draudimo sumas ir jų apskaičiavimo būdą.
- Perskaitykite nedraudžiamųjų įvykių sąrašą.
- Įvertinkite išskaitą ir specialius išmokų limitus.
- Patikrinkite, ar apdrausti namų daiktai ir civilinė atsakomybė.
- Išsiaiškinkite, kaip organizuojamas remontas ir apskaičiuojama išmoka.
- Jei turite būsto paskolą, patikrinkite banko reikalavimus.
Vien metinės įmokos palyginimas nėra pakankamas.
Pavyzdžiui, pigesnis polisas gali neturėti namų turto apsaugos, nors būtent elektronika ir baldai sudaro didelę jūsų turto vertės dalį.
Ką daryti, jeigu būstas apgadintas?
Jeigu įvyksta gaisras, vandens užliejimas ar kita nelaimė, pirmiausia pasirūpinkite žmonių saugumu.
Kai būtina, kvieskite skubiąją pagalbą arba atitinkamas avarines tarnybas.
Tuomet:
- Imkitės pagrįstų priemonių žalai mažinti, jeigu tai saugu.
- Nufotografuokite ar nufilmuokite apgadinimus.
- Išsaugokite sugadintų daiktų sąrašą ir turimus įsigijimo dokumentus.
- Praneškite draudikui sutartyje nustatyta tvarka.
- Prieš atlikdami ne skubius remonto darbus, suderinkite veiksmus su draudiku, jei to reikalauja sutartis.
Jeigu draudikas apskaičiuoja mažesnę išmoką, nei tikėjotės, paprašykite paaiškinti žalos vertinimo metodiką.
Draudimo išmokos dydis priklauso ne tik nuo patirtos žalos, bet ir nuo sutarties sąlygų, draudimo sumų, išskaitos bei kitų reikšmingų aplinkybių.
Būsto draudimas ir kitos finansinės apsaugos priemonės
Būsto draudimas yra viena asmeninių finansų rizikos valdymo dalių.
Tačiau skirtingiems poreikiams reikalingi skirtingi produktai.
Pavyzdžiui, KASKO draudimas gali padėti apsaugoti nuosavą automobilį nuo sutartyje numatytų nuostolių.
Privalomasis automobilio draudimas skirtas civilinei atsakomybei už kitiems eismo dalyviams padarytą žalą.
O gyvybės draudimas gali būti aktualus šeimai, kurios finansinis stabilumas priklauso nuo vieno ar kelių asmenų pajamų.
Svarbiausia ne turėti kuo daugiau draudimo sutarčių, o suprasti, kokią konkrečią riziką kiekviena jų padeda valdyti.
Dažniausiai užduodami klausimai (DUK)
Būsto draudimo apsauga
Ką dengia būsto draudimas?
Būsto draudimas gali apimti pastato konstrukcijų, namuose esančio turto ir civilinės atsakomybės apsaugą. Priklausomai nuo sutarties, atlyginama žala dėl gaisro, vandens, audros, vagystės ir kitų draudžiamųjų įvykių.
Ar būsto draudimas dengia vandens užliejimą?
Taip, jeigu konkretus vandens išsiliejimo įvykis patenka į draudimo apsaugą. Tačiau ilgalaikė drėgmė, pelėsis ar dėl netinkamos priežiūros atsiradusi žala gali būti nekompensuojami.
Ar būsto draudimas kompensuoja sugadintus baldus ir buitinę techniką?
Jeigu sutartyje numatytas namų turto draudimas, gali būti atlyginama žala baldams, buitinei technikai ir kitiems apdraustiems daiktams. Vien pastato draudimas tokios apsaugos nebūtinai suteikia.
Kaina ir draudimo suma
Nuo ko priklauso būsto draudimo kaina?
Kainai įtakos gali turėti būsto tipas, plotas, konstrukcijos, vieta, techninė būklė, pasirinktos draudimo sumos, rizikos, papildomos paslaugos ir išskaita. Draudimo įmoka nustatoma individualiai.
Kas yra būsto draudimo išskaita?
Išskaita, arba franšizė, yra nuostolio dalis, kurios draudikas neatlygina. Pavyzdžiui, jeigu draudžiamojo įvykio žala siekia 1 000 eurų, o besąlyginė išskaita yra 150 eurų, pagal supaprastintą skaičiavimą išmoka būtų 850 eurų.
Ar būstą reikia drausti pagal rinkos vertę?
Nebūtinai. Būsto rinkos vertė ir atkūrimo vertė gali skirtis. Draudimo sumos nustatymo būdas priklauso nuo sutarties, todėl svarbu išsiaiškinti, kaip būtų apskaičiuojama išmoka apgadinus ar sunaikinus būstą.
Būsto paskola ir išmokos
Ar būsto draudimas privalomas turint būsto paskolą?
Įkeičiamo nekilnojamojo turto draudimas paprastai yra būtina būsto kredito sutarties sąlyga. Konkrečius draudimo apsaugos reikalavimus nustato kredito davėjas.
Ar galiu pats pasirinkti draudimo bendrovę, jei turiu būsto paskolą?
Taip. Galite pasirinkti kitą draudimo bendrovę nei banko pasiūlyta, jeigu jos suteikiama draudimo apsauga yra lygiavertė kredito davėjo reikalaujamai apsaugai.
Ar būsto draudimas padengia paskolos įmokas netekus darbo?
Ne. Įprastas būsto draudimas skirtas turtinei žalai. Paskolos įmokų apsauga netekus darbo yra atskiras draudimo produktas, kurio sąlygos priklauso nuo konkrečios sutarties.
Ką daryti, jeigu draudikas atsisako mokėti išmoką?
Paprašykite rašytinio sprendimo ir jo pagrindimo, patikrinkite draudimo sutartį bei pateikite pretenziją draudikui. Jeigu vartojimo ginčo išspręsti nepavyksta, galite kreiptis į Lietuvos banką pagal nustatytą tvarką.
Taigi, ar verta drausti būstą?
Būsto draudimas gali padėti išvengti didelės finansinės naštos po gaisro, vandens užliejimo, audros ar kito draudžiamojo įvykio.
Tačiau vien draudimo poliso turėjimas negarantuoja, kad bus kompensuota visa patirta žala.
Svarbu pasirinkti tinkamą draudimo sumą, suprasti apsaugos ribas, įvertinti išskaitą ir iš anksto susipažinti su nedraudžiamaisiais įvykiais.
Finansiškai racionalus būsto draudimas yra toks, kuris apsaugo nuo jums reikšmingų nuostolių ir kurio sąlygas suprantate dar prieš įvykstant nelaimei.
Straipsnis yra informacinio pobūdžio. Draudimo apsauga, įmokos ir išmokos priklauso nuo konkrečios sutarties, turto aplinkybių ir taikytinų teisės aktų.