KASKO draudimas – tai savanoriškas automobilio draudimas, skirtas apsaugoti transporto priemonės savininką nuo finansinių nuostolių dėl automobilio apgadinimo, sunaikinimo ar vagystės. Skirtingai nei privalomasis civilinės atsakomybės draudimas, KASKO gali atlyginti žalą jūsų automobiliui net tada, kai dėl eismo įvykio esate kaltas pats.
Tačiau KASKO nepadengia visų įmanomų nuostolių. Draudimo apsauga priklauso nuo pasirinkto plano, sutartyje nustatytų rizikų, išimčių, išskaitos (franšizės) ir kitų sąlygų.
Todėl prieš perkant polisą svarbu atsakyti į tris klausimus: ką draudimas iš tikrųjų dengia, kiek už jį mokėsite ir kokią nuostolių dalį turėtumėte padengti patys?
Kas yra KASKO draudimas?
KASKO – savanoriškas transporto priemonės draudimas, kuriuo apdraudžiamas automobilis nuo sutartyje nurodytų rizikų.
Pagrindinis jo tikslas – sumažinti finansinę žalą, kurią automobilio savininkas patirtų dėl eismo įvykio, vagystės, gamtos reiškinių ar kitų draudžiamųjų įvykių.
Pavyzdžiui, vairuotojas važiuodamas atbuline eiga atsitrenkia į stulpą ir apgadina savo automobilio galinį bamperį.
Jeigu automobilis apdraustas tik privalomuoju civilinės atsakomybės draudimu, šis draudimas įprastai neatlygins paties vairuotojo automobiliui padarytos žalos.
Tačiau jeigu galioja KASKO sutartis ir toks įvykis patenka į draudimo apsaugą, draudikas gali kompensuoti remonto išlaidas, atskaičiavęs sutartyje numatytą išskaitą.
Svarbu tai, kad KASKO nėra privalomas visiems automobilių savininkams. Vis dėlto finansuojant automobilį lizingu, jo reikalavimas gali būti įtrauktas į finansavimo sutartį.
Ką dengia KASKO draudimas?
KASKO apsaugos apimtis priklauso nuo draudiko ir konkretaus pasirinkto produkto.
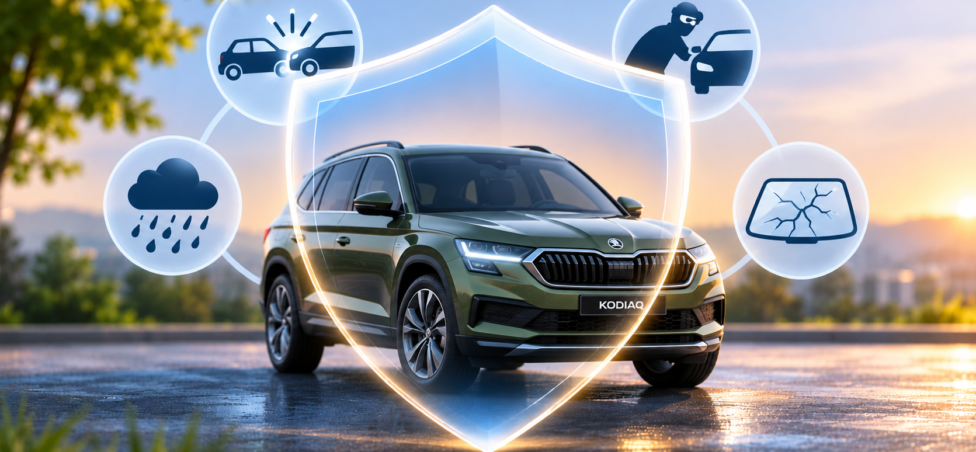
Dažniausiai platesnės apsaugos KASKO sutartyse numatoma galimybė atlyginti žalą dėl šių įvykių.
Eismo įvykiai
KASKO gali padengti automobilio remonto išlaidas po eismo įvykio, įskaitant atvejus, kai dėl avarijos kaltas pats apdrausto automobilio vairuotojas.
Pavyzdžiui, vairuotojas neįvertina atstumo iki kitos transporto priemonės ir susidūrimo metu apgadina savo automobilį.
Jeigu įvykis atitinka draudimo sąlygas, žala gali būti atlyginama pagal KASKO sutartį.
Automobilio vagystė
KASKO gali suteikti apsaugą automobilio vagystės atveju.
Tačiau draudikas gali kelti reikalavimus automobilio apsaugos sistemoms, raktelių saugojimui ir kitoms saugumo priemonėms.
Todėl svarbu perskaityti ne tik bendrą pažadą apie apsaugą nuo vagystės, bet ir konkrečias draudimo taisykles.
Gamtos reiškinių padaryta žala
KASKO gali apimti žalą dėl audros, krušos, stipraus vėjo, užvirtusio medžio ar kitų sutartyje numatytų gamtos reiškinių.
Pavyzdžiui, kruša apgadina automobilio stogą ir variklio dangtį.
Jeigu ši rizika įtraukta į polisą, draudikas gali atlyginti remonto išlaidas pagal sutarties sąlygas.
Vandalizmas ir trečiųjų asmenų veiksmai
Automobilis gali būti apgadintas stovėjimo aikštelėje ar prie gyvenamojo namo.
KASKO gali padengti žalą, jeigu automobilį tyčia subraižo kitas asmuo arba jis apgadinamas kitais draudimo sutartyje numatytais veiksmais.
Stiklų pažeidimai
KASKO sutartyse dažnai numatoma automobilio stiklų apsauga.
Tačiau sąlygos gali skirtis: vienu atveju stiklo remontui išskaita netaikoma, kitu atveju ji gali būti taikoma stiklo keitimui.
Todėl verta patikrinti, ar draudimas apima priekinį stiklą, šoninius stiklus, panoraminį stogą ir kitas stiklines automobilio dalis.
Papildomos paslaugos
Priklausomai nuo draudimo plano, gali būti siūloma techninė pagalba kelyje, pakaitinis automobilis, transportavimas po eismo įvykio ar kitos paslaugos.
Vis dėlto papildomų paslaugų nereikėtų laikyti automatiškai įtrauktomis į kiekvieną KASKO sutartį.
Kuo KASKO skiriasi nuo privalomojo automobilio draudimo?
Tai dvi skirtingos draudimo rūšys.
Privalomasis transporto priemonių valdytojų civilinės atsakomybės draudimas skirtas atlyginti žalą, kurią vairuotojas padaro kitiems asmenims.
KASKO pirmiausia skirtas paties apdrausto automobilio apsaugai.
| Palyginimas | KASKO | Privalomasis automobilio draudimas |
|---|---|---|
| Ar privalomas pagal įstatymą? | Ne | Taip, įstatyme numatytais atvejais |
| Ar gali atlyginti žalą jūsų automobiliui dėl jūsų kaltės? | Taip, jei įvykis draudžiamasis | Paprastai ne |
| Ar gali apimti automobilio vagystę? | Taip, pagal sutartį | Ne |
| Ar gali apimti krušos padarytą žalą? | Taip, pagal sutartį | Ne |
| Ar skirtas jūsų atsakomybei už žalą kitiems? | Ne pagrindinė paskirtis | Taip |
| Ar gali būti reikalaujamas lizingo sutartyje? | Taip | Privalomas pagal teisės aktus |
Jeigu norite išsamiau suprasti, kada privalomasis draudimas atlygina žalą, skaitykite mūsų gidą „Privalomasis automobilio draudimas: ką dengia ir kaip pasirinkti?“.
Svarbu: KASKO nepakeičia privalomojo civilinės atsakomybės draudimo. Net turint KASKO polisą, privalomojo draudimo reikalavimai išlieka.
Kiek kainuoja KASKO draudimas?
Vienos visiems vairuotojams taikomos KASKO kainos nėra.
Draudimo įmoka nustatoma individualiai, įvertinus automobilį, jo naudojimo aplinkybes, pasirinktą apsaugą ir kitus draudiko rizikos vertinimo kriterijus.
KASKO kainai gali turėti įtakos:
- Automobilio rinkos vertė ir remonto išlaidos.
- Markė, modelis, pagaminimo metai ir techninės charakteristikos.
- Vairuotojų amžius, patirtis ir žalų istorija.
- Automobilio naudojimo paskirtis bei teritorija.
- Pasirinktos draudimo rizikos ir papildomos paslaugos.
- Draudimo išskaitos dydis.
- Draudiko taikoma individuali rizikos vertinimo metodika.
Pavyzdžiui, naujesnio automobilio brangios detalės, elektroninės sistemos ir sudėtingesnis remontas gali lemti didesnę draudimo įmoką.
Tačiau tai nereiškia, kad kiekvienas brangesnis automobilis visada bus draudžiamas proporcingai brangiau.
Tikslią KASKO kainą galima nustatyti tik gavus konkretų draudiko pasiūlymą.
KASKO kainos skaičiavimo pavyzdys
Tarkime, automobilio rinkos vertė yra 18 000 eurų, o metinė KASKO įmoka pagal hipotetinį pasiūlymą – 540 eurų.
Tokiu atveju:
- Metinė draudimo įmoka: 540 €.
- Vidutinė mėnesio kaina: 45 €.
- Įmokos santykis su automobilio verte: 3 % per metus.
Šis 3 % rodiklis nėra rinkos vidurkis ar rekomenduojama KASKO kaina. Tai tik matematinis pavyzdys, leidžiantis įvertinti konkretaus pasiūlymo dydį automobilio vertės atžvilgiu.
Vertinant pasiūlymą svarbu ne vien procentas, bet ir draudimo apsaugos apimtis, išskaita bei galimos išmokos apribojimai.
Kas yra KASKO franšizė ir kaip ji veikia?
KASKO franšizė, dar vadinama draudimo išskaita, – tai nuostolio dalis, kurios draudikas neatlygina ir kuri tenka apdraustajam.
Pavyzdžiui, automobilio remonto išlaidos po draudžiamojo įvykio siekia 1 200 eurų.
Jeigu sutartyje nustatyta 200 eurų besąlyginė išskaita, skaičiavimas būtų toks:
1 200 € − 200 € = 1 000 €
Draudikas pagal šį supaprastintą scenarijų atlygintų 1 000 eurų, o 200 eurų tektų automobilio savininkui.
Jeigu žala būtų tik 150 eurų, o taikoma išskaita – 200 eurų, pagal tokias sąlygas išmokos nebūtų.
Ar didesnė franšizė reiškia pigesnį KASKO?
Didesnė išskaita gali sumažinti metinę draudimo įmoką, nes dalį smulkesnių nuostolių prisiima pats klientas.
Tačiau tai ne visada finansiškai naudingas pasirinkimas.
Palyginkime du hipotetinius pasiūlymus:
| Sąlyga | A planas | B planas |
|---|---|---|
| Metinė įmoka | 620 € | 470 € |
| Išskaita vienam įprastam įvykiui | 150 € | 400 € |
| Metinė įmoka + išskaita po vienos 1 000 € žalos | 770 € | 870 € |
Jeigu per metus neįvyksta nė vienas draudžiamasis įvykis, B planas kainuotų 150 eurų mažiau.
Tačiau įvykus vienam 1 000 eurų nuostoliui, A plano bendros išlaidos pagal šį pavyzdį būtų 100 eurų mažesnės.
Todėl išskaitos pasirinkimas priklauso nuo to, kiek rizikos norite ir galite prisiimti.
Svarbu: kai kurioms rizikoms, pavyzdžiui, vagystei ar visiškam automobilio sunaikinimui, gali būti taikoma atskira procentinė išskaita.
Ko KASKO draudimas dažniausiai nekompensuoja?
Viena dažniausių klaidų – manyti, kad KASKO atlygins bet kokį automobilio gedimą ar nuostolį.
Iš tikrųjų draudimo sutartyse numatytos išimtys.
Priklausomai nuo draudiko taisyklių, išmoka gali būti nemokama arba mažinama šiais atvejais:
Natūralus automobilio nusidėvėjimas
KASKO paprastai nėra skirtas kompensuoti įprastam automobilio dalių nusidėvėjimui.
Pavyzdžiui, jeigu stabdžių diskai susidėvi dėl eksploatacijos, vien KASKO turėjimas nereiškia, kad jų keitimas bus kompensuojamas.
Techniniai gedimai
Variklio, pavarų dėžės ar kitų sistemų gedimai nebūtinai laikomi draudžiamaisiais įvykiais.
Kai kurie produktai gali numatyti atskiras papildomas apsaugas, tačiau jas būtina tikrinti individualiai.
Vairavimas apsvaigus
Jeigu vairuotojas vairuoja neblaivus ar apsvaigęs nuo kitų medžiagų, tai gali būti pagrindas atsisakyti mokėti išmoką pagal sutartį ir taikytinus teisės aktus.
Tyčinė žala
Draudimas nėra skirtas atlyginti tyčia sukeltai žalai.
Sutartinių pareigų pažeidimai
Išmokai gali turėti įtakos neteisingos informacijos pateikimas, tam tikrų apsaugos reikalavimų nesilaikymas ar kiti reikšmingi sutarties pažeidimai.
Tačiau ne kiekvienas formalus pažeidimas automatiškai reiškia teisėtą atsisakymą mokėti. Vertinamos konkrečios aplinkybės, sutartis ir teisės aktai.
Jeigu draudikas atsisako atlyginti žalą, skaitykite mūsų straipsnį „Draudimo išmoka: kada draudikas gali atsisakyti mokėti ir ką daryti?“.
Ar KASKO būtinas lizinguojamam automobiliui?
Jeigu automobilis perkamas lizingu, finansavimo sutartyje dažnai nustatoma pareiga turėti galiojantį KASKO draudimą.
Taip yra todėl, kad automobilis užtikrina finansavimo įsipareigojimus, o jo sunaikinimas ar vagystė gali sukelti finansinių nuostolių tiek klientui, tiek finansuotojui.
Lizingo bendrovė gali nustatyti reikalavimus:
- Draudimo apsaugos apimčiai.
- Maksimaliam išskaitos dydžiui.
- Draudimo sumos apskaičiavimui.
- Priimtinoms draudimo bendrovėms arba lygiavertės apsaugos sąlygoms.
- Naudos gavėjo nurodymui sutartyje.
Tačiau KASKO nėra automatiškai privalomas vien todėl, kad automobilis perkamas skolintomis lėšomis. Jei automobilį finansuojate įprasta vartojimo paskola, reikia vertinti konkrečią kredito sutartį.
Kas nutinka, jeigu lizinguojamas automobilis visiškai sunaikinamas?
Tarkime, lizinguojamo automobilio rinkos vertė prieš įvykį buvo 20 000 eurų, o likęs finansavimo įsipareigojimas – 22 000 eurų.
Jeigu pagal sutarties sąlygas draudikas apskaičiuoja 20 000 eurų išmoką, ji nebūtinai padengs visą likusią skolą.
Šiame supaprastintame pavyzdyje skirtumas būtų 2 000 eurų, neįskaičiuojant galimos išskaitos ir kitų sutartinių aplinkybių.
Tai viena priežasčių, kodėl prieš pasirašant lizingo ir KASKO sutartis verta pasidomėti, ar numatyta papildoma finansinio nuostolio apsauga, kartais vadinama GAP draudimu.
Tokios apsaugos sąlygos skiriasi, todėl negalima laikyti, kad ji visada padengs bet kokį skirtumą tarp draudimo išmokos ir likusio įsipareigojimo.
Kada KASKO draudimas finansiškai apsimoka?
KASKO naudingumą reikėtų vertinti pagal automobilio vertę, galimų nuostolių dydį ir asmeninę finansinę padėtį.
Kai automobilis naujas arba brangus
Jeigu automobilis vertas 30 000 eurų, jo vagystė ar visiškas sunaikinimas gali sukelti labai didelį finansinį nuostolį.
Tokiu atveju KASKO gali būti svarbi rizikos valdymo priemonė.
Kai automobilis reikalingas kasdieniam darbui
Jeigu be automobilio negalėtumėte nuvykti į darbą arba vykdyti veiklos, jo netekimas gali sukelti papildomų išlaidų.
Todėl verta įvertinti ne tik automobilio remontą, bet ir pakaitinio automobilio ar techninės pagalbos sąlygas.
Kai neturite pakankamo finansinio rezervo
Jeigu netikėtas 3 000 eurų remontas priverstų skolintis, KASKO gali padėti sumažinti didelių nenumatytų išlaidų riziką.
Tačiau draudimo įmokos neturėtų tapti tokia finansine našta, kad nebeliktų lėšų būtiniausiems poreikiams.
Kada KASKO gali neapsimokėti?
Jeigu automobilis senas ir nedidelės vertės, metinė KASKO įmoka gali būti didelė jo vertės dalis.
Pavyzdžiui, automobilis vertas 2 500 eurų, o hipotetinė metinė KASKO įmoka – 500 eurų.
Tokiu atveju per trejus metus vien draudimo įmokoms išleistumėte 1 500 eurų, jeigu kaina nesikeistų.
Tai sudarytų 60 % pradinės automobilio vertės.
Tačiau vien šis santykis neįrodo, kad KASKO nereikalingas. Reikia atsižvelgti ir į tai, ar galėtumėte savo lėšomis pakeisti automobilį po didelio nuostolio.
KASKO nėra investicija, iš kurios būtina atgauti daugiau, nei sumokėjote. Tai priemonė apsisaugoti nuo finansinių nuostolių, kurių nenorite arba negalite prisiimti.
Kaip pasirinkti KASKO draudimą?
Prieš sudarant sutartį verta palyginti bent kelis pasiūlymus pagal vienodus kriterijus.
Pirmiausia įvertinkite, kokios rizikos įtrauktos į draudimo apsaugą.
Tada patikrinkite išskaitos dydį, vagystės ir visiško sunaikinimo sąlygas, remonto organizavimo tvarką, detalių nusidėvėjimo taikymą bei papildomas paslaugas.
Svarbu išsiaiškinti, ar galėsite pasirinkti remonto įmonę, kokiomis sąlygomis bus naudojamos naujos ar alternatyvios detalės ir ar bus suteiktas pakaitinis automobilis.
Jeigu automobilis lizinguojamas, patikrinkite ir finansuotojo reikalavimus.
Pigiausias KASKO pasiūlymas nebūtinai yra geriausias, jeigu jame numatyta didelė išskaita arba neįtrauktos jums svarbios rizikos.
Ką daryti įvykus KASKO draudžiamajam įvykiui?
Jeigu automobilis apgadintas ar pavogtas, svarbu laikytis draudimo sutartyje nustatytos įvykio registravimo tvarkos.
Pirmiausia pasirūpinkite žmonių saugumu ir, kai būtina, kreipkitės į skubiosios pagalbos tarnybas.
Tada užfiksuokite įvykio aplinkybes, automobilio pažeidimus ir kitą svarbią informaciją.
Apie įvykį praneškite draudikui sutartyje nurodytu terminu.
Neskubėkite pradėti remonto, jeigu pagal draudimo taisykles tam reikalingas draudiko suderinimas.
Draudikas gali paprašyti nuotraukų, eismo įvykio deklaracijos, policijos dokumentų ar kitų įrodymų.
Jeigu nesutinkate su apskaičiuota išmoka, paprašykite rašytinio paaiškinimo ir žalos vertinimo pagrindimo.
Plačiau apie išmokų skaičiavimą ir ginčus skaitykite „Draudimo išmoka: kada draudikas gali atsisakyti mokėti ir ką daryti?“.
Kaip KASKO susijęs su kitomis draudimo rūšimis?
KASKO apsaugo automobilį, tačiau ne visas žmogaus finansines rizikas.
Pavyzdžiui, jeigu turite būsto paskolą, svarbu atskirai įvertinti būsto apsaugą. Apie ją skaitykite mūsų gide „Būsto draudimas: ką dengia, kiek kainuoja ir ko nekompensuoja?“.
Jeigu turite šeimą ir ilgalaikių finansinių įsipareigojimų, gali būti aktualus ir gyvybės draudimas, kurio paskirtis – finansinė apsauga sutartyje numatytais atvejais.
Vis dėlto draudimo produktų nereikėtų rinktis vien dėl jų skaičiaus. Kiekvienas turi atitikti konkrečią riziką ir jūsų finansines galimybes.
Dažniausiai užduodami klausimai (DUK)
KASKO apsauga
Ką dengia KASKO draudimas?
KASKO gali atlyginti žalą jūsų automobiliui dėl eismo įvykių, vagystės, vandalizmo, gamtos reiškinių ir kitų sutartyje numatytų rizikų. Tiksli apsauga priklauso nuo draudimo plano ir jo išimčių.
Ar KASKO galioja, jeigu pats esu kaltas dėl avarijos?
Taip, KASKO gali atlyginti žalą jūsų automobiliui net tada, kai dėl eismo įvykio esate kaltas pats. Tačiau turi būti laikomasi draudimo sutarties sąlygų.
Ar KASKO pakeičia privalomąjį automobilio draudimą?
Ne. Privalomasis automobilio draudimas skirtas atsakomybei už kitiems asmenims padarytą žalą, o KASKO pirmiausia saugo patį apdraustą automobilį.
KASKO kaina ir franšizė
Nuo ko priklauso KASKO draudimo kaina?
Kainai gali turėti įtakos automobilio vertė, modelis, remonto išlaidos, vairuotojų patirtis, žalų istorija, pasirinktos rizikos, išskaita ir papildomos paslaugos. Tiksli kaina nustatoma individualiai.
Kas yra KASKO franšizė?
Franšizė, arba draudimo išskaita, yra nuostolio dalis, kurios draudikas neatlygina. Pavyzdžiui, jeigu žala siekia 1 000 eurų, o besąlyginė išskaita yra 200 eurų, pagal supaprastintą skaičiavimą draudikas atlygintų 800 eurų.
Ar verta rinktis KASKO su didesne franšize?
Didesnė išskaita gali sumažinti metinę draudimo įmoką, tačiau draudžiamojo įvykio atveju turėsite padengti didesnę nuostolio dalį. Sprendimą verta priimti palyginus bendras išlaidas ir savo finansinį rezervą.
Išmokos ir lizingas
Ar KASKO privalomas lizinguojamam automobiliui?
Lizingo bendrovės dažnai reikalauja KASKO draudimo pagal finansavimo sutartį. Konkrečius apsaugos, išskaitos ir draudimo bendrovės pasirinkimo reikalavimus nustato finansuotojas.
Ar KASKO padengia visą automobilio vertę vagystės atveju?
Nebūtinai. Išmoka priklauso nuo draudimo sumos ar vertės nustatymo būdo, sutarties sąlygų, taikomos išskaitos ir kitų aplinkybių. Prieš sudarant sutartį verta išsiaiškinti, kaip apskaičiuojama išmoka visiško praradimo atveju.
Ką daryti, jeigu draudikas atsisako mokėti KASKO išmoką?
Paprašykite rašytinio sprendimo ir jo pagrindimo, patikrinkite sutarties sąlygas bei pateikite pretenziją draudikui. Jei vartojimo ginčas neišsprendžiamas, galite kreiptis į Lietuvos banką pagal nustatytą tvarką.
Ar verta pirkti KASKO draudimą?
KASKO draudimas gali būti racionalus pasirinkimas, jeigu automobilio apgadinimas, vagystė ar visiškas sunaikinimas sukeltų reikšmingą finansinį nuostolį.
Jis ypač aktualus naujesnių, brangesnių ir lizinguojamų automobilių savininkams, tačiau gali būti naudingas ir kitais atvejais.
Svarbiausia prieš pasirašant sutartį įvertinti ne tik metinę įmoką, bet ir draudimo apsaugos apimtį, išskaitą, išimtis bei išmokų skaičiavimo sąlygas.
Geriausias KASKO draudimas nėra būtinai pigiausias – tai draudimas, kurio apsauga atitinka jūsų automobilio vertę, naudojimo aplinkybes ir finansinę riziką.
Straipsnis yra informacinio pobūdžio. Draudimo sąlygos ir įmokos nustatomos individualiai, todėl prieš sudarant sutartį būtina perskaityti konkretaus draudiko taisykles ir pasiūlymą.