Ar žinojote, kad norint sumažinti būsto paskolos palūkanas nebūtina iš karto keisti banko? Daugeliu atvejų verta pradėti nuo pokalbio su dabartiniu kredito davėju ir išsiaiškinti, ar įmanoma pagerinti turimos paskolos sąlygas.
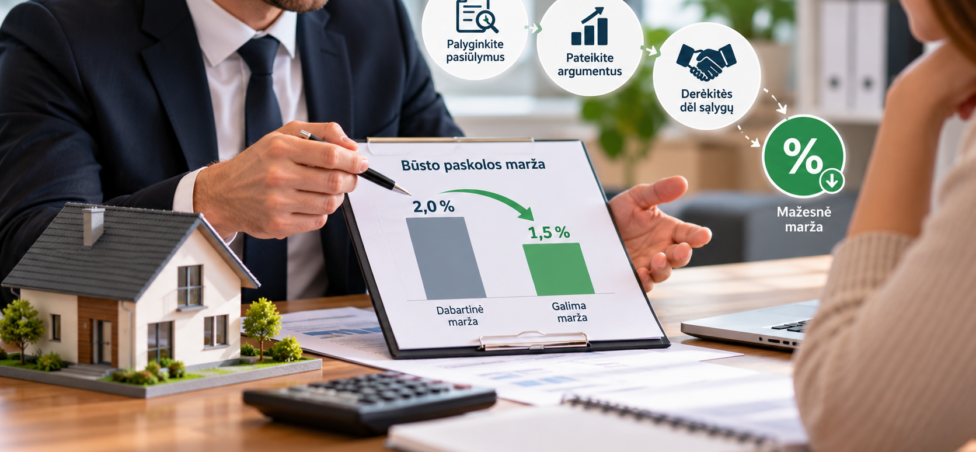
Banko marža yra viena svarbiausių būsto paskolos kainos dalių. Net nedidelis jos sumažėjimas gali padėti sutaupyti, ypač jei likusi paskolos suma didelė, o iki grąžinimo pabaigos dar daug metų.
Lietuvos banko 2026 m. paskelbti duomenys rodo, kad gyventojai aktyviai naudojasi galimybe derėtis dėl turimų būsto paskolų sąlygų. Nuo 2024 m. pradžios iki 2026 m. gegužės paskolas refinansavo arba dėl jų sąlygų persitarė daugiau kaip 45 tūkst. gyventojų. Centrinio banko vertinimu, šie vartotojai per visą paskolų laikotarpį kartu sutaupys daugiau kaip 250 mln. eurų. Šaltinis – Lietuvos bankas.
Šiame vadove sužinosite, kaip pasiruošti deryboms, kokius argumentus pateikti bankui, kaip įvertinti pasiūlymą ir ką daryti, jei bankas nesutinka mažinti maržos.
Kas yra būsto paskolos marža ir kodėl ji svarbi?
Būsto paskolos marža – tai kredito davėjo nustatoma palūkanų dalis. Kai paskolai taikomos kintamosios palūkanos, bendra palūkanų norma paprastai susideda iš banko maržos ir pasirinkto EURIBOR laikotarpio rodiklio.
Pavyzdžiui, jeigu sutartyje nustatyta 1,9 proc. banko marža, o taikomas EURIBOR siekia 2,2 proc., bendra metinė palūkanų norma būtų 4,1 proc. Tai iliustracinis pavyzdys, o ne dabartinių rinkos palūkanų pasiūlymas.
EURIBOR kinta pagal rinkos sąlygas, o sutartyje nustatyta marža paprastai išlieka tokia pati, kol šalys nesusitaria kitaip. Todėl net ir EURIBOR nekintant galima ieškoti galimybių sumažinti maržą.
Svarbu suprasti, kad bankas neprivalo sumažinti maržos vien dėl to, kad to paprašėte. Tačiau jūsų finansinė padėtis, mokėjimų istorija, konkurentų pasiūlymai ir galimybė refinansuoti paskolą gali sustiprinti derybinę poziciją.
1. Prieš derybas išsiaiškinkite dabartines paskolos sąlygas
Pirmasis žingsnis – tiksliai žinoti, kokias sąlygas šiuo metu turite.
Peržiūrėkite paskolos sutartį ir naujausią mokėjimų grafiką. Užsirašykite šią informaciją:
- Dabartinė banko marža.
- Taikomas EURIBOR laikotarpis ir jo perskaičiavimo data, jei palūkanos kintamosios.
- Likusi paskolos suma.
- Likęs paskolos grąžinimo terminas.
- Dabartinė mėnesio įmoka.
- Sutarties pakeitimo ir išankstinio grąžinimo sąlygos.
Šie duomenys padės suprasti, kiek realios naudos galėtų suteikti maržos sumažinimas.
Pavyzdžiui, 0,3 procentinio punkto maržos sumažėjimas gali turėti didesnį piniginį poveikį paskolai, kurios likutis yra 180 000 Eur, nei paskolai, kurios likutis siekia 25 000 Eur. Tačiau tikslus rezultatas priklausys ir nuo likusio termino bei paskolos grąžinimo būdo.
2. Patikrinkite, ar jūsų finansinė padėtis pagerėjo
Bankui svarbu ne tik paskolos istorija, bet ir tai, kokią riziką šiuo metu keliate kaip klientas.
Jeigu nuo paskolos gavimo padidėjo jūsų pajamos, sumažėjo kiti finansiniai įsipareigojimai arba pagerėjo mokėjimų istorija, tai gali būti naudingi argumentai derybose.
Taip pat svarbu įvertinti, ar jūsų paskolos įmokos buvo mokamos laiku ir ar jūsų dabartinis biudžetas leidžia patikimai vykdyti įsipareigojimus.
Prieš pokalbį su banku pasiruoškite trumpai paaiškinti, kodėl norite peržiūrėti sąlygas ir kodėl tikitės, kad kredito davėjas galėtų pasiūlyti palankesnę maržą.
Vis dėlto geresnė finansinė padėtis negarantuoja mažesnių palūkanų. Galutinį sprendimą bankas priima pagal savo kreditavimo politiką ir konkrečios paskolos riziką.
3. Palyginkite kitų bankų pasiūlymus
Vienas stipriausių argumentų derybose – konkretus konkurento pasiūlymas.
Jeigu kitas bankas ar kredito davėjas pateikia jums palankesnes paskolos sąlygas, galite kreiptis į dabartinį banką ir paprašyti įvertinti galimybę jas pagerinti.
Palyginkite ne vien maržą, bet ir:
- Bendrą palūkanų normą.
- Kintamųjų arba fiksuotųjų palūkanų pasirinkimą.
- Mėnesio įmoką.
- Bendrą likusią kredito kainą.
- Papildomus mokesčius ir sutarties reikalavimus.
Pasiūlymai turi būti palyginami pagal panašias paskolos sumos, termino ir palūkanų sąlygas. Priešingu atveju mažesnė mėnesio įmoka gali būti susijusi su ilgesniu terminu, o ne su realiu paskolos atpigimu.
Jeigu norite sužinoti daugiau apie paskolos perkėlimą kitam kredito davėjui, skaitykite mūsų gidą apie paskolų refinansavimą.
4. Kreipkitės į banką su konkrečiu prašymu
Derybose svarbu kalbėti konkrečiai. Vietoj bendro klausimo, ar bankas galėtų sumažinti palūkanas, nurodykite, kokį pakeitimą norėtumėte aptarti.
Pavyzdžiui, galite paprašyti:
- Įvertinti galimybę sumažinti dabartinę maržą.
- Pateikti naujos maržos pasiūlymą raštu.
- Apskaičiuoti, kaip pasikeistų mėnesio įmoka.
- Paaiškinti, ar sutarties pakeitimas būtų mokamas.
- Pateikti bendros paskolos kainos palyginimą prieš pakeitimą ir po jo.
Derybose išlikite dalykiški. Paaiškinkite, kad norite tęsti įsipareigojimus dabartiniame banke, tačiau siekiate finansiškai palankesnių sąlygų.
Jeigu pirmasis darbuotojas negali priimti sprendimo, paprašykite, kad prašymas būtų perduotas už būsto paskolas atsakingam specialistui.
5. Kaip parašyti bankui dėl mažesnės maržos?
Rašytinis prašymas leidžia aiškiai išdėstyti savo poziciją ir palikti dokumentuotą derybų pradžią.
Prašymo pavyzdys:
„Laba diena,
Norėčiau peržiūrėti mano turimos būsto paskolos sąlygas ir aptarti galimybę sumažinti šiuo metu taikomą banko maržą.
Paskolos įmokas vykdau pagal sutartį, o šiuo metu vertinu galimybes optimizuoti savo ilgalaikius finansinius įsipareigojimus. Taip pat domiuosi kitų kredito davėjų siūlomomis sąlygomis.
Prašau įvertinti galimybę pasiūlyti mažesnę maržą ir pateikti informaciją apie galimą mėnesio įmokos bei bendros kredito kainos pokytį. Taip pat prašau nurodyti, ar sutarties sąlygų pakeitimas būtų susijęs su papildomais mokesčiais.
Dėkoju už atsakymą ir individualaus pasiūlymo įvertinimą.“
Prieš siųsdami prašymą galite papildyti jį savo paskolos duomenimis arba konkrečiu kito kredito davėjo pasiūlymu. Nesidalinkite pertekliniais asmens duomenimis, jei jų nereikia prašymui įvertinti.
6. Kiek galima sutaupyti sumažinus maržą?
Maržos sumažinimo poveikis priklauso nuo paskolos likučio, termino, palūkanų rūšies ir grąžinimo būdo.
Tarkime, turite 120 000 Eur likusią būsto paskolą, kurios terminas – 20 metų. Pavyzdžiui, bendra metinė palūkanų norma sumažėja nuo 4,0 iki 3,7 proc., o terminas ir kitos sąlygos nesikeičia.
Apytikslis anuiteto įmokos palyginimas:
| Rodiklis | Prieš pakeitimą | Po pakeitimo |
|---|---|---|
| Paskolos likutis | 120 000 Eur | 120 000 Eur |
| Likęs terminas | 20 metų | 20 metų |
| Metinė palūkanų norma | 4,0 % | 3,7 % |
| Mėnesio įmoka | Apie 727 Eur | Apie 708 Eur |
Šiame iliustraciniame scenarijuje mėnesio įmoka sumažėtų maždaug 19 Eur, arba apie 228 Eur per metus.
Tai nėra individualus banko pasiūlymas. Skaičiavime daroma prielaida, kad nurodyta palūkanų norma nekinta visą laikotarpį, o paskola grąžinama anuiteto būdu. Kintamųjų palūkanų atveju faktinės įmokos gali keistis.
Prieš priimdami sprendimą įvertinkite ir galimus sutarties pakeitimo mokesčius. Jei norite sumažinti ne tik mėnesio įmoką, bet ir bendrą finansinę naštą, verta palyginti kelis scenarijus.
7. Ką daryti, jei bankas atsisako sumažinti maržą?
Banko atsisakymas nebūtinai reiškia, kad palankesnių sąlygų gauti neįmanoma.
Pirmiausia paprašykite paaiškinti sprendimo priežastis ir išsiaiškinkite, ar būtų galima pateikti papildomą informaciją arba pakartotinai kreiptis ateityje.
Tuomet apsvarstykite kitus variantus:
- Palyginkite kitų kredito davėjų pasiūlymus.
- Įvertinkite galimybę refinansuoti paskolą.
- Patikrinkite, ar verta keisti palūkanų rūšį.
- Įvertinkite sutarties sąlygų keitimą, jei siekiate sumažinti mėnesio įmoką.
Nuo 2025 m. vasario 1 d. Lietuvoje galioja supaprastinta būsto paskolų refinansavimo tvarka. Ji gali sumažinti refinansavimo procedūrų sudėtingumą ir išlaidas, kai tenkinamos nustatytos sąlygos. Tarp jų – nekeičiama paskolos suma, įkeičiamas tas pats nekilnojamasis turtas, neilginamas grąžinimo terminas ir nėra pradelstų mokėjimų pagal pradinę sutartį. Naujas kredito davėjas vis tiek vertina kreditingumą ir neprivalo patvirtinti kiekvieno prašymo.
Daugiau informacijos rasite Lietuvos banko puslapyje apie jau turimą būsto paskolą.
8. Kaip suprasti, ar naujas pasiūlymas tikrai naudingas?
Gavę pasiūlymą su mažesne marža, neskubėkite jo priimti. Paprašykite banko pateikti skaičiavimus ir palyginkite dabartines bei naujas sąlygas.
Įvertinkite:
- Kiek sumažės mėnesio įmoka?
- Kiek palūkanų liks sumokėti per likusį laikotarpį?
- Ar keičiasi paskolos grąžinimo terminas?
- Ar atsiranda papildomų mokesčių arba privalomų paslaugų?
- Ar nauja palūkanų rūšis atitinka jūsų poreikį ir rizikos toleranciją?
Jei pagrindinis tikslas yra sumažinti mėnesio įmoką, svarbu įvertinti ir tai, ar sprendimas nepadidins bendros paskolos kainos.
Jeigu norite plačiau suprasti būsto finansavimo galimybes, apsilankykite „Megakreditas.lt“ būsto paskolos skiltyje.
Ar bankas privalo sumažinti būsto paskolos maržą?
Ne. Bankas neprivalo sumažinti maržos vien dėl kliento prašymo. Tačiau galite pateikti argumentus, palyginti konkurentų pasiūlymus ir paprašyti individualiai įvertinti jūsų paskolos sąlygas.
Kada geriausia kreiptis dėl mažesnės maržos?
Galite kreiptis tada, kai norite patikrinti, ar turimos paskolos sąlygos tebėra konkurencingos. Deryboms gali padėti pagerėjusi finansinė padėtis, gera mokėjimų istorija arba gautas palankesnis kito kredito davėjo pasiūlymas.
Ar norint sumažinti maržą būtina refinansuoti paskolą?
Ne. Pirmiausia galite derėtis su dabartiniu banku. Jei jis nepasiūlo tinkamų sąlygų, galite palyginti kitų kredito davėjų pasiūlymus ir įvertinti būsto paskolos refinansavimo galimybę.
Ar mažesnė marža automatiškai sumažina mėnesio įmoką?
Jeigu kitos paskolos sąlygos nesikeičia, mažesnė marža paprastai sumažina bendrą palūkanų normą ir gali sumažinti mėnesio įmoką. Tikslus pokytis priklauso nuo paskolos likučio, likusio termino, grąžinimo būdo ir palūkanų perskaičiavimo sąlygų.
Ar refinansavimas gali pakenkti kredito istorijai?
Vien refinansavimas savaime nereiškia neigiamo įrašo kredito istorijoje. Vis dėlto naujasis kredito davėjas vertins jūsų kreditingumą ir mokėjimų istoriją. Prieš priimdami sprendimą, įsitikinkite, kad naujos sąlygos jums finansiškai naudingos.
Kiek galima sutaupyti sumažinus maržą?
Sutaupymas priklauso nuo paskolos likučio, likusio termino ir maržos pokyčio. Paprašykite banko apskaičiuoti naują mėnesio įmoką ir palyginkite bendrą likusią kredito kainą pagal dabartines bei siūlomas sąlygas, įskaitant galimus papildomus mokesčius.
Ką daryti, jei bankas atsisako sumažinti maržą?
Paprašykite paaiškinti sprendimą, palyginkite kitų kredito davėjų pasiūlymus ir įvertinkite refinansavimo galimybes. Sprendimą priimkite pagal bendrą paskolos kainą ir visas sąlygas, o ne vien pagal mažesnę mėnesio įmoką.
Išvada
Derybos su banku dėl mažesnės būsto paskolos maržos gali būti naudingas būdas sumažinti ilgalaikius finansinius įsipareigojimus. Svarbiausia pasiruošti: žinoti dabartines paskolos sąlygas, įvertinti savo finansinę padėtį ir palyginti realius alternatyvius pasiūlymus.
Jei esamas bankas nesutinka keisti sąlygų, verta įvertinti refinansavimą. Tačiau prieš pasirašant naują sutartį būtina palyginti bendrą kredito kainą, terminą ir galimus mokesčius.
Pradėkite nuo savo paskolos sąlygų peržiūros, o sprendimą priimkite tik įvertinę visą finansinį poveikį.
Daugiau informacijos apie paskolas ir asmeninius finansus rasite „Megakreditas.lt“ straipsnių skiltyje.
Informacijos šaltiniai
- Lietuvos bankas – Jau turite būsto paskolą?
- Lietuvos bankas – refinansavimo rezultatai ir palūkanų maržų pokyčiai
Informacija yra bendrojo pobūdžio, parengta 2026 m. spalio 29 d. ir nėra individuali finansinė konsultacija. Paskolos sąlygos bei refinansavimo galimybės vertinamos individualiai.