Kaip pagerinti kredito reitingą? 7 praktiniai žingsniai
Planuojate kreiptis dėl vartojimo paskolos, automobilio lizingo ar būsto finansavimo? Prieš pateikiant paraišką verta pasidomėti savo kredito istorija ir įvertinti, kaip tvarkote finansinius įsipareigojimus. Ankstesni mokėjimų vėlavimai, nepadengtos skolos ir kiti finansiniai duomenys gali turėti reikšmės vertinant jūsų kreditingumą.
Gera žinia ta, kad savo finansinę padėtį galima gerinti nuosekliais veiksmais. Nors nėra būdo garantuotai padidinti kredito reitingą per kelias dienas, atsakingas įsipareigojimų vykdymas, tikslių duomenų užtikrinimas ir finansų planavimas gali padėti pasiruošti būsimai paskolos paraiškai.
Šiame straipsnyje aptarsime septynis žingsnius, kurie padės suprasti, kaip pagerinti kredito reitingą, kokių klaidų vengti ir ką verta padaryti dar prieš kreipiantis į kredito įstaigą.
Kas yra kredito reitingas?
Kredito reitingas – tai finansinės rizikos įvertinimas, padedantis spręsti apie asmens gebėjimą vykdyti finansinius įsipareigojimus. Vertinimo metodika, naudojami duomenys ir reitingo skalė gali skirtis priklausomai nuo kredito informacijos paslaugų teikėjo ar kreditoriaus.
Vertinant kreditingumą gali būti atsižvelgiama į:
- ankstesnių paskolų ir kitų įsipareigojimų vykdymą;
- pradelstus mokėjimus ir nepadengtas skolas;
- turimus finansinius įsipareigojimus;
- gaunamas pajamas ir jų tvarumą;
- kitą kreditoriaus turimą informaciją, reikšmingą mokumo vertinimui.
Svarbu atskirti kredito reitingą nuo bendro mokumo vertinimo. Net ir gera kredito istorija negarantuoja, kad paskola bus suteikta. Kreditorius taip pat vertina, ar jūsų pajamų pakaks naujoms įmokoms ir kasdienėms išlaidoms padengti.
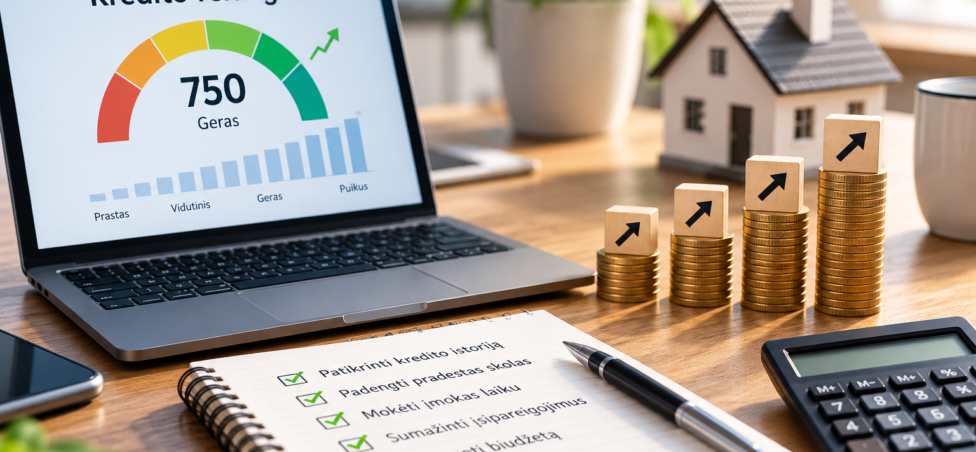
1. Pasitikrinkite savo kredito istoriją
Pirmas žingsnis – išsiaiškinti, kokie duomenys apie jūsų finansinius įsipareigojimus yra užfiksuoti. Nežinant dabartinės situacijos sunku nuspręsti, ką reikėtų keisti.
Patikrinkite, ar kredito istorijoje nėra:
- neapmokėtų paskolų ar kitų įsipareigojimų;
- ankstesnių mokėjimų vėlavimų;
- skolų, apie kurias buvote pamiršę;
- netikslių duomenų apie jau padengtus įsipareigojimus.
Kredito istoriją galite tikrinti kredito informacijos paslaugų teikėjų sistemose. Pavyzdžiui, apsilankykite „Mano Creditinfo“ svetainėje ir susipažinkite su siūlomomis paslaugomis bei jų sąlygomis.
Jeigu pastebėjote klaidą, kreipkitės į duomenis pateikusią įmonę arba kredito informacijos paslaugų teikėją. Paprašykite patikrinti informaciją ir ją ištaisyti, jeigu ji neteisinga.
Taip pat verta suprasti, kad net nedidelė neapmokėta sąskaita tam tikromis aplinkybėmis gali tapti finansine problema. Apie tai plačiau skaitykite straipsnyje kaip vėluojanti sąskaita už telefoną gali kainuoti svajonių būstą.
2. Padengkite pradelstus mokėjimus
Jeigu turite pradelstų įsipareigojimų, išsiaiškinkite, kokia suma liko nesumokėta, kokie terminai taikomi ir kokia yra atsiskaitymo tvarka.
Pradėkite nuo šių veiksmų:
- Sudarykite visų pradelstų mokėjimų sąrašą.
- Susisiekite su kreditoriais ir patikslinkite mokėtinas sumas.
- Jei negalite sumokėti visko iš karto, aptarkite galimą mokėjimo grafiką.
- Išsaugokite mokėjimų patvirtinimus.
- Po atsiskaitymo patikrinkite, ar informacija atnaujinta.
Skolos padengimas yra svarbus žingsnis, tačiau jis nebūtinai iš karto panaikina ankstesnių vėlavimų reikšmę kredito istorijoje. Duomenų saugojimo ir vertinimo tvarka priklauso nuo taikomų taisyklių bei konkrečios situacijos.
Jeigu finansiniai sunkumai kartojasi, svarbu ne tik padengti vieną skolą, bet ir išsiaiškinti, kodėl įmokoms nuolat pritrūksta pinigų. Tik taip galima sumažinti riziką, kad problema pasikartos.
3. Mokėkite įmokas laiku
Nuoseklus finansinių įsipareigojimų vykdymas padeda išvengti naujų vėlavimų ir palaikyti tvarkingą finansinę istoriją.
Kad mokėjimai būtų atliekami laiku:
- nustatykite priminimus telefone arba kalendoriuje;
- apsvarstykite automatinius mokėjimus;
- įmokoms reikalingus pinigus atidėkite iš anksto;
- reguliariai tikrinkite banko sąskaitą;
- pasikeitus finansinei situacijai, iš anksto susisiekite su kreditoriumi.
Jeigu žinote, kad artimiausiu metu negalėsite sumokėti įmokos, nelaukite, kol susidarys skola. Kreditorius gali pasiūlyti galimus sprendimus, tačiau jie priklauso nuo sutarties sąlygų ir jūsų situacijos.
Svarbiausia – neignoruoti įsipareigojimų. Net jeigu šiuo metu nesiruošiate imti naujos paskolos, tvarkingi mokėjimo įpročiai padeda geriau valdyti asmeninius finansus.
4. Sumažinkite turimus finansinius įsipareigojimus
Didelės mėnesio įmokos gali sumažinti pinigų sumą, kuri lieka kasdienėms išlaidoms ir naujam finansiniam įsipareigojimui. Todėl verta peržiūrėti visas turimas paskolas, lizingus ir kitus reguliarius mokėjimus.
Sudarykite sąrašą, kuriame nurodykite:
- kiekvienos skolos likutį;
- mėnesio įmoką;
- palūkanų normą ir kitus mokesčius;
- likusį grąžinimo terminą.
Tuomet įvertinkite, kuriuos įsipareigojimus galite sumažinti nepakenkdami būtinųjų išlaidų padengimui ir finansiniam rezervui.
Neskubėkite imti naujos paskolos vien tam, kad padengtumėte seną. Refinansavimas kartais gali padėti, tačiau prieš priimant sprendimą būtina palyginti bendrą kredito kainą, terminą ir visas papildomas išlaidas.
Jei svarstote finansuoti būsto remontą, taip pat įvertinkite, kokią įtaką naujas įsipareigojimas turėtų jūsų biudžetui. Apie finansavimo pasirinkimą skaitykite straipsnyje būsto atnaujinimas gali kainuoti dvigubai brangiau pasirinkus netinkamą kreditą.
5. Venkite nereikalingų paskolų paraiškų
Prieš kreipiantis dėl paskolos verta palyginti pasiūlymus ir įvertinti savo galimybes. Dažnos paraiškos per trumpą laikotarpį gali būti vertinamos skirtingai, priklausomai nuo kreditoriaus ir naudojamo vertinimo modelio. Todėl nereikėtų manyti, kad kiekviena užklausa automatiškai pablogins kredito reitingą.
Prieš pateikdami paraišką:
- išsiaiškinkite pagrindinius kreditoriaus reikalavimus;
- palyginkite palūkanas ir bendrą kredito kainą;
- įvertinkite, ar nauja įmoka tilps į jūsų biudžetą;
- nesiskolinkite vien tam, kad padengtumėte įprastas kasdienes išlaidas.
Lygindami paskolas atkreipkite dėmesį ne tik į reklamuojamas palūkanas, bet ir į sutarties mokesčius, grąžinimo terminą bei bendrą grąžinamą sumą. Mažesnė mėnesio įmoka ne visada reiškia pigesnę paskolą.
6. Susikurkite asmeninį biudžetą ir finansinį rezervą
Kredito reitingo gerinimas susijęs ne vien su ankstesnėmis skolomis. Svarbu ir tai, ar sugebate planuoti pinigų srautus bei laiku vykdyti esamus įsipareigojimus.
Sudarykite paprastą mėnesio biudžetą, kuriame būtų:
- visos gaunamos pajamos;
- būsto, maisto, transporto ir kitos būtinosios išlaidos;
- paskolų bei lizingo įmokos;
- santaupos;
- pinigai nenumatytiems atvejams.
Jeigu įmanoma, palaipsniui sukaupkite finansinį rezervą. Jis gali padėti laiku sumokėti įmokas netikėtai sumažėjus pajamoms ar padidėjus išlaidoms.
Pradėti galima ir nuo nedidelės sumos. Svarbiausia – reguliariai atidėti pinigų ir pasirinkti tokį taupymo planą, kuris netrukdytų padengti būtinųjų išlaidų.
7. Suteikite laiko finansinei istorijai keistis
Kredito reitingas paprastai nepasikeičia akimirksniu. Net ir padengus skolą, ankstesni vėlavimai tam tikrą laiką gali turėti reikšmės vertinimui.
Todėl verta laikytis ilgalaikio plano:
- dabar patikrinti kredito istoriją;
- ištaisyti netikslius duomenis;
- padengti pradelstus įsipareigojimus arba susitarti dėl jų grąžinimo;
- kiekvieną mėnesį laiku mokėti įmokas;
- vengti nereikalingo skolinimosi;
- periodiškai peržiūrėti savo finansinę padėtį.
Nėra universalaus termino, per kurį kiekvieno žmogaus kredito reitingas pagerės. Rezultatas priklauso nuo ankstesnės istorijos, turimų įsipareigojimų ir konkretaus vertinimo modelio.
Kaip kredito reitingas susijęs su būsto paskola?
Planuojant įsigyti būstą svarbu įvertinti ne tik kredito istoriją, bet ir pradinį įnašą, pajamas bei būsimas mėnesio įmokas.
Net ir gera kredito istorija negarantuoja būsto paskolos. Kredito įstaiga vertina bendrą finansinę situaciją, įsipareigojimų naštą, perkamo turto vertę ir kitus reikalavimus.
Jeigu planuojate pirmojo būsto įsigijimą, skaitykite ir mūsų straipsnį apie 10 proc. pradinį įnašą būstui 2026 m.. Jame aptariama, kokiais atvejais gali būti taikomas mažesnis pradinis įnašas ir kokias papildomas išlaidas verta įvertinti.
Apibendrinimas
Norint pagerinti kredito reitingą, svarbiausia žinoti savo finansinę situaciją ir nuosekliai vykdyti įsipareigojimus. Pradėkite nuo kredito istorijos patikrinimo, išspręskite pradelstų mokėjimų problemas, laiku mokėkite įmokas ir venkite nereikalingų skolų.
Taip pat verta susikurti realų biudžetą ir finansinį rezervą. Šie įpročiai gali padėti pasiruošti būsimai paskolos paraiškai, nors negarantuoja konkretaus reitingo ar kredito patvirtinimo.
Dažniausiai užduodami klausimai
Kaip greitai galima pagerinti kredito reitingą?
Ar skolos padengimas iš karto pagerina kredito reitingą?
Ar galima gauti paskolą turint prastą kredito istoriją?
Ar dažnos paskolų paraiškos blogina kredito reitingą?
Kur galiu pasitikrinti savo kredito istoriją?
„Mano Creditinfo“ svetainėje
ir susipažinkite su siūlomomis paslaugomis bei jų sąlygomis.
Ar gera kredito istorija garantuoja paskolos suteikimą?
Daugiau naudingos informacijos apie paskolas, jų sąlygas ir asmeninių finansų planavimą rasite „Megakreditas.lt“ straipsnių skiltyje.
Informacija yra bendrojo pobūdžio ir nėra individuali finansinė konsultacija. Kreditingumo vertinimo kriterijai priklauso nuo kreditoriaus, naudojamų duomenų ir konkrečios situacijos.