Atlyginimas ką tik pasiekė banko sąskaitą, tačiau jau po kelių savaičių pradedate skaičiuoti dienas iki kito mokėjimo? Atrodo, kad pajamos nėra tokios mažos, bet mėnesio pabaigoje pinigų beveik nebelieka. Dalis jų iškeliauja būstui, paskoloms, maistui ir transportui, o likusi suma nepastebimai ištirpsta dėl smulkių pirkinių, prenumeratų ir spontaniškų sprendimų.
Tokia situacija nebūtinai reiškia, kad uždirbate per mažai. Kartais problema slypi ne pajamų dydyje, o įpročiuose, dėl kurių pinigai išleidžiami dar prieš spėjant juos paskirstyti.
Gera žinia ta, kad norint susigrąžinti finansų kontrolę nereikia atsisakyti visų malonumų ar gyventi itin taupiai. Daugeliu atvejų pakanka aiškiau planuoti išlaidas, iš anksto numatyti santaupas ir atsakingiau vertinti finansinius įsipareigojimus.
Štai šeši praktiški įpročiai, kurie gali padėti geriau valdyti atlyginimą ir palaipsniui sustiprinti savo finansinę padėtį.
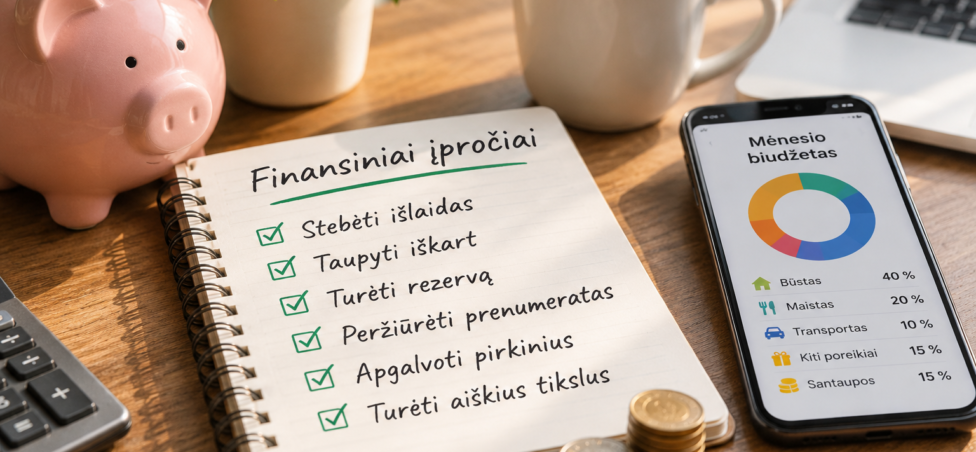
1. Stebėkite, kur iš tikrųjų iškeliauja jūsų atlyginimas
Vienas svarbiausių žingsnių valdant asmeninius finansus – suprasti, kam išleidžiami pinigai. Dažniausiai žmonės gana tiksliai žino, kiek moka už būsto paskolą, nuomą ar komunalines paslaugas. Tačiau kasdienės išlaidos dažnai lieka neįvertintos.
Kava pakeliui į darbą, pietūs mieste, maisto pristatymas, keli nedideli pirkiniai internetu ar mokamos programėlių prenumeratos gali atrodyti nereikšmingos. Tačiau per mėnesį susidariusi suma kartais nustebina.
Pabandykite bent 30 dienų registruoti visas išlaidas. Tam nebūtina naudoti mokamos programėlės – galite pasitelkti paprastą skaičiuoklę, užrašų knygelę arba banko sąskaitos išrašą.
Išlaidas patogu suskirstyti į keturias grupes:
- Būtinosios išlaidos: būstas, komunaliniai mokesčiai, maistas, transportas.
- Finansiniai įsipareigojimai: paskolų įmokos, lizingas, kredito kortelės mokėjimai.
- Kasdieniai pasirinkimai: kavinės, pramogos, apsipirkimas, maisto pristatymas.
- Santaupos ir finansiniai tikslai: finansinis rezervas, taupymas didesniam pirkiniui ar kitam tikslui.
Svarbiausia ne kaltinti save dėl kiekvieno pirkinio, o pastebėti pasikartojančius išlaidų modelius. Galbūt kas savaitę išleidžiate daugiau maistui mieste, nei planavote, arba mokate už paslaugas, kuriomis beveik nesinaudojate.
Praktinis patarimas: mėnesio pabaigoje išskirkite tris išlaidų kategorijas, kurias būtų realiausia sumažinti. Net ir nedideli pakeitimai gali atlaisvinti dalį pinigų svarbesniems tikslams.
2. Taupymą suplanuokite dar prieš pradėdami leisti pinigus
Viena dažniausių taupymo klaidų – atsidėti pinigus tik tada, kai mėnesio pabaigoje jų lieka. Deja, praktikoje dažnai nutinka priešingai: išleidžiama tiek, kiek leidžia sąskaitos likutis, o santaupoms nebelieka.
Veiksmingesnis principas – pirmiausia suplanuoti taupymą, o tik tada paskirstyti likusias pajamas.
Pavyzdžiui, jeigu per mėnesį gaunate 1 500 Eur į rankas, galite pradėti nuo 50 Eur arba 100 Eur santaupų. Pasirinkta suma turi būti realistiška ir netrukdyti padengti būtinųjų išlaidų bei įmokų.
Kiek galima sukaupti per metus?
| Mėnesio santaupos | Per 6 mėnesius | Per 12 mėnesių |
|---|---|---|
| 30 Eur | 180 Eur | 360 Eur |
| 50 Eur | 300 Eur | 600 Eur |
| 100 Eur | 600 Eur | 1 200 Eur |
| 150 Eur | 900 Eur | 1 800 Eur |
Skaičiavimai pateikti darant prielaidą, kad kiekvieną mėnesį atidedama vienoda suma ir santaupos nepapildomos palūkanomis.
Patogus būdas – nustatyti automatinį periodinį pervedimą į atskirą taupymo sąskaitą atlyginimo gavimo dieną. Taip nereikės kiekvieną mėnesį iš naujo priimti sprendimo, ar verta taupyti.
Jeigu šiuo metu turite daug finansinių įsipareigojimų, pradėkite nuo mažesnės sumos. Svarbu ne taupyti bet kokia kaina, o pasirinkti tokį tempą, kurį galėsite išlaikyti.
3. Sukurkite finansinį rezervą netikėtoms išlaidoms
Net ir gerai suplanuotas biudžetas neapsaugo nuo netikėtumų. Automobilio gedimas, buitinės technikos remontas, laikinas pajamų sumažėjimas ar nenumatytos sveikatos išlaidos gali sutrikdyti net ir gana stabilų šeimos finansinį planą.
Jeigu tokioms situacijoms neturite santaupų, gali tekti skolintis, naudotis kredito kortele arba vėluoti atlikti kitus mokėjimus.
Todėl vienas svarbiausių finansinių tikslų – sukaupti rezervą, kurį galėtumėte panaudoti nenumatytomis aplinkybėmis.
Pradėti galima nuo nedidelio tikslo – 300 ar 500 Eur. Vėliau rezervą verta palaipsniui didinti. Didesnis finansinis rezervas gali suteikti daugiau saugumo, ypač jeigu pajamos nėra stabilios arba šeimoje yra tik vienas pagrindinis pajamų šaltinis.
Planuojant rezervą verta atsižvelgti į:
- būtinąsias mėnesio išlaidas;
- turimų paskolų ir kitų įsipareigojimų dydį;
- pajamų stabilumą;
- šeimos narių skaičių;
- galimybę greitai sumažinti nebūtinas išlaidas.
Finansinį rezervą geriausia laikyti atskirai nuo kasdieniams atsiskaitymams naudojamos sąskaitos. Taip sumažėja tikimybė jį išleisti spontaniškiems pirkiniams.
Svarbu prisiminti, kad rezervas nėra skirtas atostogoms, naujam telefonui ar įprastiems pirkiniams. Jo paskirtis – padėti išvengti papildomų finansinių sunkumų, kai atsiranda nenumatytų išlaidų.
4. Peržiūrėkite reguliarius mokėjimus ir atsisakykite nereikalingų paslaugų
Ar žinote, kiek iš viso per mėnesį sumokate už prenumeratas, narystes ir kitas periodines paslaugas?
Filmų platformos, muzikos programėlės, sporto klubai, debesijos saugyklos ir įvairios narystės gali būti naudingos. Tačiau kartais už jas mokama net tada, kai paslaugomis beveik nesinaudojama.
Dar viena dažna situacija – kelios panašios paslaugos vienu metu arba pamirštas nemokamas bandomasis laikotarpis, kuris automatiškai tampa mokamas.
Bent kartą per kelis mėnesius peržiūrėkite banko sąskaitos išrašą ir patikrinkite pasikartojančius mokėjimus.
Kiekvienos paslaugos atveju užduokite sau tris klausimus:
- Ar iš tikrųjų ja naudojuosi?
- Ar man reikalingas būtent šis planas, gal pakaktų pigesnio?
- Ar gaunama nauda verta mokamos sumos?
Pavyzdžiui, jeigu už dvi nenaudojamas paslaugas kartu mokate 15 Eur per mėnesį, atsisakius jų per metus liktų 180 Eur. Tai nėra garantuotas finansinis pokytis kiekvienam, tačiau toks pavyzdys parodo, kodėl verta atkreipti dėmesį net į nedidelius mokėjimus.
Sutaupytus pinigus galite automatiškai pervesti į finansinio rezervo sąskaitą. Taip sumažintos išlaidos virsta konkrečia finansine nauda.
5. Prieš pirkdami ar skolindamiesi – sustokite ir įvertinkite pasekmes
Emocijos dažnai daro didelę įtaką finansiniams sprendimams. Akcijos, riboto laiko pasiūlymai ar noras įsigyti daiktą čia ir dabar gali paskatinti pirkti net tada, kai tokio pirkinio iš tikrųjų nereikia.
Vienas paprastas būdas išvengti impulsyvių išlaidų – prieš brangesnį nebūtiną pirkinį padaryti bent 24 valandų pertrauką. Per šį laiką galite įvertinti, ar daiktas tikrai reikalingas ir ar jo įsigijimas nesutrikdys mėnesio biudžeto.
Dar atsargiau reikėtų vertinti pirkinius, kuriems planuojate skolintis.
Maža mėnesio įmoka nebūtinai reiškia, kad finansavimas yra pigus. Ilgesnis grąžinimo laikotarpis gali sumažinti mėnesio mokėjimą, tačiau padidinti bendrą sumą, kurią sumokėsite per visą sutarties laikotarpį.
Prieš priimdami sprendimą įvertinkite:
- kokia bus visa grąžintina suma;
- kokia yra bendra vartojimo kredito kainos metinė norma, kai ji taikoma;
- kokie papildomi mokesčiai numatyti;
- kokia būtų mėnesio įmoka;
- ar galėsite ją mokėti ir sumažėjus pajamoms;
- ar naujas įsipareigojimas nesutrukdys kaupti finansinio rezervo.
Jeigu finansavimo iš tiesų reikia, palyginkite kelis pasiūlymus ir įvertinkite ne tik mėnesio įmoką, bet ir bendrą kredito kainą. Daugiau apie skirtingas finansavimo galimybes galite sužinoti paskolų pasirinkimo ir palyginimo gide.
Taip pat galite peržiūrėti mūsų paskolų pasirinkimo ir palyginimo informaciją.
Svarbiausia – nesiskolinti vien todėl, kad kreditorius suteikia tokią galimybę. Skolinimosi sprendimas turi būti pagrįstas realiu poreikiu ir jūsų galimybėmis vykdyti įsipareigojimus.
6. Išsikelkite konkrečius finansinius tikslus ir reguliariai tikrinkite pažangą
Taupyti lengviau, kai žinote, kokiam tikslui kaupiate pinigus. Abstraktus noras „reikėtų daugiau sutaupyti“ dažnai greitai pamirštamas, o konkretus tikslas leidžia matyti rezultatą.
Pavyzdžiui, galite nuspręsti:
- per 6 mėnesius sukaupti 600 Eur finansiniam rezervui;
- per metus atsidėti 1 200 Eur;
- kas mėnesį sumažinti nebūtinas išlaidas 30 Eur;
- sukaupti pradinę sumą didesniam pirkiniui;
- palaipsniui sumažinti turimus finansinius įsipareigojimus.
Tikslą verta užrašyti ir suskaidyti į mažesnius žingsnius. Jeigu norite per metus sukaupti 1 200 Eur, mėnesio tikslas būtų 100 Eur. Jeigu tokia suma šiuo metu per didelė, galite pradėti nuo 30 ar 50 Eur ir vėliau ją padidinti.
Kartą per mėnesį skirkite 15–20 minučių savo finansų peržiūrai. Patikrinkite, kiek išleidote, kiek sutaupėte ir ar neatsirado naujų įsipareigojimų.
Jeigu vieną mėnesį nepavyko pasiekti numatyto tikslo, nereikia visko mesti. Geriau išsiaiškinti priežastį ir pakoreguoti planą pagal realias galimybes.
Nuoseklumas ilgainiui dažnai yra svarbesnis už vienkartinį didelį taupymo bandymą.
Ką daryti, jeigu net ir planuojant biudžetą pinigų neužtenka?
Svarbu atskirti dvi skirtingas situacijas: kai pinigai išleidžiami neplanuotai ir kai pajamų iš tikrųjų nepakanka būtinosioms išlaidoms bei finansiniams įsipareigojimams padengti.
Jeigu problema kyla dėl neplanuotų pirkinių, prenumeratų ar kitų nebūtinų išlaidų, gali padėti biudžeto peržiūra ir aiškesnis išlaidų paskirstymas.
Tačiau jeigu didelę atlyginimo dalį sudaro paskolų, lizingo ar kitų įsipareigojimų įmokos, vien išlaidų mažinimo gali nepakakti.
Tokiu atveju verta:
- Susirašyti visus turimus finansinius įsipareigojimus ir jų mėnesio įmokas.
- Patikrinti, ar nėra pradelstų mokėjimų arba artėjančių mokėjimo terminų.
- Įvertinti, ar galima susitarti su kreditoriumi dėl mokėjimo sąlygų pakeitimo.
- Jei svarstomas refinansavimas, palyginti ne tik naują mėnesio įmoką, bet ir bendrą grąžintiną sumą bei papildomas išlaidas.
Refinansavimas tam tikrais atvejais gali padėti pakeisti turimų įsipareigojimų sąlygas, tačiau jis ne visada sumažina bendrą skolos kainą. Todėl prieš priimant sprendimą būtina palyginti konkrečius pasiūlymus.
Jeigu matote, kad artimiausiu metu negalėsite sumokėti įmokos, geriau kuo anksčiau kreiptis į kreditorių ir aptarti galimus sprendimus, o ne laukti, kol susidarys pradelstų mokėjimų.
Daugiau praktinės informacijos apie finansinius sprendimus, kasdienius skaičiavimus ir aktualias temas galite rasti Infolaikas.lt informaciniame portale.
Apibendrinimas: pinigų kontrolė prasideda nuo kasdienių sprendimų
Finansinis stabilumas neatsiranda per vieną dieną, tačiau jį galima kurti nuosekliai. Nebūtina iš karto atsisakyti visų pramogų, kardinaliai keisti gyvenimo būdo ar taupyti didelę atlyginimo dalį.
Pradėkite nuo paprastų veiksmų: stebėkite išlaidas, suplanuokite santaupas dar prieš pradėdami leisti pinigus, kurkite finansinį rezervą ir atsakingai vertinkite naujus įsipareigojimus.
Net ir nedidelė reguliariai atidedama suma gali tapti svarbiu finansiniu pagrindu. O aiškus supratimas, kur iškeliauja jūsų atlyginimas, padės priimti labiau apgalvotus sprendimus.
Pirmas žingsnis gali būti labai paprastas – šiandien peržiūrėkite paskutinio mėnesio banko sąskaitos išrašą ir suskaičiuokite, kiek išleidote neplanuotiems pirkiniams. Tai gali būti pradžia kelio į didesnę finansinę kontrolę.
Dažniausiai užduodami klausimai
Kaip pradėti taupyti, jeigu atlyginimo vos užtenka?
Pirmiausia verta bent mėnesį stebėti visas išlaidas ir išsiaiškinti, kur galima sutaupyti. Pradėti galima nuo nedidelės sumos – pavyzdžiui, 10, 20 ar 30 Eur per mėnesį. Jeigu pajamų nepakanka net būtiniesiems poreikiams, svarbu įvertinti finansinius įsipareigojimus ir ieškoti galimybių sumažinti išlaidas arba spręsti pajamų trūkumo problemą.
Kiek pinigų reikėtų atsidėti iš atlyginimo?
Vieno visiems tinkamo procento nėra. Taupymo suma priklauso nuo pajamų, būtinųjų išlaidų, šeimos sudėties ir turimų įsipareigojimų. Svarbiausia pasirinkti realistišką sumą, kurią galėtumėte reguliariai atidėti nepablogindami savo finansinės padėties.
Kiek turėtų siekti finansinis rezervas?
Rezervo dydis priklauso nuo individualios situacijos. Vertinant tikslą svarbu atsižvelgti į būtinąsias mėnesio išlaidas, pajamų stabilumą, šeimos narių skaičių ir finansinius įsipareigojimus. Jeigu dar neturite santaupų, pradėkite nuo nedidelio tikslo ir palaipsniui jį didinkite.
Ar verta taupyti, jeigu turiu paskolą?
Tai priklauso nuo paskolos sąlygų, palūkanų, turimo finansinio rezervo ir jūsų biudžeto. Net turint paskolą gali būti naudinga sukaupti bent pradinį rezervą netikėtoms išlaidoms, kad dėl kiekvieno nenumatyto atvejo nereikėtų skolintis papildomai. Sprendimą dėl papildomo paskolos grąžinimo reikėtų vertinti atsižvelgiant į sutarties sąlygas ir galimas išlaidas.
Ką pirmiausia reikėtų sumažinti, kai trūksta pinigų?
Pirmiausia verta peržiūrėti nebūtinas ir pasikartojančias išlaidas: nenaudojamas prenumeratas, spontaniškus pirkinius, dažnus užsakymus į namus ar kitas išlaidas, kurios nesukuria pakankamos vertės. Tačiau jeigu didžiausią biudžeto dalį sudaro paskolų įmokos ar kiti įsipareigojimai, reikėtų įvertinti ir jų sąlygas.