Renkantis paskolą dažnas žmogus pirmiausia žiūri į vieną skaičių – mėnesio įmoką. Atrodo, kad pasiūlymas su 180 Eur įmoka yra geresnis už tą, kuriame kas mėnesį reikia mokėti 260 Eur. Juk mažesnė įmoka reiškia daugiau laisvų pinigų kasdienėms išlaidoms, santaupoms ir kitiems poreikiams.
Tačiau yra vienas svarbus niuansas: mažesnė mėnesio paskolos įmoka gali reikšti, kad paskolą grąžinsite ilgiau ir galiausiai sumokėsite gerokai daugiau palūkanų.
Tai viena dažniausių klaidų, kurias daro paskolą besirenkantys žmonės. Susitelkiama į tai, kiek reikės mokėti kiekvieną mėnesį, bet neįvertinama, kiek visa paskola kainuos per visą jos laikotarpį.
Šiame straipsnyje paaiškinsime, kaip paskolos terminas veikia mėnesio įmoką ir bendrą grąžinamą sumą, pateiksime konkretų skaičiavimo pavyzdį ir aptarsime, kaip pasirinkti paskolą, kad mažesnė įmoka netaptų brangiu finansiniu sprendimu.
1. Kodėl ilgesnis paskolos terminas sumažina mėnesio įmoką?
Paskolos mėnesio įmoką lemia keli pagrindiniai veiksniai:
- pasiskolinta suma;
- palūkanų norma;
- paskolos grąžinimo laikotarpis;
- pasirinktas įmokų grąžinimo metodas;
- papildomi sutarties ir administravimo mokesčiai.
Kai paskolos suma ir palūkanų norma nesikeičia, ilgesnis grąžinimo laikotarpis paprastai sumažina kiekvieno mėnesio įmoką.
Taip nutinka todėl, kad skolą grąžinate per didesnį mėnesių skaičių. Kiekvieną mėnesį tenkanti pagrindinės paskolos dalis tampa mažesnė, todėl lengviau išlaikyti mažesnę įmoką.
Tačiau yra ir kita pusė. Kuo ilgiau naudojatės pasiskolintais pinigais, tuo ilgiau paprastai mokate palūkanas.
Pavyzdžiui, 10 000 Eur paskola gali atrodyti patrauklesnė, kai jos mėnesio įmoka sumažinama nuo maždaug 323 Eur iki 212 Eur. Tačiau jeigu dėl to paskolos grąžinimas pratęsiamas nuo trejų iki penkerių metų, bendra palūkanų suma padidėja.
Todėl vertinant paskolą svarbu klausti ne tik „Kiek mokėsiu kas mėnesį?“, bet ir „Kiek iš viso sumokėsiu iki paskolos grąžinimo pabaigos?“.
2. Skaičiavimo pavyzdys: kiek kainuoja ilgesnis paskolos terminas?
Palyginkime tris situacijas. Tarkime, norite pasiskolinti 10 000 Eur, o metinė nominalioji palūkanų norma visais atvejais yra 10 proc.
Keičiame tik paskolos grąžinimo terminą: treji, penkeri arba septyneri metai.
| Rodiklis | 3 metai | 5 metai | 7 metai |
|---|---|---|---|
| Paskolos suma | 10 000 Eur | 10 000 Eur | 10 000 Eur |
| Metinė palūkanų norma | 10 % | 10 % | 10 % |
| Grąžinimo terminas | 36 mėn. | 60 mėn. | 84 mėn. |
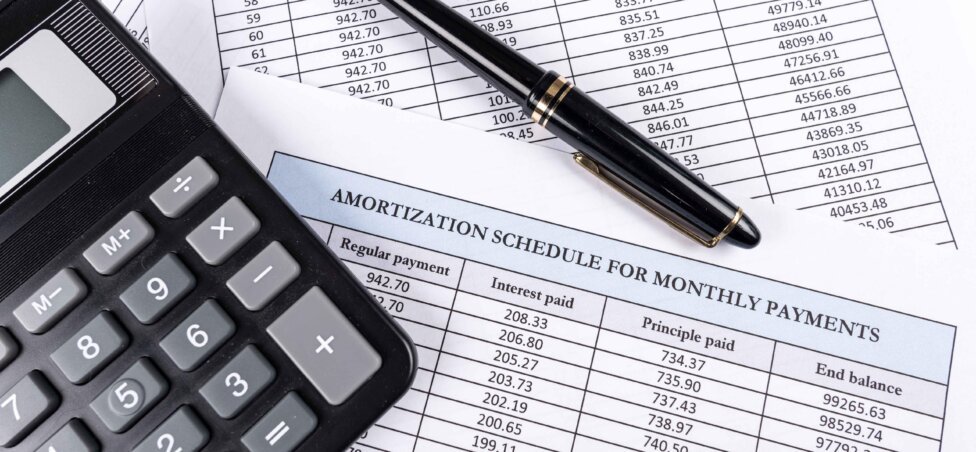
| Mėnesio įmoka | 322,67 Eur | 212,47 Eur | 166,01 Eur |
| Bendra grąžinama suma | 11 616,19 Eur | 12 748,23 Eur | 13 944,99 Eur |
| Palūkanos (permoka) | 1 616,19 Eur | 2 748,23 Eur | 3 944,99 Eur |
<em>Skaičiavimo prielaidos: taikomas anuitetinis grąžinimo metodas, fiksuota 10 proc. metinė nominalioji palūkanų norma, mėnesio palūkanų norma apskaičiuojama dalijant metinę normą iš 12. Neįtraukti sutarties, administravimo, draudimo ir kiti galimi mokesčiai. Skaičiai suapvalinti.</em>
Ką rodo šis pavyzdys?
Pasirinkus septynerių metų terminą, mėnesio įmoka yra maždaug 157 Eur mažesnė nei pasirinkus trejų metų terminą.
Iš pirmo žvilgsnio tai didelis privalumas. Tačiau už šį mažesnį mėnesio mokėjimą sumokama didesne bendra paskolos kaina – palūkanų permoka padidėja maždaug 2 329 Eur.
Kitaip tariant, mažesnė mėnesio įmoka suteikia daugiau finansinio lankstumo dabar, tačiau gali kainuoti gerokai daugiau ateityje.
3. Kodėl žmonės dažniausiai renkasi per ilgą paskolos terminą?
Ilgesnis paskolos laikotarpis ne visada yra blogas pasirinkimas. Kartais jis būtinas, kad mėnesio įmoka būtų pakeliama ir žmogus galėtų padengti kitas būtinas išlaidas.
Problema atsiranda tada, kai paskolos terminas pasirenkamas vien dėl patraukliai atrodančios mėnesio įmokos.
Dažniausios klaidos:
Vertinama tik mėnesio įmoka. Žmogus pamato mažesnį mokėjimą ir nepatikrina bendros grąžinamos sumos.
Neįvertinama visa kredito kaina. Palyginamos tik palūkanos, bet pamirštami sutarties, administravimo ir kiti mokesčiai.
Pasirenkamas maksimalus siūlomas terminas. Manoma, kad kuo ilgesnis laikotarpis, tuo geriau, nes kas mėnesį lieka daugiau pinigų.
Nepagalvojama apie pajamų pokyčius. Ilgalaikis finansinis įsipareigojimas gali tapti našta, jeigu pajamos sumažėja, atsiranda šeimos išlaidų arba pasikeičia darbo situacija.
Neplanuojamas ankstesnis paskolos grąžinimas. Kai kurie žmonės tikisi paskolą grąžinti greičiau, tačiau neįvertina, ar sutarties sąlygos ir jų finansinės galimybės leis tai padaryti.
4. Kaip išsirinkti tinkamą paskolos terminą?
Tinkamas paskolos terminas yra toks, kuris leidžia reguliariai mokėti įmokas ir kartu nepadaro paskolos nepagrįstai brangios.
Prieš priimdami sprendimą, atlikite kelis veiksmus.
Įvertinkite realias mėnesio pajamas ir išlaidas
Pirmiausia suskaičiuokite pajamas po mokesčių ir visas būtinas išlaidas. Nepamirškite būsto, maisto, transporto, komunalinių mokesčių, kitų paskolų bei šeimos poreikių.
Jeigu gyvenate poroje ir dalijatės finansiniais įsipareigojimais, svarbu įvertinti visą bendrą biudžetą. Daugiau apie tai skaitykite straipsnyje „Bendras biudžetas be taisyklių: 5 finansinės klaidos, kurias daro poros“.
Palyginkite bent kelis grąžinimo terminus
Nepasitenkinkite vienu kreditoriaus pasiūlymu. Paprašykite pateikti skirtingų terminų scenarijus ir palyginkite:
- mėnesio įmoką;
- bendrą grąžinamą sumą;
- bendrą palūkanų sumą;
- bendrą kredito kainą;
- papildomus mokesčius;
- išankstinio grąžinimo sąlygas.
Palikite vietos finansiniam rezervui
Nereikėtų pasirinkti tokios įmokos, kurią vos pavyksta sumokėti kiekvieną mėnesį. Netikėtas automobilio remontas, sumažėjusios pajamos ar sveikatos išlaidos gali sukelti finansinių sunkumų.
Todėl svarbu turėti rezervą ir neplanuoti visų pajamų paskolai bei kitoms reguliarioms išlaidoms.
Įvertinkite galimybę grąžinti paskolą anksčiau
Jeigu jūsų pajamos ateityje gali padidėti, verta pasidomėti, ar galėsite paskolą grąžinti anksčiau ir kokios sąlygos bus taikomos.
Ankstesnis grąžinimas tam tikrais atvejais leidžia sumažinti likusias palūkanas, tačiau konkreti nauda priklauso nuo paskolos rūšies, palūkanų ir sutarties sąlygų.
5. Ar verta rinktis ilgesnį terminą, jeigu mėnesio įmoka tampa per didelė?
Taip, tam tikrais atvejais ilgesnis terminas gali būti racionalus sprendimas.
Pavyzdžiui, jeigu trumpesnio termino įmoka nepalieka pakankamai pinigų būtinoms išlaidoms arba finansiniam rezervui, mažesnė įmoka gali padėti išvengti pradelstų mokėjimų.
Tačiau svarbu suprasti, kad tai nėra nemokamas sprendimas. Mažesnė įmoka dažnai reiškia ilgesnį įsipareigojimą ir didesnes bendras palūkanas.
Prieš pasirinkdami ilgesnį terminą paklauskite savęs:
- Ar trumpesnė įmoka iš tikrųjų būtų per didelė mano biudžetui?
- Ar ilgesnio termino pasirinkimas suteikia reikalingą finansinį saugumą?
- Kiek papildomai sumokėsiu palūkanų?
- Ar galėsiu paskolą grąžinti anksčiau?
- Ar mano pajamos yra pakankamai stabilios visam laikotarpiui?
Tik įvertinę visus šiuos klausimus galėsite pasirinkti terminą, kuris atitiks ne tik dabartines, bet ir būsimas finansines galimybes.
6. Kaip sumažinti paskolos įmoką nepadidinant bendros permokos?
Jeigu dabartinė paskolos įmoka tapo per didelė, nebūtinai vienintelis sprendimas yra kuo ilgesnis grąžinimo terminas.
Galima įvertinti ir kitus variantus.
Derėtis dėl palūkanų. Jeigu pasikeitė rinkos sąlygos arba pagerėjo jūsų finansinė padėtis, galite kreiptis į kreditorių ir pasiteirauti dėl palankesnių sąlygų.
Įvertinti refinansavimą. Jeigu kitas kreditorius siūlo mažesnes palūkanas ar palankesnes sąlygas, verta apskaičiuoti, ar refinansavimas sumažintų bendrą kredito kainą.
Grąžinti dalį paskolos anksčiau. Jeigu turite santaupų, dalinis išankstinis grąžinimas gali sumažinti likusios skolos sumą ir ateityje mokamas palūkanas. Tačiau pirmiausia įsitikinkite, kad po tokio mokėjimo jums liks pakankamas finansinis rezervas.
Peržiūrėti kitus finansinius įsipareigojimus. Kartais didžiausia problema yra ne viena paskola, o kelių įmokų suma. Tokiu atveju naudinga įvertinti visą finansinę padėtį.
Daugiau apie galimus sprendimus skaitykite mūsų puslapyje paskolų refinansavimas.
Svarbu: refinansavimas ar paskolos termino keitimas negarantuoja mažesnės bendros kainos. Visada lyginkite ne tik mėnesio įmoką, bet ir bendrą mokėtiną sumą per visą paskolos laikotarpį.
7. Ką svarbu palyginti prieš pasirašant paskolos sutartį?
Prieš priimdami galutinį sprendimą, palyginkite ne tik reklamuojamą palūkanų normą ar mėnesio įmoką. Paskolos pasiūlymo vertinimas turi apimti visas išlaidas ir sutarties sąlygas.
Ypač svarbu atkreipti dėmesį į bendros vartojimo kredito kainos metinę normą (BVKKMN), kuri padeda palyginti kredito pasiūlymus įvertinant ne tik palūkanas, bet ir į tam tikras kredito išlaidas įtraukiamus mokesčius.
Taip pat patikrinkite, ar palūkanų norma yra fiksuota, ar kintama. Kintamų palūkanų atveju būsimos įmokos gali keistis.
Galiausiai įvertinkite išankstinio grąžinimo, įmokų atidėjimo ir sutarties keitimo sąlygas.
Geriausia paskola nėra ta, kurios mėnesio įmoka mažiausia. Tai paskola, kurios įmokas galite patikimai mokėti, o bendra kaina yra pagrįsta jūsų finansinėmis galimybėmis.
Dažniausiai užduodami klausimai apie paskolos įmokas ir permoką
Ar mažesnė mėnesio paskolos įmoka reiškia didesnę permoką?
Ar geriau rinktis trumpesnį, ar ilgesnį paskolos terminą?
Kaip apskaičiuoti, kiek permokėsiu už paskolą?
Ar verta pratęsti paskolos grąžinimo terminą, kad sumažėtų įmoka?
Ar galima paskolą grąžinti anksčiau laiko?
Kas svarbiau renkantis paskolą – palūkanos ar BVKKMN?
Ar refinansavimas gali sumažinti paskolos permoką?
Ar mažesnė mėnesio įmoka visada yra geresnis pasirinkimas?
Straipsnis yra bendro pobūdžio finansinė informacija, o ne individuali finansinė konsultacija. Pateikti skaičiavimai yra iliustraciniai, o realios paskolos sąlygos ir kaina priklauso nuo kreditoriaus pasiūlymo, sutarties ir individualios situacijos.