Netikėtai sumažėjus pajamoms, praradus darbą, susirgus ar padidėjus būtinoms šeimos išlaidoms, net ir anksčiau lengvai mokėta paskolos įmoka gali tapti rimta finansine našta. Tokiu atveju viena iš galimybių – paskolos įmokų atidėjimas, dar vadinamas kredito atostogomis.
Tačiau svarbu žinoti, kad paskolos atidėjimas nereiškia, jog keliems mėnesiams galima visiškai pamiršti finansinius įsipareigojimus. Įstatymuose numatytomis kredito atostogomis paprastai atidedamas paskolos pagrindinės sumos grąžinimas, o palūkanas toliau reikia mokėti. Be to, ne kiekvienas finansinių sunkumų turintis žmogus automatiškai įgyja teisę į tokį atidėjimą.
Lietuvoje tam tikrais atvejais vartojimo ir būsto kredito gavėjai gali prašyti atidėti kredito dalies įmokų mokėjimą iki trijų mėnesių. Tam turi būti tenkinamos teisės aktuose nustatytos sąlygos. Kredito davėjas taip pat gali pasiūlyti kitų sprendimų – pakeisti mokėjimo grafiką, pratęsti paskolos terminą ar pertvarkyti įsipareigojimus.
Šiame gide paaiškiname, kada galima prašyti paskolos įmokų atidėjimo, kokios sąlygos taikomos, ar atidėjimo metu skaičiuojamos palūkanos, kaip pasikeičia bendra paskolos kaina ir ką daryti, jeigu kreditorius prašymo netenkina.
Kas yra paskolos įmokų atidėjimas?
Paskolos įmokų atidėjimas – tai galimybė tam tikrą laikotarpį laikinai nemokėti visos įprastos paskolos įmokos arba jos dalies pagal su kredito davėju suderintas sąlygas.
Dažniausiai kalbant apie įstatymuose numatytas kredito atostogas, atidedamas pagrindinės paskolos sumos grąžinimas, tačiau palūkanas mokėti vis tiek reikia. Tai reiškia, kad paskolos gavėjas laikinai moka mažesnę įmoką, tačiau pati skola dėl to neišnyksta.
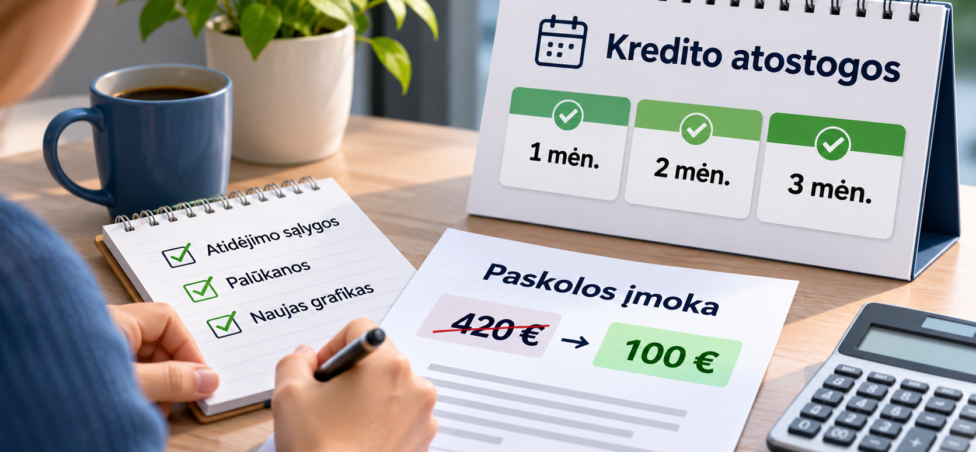
Pavyzdžiui, žmogus kas mėnesį moka 420 Eur paskolos įmoką, kurią sudaro 320 Eur grąžinamos paskolos dalies ir 100 Eur palūkanų. Jeigu jam suteikiamas pagrindinės sumos grąžinimo atidėjimas, įmoka laikinai galėtų sumažėti iki 100 Eur, jeigu palūkanų dydis nesikeičia ir sutartyje nėra kitų mokėjimų.
Tai tik iliustracinis pavyzdys – tikroji mokėtina suma priklauso nuo paskolos likučio, palūkanų normos, mokėjimo grafiko ir kredito sutarties.
Svarbu atskirti du dalykus:
- Įmokų atidėjimas pagal įstatymuose numatytas kredito atostogas – galimybė, kuria galima pasinaudoti tik atitikus nustatytas sąlygas.
- Individualus susitarimas su kreditoriumi – platesnė galimybė tartis dėl kitokio mokėjimo grafiko, termino pratęsimo ar kitų sprendimų. Tokį pasiūlymą kreditorius vertina individualiai.
Todėl net ir neatitinkant įstatyme numatytų kredito atostogų sąlygų verta kuo anksčiau kreiptis į paskolos davėją.
Kada galima atidėti paskolos įmokas?
Lietuvoje teisė prašyti įstatymuose numatyto kredito įmokų atidėjimo siejama ne vien su tuo, kad žmogui tapo sunku mokėti paskolą. Turi būti tenkinamos konkrečios finansinių įsipareigojimų ir gyvenimo aplinkybių sąlygos.
Pagal vartojimo kredito reguliavimą viena svarbių sąlygų yra tai, kad kredito gavėjas nebeatitiktų nustatytų kreditingumo vertinimo reikalavimų, susijusių su vidutinės mėnesio įmokos ir pajamų santykiu. Taip pat turi būti bent viena iš įstatyme numatytų gyvenimo aplinkybių.
Kokios gyvenimo aplinkybės suteikia teisę prašyti kredito atostogų?
Įstatymuose numatytos šios pagrindinės aplinkybės:
| Aplinkybė | Ką svarbu žinoti? |
|---|---|
| Kredito gavėjas arba jo sutuoktinis tampa bedarbiu | Reikšmingas darbo netekimo faktas |
| Kredito gavėjas arba jo sutuoktinis netenka ne mažiau kaip trečdalio pajamų | Vertinamas pajamų sumažėjimas |
| Nutrūksta santuoka | Pasikeičia šeimos ir finansinė padėtis |
| Miršta kredito gavėjo sutuoktinis | Gali reikšmingai sumažėti namų ūkio pajamos |
| Nustatomas neįgalumo lygis arba 55 proc. ar mažesnis dalyvumo lygis | Taikoma teisės aktuose nurodyta sąlyga |
Vienos iš šių aplinkybių buvimas savaime dar nereiškia, kad kredito atostogos bus suteiktos. Taip pat vertinamas įsipareigojimų ir pajamų santykis bei kitos įstatyme numatytos sąlygos.
Ką reiškia 40 procentų įsipareigojimų ir pajamų santykis?
Viena svarbių sąlygų vertinant finansinius sunkumus – paskolos ir kitų finansinių įsipareigojimų mėnesinių įmokų santykis su pajamomis.
Pavyzdžiui, jeigu žmogus per mėnesį gauna 1 500 Eur pajamų, o visoms finansinių įsipareigojimų įmokoms skiria 650 Eur, santykis yra:
650 / 1 500 × 100 = 43,3 proc.
Tai reiškia, kad daugiau kaip 40 proc. pajamų skiriama finansiniams įsipareigojimams.
Svarbu nepainioti šio kriterijaus su automatine teise gauti kredito atostogas. Reikalingos ir kitos teisės aktuose nurodytos aplinkybės, o konkretų atvejį vertina kredito davėjas.
Kiek laiko galima nemokėti paskolos pagrindinės sumos?
Pagal įstatymuose numatytą kredito atostogų tvarką pagrindinės paskolos sumos grąžinimą galima prašyti atidėti ne ilgesniam kaip trijų mėnesių laikotarpiui.
Tai nereiškia, kad visais atvejais kreditorius negali pasiūlyti ilgesnio laikotarpio. Jeigu žmogus neatitinka įstatyme nustatytų sąlygų arba jam reikia kitokio sprendimo, su kredito davėju galima derėtis dėl individualaus susitarimo.
Pavyzdžiui, kreditorius gali pasiūlyti:
- laikinai sumažinti mėnesio įmoką;
- pratęsti paskolos grąžinimo terminą;
- pakeisti mokėjimo grafiką;
- nustatyti kitą įmokų mokėjimo tvarką;
- įvertinti paskolos refinansavimo galimybę.
Kiekvienas toks sprendimas gali turėti skirtingų finansinių pasekmių, todėl prieš sutinkant svarbu paprašyti naujo mokėjimo grafiko ir bendros grąžintinos sumos.
Ar paskolos atidėjimo metu reikia mokėti palūkanas?
Taip. Įstatymuose numatytų kredito atostogų metu paprastai atidedamas pagrindinės paskolos sumos grąžinimas, tačiau palūkanų mokėjimas tęsiamas.
Tai vienas svarbiausių dalykų, kurį reikia suprasti prieš pateikiant prašymą. Kredito atostogos nėra nemokamas laikotarpis, per kurį paskola visiškai sustabdoma.
Pavyzdžiui, jeigu įprastą mėnesio įmoką sudaro:
| Įmokos dalis | Suma |
|---|---|
| Grąžinama paskolos dalis | 280 Eur |
| Palūkanos | 120 Eur |
| Visa įmoka | 400 Eur |
Atidėjus pagrindinės paskolos dalies grąžinimą, pagal šį supaprastintą pavyzdį laikinai reikėtų mokėti 120 Eur palūkanų.
Taigi per tris mėnesius žmogus sumokėtų 360 Eur palūkanų, o ne 1 200 Eur įprastų įmokų. Vis dėlto likusi paskolos dalis niekur nedingtų – ją reikėtų grąžinti pagal pakeistą grafiką.
Jeigu su kreditoriumi susitariama dėl kitokio sprendimo, mokėjimo sąlygos gali skirtis. Todėl būtina remtis konkrečiu rašytiniu susitarimu.
Kiek iš tikrųjų kainuoja trijų mėnesių paskolos atidėjimas?
Paskolos atidėjimas gali padėti išvengti didesnių finansinių sunkumų, tačiau jo pasekmės priklauso nuo paskolos sąlygų ir pasirinkto sprendimo.
Tarkime, žmogus turi 15 000 Eur likusią paskolos sumą, o mėnesio įmoka siekia 350 Eur. Iš jos 250 Eur sudaro pagrindinės sumos grąžinimas, o 100 Eur – palūkanos.
Jeigu trims mėnesiams atidedamas pagrindinės paskolos dalies grąžinimas:
| Rodiklis | Įprastas mokėjimas | Atidėjimo laikotarpiu |
|---|---|---|
| Pagrindinės sumos grąžinimas | 250 Eur | 0 Eur |
| Palūkanos | 100 Eur | 100 Eur |
| Mėnesio mokėjimas | 350 Eur | 100 Eur |
| Mokėjimas per 3 mėnesius | 1 050 Eur | 300 Eur |
Pagal šį pavyzdį žmogui per tris mėnesius reikėtų sumokėti 750 Eur mažiau nei įprastai.
Tačiau tai yra laikinas pinigų srauto palengvinimas, o ne 750 Eur skolos panaikinimas. Negrąžinta paskolos dalis turės būti įtraukta į naują mokėjimo grafiką.
Po atidėjimo kredito davėjas gali perskaičiuoti įmokas arba pratęsti paskolos grąžinimo terminą. Dėl to gali pasikeisti bendra palūkanų suma.
Svarbu: šis pavyzdys nėra konkretaus banko pasiūlymas ar tikslus paskolos grafikas. Jis parodo tik principą, kaip gali pasikeisti mokėjimai, kai atidedamas pagrindinės sumos grąžinimas.
Kuo skiriasi paskolos įmokų atidėjimas ir paskolos termino pratęsimas?
Šios sąvokos dažnai painiojamos, nors finansinis rezultatas gali būti skirtingas.
| Savybė | Įmokų atidėjimas | Paskolos termino pratęsimas |
|---|---|---|
| Pagrindinės sumos grąžinimas | Laikinai atidedamas | Tęsiamas pagal naują grafiką |
| Mėnesio įmoka | Laikinai sumažėja | Dažniausiai sumažėja |
| Palūkanos | Paprastai mokamos | Mokamos pagal naują grafiką |
| Paskolos terminas | Gali būti pratęstas | Sąmoningai ilginamas |
| Bendra kredito kaina | Gali padidėti | Dažnai padidėja dėl ilgesnio laikotarpio |
Įmokų atidėjimas dažniausiai pasirenkamas tada, kai žmogui reikia laikino palengvėjimo dėl konkretaus finansinio sunkumo. Termino pratęsimas gali būti tinkamesnis, kai dabartinė įmoka nuolat per didelė, o ne vien laikinai sunkiai pakeliama.
Tačiau abu sprendimai turi būti vertinami pagal bendrą grąžintiną sumą, o ne vien pagal sumažėjusią mėnesio įmoką.
Ar galima atidėti būsto paskolos įmokas?
Taip. Būsto kredito gavėjams taip pat numatyta galimybė prašyti kredito atostogų, jeigu tenkinamos teisės aktuose nustatytos sąlygos.
Pagrindinės aplinkybės iš esmės panašios: darbo netekimas, reikšmingas pajamų sumažėjimas, santuokos nutraukimas, sutuoktinio mirtis arba nustatytas atitinkamas neįgalumo ar dalyvumo lygis.
Būsto kredito atostogų metu taip pat atidedamas pagrindinės paskolos sumos grąžinimas, tačiau palūkanas paprastai reikia mokėti.
Prieš kreipiantis į banką verta pasiruošti informaciją apie:
- likusią būsto kredito sumą;
- dabartinę mėnesio įmoką;
- palūkanų normą ir jos sudėtį;
- šeimos pajamas ir jų pokyčius;
- kitus finansinius įsipareigojimus.
Jeigu būsto paskolos įmoka tapo per didelė dėl pasikeitusių palūkanų, taip pat verta perskaityti mūsų straipsnį apie EURIBOR pokyčių įtaką būsto paskolos įmokai.
Kaip pateikti prašymą dėl paskolos įmokų atidėjimo?
Jeigu manote, kad turite teisę į kredito atostogas arba norite susitarti dėl kitokio mokėjimo grafiko, pirmiausia kreipkitės į savo kredito davėją.
Prašymą rekomenduojama pateikti raštu – per interneto banką, el. paštu ar kitu kreditoriaus nurodytu būdu.
Ką nurodyti prašyme?
Prašyme verta pateikti:
- Vardą, pavardę ir paskolos sutarties numerį.
- Trumpą paaiškinimą, kodėl susidūrėte su finansiniais sunkumais.
- Informaciją apie pasikeitusias pajamas ar kitas reikšmingas aplinkybes.
- Prašomą atidėjimo laikotarpį.
- Dokumentus, patvirtinančius nurodytas aplinkybes, jeigu jų prašoma.
- Kontaktinius duomenis atsakymui gauti.
Pagal Lietuvos banko pateikiamą informaciją, sprendimas dėl įstatyme numatytų kredito atostogų turi būti priimtas ne vėliau kaip per 15 darbo dienų nuo tinkamo prašymo gavimo.
Labai svarbu: paskolos įmokas reikia mokėti pagal esamą grafiką tol, kol kredito davėjas raštu nepatvirtino atidėjimo arba neįsigaliojo kitas susitarimas. Vien prašymo pateikimas mokėjimų nesustabdo.
Prašymo kreditoriui pavyzdys
Prašymą galima suformuluoti paprastai:
„Prašau įvertinti galimybę atidėti mano paskolos pagrindinės sumos grąžinimą dėl pablogėjusios finansinės padėties. Mano pajamos sumažėjo, todėl šiuo metu tapo sudėtinga vykdyti visus finansinius įsipareigojimus pagal esamą mokėjimo grafiką.
Prašau įvertinti galimybę suteikti įstatymuose numatytas kredito atostogas arba pasiūlyti kitą mano finansinei situacijai tinkamą paskolos įsipareigojimų vykdymo sprendimą.
Prireikus galiu pateikti dokumentus, patvirtinančius pasikeitusias finansines aplinkybes.“
Tai tik pavyzdinė formuluotė. Jeigu prašoma įstatyme numatytų kredito atostogų, svarbu aiškiai nurodyti konkrečią teisę suteikiančią aplinkybę ir pateikti ją pagrindžiančią informaciją.
Ką daryti, jeigu bankas arba kredito davėjas atsisako atidėti įmokas?
Jeigu kreditorius atsisako suteikti kredito atostogas, pirmiausia išsiaiškinkite atsisakymo priežastį.
Galimos priežastys:
- neatitinkate visų įstatyme nustatytų sąlygų;
- nepateikėte reikalingų dokumentų;
- neįrodyta aplinkybė, kuria grindžiate prašymą;
- prašymas pateiktas ne pagal nustatytą tvarką.
Jeigu manote, kad kreditorius netinkamai įvertino jūsų teisę į kredito atostogas, galite pateikti jam rašytinę pretenziją. Jei ginčo išspręsti nepavyksta, dėl finansų rinkos dalyvio veiksmų galima kreiptis į Lietuvos banką.
Tačiau net ir neturint teisės į įstatyme numatytas kredito atostogas nereikėtų nutraukti bendravimo su kreditoriumi. Paprašykite įvertinti kitus sprendimus: mokėjimo grafiko pakeitimą, termino pratęsimą ar refinansavimą.
Plačiau apie veiksmus susidūrus su sunkumais rašome straipsnyje „Negaliu sumokėti paskolos įmokos – ką daryti?“.
Kas nutinka, jeigu tiesiog nustojate mokėti paskolos įmokas?
Viena didžiausių klaidų – savarankiškai nuspręsti nebemokėti paskolos, tikintis, kad kreditorius vėliau suteiks atidėjimą.
Jeigu įmokos nemokamos ir nėra suderinto atidėjimo, gali prasidėti pradelstų mokėjimų procesas. Priklausomai nuo kredito rūšies ir sutarties, gali būti skaičiuojamos netesybos ar kitos teisėtai taikomos sumos, blogėti kredito istorija ir kilti sutarties nutraukimo rizika.
Vartojimo kredito atveju įstatymai riboja pavėluoto mokėjimo netesybas, o kredito sutarties nutraukimui nustatytos konkrečios sąlygos. Todėl svarbu neignoruoti pranešimų ir reaguoti į kreditoriaus kreipimąsi.
Jeigu jau žinote, kad artimiausią mėnesį negalėsite sumokėti įmokos, susisiekite su kreditoriumi dar iki mokėjimo termino. Ankstyvas bendravimas suteikia daugiau galimybių rasti abiem pusėms priimtiną sprendimą.
Ar verta atidėti paskolos įmokas, ar geriau refinansuoti?
Tai priklauso nuo finansinių sunkumų pobūdžio.
Jeigu pajamos sumažėjo laikinai, pavyzdžiui, dėl darbo netekimo ar kitos reikšmingos gyvenimo aplinkybės, kredito atostogos gali padėti išgyventi sudėtingą laikotarpį.
Jeigu kelios paskolos nuolat apkrauna biudžetą, verta įvertinti refinansavimo galimybę. Sujungus kelis įsipareigojimus į vieną paskolą gali sumažėti mėnesio įmoka, tačiau būtina palyginti bendrą kredito kainą.
| Situacija | Ką verta svarstyti? |
|---|---|
| Pajamos laikinai sumažėjo | Kredito atostogas arba individualų atidėjimą |
| Įmoka nuolat per didelė | Paskolos termino pratęsimą |
| Turite kelias brangias paskolas | Kelių paskolų sujungimą |
| Palūkanos tapo per didelės | Refinansavimą arba sutarties sąlygų peržiūrą |
| Jau vėluojate mokėti | Nedelsiant kreiptis į kreditorių ir derėtis dėl sprendimo |
Jeigu svarstote sujungti turimus kreditus, skaitykite mūsų gidą apie kelių paskolų sujungimą.
Kaip pasiruošti laikotarpiui po kredito atostogų?
Kredito atostogos turėtų būti laikinas sprendimas, per kurį pasiruošiama grįžti prie įprastų mokėjimų.
Per atidėjimo laikotarpį verta:
- peržiūrėti mėnesio išlaidas ir atsisakyti nebūtinų mokėjimų;
- susidaryti realų biudžetą pagal dabartines pajamas;
- jeigu įmanoma, pradėti kaupti nedidelį finansinį rezervą;
- įvertinti, ar po atidėjimo galėsite mokėti naują įmoką;
- iš anksto paprašyti kreditoriaus pateikti atnaujintą mokėjimo grafiką.
Jeigu atidėjimo metu finansinė padėtis nepagerėjo, nelaukite paskutinės dienos. Dar kartą kreipkitės į kreditorių ir aptarkite galimus sprendimus.
Svarbiausia, kad pasibaigus atidėjimui naujas mokėjimo grafikas būtų realiai įgyvendinamas, o ne sukurtų dar didesnių finansinių sunkumų.
Paskolos įmokų atidėjimas – pagalba, bet ne skolos panaikinimas
Paskolos įmokų atidėjimas gali būti svarbi finansinė pagalba žmogui, susidūrusiam su darbo netekimu, pajamų sumažėjimu ar kitais rimtais gyvenimo pokyčiais. Tam tikrais atvejais Lietuvos teisės aktai suteikia galimybę iki trijų mėnesių atidėti pagrindinės paskolos sumos grąžinimą, tačiau palūkanas paprastai reikia mokėti ir toliau.
Prieš pateikiant prašymą svarbu įvertinti, ar atitinkate įstatyme numatytas sąlygas, pasiruošti reikalingus dokumentus ir susisiekti su kreditoriumi raštu. Taip pat būtina išsiaiškinti, kaip atidėjimas paveiks būsimą mėnesio įmoką, paskolos terminą ir bendrą grąžintiną sumą.
Dažniausiai užduodami klausimai apie paskolos įmokų atidėjimą
Kredito atostogos ir jų suteikimo sąlygos
Ar galima atidėti paskolos įmokas trims mėnesiams?
Kas turi teisę į kredito atostogas?
Ar galima atidėti paskolos įmokas, jeigu sumažėjo atlyginimas?
Ar galima atidėti būsto paskolos įmokas?
Atidėjimo kaina ir pasekmės
Ar per kredito atostogas reikia mokėti palūkanas?
Ar po paskolos įmokų atidėjimo padidės mėnesio įmoka?
Ar paskolos atidėjimas padidina bendrą paskolos kainą?
Ar galima atidėti paskolos įmokas ilgiau nei trims mėnesiams?
Prašymo pateikimas ir kitos galimybės
Kaip pateikti prašymą dėl paskolos įmokų atidėjimo?
Per kiek laiko kreditorius turi atsakyti į prašymą?
Ar reikia mokėti paskolos įmokas, kol nagrinėjamas prašymas?
Ką daryti, jeigu bankas atsisako atidėti paskolos įmokas?
Ar galima refinansuoti paskolą vietoj įmokų atidėjimo?
Jeigu kyla sunkumų mokėti paskolą, nelaukite, kol susidarys pradelstų įmokų. Kuo anksčiau pradėsite kalbėtis su kreditoriumi, tuo daugiau galimybių turėsite rasti sprendimą, kuris padės stabilizuoti finansinę padėtį.