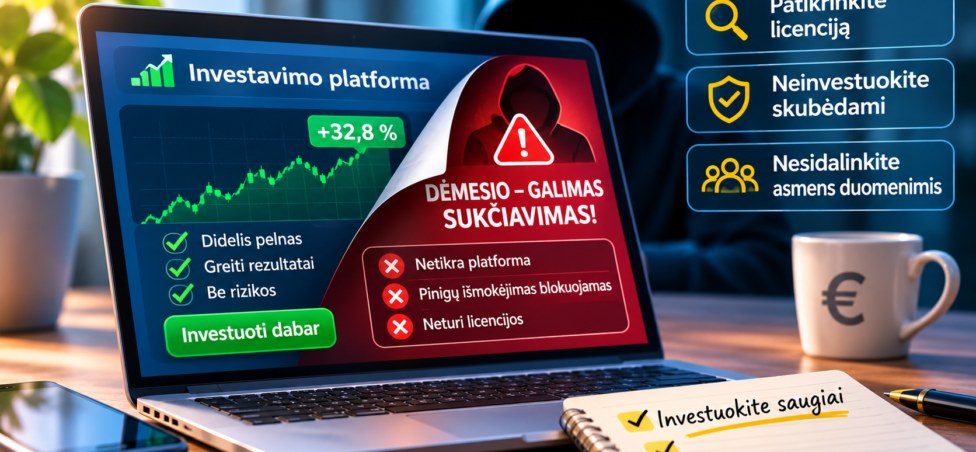
Investicinis sukčiavimas – tai apgaulė, kai žmogus įtikinamas pervesti pinigus tariamam investavimui, nors iš tiesų lėšas siekia pasisavinti sukčiai. Netikros investavimo platformos gali atrodyti kaip tikros finansų bendrovės: jose rodomi akcijų grafikai, tariamai augantis pelnas, klientų atsiliepimai ir profesionaliai atrodantys konsultantai.
Tačiau graži interneto svetainė dar nereiškia, kad už jos veikia teisėtas investicinių paslaugų teikėjas.
Sukčiai dažnai pradeda nuo nedidelės sumos, parodo tariamą investicijos augimą, o vėliau įkalbinėja pervesti vis daugiau pinigų. Problemos paprastai išryškėja tada, kai žmogus bando atsiimti savo lėšas.
Šiame straipsnyje paaiškinsime, kaip veikia netikros investavimo platformos, kokie požymiai turėtų sukelti įtarimų, kaip patikrinti brokerį ir ką daryti, jeigu pinigai jau pervesti.
Kaip veikia investicinis sukčiavimas internete?
Investiciniai sukčiai dažnai pasinaudoja žmogaus noru apsaugoti santaupas nuo infliacijos arba uždirbti papildomų pajamų.
Apgaulė gali prasidėti nuo reklamos socialiniuose tinkluose, vaizdo įrašo, netikro naujienų straipsnio ar nepažįstamo asmens žinutės.
Pavyzdžiui, „Facebook“ ar „Instagram“ reklamoje teigiama, kad naudojantis nauja investavimo sistema galima uždirbti kelis šimtus eurų per savaitę. Susidomėjęs žmogus paspaudžia nuorodą ir patenka į profesionaliai atrodančią svetainę.
Joje prašoma įvesti vardą, telefono numerį ir elektroninio pašto adresą.
Netrukus paskambina tariamas investavimo konsultantas. Jis paaiškina, kad pradėti galima vos nuo 200 ar 250 eurų.
Kai žmogus perveda pinigus, platformos paskyroje pasirodo tariamas pelnas. Pavyzdžiui, po kelių dienų 250 eurų investicija jau rodoma kaip 310 eurų vertės portfelis.
Tačiau skaičiai ekrane nebūtinai atspindi tikrus finansinius sandorius. Sukčiai gali visiškai kontroliuoti tai, ką mato vartotojas.
Vėliau konsultantas pasiūlo investuoti didesnę sumą. O kai žmogus nusprendžia atsiimti pinigus, prasideda nauji reikalavimai: sumokėti papildomą mokestį, patvirtinti tapatybę arba atlikti dar vieną pervedimą.
Panašius psichologinio spaudimo metodus sukčiai naudoja ir apsimesdami bankų darbuotojais. Apie tai plačiau rašome straipsnyje „Skambina dėl paskolos? Kaip atpažinti finansinius sukčius“.
8 požymiai, kad investavimo platforma gali būti netikra
Ne kiekvienas neįprastas pasiūlymas yra sukčiavimas, tačiau keli toliau išvardyti požymiai kartu turėtų būti rimtas signalas sustabdyti bet kokius mokėjimus.
1. Žadamas garantuotas arba neįprastai didelis pelnas
Vienas aiškiausių įspėjamųjų ženklų – pažadas uždirbti daug ir greitai, neprisiimant jokios rizikos.
Pavyzdžiui:
- „Uždirbkite 5 % kiekvieną savaitę.“
- „Jūsų investicija garantuotai padvigubės.“
- „Mūsų sistema niekada nepatiria nuostolių.“
Teisėtas investavimas visuomet susijęs su rizika. Net ir profesionalūs investuotojai negali garantuoti nuolatinės teigiamos grąžos rinkose.
Ypač atsargiai vertinkite pasiūlymus, kuriuose kalbama apie didelį pelną, bet beveik neužsimenama apie galimus nuostolius.
2. Platforma neturi patikrinamos licencijos
Jeigu įmonė siūlo reguliuojamas investicines paslaugas, būtina patikrinti, ar ji turi teisę jas teikti Lietuvoje.
Sukčiai kartais pateikia išgalvotą licencijos numerį arba pasisavina tikros bendrovės duomenis.
Vien įmonės registracija užsienyje nėra įrodymas, kad ji turi teisę teikti investicines paslaugas Lietuvos gyventojams.
Svarbu patikrinti ne tik pavadinimą, bet ir juridinį asmenį, licencijuojamos veiklos apimtį bei oficialų interneto svetainės adresą.
3. Konsultantas spaudžia investuoti nedelsiant
Sukčiai dažnai kuria dirbtinį skubos jausmą.
Jie gali teigti, kad ypatingas pasiūlymas galioja tik šiandien, kad rinkoje atsirado vienintelė galimybė arba kad delsdami prarasite didelį pelną.
Tokio spaudimo tikslas – neleisti žmogui ramiai patikrinti informacijos.
Jeigu konsultantas pyksta, kai norite pasitarti su artimaisiais ar savarankiškai patikrinti įmonę, tai rimtas įspėjamasis ženklas.
4. Reklamoje naudojami žinomi žmonės ir netikri naujienų straipsniai
Investiciniai sukčiai gali naudoti politikų, verslininkų, sportininkų ar televizijos laidų vedėjų atvaizdus.
Kartais sukuriami netikri naujienų portalų puslapiai, kuriuose tariamai pasakojama apie slaptą investavimo metodą.
Tokios reklamos gali būti papildytos dirbtiniu intelektu sukurtu balsu ar vaizdo įrašu.
Žinomo žmogaus atvaizdas reklamoje nėra įrodymas, kad jis iš tikrųjų rekomenduoja investavimo paslaugą.
5. Prašoma įdiegti nuotolinio valdymo programą
Ypač pavojinga situacija, kai tariamas brokeris prašo įdiegti „AnyDesk“, „TeamViewer“ ar kitą nuotolinio įrenginio valdymo programą.
Tokios programos turi teisėtų naudojimo būdų, tačiau sukčiai jas gali panaudoti prisijungdami prie aukos įrenginio.
Jie gali matyti ekrane rodomą informaciją, stebėti atliekamus veiksmus arba mėginti inicijuoti finansines operacijas.
Jeigu nepažįstamas investavimo konsultantas reikalauja suteikti prieigą prie kompiuterio ar telefono, jos nesuteikite.
6. Pelnas rodomas ekrane, bet pinigų atsiimti nepavyksta
Netikrose platformose dažnai matomas įspūdingas portfelio augimas.
Tačiau bandant atsiimti lėšas paaiškėja, kad reikia sumokėti papildomą „patikros“, „aktyvavimo“, „mokesčių“ ar kitą mokestį.
Svarbu suprasti, kad ekrane rodomas pelnas nėra įrodymas, jog pinigai iš tikrųjų investuoti.
Jeigu platforma reikalauja naujo pervedimo vien tam, kad galėtumėte atsiimti tariamai uždirbtas lėšas, nedarykite mokėjimo ir patikrinkite situaciją nepriklausomai.
7. Pinigus prašoma pervesti neaiškiam gavėjui
Įtarimų turėtų sukelti prašymas pervesti pinigus fiziniam asmeniui, nesusijusiai bendrovei ar į nepaaiškintą kriptoturto piniginės adresą.
Tai savaime neįrodo nusikaltimo, tačiau teisėtas paslaugų teikėjas turi aiškiai paaiškinti, kas priima klientų lėšas ir kokiu pagrindu.
Ypač atsargiai vertinkite situacijas, kai mokėjimo gavėjas nuolat keičiasi arba konsultantas prašo mokėjimo paskirtyje nenurodyti tikrosios pervedimo priežasties.
8. Siūloma pasiskolinti, kad galėtumėte investuoti daugiau
Vienas pavojingiausių scenarijų – kai sukčiai įtikina žmogų ne tik investuoti santaupas, bet ir skolintis.
Pavyzdžiui, konsultantas teigia, kad investavus 10 000 eurų bus galima greitai uždirbti tiek, kad paskola atsipirks per kelis mėnesius.
Tokiu atveju rizikuojama dvigubai: galima prarasti investuotus pinigus ir likti su realia prievole grąžinti kreditą.
Jeigu žmogus svarsto naudoti santaupas skolai mažinti arba investuoti, pirmiausia verta įvertinti savo finansinį saugumą. Plačiau šią dilemą aptariame straipsnyje „Ar verta naudoti santaupas paskolai grąžinti, ar geriau laikyti indėlyje?“.
Kaip patikrinti, ar investavimo platforma teisėta?
Prieš pervesdami pinigus atlikite bent kelis nepriklausomus patikrinimus.
Pirmiausia patikrinkite paslaugų teikėjo licenciją. Lietuvos banko svetainėje skelbiama informacija apie prižiūrimus finansų rinkos dalyvius ir investicinio sukčiavimo požymius.
Oficialus šaltinis: Lietuvos bankas – investavimas: kaip atpažinti sukčius.
Antra, patikrinkite, ar įmonė turi teisę teikti konkrečią paslaugą. Ne visos finansų sektoriaus licencijos suteikia vienodas teises.
Trečia, palyginkite tikslų interneto svetainės adresą su oficialiais įmonės duomenimis. Sukčiai kartais sukuria beveik identišką teisėtos bendrovės svetainę, pakeisdami vos vieną raidę ar domeno galūnę.
Ketvirta, patikrinkite priežiūros institucijų įspėjimus dėl neteisėtai veikiančių subjektų.
Penkta, susisiekite su įmone naudodami kontaktus, kuriuos savarankiškai radote oficialiame registre, o ne reklamoje ar įtartiname pranešime.
Svarbu: tai, kad įmonės nėra įspėjamajame sąraše, dar nereiškia, kad ji patikima. Naujos sukčiavimo svetainės gali atsirasti greičiau, nei institucijos spėja jas identifikuoti.
Tikra investavimo platforma ar sukčių svetainė?
| Vertinimo kriterijus | Patikimesnės platformos požymis | Sukčiavimo rizikos požymis |
|---|---|---|
| Licencija | Galima nepriklausomai patikrinti | Neaiški, suklastota arba nepateikiama |
| Investavimo grąža | Aiškinama rizika ir galimi nuostoliai | Žadamas garantuotas didelis pelnas |
| Konsultavimas | Leidžiama apsispręsti savarankiškai | Spaudžiama investuoti nedelsiant |
| Pinigų atsiėmimas | Aiškios sutartinės sąlygos | Reikalaujama naujų nepaaiškintų mokėjimų |
| Įmonės duomenys | Sutampa su oficialiais registrais | Skirtingi pavadinimai, neaiškūs gavėjai |
| Prisijungimo saugumas | Taikomos įprastos saugumo priemonės | Prašoma perduoti kodus ar valdyti įrenginį |
Ši lentelė yra orientacinė. Net ir profesionaliai atrodanti platforma gali būti apgaulinga, todėl būtina tikrinti oficialius duomenis.
Kodėl sukčiai kartais leidžia atsiimti nedidelę sumą?
Vienas klastingiausių metodų – leisti žmogui iš pradžių atsiimti nedidelę sumą.
Pavyzdžiui, asmuo investuoja 250 eurų, platformoje pamato 400 eurų balansą ir gauna 50 eurų išmoką.
Tai sukuria pasitikėjimą. Žmogus pradeda manyti, kad sistema iš tikrųjų veikia, todėl sutinka investuoti dar 2 000 ar 5 000 eurų.
Tačiau ankstesnė nedidelė išmoka neįrodo, kad platforma teisėta. Ji gali būti finansuojama pačių sukčių kaip priemonė paskatinti didesnį pervedimą.
Būtent todėl nereikėtų vertinti investavimo platformos patikimumo vien pagal tai, kad pavyko atsiimti nedidelę sumą.
Ką daryti, jei jau pervedėte pinigus investavimo sukčiams?
Jeigu įtariate, kad investavote į netikrą platformą, svarbiausia nebandyti susigrąžinti pinigų atliekant dar daugiau pervedimų.
1. Nedelsdami nutraukite mokėjimus
Neperveskite papildomų sumų už tariamą pelno išmokėjimą, sąskaitos atrakinimą ar mokesčių padengimą.
Sukčiai gali teigti, kad tai paskutinis mokėjimas, tačiau tokie pažadai nėra patikimas pagrindas mokėti.
2. Susisiekite su banku arba mokėjimo paslaugų teikėju
Paaiškinkite, kad galėjote tapti investicinio sukčiavimo auka.
Jeigu pinigus pervedėte bankiniu pavedimu, pasiteiraukite, ar įmanoma inicijuoti lėšų susigrąžinimo veiksmus.
Jeigu mokėjote kortele, paklauskite apie galimą mokėjimo ginčijimą pagal taikomas taisykles.
Pinigų susigrąžinimas negarantuojamas, tačiau greitas kreipimasis gali būti svarbus.
3. Išsaugokite įrodymus
Išsaugokite susirašinėjimus, mokėjimų patvirtinimus, platformos adresą, paskyros ekrano nuotraukas, tariamo brokerio kontaktus ir kitą informaciją.
Net jeigu platforma vėliau nustoja veikti, šie duomenys gali būti naudingi tyrimui.
4. Praneškite policijai
Apie galimą nusikalstamą veiką galima pranešti per ePolicija.lt.
Pateikite kuo tikslesnę informaciją apie mokėjimus ir bendravimą su tariamais investavimo konsultantais.
5. Informuokite Lietuvos banką
Apie neteisėtai siūlomas investavimo paslaugas taip pat galima pranešti Lietuvos bankui.
Svarbu suprasti, kad Lietuvos bankas nėra nusikaltimų tyrimo institucija, tačiau gauta informacija gali būti reikšminga finansų rinkos priežiūrai.
6. Saugokitės antrinio sukčiavimo
Po pirmosios apgavystės gali atsirasti asmenų, žadančių susigrąžinti prarastus pinigus už išankstinį mokestį.
Jie gali prisistatyti teisininkais, finansų priežiūros institucijų darbuotojais ar tarptautiniais lėšų susigrąžinimo specialistais.
Tokie pasiūlymai taip pat gali būti sukčiavimo dalis.
Ar galima susigrąžinti pinigus iš netikros investavimo platformos?
Kartais tai įmanoma, tačiau priklauso nuo mokėjimo būdo, praėjusio laiko, lėšų judėjimo ir kitų aplinkybių.
Bankinis pavedimas, mokėjimas kortele ir kriptoturto pervedimas turi skirtingas susigrąžinimo galimybes.
Pavyzdžiui, jei pinigai vis dar yra gavėjo sąskaitoje, gali būti daugiau galimybių imtis veiksmų nei tada, kai jie jau pervesti per kelias skirtingas sąskaitas.
Tačiau net ir greitas pranešimas bankui negarantuoja sėkmės.
Jeigu sukčiams atskleidėte asmens dokumentų duomenis ar elektroninės bankininkystės prisijungimus, būtina pasirūpinti ir tapatybės apsauga.
Tai svarbu todėl, kad pavogti duomenys gali būti panaudoti ne tik investiciniam sukčiavimui, bet ir bandymams sudaryti finansines sutartis jūsų vardu.
Kaip investuoti saugiau ir nepasiduoti spaudimui?
Pagrindinis finansinio saugumo principas – neinvestuoti pinigų į produktą, kurio veikimo, rizikos ir paslaugų teikėjo negalite suprasti ar patikrinti.
Prieš priimdami sprendimą atsakykite sau į kelis klausimus:
- Ar žinau, kokia įmonė teikia paslaugą?
- Ar galiu patikrinti jos licenciją?
- Ar suprantu, į kokį finansinį produktą investuoju?
- Ar žinau, kokius nuostolius galiu patirti?
- Ar investavimo sprendimą priimu savarankiškai, be spaudimo?
- Ar galiu paaiškinti, kaip ir kokiomis sąlygomis atsiimsiu pinigus?
Jeigu bent į kelis klausimus negalite atsakyti, geriau neskubėti.
Taip pat nerekomenduojama investuoti lėšų, kurios skirtos būtinoms išlaidoms, paskolų įmokoms ar finansiniam rezervui.
Dažniausiai užduodami klausimai
Kaip suprasti, kad investavimo platforma yra netikra?
Įtarimų turėtų sukelti garantuoto pelno pažadai, nepatikrinama licencija, agresyvus spaudimas investuoti ir papildomų mokėjimų reikalavimai bandant atsiimti pinigus.
Ar investavimo platforma gali būti sukčių, nors atrodo profesionaliai?
Taip. Sukčiai gali sukurti tikroviškas svetaines, investicijų grafikus ir netikrus dokumentus. Svetainės išvaizda nėra patikimumo įrodymas.
Kaip patikrinti investavimo brokerio licenciją?
Patikrinkite Lietuvos banko arba atitinkamos Europos Sąjungos valstybės priežiūros institucijos oficialius registrus. Palyginkite juridinio asmens duomenis, leidžiamas paslaugas ir oficialius kontaktus.
Ar galima susigrąžinti sukčiams pervestus pinigus?
Kartais taip, tačiau tai priklauso nuo mokėjimo būdo ir aplinkybių. Nedelsdami susisiekite su savo banku arba mokėjimo paslaugų teikėju ir praneškite policijai.
Ar saugu investuoti į kriptovaliutas per nepažįstamą platformą?
Prieš investuodami patikrinkite paslaugų teikėjo teisę veikti, lėšų saugojimo sąlygas ir galimas rizikas. Nepatikrintai platformai pinigų neperveskite.
Kodėl sukčiai prašo sumokėti mokestį prieš išmokant pelną?
Tai gali būti būdas išvilioti papildomus pinigus. Jeigu tariamam pelnui atsiimti nuolat reikalaujama naujų mokėjimų, tai rimtas sukčiavimo požymis.
Ką daryti, jei investavimo konsultantas prašo įdiegti „AnyDesk“?
Nesuteikite nepažįstamam asmeniui nuotolinės prieigos prie savo įrenginio. Jei prieiga jau suteikta, ją nutraukite ir pasirūpinkite įrenginio bei paskyrų saugumu.
Investavimo platformą reikia patikrinti prieš pervedant pinigus
Investicinis sukčiavimas dažniausiai prasideda nuo patrauklaus pažado, o baigiasi tuo, kad žmogus nebegali atsiimti savo pinigų.
Netikros investavimo platformos gali atrodyti įtikinamai, tačiau jų veikimo principas dažnai paremtas psichologiniu spaudimu, tariamu pelnu ir nuolatiniais raginimais pervesti papildomas sumas.
Patikimiausias būdas sumažinti riziką – prieš investuojant savarankiškai patikrinti įmonę, jos licenciją, siūlomo produkto rizikas ir oficialius kontaktus.
Jeigu jau įtariate sukčiavimą, neperveskite daugiau pinigų, nedelsdami susisiekite su mokėjimo paslaugų teikėju ir praneškite atsakingoms institucijoms.
Straipsnis yra informacinio pobūdžio ir nėra individuali investavimo rekomendacija. Investavimas susijęs su rizika, o prarastų lėšų susigrąžinimas priklauso nuo konkrečių aplinkybių.