Kelių paskolų sujungimas – tai galimybė kelis turimus finansinius įsipareigojimus pakeisti viena nauja paskola. Jeigu kiekvieną mėnesį mokate vartojimo paskolą, greitąjį kreditą ar kredito kortelės skolą, refinansavimas gali padėti sumažinti bendrą mėnesio įmoką, supaprastinti mokėjimus ir lengviau planuoti asmeninį biudžetą. Tačiau prieš priimant sprendimą svarbu įvertinti ne tik naują įmoką, bet ir palūkanas, paskolos terminą, papildomus mokesčius bei bendrą grąžintiną sumą.
Vis dėlto mažesnė mėnesio įmoka dar nereiškia, kad paskola taps pigesnė. Sujungus kreditus gali pailgėti grąžinimo laikotarpis, todėl per visą sutarties trukmę kartais sumokama daugiau palūkanų. Dėl šios priežasties svarbu vertinti ne tik tai, kiek pinigų liks sąskaitoje po mėnesio įmokos, bet ir bendrą naujo kredito kainą.
Kelių paskolų sujungimas gali būti naudingas, kai naujos paskolos sąlygos yra palankesnės, sumažėja bendra kredito kaina arba įmokos tampa lengviau pakeliamos. Tačiau prieš priimant sprendimą būtina palyginti palūkanas, terminą, mokesčius, likusias senų paskolų sumas ir naujo kredito bendrą vartojimo kredito kainos metinę normą.
Šiame straipsnyje paaiškiname, kaip veikia paskolų sujungimas, kokius kreditus galima sujungti, kaip įvertinti finansinę naudą ir kokių klaidų reikėtų vengti.
Kas yra kelių paskolų sujungimas ir kaip jis veikia?
Kelių paskolų sujungimas – tai finansinis sprendimas, kai keli turimi kreditai padengiami viena nauja paskola. Šis procesas dažniausiai vadinamas paskolų refinansavimu arba kreditų sujungimu.
Pavyzdžiui, žmogus gali turėti vartojimo paskolą, kredito kortelės skolą ir pirkimo išsimokėtinai įsipareigojimą. Kiekvienam iš jų taikomos skirtingos sąlygos, palūkanos, įmokų datos ir likę grąžinimo terminai. Jeigu kredito davėjas pasiūlo tinkamą refinansavimo sprendimą, nauja paskola panaudojama šiems įsipareigojimams padengti.
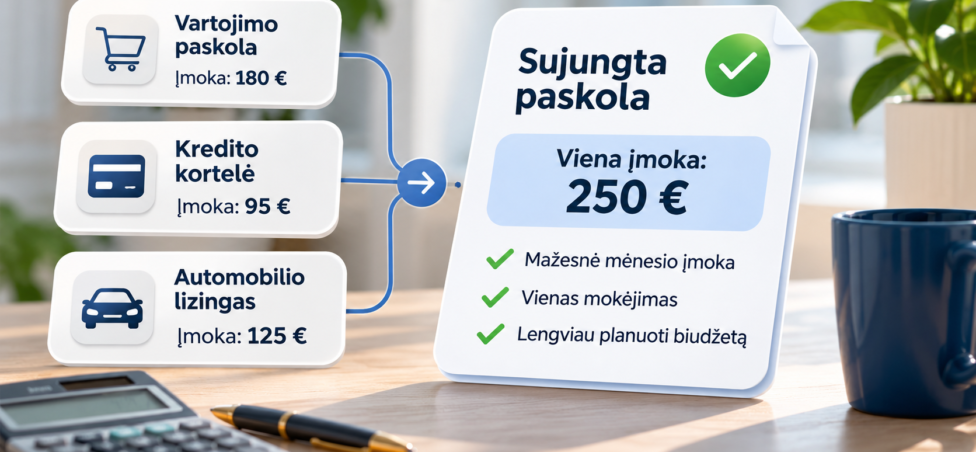
Po refinansavimo vietoje trijų atskirų įmokų lieka viena nauja mėnesio įmoka.
Svarbu suprasti, kad tai nėra skolų panaikinimas ar jų sumažinimas savaime. Ankstesni įsipareigojimai pakeičiami nauju finansiniu įsipareigojimu, kurį taip pat reikės grąžinti pagal sutartyje nustatytas sąlygas.
Kokias paskolas galima sujungti?
Galimybė sujungti konkrečius įsipareigojimus priklauso nuo kredito davėjo siūlomo produkto. Dažniausiai refinansavimo pasiūlymuose gali būti vertinami šie įsipareigojimai:
| Turimas įsipareigojimas | Ar gali būti refinansuojamas? | Į ką atkreipti dėmesį? |
|---|---|---|
| Vartojimo paskola | Dažnai taip | Likusi skola, palūkanos ir grąžinimo terminas |
| Greitasis kreditas | Gali būti | Bendra likusi mokėtina suma ir refinansavimo sąlygos |
| Kredito kortelės skola | Priklauso nuo pasiūlymo | Palūkanos, panaudotas kredito limitas ir skolos likutis |
| Pirkimas išsimokėtinai | Priklauso nuo kredito davėjo | Sutarties sąlygos ir ankstesnio grąžinimo tvarka |
| Automobilio lizingas | Ne visada | Transporto priemonės nuosavybė, užtikrinimas ir sutarties sąlygos |
| Būsto paskola | Taikoma atskira refinansavimo tvarka | Hipoteka, turto vertė, marža ir kitos būsto kredito sąlygos |
Ne visi kreditoriai finansuoja visų rūšių įsipareigojimų sujungimą. Pavyzdžiui, būsto paskolos refinansavimas skiriasi nuo kelių vartojimo kreditų sujungimo, nes gali reikėti įkeisti nekilnojamąjį turtą ir atlikti papildomas procedūras.
Todėl prieš teikiant paraišką verta išsiaiškinti, ar konkretus kreditorius gali padengti visus turimus įsipareigojimus.
Kaip veikia paskolų sujungimas?
Paskolų sujungimo procesas paprastai susideda iš kelių etapų.
1. Suskaičiuojami visi turimi įsipareigojimai.
Pirmiausia reikia nustatyti, kiek dar esate skolingi pagal kiekvieną sutartį. Vien mėnesio įmokų nepakanka – svarbu žinoti tikslią išankstinio grąžinimo sumą, galimus mokesčius ir likusį terminą.
2. Įvertinamos dabartinės paskolų sąlygos.
Palyginkite palūkanų normas, bendrą kredito kainą, mėnesines įmokas ir likusį grąžinimo laikotarpį. Taip bus aiškiau, kurie įsipareigojimai yra brangiausi ir kur galima pasiekti didžiausią naudą.
3. Kreipiamasi dėl refinansavimo pasiūlymo.
Kredito davėjas vertina pajamas, darbo ir pajamų stabilumą, turimus įsipareigojimus, kredito istoriją bei kitas finansines aplinkybes. Jis gali paprašyti pateikti informaciją apie esamas paskolas ir jų likučius.
4. Palyginamos naujos sąlygos.
Gavus pasiūlymą, būtina patikrinti ne tik mėnesio įmoką, bet ir bendrą grąžintiną sumą, terminą, palūkanas bei visus papildomus mokesčius.
5. Padengiami ankstesni kreditai.
Jeigu priimate pasiūlymą, naujos paskolos lėšomis padengiami ankstesni įsipareigojimai. Priklausomai nuo sutarties, pinigus seniesiems kreditoriams gali pervesti naujas kredito davėjas arba pats paskolos gavėjas.
6. Pradedama mokėti viena nauja įmoka.
Įsitikinkite, kad ankstesnės sutartys iš tiesų uždarytos, neliko nepadengtų likučių ar papildomų įmokų. Taip pat patikrinkite naujos paskolos mokėjimo datą ir sąskaitą.
Kada verta sujungti kelias paskolas į vieną?
Kreditų sujungimas nėra naudingas kiekvienu atveju. Jo vertę reikėtų vertinti pagal konkrečią finansinę situaciją.
1. Kai sumažėja bendra kredito kaina
Tai vienas svarbiausių argumentų refinansuoti paskolas. Jeigu naujam kreditui pasiūloma mažesnė palūkanų norma ir palankesnės sąlygos, gali sumažėti per likusį laikotarpį mokamų palūkanų suma.
Tačiau būtina įvertinti visą naujo kredito kainą. Mažesnė palūkanų norma savaime negarantuoja, kad nauja paskola bus pigesnė – rezultatą veikia terminas, mokesčiai ir kitos sutarties sąlygos.
2. Kai kelias įmokas pakeičia viena
Jeigu turite kelias paskolas, kiekvienos jų mokėjimo data gali būti skirtinga. Dėl to sudėtingiau planuoti mėnesio biudžetą, stebėti likučius ir laiku atlikti mokėjimus.
Sujungus paskolas lieka vienas mokėjimo grafikas. Tai gali padėti lengviau kontroliuoti finansinius įsipareigojimus ir sumažinti riziką pamiršti mokėjimo datą.
3. Kai dabartinės įmokos per daug apkrauna biudžetą
Jeigu kelios mėnesinės įmokos sudaro didelę pajamų dalį, ilgesnis naujos paskolos terminas gali sumažinti mėnesio mokėjimą.
Vis dėlto toks sprendimas turi kainą: ilgesnį laiką mokamos palūkanos gali padidinti bendrą grąžinamą sumą. Todėl mažesnė įmoka yra naudinga tik tada, kai ji padeda stabilizuoti biudžetą ir nepadidina bendros kredito kainos neproporcingai.
4. Kai norima aiškiau planuoti finansus
Viena įmoka ir vienas grąžinimo grafikas gali būti patogesni nei keli skirtingi įsipareigojimai. Tačiau paskolų sujungimas turėtų būti tik dalis sprendimo. Kartu verta peržiūrėti išlaidas, atsisakyti nereikalingų paslaugų ir pradėti kaupti finansinį rezervą.
Paskolų sujungimo pavyzdys: ar iš tiesų galima sutaupyti?
Tarkime, žmogus turi tris įsipareigojimus:
| Įsipareigojimas | Likusi skola | Mėnesio įmoka |
|---|---|---|
| Vartojimo paskola | 5 000 Eur | 180 Eur |
| Antras kreditas | 3 000 Eur | 125 Eur |
| Kredito kortelės skola | 2 000 Eur | 95 Eur |
| Iš viso | 10 000 Eur | 400 Eur |
Šiuo metu žmogus kiekvieną mėnesį moka 400 Eur. Jis gauna pasiūlymą refinansuoti 10 000 Eur į vieną paskolą.
Tarkime, naujos paskolos mėnesio įmoka būtų 250 Eur.
| Rodiklis | Prieš sujungimą | Po sujungimo |
|---|---|---|
| Paskolų skaičius | 3 | 1 |
| Bendra likusi skola | 10 000 Eur | 10 000 Eur |
| Mėnesio įmoka | 400 Eur | 250 Eur |
| Mėnesio įmokų skirtumas | – | 150 Eur |
| Metinis pinigų srauto skirtumas | – | 1 800 Eur |
Pagal šį pavyzdį žmogui kas mėnesį liktų 150 Eur daugiau laisvų pinigų.
Tačiau tai dar neįrodo, kad refinansavimas finansiškai naudingas. Nežinant naujos paskolos termino, palūkanų normos ir mokesčių, negalima nustatyti, ar per visą laikotarpį bus sumokėta mažiau.
Pavyzdžiui, jeigu dabartinius kreditus būtų galima grąžinti per 3 metus, o naują paskolą reikėtų mokėti 5 metus, mažesnė mėnesio įmoka gali reikšti didesnę bendrą palūkanų sumą.
Todėl prieš priimant sprendimą būtina palyginti dvi sumas:
- kiek iš viso dar reikėtų sumokėti pagal dabartines paskolų sutartis;
- kiek iš viso reikėtų sumokėti pagal naują refinansavimo sutartį, įskaitant mokesčius.
Tik toks palyginimas parodo tikrąją finansinę naudą.
Kada paskolų sujungimas gali būti finansiškai nenaudingas?
Mažesnė įmoka gali atrodyti patraukliai, tačiau tam tikromis aplinkybėmis refinansavimas gali padidinti bendrą finansinę naštą.
Pailgėja paskolos terminas. Jeigu likusią skolą grąžinsite per gerokai ilgesnį laikotarpį, palūkanos gali būti mokamos ilgiau. Net ir sumažėjus mėnesio įmokai, bendra grąžinama suma gali išaugti.
Nauja palūkanų norma nėra palankesnė. Jeigu refinansavimo pasiūlymo palūkanos didesnės už dabartinių paskolų sąlygas, sujungimas gali neturėti finansinės naudos.
Atsiranda papildomų mokesčių. Reikia įvertinti sutarties, administravimo, tarpininkavimo ar kitus galimus mokesčius. Taip pat patikrinti, ar už ankstesnių kreditų grąžinimą anksčiau laiko netaikomos kompensacijos.
Po sujungimo vėl naudojami atlaisvinti kredito limitai. Jeigu padengus kredito kortelės skolą kortelė vėl aktyviai naudojama, gali atsirasti nauja skola. Tokiu atveju žmogus turės ir naują refinansavimo paskolą, ir naujus įsipareigojimus.
Refinansuojama vien tam, kad būtų galima skolintis dar daugiau. Papildoma pinigų suma gali atrodyti patraukli, tačiau ji padidina bendrą skolą. Jei finansiniai sunkumai kyla dėl nuolatinių išlaidų trūkumo, naujas kreditas problemos neišspręs.
Kaip apskaičiuoti, ar apsimoka sujungti paskolas?
Prieš priimdami sprendimą, atlikite paprastą palyginimą.
Pirmiausia iš kiekvieno dabartinio kreditoriaus sužinokite tikslią sumą, kurios reikėtų paskolai visiškai padengti konkrečią dieną. Įtraukite visas likusias įmokas, palūkanas ir galimus išankstinio grąžinimo mokesčius.
Tuomet iš naujo kredito davėjo paprašykite pateikti visą mokėjimo grafiką ir standartinę informaciją apie kreditą.
Palyginkite šiuos rodiklius:
| Ką vertinti? | Kodėl svarbu? |
|---|---|
| Likusi senų paskolų grąžinimo suma | Parodo, kiek iš tiesų kainuotų tęsti dabartines sutartis |
| Naujos paskolos suma | Turi atitikti padengiamus įsipareigojimus ir aiškiai nurodytą papildomą sumą, jei tokia suteikiama |
| Palūkanų norma | Padeda įvertinti skolinimosi kainą, bet viena pati neparodo visų išlaidų |
| BVKKMN | Leidžia palyginti bendrą kredito kainą per metus |
| Paskolos terminas | Kuo ilgiau grąžinama paskola, tuo ilgiau gali būti mokamos palūkanos |
| Bendra grąžintina suma | Vienas svarbiausių rodiklių vertinant tikrąją finansinę naudą |
| Papildomi mokesčiai | Gali sumažinti arba panaikinti refinansavimo naudą |
| Mėnesio įmoka | Parodo, kokią įtaką nauja sutartis turės kasdieniam biudžetui |
BVKKMN – bendra vartojimo kredito kainos metinė norma – apima ne tik palūkanas, bet ir kitas į bendrą kredito kainą įtraukiamas išlaidas. Todėl lyginant pasiūlymus ji dažnai informatyvesnė už vien nominalią palūkanų normą.
Vis dėlto net ir BVKKMN neatsako į visus klausimus. Būtina palyginti bendrą mokėtiną sumą ir laikotarpį, per kurį ją reikės grąžinti.
Ar galima sujungti paskolas, jeigu jau vėluojama mokėti įmokas?
Jeigu jau vėluojate mokėti paskolas, refinansavimo galimybės gali būti ribotos. Kredito davėjas vertins ne tik turimų įsipareigojimų dydį, bet ir mokėjimų istoriją, pajamų tvarumą bei bendrą finansinę padėtį.
Pradelsti mokėjimai gali neigiamai paveikti kredito istoriją ir apsunkinti naujo finansavimo gavimą. Tačiau kiekviena situacija vertinama individualiai.
Jeigu jau žinote, kad negalėsite sumokėti artėjančios įmokos, nelaukite, kol susidarys didesnis įsiskolinimas. Kreipkitės į esamus kreditorius ir aptarkite galimus sprendimus: mokėjimo grafiko pakeitimą, termino pratęsimą ar kitą sutartą pagalbą.
Svarbu nepamiršti, kad nauja paskola nėra garantuotas sprendimas vėluojantiems mokėjimams. Kreditorius privalo įvertinti, ar galėsite vykdyti naujus įsipareigojimus.
Jeigu finansiniai sunkumai jau prasidėjo, taip pat skaitykite mūsų straipsnį „Negaliu sumokėti paskolos įmokos – ką daryti?“.
Kokie reikalavimai taikomi norint sujungti kelias paskolas?
Norint refinansuoti turimus kreditus, naujas kredito davėjas turi įvertinti paskolos gavėjo kreditingumą. Tai reiškia, kad bus vertinamos pajamos, jų tvarumas, turimi įsipareigojimai, kredito istorija ir kitos reikšmingos aplinkybės.
Lietuvos banko skelbiamoje informacijoje nurodoma, kad vartojimo kredito davėjai turi laikytis atsakingojo skolinimo reikalavimų. Pagal bendrą taisyklę vidutinės mėnesio įmokos pagal finansinius įsipareigojimus neturi viršyti 40 proc. tvarių pajamų. Taikomos teisės aktuose numatytos išimtys, todėl šios ribos negalima vertinti kaip automatinės teisės gauti kreditą ar kaip vienintelio kreditingumo kriterijaus.
Pavyzdžiui, jeigu žmogaus tvarios mėnesio pajamos yra 1 500 Eur, 40 proc. sudaro 600 Eur. Tačiau tai nereiškia, kad kreditorius privalės suteikti paskolą, kurios įmoka siekia 600 Eur. Jis taip pat turi įvertinti pragyvenimo išlaidas, šeimos sudėtį, kitus įsipareigojimus ir galimybę vykdyti sutartį visą jos laikotarpį.
Kredito davėjas gali taikyti ir griežtesnius vertinimo kriterijus. Todėl prieš teikiant paraišką verta tiksliai suskaičiuoti visas pajamas ir išlaidas.
Ką daryti, jeigu paskolų sujungti nepavyksta?
Jeigu kredito davėjas atsisako refinansuoti turimus įsipareigojimus, tai nebūtinai reiškia, kad nėra kitų sprendimų.
Pirmiausia peržiūrėkite savo biudžetą ir nustatykite, kurios išlaidos gali būti sumažintos. Net nedideli pasikartojantys mokėjimai per metus gali sudaryti reikšmingą sumą.
Taip pat galite:
- kreiptis į dabartinius kreditorius ir paprašyti įvertinti mokėjimo grafiko pakeitimo galimybę;
- pasidomėti, ar įmanoma grąžinti brangiausią kreditą anksčiau laiko;
- palyginti kitų kredito davėjų pasiūlymus;
- sustabdyti naujų įsipareigojimų prisiėmimą, kol sumažės esama skola;
- susidaryti realų mėnesio biudžetą ir numatyti konkrečią sumą skoloms grąžinti.
Jeigu turite santaupų, prieš naudodami jas paskoloms padengti įvertinkite, kiek pinigų būtina pasilikti nenumatytiems atvejams. Apie šį pasirinkimą plačiau rašome straipsnyje „Ar verta naudoti santaupas paskolai grąžinti, ar geriau laikyti indėlyje?“.
Kelių paskolų sujungimas ar refinansavimas – kuo skiriasi?
Šie terminai dažnai vartojami kaip sinonimai, tačiau jų reikšmė gali skirtis pagal konkrečią situaciją.
Paskolų refinansavimas – platesnė sąvoka. Ja apibūdinamas esamo kredito pakeitimas nauju finansavimu, dažnai siekiant gauti palankesnes sąlygas.
Kelių paskolų sujungimas – refinansavimo atvejis, kai viena nauja paskola panaudojama keliems ankstesniems įsipareigojimams padengti.
Pavyzdžiui, jeigu turite vieną vartojimo paskolą ir pakeičiate ją nauja paskola su mažesnėmis palūkanomis, tai yra refinansavimas. Jeigu viena nauja paskola padengiate tris skirtingus kreditus, tai yra kelių paskolų sujungimas.
Abiem atvejais svarbiausia palyginti ne tik naują mėnesio įmoką, bet ir bendrą kredito kainą.
Ką būtina patikrinti prieš pasirašant naują paskolos sutartį?
Prieš priimdami pasiūlymą, neskubėkite. Paprašykite visų sąlygų raštu ir patikrinkite:
- Kokia yra tiksli naujos paskolos suma?
- Ar ji padengs visus norimus sujungti įsipareigojimus?
- Kokia bus nominali palūkanų norma ir BVKKMN?
- Kiek laiko reikės grąžinti naują paskolą?
- Kokia bus bendra grąžintina suma?
- Ar yra sutarties, administravimo ar kitų papildomų mokesčių?
- Ar už senųjų paskolų grąžinimą anksčiau laiko gali būti taikoma kompensacija?
- Kas ir kokia tvarka padengs ankstesnius kreditus?
- Ar po refinansavimo neliks aktyvių kredito kortelių ar kitų nepanaudotų limitų, kurie gali paskatinti vėl skolintis?
Jeigu bent vienas iš šių klausimų lieka neaiškus, paprašykite kredito davėjo paaiškinimo prieš pasirašydami sutartį.
Ar verta sujungti kelias paskolas į vieną?
Kelių paskolų sujungimas gali padėti supaprastinti finansinius įsipareigojimus, sumažinti mėnesio įmoką ir tam tikrais atvejais sumažinti bendrą skolinimosi kainą. Tačiau tai nėra automatiškai pigesnis sprendimas.
Didžiausią naudą refinansavimas gali suteikti tuomet, kai naujos paskolos sąlygos iš tiesų geresnės, o grąžinimo terminas nėra nepagrįstai ilginamas. Jeigu įmoka sumažėja tik todėl, kad skolą grąžinsite daug ilgiau, bendra mokėtina suma gali padidėti.
Prieš priimdami sprendimą palyginkite dabartinių paskolų likučius, likusias įmokas, naujos paskolos BVKKMN, terminą, mokesčius ir bendrą grąžintiną sumą.
Dažniausiai užduodami klausimai apie kelių paskolų sujungimą
Paskolų sujungimo galimybės
Ar galima sujungti kelias paskolas į vieną?
Kokias paskolas galima sujungti?
Ar paskolų sujungimas ir refinansavimas yra tas pats?
Kaina, įmokos ir galimas sutaupymas
Ar sujungus paskolas sumažėja mėnesio įmoka?
Ar sujungus kelias paskolas galima sutaupyti?
Ar paskolų sujungimas gali padidinti bendrą skolą?
Kaip palyginti paskolų sujungimo pasiūlymus?
Reikalavimai ir galimos kliūtys
Ar galima sujungti paskolas turint pradelstų įmokų?
Ar norint sujungti paskolas būtina turėti nuolatines pajamas?
Ar galima sujungti paskolas, jeigu jau turiu kitų finansinių įsipareigojimų?
Ką daryti, jeigu nepavyksta sujungti paskolų?
Svarbiausia – siekti ne tik mažesnės mėnesio įmokos, bet ir tokio finansinio sprendimo, kurį galėsite saugiai vykdyti iki paskutinės įmokos.