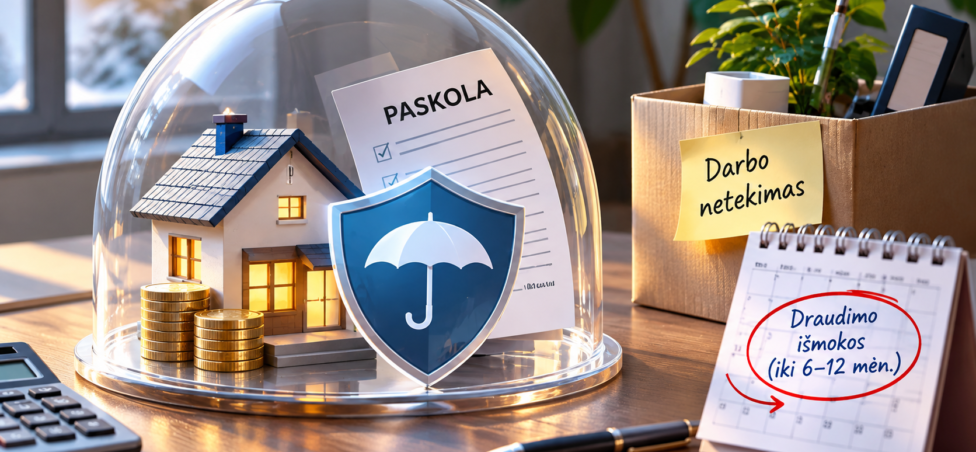
Netekus darbo, pajamos gali nutrūkti per vieną dieną, tačiau būsto ar vartojimo paskolos įmokas vis tiek reikia mokėti. Tokiose situacijose paskolos įmokų draudimas gali atrodyti kaip patikima finansinė apsauga. Vis dėlto svarbu suprasti, kad paskolos draudimas netekus darbo nebūtinai padengia visą skolą, o kai kuriais atvejais draudimo išmoka apskritai nepriklauso.
Draudimo apsauga priklauso nuo konkrečios sutarties, darbo netekimo aplinkybių, laukimo laikotarpių ir išmokų ribojimų. Net ir turint galiojantį draudimą, gali tekti dalį įmokų padengti savo lėšomis.
Todėl prieš įsigyjant tokią apsaugą verta išsiaiškinti, ką ji iš tikrųjų suteikia ir kokiose situacijose nepadės.
Kas yra paskolos įmokų draudimas?
Paskolos įmokų draudimas – tai draudimo produktas, kuris, įvykus sutartyje numatytam draudžiamajam įvykiui, gali padėti laikinai vykdyti paskolos mokėjimus.
Priklausomai nuo produkto, apsauga gali apimti priverstinį nedarbą, laikiną nedarbingumą dėl ligos ar traumos, o kai kuriais atvejais ir kitas rizikas.
Tačiau būtina atskirti tris skirtingus produktus:
| Draudimo rūšis | Ką gali padengti? |
|---|---|
| Paskolos įmokų draudimas | Mėnesines paskolos įmokas arba sutartyje nustatytą išmoką ribotą laiką |
| Kredito gavėjo gyvybės draudimas | Sutartyje nustatytą išmoką mirties ar kitų apdraustų rizikų atveju |
| Įkeisto būsto draudimas | Apdraustam turtui padarytą žalą pagal draudimo sąlygas |
Vien tai, kad bankas siūlo „paskolos apsaugą“, dar nereiškia, kad ji apima nedarbą. Reikia perskaityti draudžiamųjų rizikų sąrašą.
Ar draudimas padengs visą paskolą netekus darbo?
Paprastai priverstinio nedarbo draudimas skirtas laikinam įmokų mokėjimui, o ne visam paskolos likučiui grąžinti.
Pavyzdžiui, jeigu jūsų būsto paskolos likutis siekia 95 000 €, o mėnesio įmoka yra 650 €, draudimas gali numatyti išmokas, susietas su mėnesio įmoka. Tačiau tai nereiškia, kad netekus darbo draudikas perves visus 95 000 €.
Išmokos dažnai ribojamos maksimalia suma, mėnesių skaičiumi ir kitomis sąlygomis.
Praktinis pavyzdys: kiek draudimas galėtų padėti?
Tarkime, paskolos gavėjas turi šias sąlygas:
- Būsto paskolos mėnesio įmoka – 650 €.
- Draudimo išmoka – iki 650 € per mėnesį.
- Maksimali išmokų trukmė – 6 mėnesiai.
- Išskaita po darbo netekimo – 30 dienų.
Jeigu žmogus netektų darbo, atitiktų visas draudimo sąlygas ir išliktų bedarbis pakankamai ilgai, teorinė didžiausia išmokų suma už šešis apmokamus mėnesius būtų 3 900 €.
Tačiau pirmąjį mėnesį dėl išskaitos gali tekti mokėti pačiam. Be to, priklausomai nuo sutarties, išmokos gali būti mažesnės arba jų mokėjimas gali nutrūkti anksčiau.
Svarbu: tai hipotetinis skaičiavimas, o ne konkretaus draudiko pasiūlymas.
Kada darbo netekimas laikomas draudžiamuoju įvykiu?
Viena svarbiausių sąlygų – darbo netekimo priežastis.
Draudimas nuo priverstinio nedarbo paprastai skirtas atvejams, kai darbo santykiai nutrūksta ne darbuotojo iniciatyva ir tenkinamos papildomos sutarties sąlygos.
Priklausomai nuo draudimo taisyklių, apsauga gali būti taikoma panaikinus darbo vietą, sumažinus darbuotojų skaičių ar įvykus kitoms sutartyje apibrėžtoms aplinkybėms.
Tačiau net ir atleidimas darbdavio iniciatyva ne visada automatiškai reiškia teisę į išmoką.
Draudikas gali vertinti darbo sutarties nutraukimo teisinį pagrindą, darbo stažą, draudimo galiojimo laiką ir kitas aplinkybes.
Ar draudimas galioja išėjus iš darbo savo noru?
Dažniausiai ne. Savanoriškas išėjimas iš darbo paprastai nepriskiriamas priverstinio nedarbo draudžiamiesiems įvykiams.
Jeigu nusprendžiate pakeisti darbovietę arba padaryti karjeros pertrauką, nereikėtų tikėtis, kad paskolos draudimas automatiškai padengs įmokas.
Ar priklauso išmoka atleidus šalių susitarimu?
Vienareikšmio atsakymo nėra.
Kai kurios sutartys gali numatyti tam tikrus darbo santykių nutraukimo šalių susitarimu atvejus, tačiau kitose tokia situacija gali būti neapdrausta.
Todėl prieš pasirašant susitarimą dėl darbo sutarties nutraukimo verta pasitikrinti draudimo taisykles ir paprašyti draudiko rašytinio paaiškinimo.
Kas yra draudimo laukimo laikotarpis?
Draudimo sutartyje gali būti numatyti du skirtingi laikotarpiai, kuriuos žmonės dažnai supainioja.
Pradinis laukimo laikotarpis – laikotarpis nuo draudimo apsaugos pradžios, per kurį įvykęs darbo netekimas dar nėra apdraustas.
Išskaitos laikotarpis – laikotarpis po darbo netekimo, už kurį draudimo išmoka nemokama.
Pavyzdžiui, jeigu draudimo sutartyje numatytas 60 dienų pradinis laukimo laikotarpis, o žmogus netenka darbo praėjus 20 dienų nuo draudimo pradžios, išmoka gali nepriklausyti.
Jeigu draudžiamasis įvykis įvyksta vėliau, tačiau taikoma 30 dienų išskaita, pirmąjį nedarbo mėnesį vis tiek gali tekti finansuoti pačiam.
Būtent todėl draudimas neturėtų būti vienintelė apsauga nuo pajamų praradimo.
Kada paskolos draudimas gali neišmokėti pinigų?
Draudimo išmoka gali būti nemokama, jeigu neįvykdomos sutarties sąlygos.
Dažniausiai verta atkreipti dėmesį į šias situacijas:
- Darbuotojas pats nusprendžia nutraukti darbo sutartį.
- Darbo netekimas įvyksta pradiniu laukimo laikotarpiu.
- Nedarbas trunka trumpiau nei sutartyje nustatytas minimalus laikotarpis.
- Darbo santykiai nutraukiami dėl draudimo taisyklėse neapdraustos priežasties.
- Draudimo apsauga pasibaigė arba buvo nutraukta.
- Nepateikiami būtini dokumentai arba neįvykdomos kitos sutartinės pareigos.
Tačiau išmokos atsisakymas turi būti pagrįstas konkrečiomis sutarties sąlygomis ir aplinkybėmis.
Jeigu nesutinkate su draudiko sprendimu, galite jį ginčyti.
Ar paskolos draudimas galioja dirbant pagal individualią veiklą?
Tai ypač svarbus klausimas savarankiškai dirbantiems asmenims.
Draudimas nuo priverstinio nedarbo dažnai siejamas su darbo sutarties nutraukimu. Individualią veiklą vykdantis žmogus paprastai neturi darbdavio, kuris galėtų jį atleisti dėl darbuotojų skaičiaus mažinimo.
Todėl dalis draudimo produktų tokios rizikos neapima.
Jeigu dirbate savarankiškai, prieš pirkdami draudimą išsiaiškinkite, ar jis apima jūsų veiklos pobūdį ir kokie pajamų netekimo atvejai laikomi draudžiamaisiais.
Daugiau apie savarankiškai dirbančių asmenų finansavimą skaitykite „Paskola dirbant pagal individualią veiklą“.
Kiek kainuoja paskolos draudimas ir ar jis apsimoka?
Draudimo kaina priklauso nuo konkretaus produkto, pasirinktų rizikų, draudimo sumos ir kitų sąlygų.
Tarkime, žmogus moka 700 € būsto paskolos įmoką ir papildomai 20 € per mėnesį už paskolos įmokų draudimą.
Per metus draudimas kainuotų 240 €, o per penkerius metus – 1 200 €, jeigu įmoka nesikeistų.
Ar tai apsimoka?
Vien pagal kainą atsakyti negalima. Reikia įvertinti, kokią maksimalią išmoką draudimas suteiktų, kokia tikimybė, kad jūsų darbo netekimo aplinkybės atitiktų draudimo sąlygas, ir kiek finansinio rezervo jau turite.
Pavyzdžiui, jeigu draudimas apima tik labai siaurą darbo netekimo atvejų grupę, jo nauda konkrečiam žmogui gali būti ribota.
Priešingai, jeigu turite didelę paskolą, šeimą ir mažą finansinį rezervą, tinkamai pasirinkta apsauga gali būti naudinga.
Paskolos draudimas ar finansinė pagalvė – kas geriau?
Šios priemonės atlieka skirtingas funkcijas.
Finansinė pagalvė leidžia padengti įvairias netikėtas išlaidas, o draudimas paprastai apsaugo tik nuo konkrečiai apibrėžtų rizikų.
Pavyzdžiui, jeigu netenkate darbo ir draudimo išmoka dar nepriklauso dėl išskaitos, santaupos gali padėti sumokėti pirmąją paskolos įmoką.
Jeigu prireikia skubaus automobilio remonto, nedarbo draudimas paprastai nepadės, tačiau finansinis rezervas gali būti panaudotas tokioms išlaidoms.
Todėl racionalu svarstyti ne draudimą vietoje santaupų, o jų derinį.
Plačiau apie santaupų panaudojimą skaitykite „Ar verta naudoti santaupas paskolai grąžinti, ar geriau laikyti indėlyje?“.
Ką daryti, jeigu jau netekote darbo ir turite paskolą?
Jeigu praradote darbą, svarbu veikti nedelsiant.
Pirmiausia peržiūrėkite draudimo dokumentus ir patikrinkite, ar turite galiojančią priverstinio nedarbo apsaugą.
Tuomet susisiekite su draudiku ir išsiaiškinkite, kaip pranešti apie įvykį, kokių dokumentų reikės ir per kiek laiko turite juos pateikti.
Kartu informuokite kredito davėją apie pasikeitusią finansinę situaciją.
Priklausomai nuo aplinkybių, galima aptarti mokėjimo grafiko pakeitimą, įmokų atidėjimą ar kitą individualų sprendimą.
Tačiau kol nėra oficialiai pakeistos paskolos sutarties sąlygos, įsipareigojimai išlieka.
Daugiau praktinių veiksmų rasite straipsnyje „Negaliu sumokėti paskolos įmokos – ką daryti?“.
Jeigu finansinė našta tapo per didelė ilgesniam laikui, verta įvertinti ir būsto paskolos įmokos mažinimo galimybes.
Ką daryti, jei draudikas atsisako mokėti išmoką?
Pirmiausia paprašykite draudiko pateikti motyvuotą atsakymą raštu.
Patikrinkite, kokia draudimo taisyklių nuostata remiamasi ir ar ji iš tikrųjų taikoma jūsų situacijai.
Jeigu nesutinkate, pateikite rašytinę pretenziją draudikui.
Lietuvos banko nustatyta vartotojų ginčų nagrinėjimo tvarka numato, kad dėl galimo teisių pažeidimo į finansinių paslaugų teikėją su pretenzija reikia kreiptis ne vėliau kaip per tris mėnesius nuo sužinojimo apie pažeidimą.
Finansinių paslaugų teikėjas paprastai turi atsakyti per 15 darbo dienų. Jeigu atsakymas netenkina arba jo negaunate, galite kreiptis į Lietuvos banką dėl vartojimo ginčo nagrinėjimo, laikydamiesi taikomų terminų.
Daugiau informacijos rasite Lietuvos banko ginčų nagrinėjimo puslapyje.
7 klausimai prieš pasirašant paskolos draudimo sutartį
Prieš įsigydami paskolos įmokų draudimą, paprašykite aiškių atsakymų:
- Ar draudimas apima būtent priverstinį darbo netekimą?
- Kokie darbo sutarties nutraukimo pagrindai yra apdrausti?
- Kiek trunka pradinis laukimo laikotarpis?
- Ar po darbo netekimo taikoma išskaita?
- Kokia maksimali mėnesio išmoka?
- Kiek mėnesių gali būti mokamos išmokos?
- Kokios išimtys aktualios jūsų darbo pobūdžiui?
Jeigu šių atsakymų neįmanoma aiškiai rasti dokumentuose, verta kreiptis į draudiką ir paprašyti rašytinio paaiškinimo.
Dažniausiai užduodami klausimai
Ar paskolos draudimas padengia visą skolą netekus darbo?
Paprastai ne. Draudimas nuo nedarbo dažniausiai numato riboto laikotarpio mėnesines išmokas, o ne visos paskolos grąžinimą.
Ar draudimas mokės, jeigu išeisiu savo noru?
Dažniausiai ne. Savanoriškas išėjimas iš darbo paprastai nelaikomas draudžiamuoju įvykiu.
Ar draudimas galioja atleidus šalių susitarimu?
Tai priklauso nuo draudimo sutarties ir darbo santykių nutraukimo aplinkybių.
Ar išmoka mokama iš karto netekus darbo?
Nebūtinai. Gali būti taikomas laukimo arba išskaitos laikotarpis.
Ar galima apdrausti vartojimo paskolą?
Taip, kai kurie draudimo produktai skirti ir vartojimo paskolų įmokoms apsaugoti. Sąlygas būtina patikrinti individualiai.
Ar draudimas galioja dirbantiems pagal individualią veiklą?
Ne visi produktai apima savarankiškai dirbančių asmenų pajamų netekimą.
Ar paskolos įmokų draudimas privalomas?
Paprastai tai pasirenkama papildoma paslauga, kuri skiriasi nuo įkeisto turto draudimo.
Kur kreiptis, jei draudikas atsisako mokėti?
Pirmiausia pateikite rašytinę pretenziją draudikui. Neišsprendus ginčo galima kreiptis į Lietuvos banką.
Straipsnis yra informacinio pobūdžio. Draudimo apsauga, išmokų dydžiai ir sąlygos priklauso nuo konkretaus draudimo produkto bei individualios sutarties.