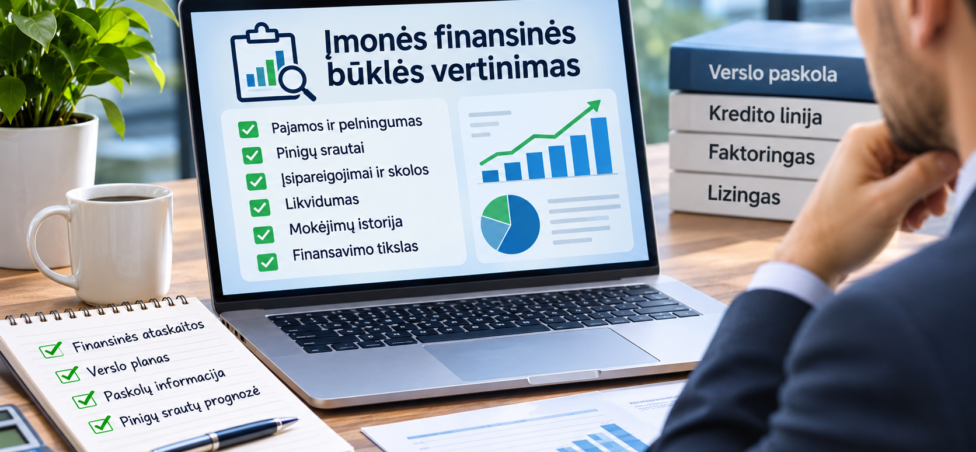
Įmonės finansinės būklės vertinimas yra vienas svarbiausių etapų prieš suteikiant verslui paskolą ar kitą finansavimą. Kreditoriai analizuoja ne tik įmonės pajamas ir pelningumą, bet ir pinigų srautus, turimus įsipareigojimus, likvidumą bei mokėjimų istoriją. Šie duomenys padeda įvertinti, ar įmonė galės vykdyti naujus finansinius įsipareigojimus ir grąžinti pasiskolintas lėšas.
Net ir dideles pajamas gaunanti įmonė gali susidurti su finansavimo sunkumais, jeigu jos išlaidos didelės, klientai vėluoja atsiskaityti arba turimi įsipareigojimai jau sudaro didelę finansinę naštą. Todėl prieš kreipiantis dėl verslo paskolos verta suprasti, kokius rodiklius kreditoriai analizuoja, kokių dokumentų prašo ir kaip tinkamai pasiruošti vertinimui.
Šiame straipsnyje paaiškiname svarbiausius finansinius rodiklius, pateikiame jų skaičiavimo pavyzdžius ir aptariame, ką įmonė gali padaryti, kad finansavimo paraiška būtų išsami ir pagrįsta.
Kodėl svarbus įmonės finansinės būklės vertinimas?
Suteikdamas finansavimą, kreditorius prisiima riziką, kad įmonė gali neįvykdyti sutartinių įsipareigojimų. Dėl šios priežasties prieš priimant sprendimą siekiama įvertinti ne tik dabartinę verslo padėtį, bet ir jo galimybes vykdyti finansinius įsipareigojimus ateityje.
Įmonės finansinės būklės vertinimas padeda atsakyti į kelis esminius klausimus:
- Ar įmonė vykdo realią ir ekonomiškai pagrįstą veiklą?
- Ar jos pajamos yra pakankamai stabilios?
- Ar verslas generuoja pakankamai pinigų kasdienėms išlaidoms ir paskolos įmokoms padengti?
- Kiek finansinių įsipareigojimų įmonė jau turi?
- Ar įmonė laiku atsiskaito su tiekėjais, darbuotojais ir kitais kreditoriais?
- Ar prašomas finansavimas atitinka realų verslo poreikį?
- Iš kokių šaltinių planuojama grąžinti paskolą?
Konkretūs kriterijai priklauso nuo finansuotojo, finansavimo sumos, paskolos paskirties ir įmonės veiklos pobūdžio. Bankai, kredito unijos, alternatyvūs finansuotojai ir valstybės finansavimo priemones administruojančios institucijos gali taikyti skirtingas vertinimo metodikas.
1. Įmonės pajamų ir pelningumo rodikliai
Vienas pirmųjų vertinamų aspektų – įmonės pardavimo pajamos ir jų kitimas. Kreditorius gali analizuoti kelių paskutinių finansinių laikotarpių rezultatus, kad suprastų, ar verslas auga, išlaiko stabilumą, ar susiduria su veiklos sunkumais.
Dažniausiai atkreipiamas dėmesys į:
- pardavimo pajamų pokyčius;
- veiklos ir grynąjį pelną;
- veiklos sąnaudų struktūrą;
- pelningumo tendencijas;
- pajamų priklausomybę nuo pagrindinių klientų;
- neįprastus finansinių rezultatų svyravimus.
Svarbu suprasti, kad didelės pajamos savaime negarantuoja finansavimo. Jeigu įmonės išlaidos taip pat didelės, o veikla nuostolinga, kreditorius gali vertinti jos galimybes grąžinti paskolą atsargiau.
Kaip apskaičiuojamas grynasis pelningumas?
Vienas iš pelningumo rodiklių yra grynojo pelningumo marža. Ji parodo, kokia pardavimo pajamų dalis lieka įmonei grynojo pelno pavidalu.
Formulė:
Grynasis pelningumas = grynasis pelnas / pardavimo pajamos × 100 %
Pavyzdys:
- Pardavimo pajamos – 200 000 Eur.
- Grynas pelnas – 20 000 Eur.
- Grynojo pelningumo rodiklis – 10 %.
Tai reiškia, kad kiekvienas 100 Eur pardavimo pajamų įmonei palieka 10 Eur grynojo pelno.
Tačiau vien šio rodiklio nepakanka. Kreditorius taip pat gali vertinti pinigų srautus, įsipareigojimus, pelno pastovumą ir tai, ar veiklos rezultatai leidžia vykdyti paskolos grąžinimo grafiką.
2. Pinigų srautų vertinimas prieš suteikiant paskolą
Įmonė gali rodyti pelną finansinėse ataskaitose, bet tuo pačiu metu neturėti pakankamai pinigų banko sąskaitoje. Taip nutinka, kai klientai už prekes ar paslaugas atsiskaito vėliau, nei įmonei reikia padengti veiklos išlaidas.
Pavyzdžiui, įmonė parduoda prekių už 50 000 Eur, tačiau klientai už jas sumokės tik po 60 dienų. Tuo metu verslui jau reikia atsiskaityti su tiekėjais, išmokėti atlyginimus ir sumokėti mokesčius.
Todėl kreditoriui svarbu suprasti, ar įmonė turės pakankamai pinigų ne tik kasdienei veiklai, bet ir būsimoms paskolos įmokoms.
Gali būti analizuojama:
- pagrindinės veiklos pinigų srautų dinamika;
- klientų atsiskaitymo terminai;
- pradelstos pirkėjų skolos;
- reguliarios veiklos išlaidos;
- planuojamos investicijos;
- esamų ir būsimų paskolų įmokos;
- pinigų srautų prognozės.
Kodėl pinigų srautai svarbesni nei vien apskaitinis pelnas?
Pelnas ir pinigų srautai nėra tas pats. Pardavimas gali būti užregistruotas kaip pajamos, nors klientas dar nėra sumokėjęs. Tuo tarpu atlyginimus, nuomą ar tiekėjų sąskaitas dažnai reikia apmokėti konkrečiomis datomis.
Dėl šios priežasties naudinga parengti pinigų srautų prognozę, kurioje matytųsi numatomos įplaukos, išlaidos ir pinigų likutis kiekvieno laikotarpio pabaigoje.
Plačiau apie tai skaitykite straipsnyje „Įmonės pinigų srautų valdymas: kaip išvengti apyvartinių lėšų trūkumo?“.
3. Įmonės finansiniai įsipareigojimai ir skolos
Kreditorius vertina ne tik tai, kiek įmonė uždirba, bet ir kokią finansinę naštą jau turi.
Jeigu verslas yra paėmęs kelias paskolas, naudojasi kredito linija, turi lizingo įsipareigojimų ir kartu vėluoja atsiskaityti su tiekėjais, papildomas finansavimas gali dar labiau padidinti riziką.
Vertinant įmonės finansinę būklę gali būti analizuojami:
- turimi kreditai ir paskolos;
- paskolų grąžinimo grafikai;
- lizingo įmokos;
- trumpalaikiai ir ilgalaikiai įsipareigojimai;
- pradelstos skolos;
- įsipareigojimų ir turto santykis;
- nuosavo kapitalo dydis.
Kaip apskaičiuojamas įsipareigojimų ir turto santykis?
Šis rodiklis padeda suprasti, kokia įmonės turto dalis finansuojama įsipareigojimais.
Formulė:
Įsipareigojimų ir turto santykis = visi įsipareigojimai / visas turtas × 100 %
Pavyzdys:
- Visi įsipareigojimai – 120 000 Eur.
- Visas turtas – 200 000 Eur.
- Įsipareigojimų ir turto santykis – 60 %.
Tai reiškia, kad 60 % įmonės turto finansuojama įsipareigojimais.
Didesnė rodiklio reikšmė gali rodyti didesnę finansinę priklausomybę nuo skolintų lėšų. Vis dėlto jos vertinimas priklauso nuo veiklos sektoriaus, turto struktūros, pinigų srautų ir kitų aplinkybių. Vien šis skaičius nenulemia, ar paskola bus suteikta.
4. Įmonės likvidumo rodikliai ir jų vertinimas
Likvidumas parodo, ar įmonė gali laiku padengti trumpalaikius įsipareigojimus turimu trumpalaikiu turtu.
Tai svarbu todėl, kad net ir ilgalaikėje perspektyvoje pelningas verslas gali susidurti su trumpalaikiu mokumo trūkumu.
Bendrojo likvidumo rodiklis
Vienas dažniausiai naudojamų rodiklių yra bendrasis likvidumas.
Formulė:
Bendrasis likvidumas = trumpalaikis turtas / trumpalaikiai įsipareigojimai
Pavyzdys:
- Trumpalaikis turtas – 90 000 Eur.
- Trumpalaikiai įsipareigojimai – 60 000 Eur.
- Bendrasis likvidumas – 1,5.
Šiuo atveju trumpalaikis turtas yra 1,5 karto didesnis už trumpalaikius įsipareigojimus.
Tačiau svarbu atkreipti dėmesį, kad trumpalaikį turtą gali sudaryti ne tik pinigai sąskaitoje, bet ir atsargos bei klientų skolos. Todėl aukštas bendrojo likvidumo rodiklis nebūtinai reiškia, kad įmonė turi pakankamai laisvų pinigų.
Ar kreditoriai taiko konkrečias likvidumo ribas?
Kai kurios finansavimo priemonės turi aiškiai apibrėžtus finansinius kriterijus. Pavyzdžiui, ILTE paskolos verslo likvidumui užtikrinti priemonėje nustatyti konkretūs likvidumo arba skolos rodiklių reikalavimai. Jie taikomi būtent šiai priemonei, todėl negali būti laikomi universalia taisykle visoms verslo paskoloms.
Prieš teikiant paraišką verta patikrinti pasirinktos finansavimo priemonės sąlygas ir įsitikinti, kad įmonė atitinka jai taikomus reikalavimus.
5. Įmonės mokėjimų istorija ir finansinė drausmė
Įmonės finansinės būklės vertinimas gali apimti ir tai, kaip verslas vykdė ankstesnius finansinius įsipareigojimus.
Kreditoriui gali būti svarbu sužinoti:
- ar įmonė laiku grąžino ankstesnes paskolas;
- ar nėra pradelstų mokėjimų finansų įstaigoms;
- ar laiku atsiskaitoma su tiekėjais;
- ar vykdomi mokestiniai įsipareigojimai;
- ar nėra reikšmingų finansinių ginčų ar kitų rizikos aplinkybių.
Pasikartojantys mokėjimų vėlavimai gali kelti klausimų dėl įmonės finansų valdymo arba likvidumo.
Jeigu įmonė anksčiau susidūrė su finansiniais sunkumais, verta pasiruošti paaiškinimą: kokios buvo jų priežastys, ar situacija pasikeitė ir kokių priemonių imtasi, kad problemos nepasikartotų.
Ankstesni sunkumai nebūtinai reiškia automatinį finansavimo atsisakymą. Jų reikšmė priklauso nuo aplinkybių, dabartinės įmonės būklės ir konkretaus kreditoriaus vertinimo.
6. Verslo planas ir finansavimo panaudojimo tikslas
Kreditorius nori suprasti, kodėl įmonei reikalingas finansavimas ir kaip planuojama panaudoti gautas lėšas.
Verslas gali kreiptis dėl finansavimo įvairiems tikslams:
- gamybinei įrangai įsigyti;
- naujai veiklos vietai atidaryti;
- atsargoms papildyti;
- didesniam užsakymui įvykdyti;
- technologiniams procesams atnaujinti;
- apyvartinių lėšų poreikiui padengti.
Svarbu ne tik įvardyti tikslą, bet ir pagrįsti jį skaičiais. Pavyzdžiui, jeigu prašoma investicinės paskolos įrangai įsigyti, naudinga pateikti komercinius pasiūlymus, projekto sąmatą, prognozuojamas pajamas ir išlaidas.
Jeigu finansavimas reikalingas apyvartinėms lėšoms, reikėtų paaiškinti, kodėl atsirado jų poreikis, kokie mokėjimai turi būti padengti ir iš kokių būsimų įplaukų planuojama grąžinti pasiskolintas lėšas.
ILTE investicinių paskolų verslui atveju finansuojamas projektas turi būti pripažintas ekonomiškai pagrįstu ir finansiškai atsiperkančiu. Tarp nurodomų dokumentų yra verslo planas ir finansinės ataskaitos. Tai konkrečios finansavimo priemonės reikalavimai, o ne automatinė taisyklė visiems kreditoriams.
7. Įmonės veiklos istorija, sektorius ir klientų struktūra
Finansinės ataskaitos ne visada atskleidžia visą verslo riziką. Todėl kreditorius gali vertinti ir platesnį įmonės veiklos kontekstą.
Svarbūs aspektai:
- kiek laiko įmonė vykdo veiklą;
- kokiame sektoriuje ji dirba;
- ar jos veiklai būdingas sezoniškumas;
- ar pajamos priklauso nuo kelių pagrindinių klientų;
- ar įmonė turi ilgalaikių sutarčių ir užsakymų;
- ar veikla priklauso nuo vieno tiekėjo;
- kokia yra konkurencinė aplinka.
Pavyzdžiui, jeigu 70 % įmonės pajamų sudaro vieno kliento užsakymai, šio kliento praradimas gali turėti didelį poveikį verslo finansinei padėčiai.
Taip pat gali būti vertinama įmonės nuosavybės ir kontrolės struktūra, vadovų bei savininkų informacija ir galutiniai naudos gavėjai. Tokie patikrinimai gali būti susiję ir su finansuotojo taikomais kliento pažinimo bei pinigų plovimo prevencijos reikalavimais.
Kokius dokumentus reikia paruošti prieš kreipiantis dėl finansavimo?
Tikslus dokumentų sąrašas priklauso nuo finansuotojo, įmonės dydžio, veiklos trukmės ir finansavimo paskirties. Tačiau iš anksto verta pasiruošti pagrindinius finansinius duomenis.
| Dokumentas | Ką jis padeda įvertinti? |
|---|---|
| Balansas | Įmonės turtą, įsipareigojimus ir nuosavą kapitalą |
| Pelno (nuostolių) ataskaita | Pajamas, sąnaudas ir pelningumą |
| Pinigų srautų ataskaita arba prognozė | Pinigų judėjimą ir galimybes vykdyti įsipareigojimus |
| Tarpinės finansinės ataskaitos | Naujausią įmonės finansinę padėtį |
| Verslo planas | Finansavimo tikslą ir numatomą rezultatą |
| Paskolų ir lizingo informacija | Esamus finansinius įsipareigojimus |
| Sutarčių ir užsakymų informacija | Veiklos tęstinumą ir būsimus pinigų srautus |
| Investicijų sąmatos ar komerciniai pasiūlymai | Planuojamų išlaidų pagrįstumą |
Kai kurie finansuotojai gali prašyti dvejų paskutinių metų finansinių ataskaitų ir einamųjų metų tarpinių duomenų. Pavyzdžiui, tokie dokumentai nurodomi ILTE investicinių paskolų verslui sąlygose. Kitų finansavimo produktų reikalavimai gali skirtis.
Prieš teikiant paraišką taip pat verta patikrinti, ar privalomos metinės finansinės ataskaitos pateiktos Registrų centrui ir ar pateikiami dokumentai tarpusavyje neprieštarauja.
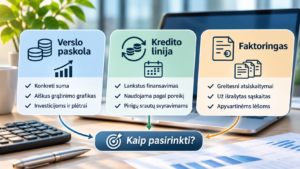
Daugiau apie finansavimo pasirinkimą skaitykite straipsnyje „Verslo paskola, kredito linija ar faktoringas: ką pasirinkti įmonei?“.
Kaip pasiruošti įmonės finansinės būklės vertinimui?
Tinkamas pasiruošimas padeda pateikti išsamesnę paraišką ir iš anksto pastebėti galimas finansines problemas.
1. Peržiūrėkite naujausias finansines ataskaitas. Patikrinkite, ar jose pateikti duomenys aktualūs, tikslūs ir pagrįsti apskaitos dokumentais.
2. Suskaičiuokite visus turimus įsipareigojimus. Įtraukite paskolas, lizingą, kredito linijas, mokėjimus tiekėjams ir kitus reguliarius įsipareigojimus.
3. Sudarykite pinigų srautų prognozę. Įvertinkite, kada tikimasi gauti pinigus iš klientų ir kada reikės atlikti mokėjimus. Patikrinkite, ar įmonė galės vykdyti naują paskolos grafiką.
4. Pagrįskite finansavimo poreikį. Aiškiai nurodykite, kam bus naudojamos lėšos, kokios išlaidos planuojamos ir kokią naudą finansavimas turėtų sukurti.
5. Pasiruoškite paaiškinti finansinius pokyčius. Jeigu pajamos sumažėjo, atsirado nuostolių ar padidėjo įsipareigojimai, pasiruoškite paaiškinti priežastis ir pateikti situacijos gerinimo planą.
6. Palyginkite finansavimo pasiūlymus. Vertinkite ne tik palūkanas, bet ir sutarties mokesčius, užstato reikalavimus, grąžinimo grafiką bei kitas sąlygas.
Šie veiksmai negarantuoja teigiamo sprendimo, tačiau leidžia geriau suprasti įmonės finansinę padėtį ir sumažina riziką pateikti nepilną ar nepakankamai pagrįstą paraišką.
Ar nauja įmonė gali gauti verslo finansavimą?
Taip, tačiau naujos įmonės finansinės istorijos vertinimas gali skirtis nuo ilgiau veikiančio verslo vertinimo.
Jeigu įmonė dar neturi kelių metų finansinių ataskaitų, kreditorius gali daugiau dėmesio skirti:
- steigėjų ir vadovų patirčiai;
- verslo modeliui;
- klientų užsakymams ir sudarytoms sutartims;
- rinkos paklausai;
- nuosavų lėšų daliai;
- finansinėms prognozėms;
- planuojamo projekto ekonominiam pagrįstumui.
Kai kurios finansavimo priemonės yra pritaikytos pradedančiam verslui. Vis dėlto jų sąlygos gali skirtis, todėl prieš teikiant paraišką svarbu patikrinti konkrečius reikalavimus.
Ką daryti, jei kreditorius atsisako suteikti finansavimą?
Neigiamas atsakymas nebūtinai reiškia, kad įmonė apskritai negali gauti finansavimo. Pirmiausia verta išsiaiškinti atsisakymo priežastį.
Patikrinkite:
- ar įmonės finansiniai rodikliai atitinka pasirinkto finansuotojo reikalavimus;
- ar nėra pradelstų įsipareigojimų;
- ar pinigų srautų pakanka būsimoms įmokoms padengti;
- ar prašoma finansavimo suma nėra per didelė, palyginti su įmonės galimybėmis;
- ar pakankamai pagrįstas finansavimo panaudojimo tikslas;
- ar pateikti visi prašyti dokumentai.
Jeigu problema susijusi su per dideliais įsipareigojimais, gali reikėti pirmiausia pagerinti pinigų srautų valdymą arba sumažinti finansinę naštą. Jeigu trūksta dokumentų ar verslo plano pagrindimo, verta papildyti paraišką.
Taip pat galima palyginti skirtingų finansuotojų pasiūlymus. Bankai, kredito unijos ir alternatyvūs finansuotojai gali taikyti nevienodus vertinimo kriterijus, tačiau kiekvienas jų turi įvertinti finansavimo riziką.
Dažniausiai užduodami klausimai apie įmonės finansinės būklės vertinimą
Finansiniai rodikliai ir kreditingumas
Kaip kreditoriai vertina įmonės finansinę būklę?
Kreditoriai gali analizuoti įmonės pajamas, pelningumą, pinigų srautus, likvidumą, turimus įsipareigojimus, mokėjimų istoriją ir finansavimo tikslą. Konkretūs vertinimo kriterijai priklauso nuo finansuotojo ir pasirinktos finansavimo priemonės.
Kokie finansiniai rodikliai svarbiausi norint gauti verslo paskolą?
Dažnai vertinamas bendrasis likvidumas, įsipareigojimų ir turto santykis, pelningumas bei pinigų srautų pakankamumas. Nėra vieno universalaus rodiklio, kuris garantuotų paskolos suteikimą.
Kuo skiriasi įmonės pelningumas ir likvidumas?
Pelningumas parodo, ar įmonės veikla generuoja pelną, o likvidumas – ar įmonė turi pakankamai trumpalaikio turto trumpalaikiams įsipareigojimams padengti. Įmonė gali būti pelninga, tačiau dėl vėluojančių klientų mokėjimų susidurti su pinigų trūkumu.
Ar didelės įmonės pajamos garantuoja paskolos suteikimą?
Ne. Kreditorius vertina ne tik pajamas, bet ir veiklos išlaidas, pelningumą, turimus įsipareigojimus bei galimybę iš būsimų pinigų srautų grąžinti finansavimą.
Skolos ir finansinė drausmė
Ar kreditorius tikrina įmonės turimas skolas?
Taip. Vertinant įmonės finansinę būklę gali būti analizuojamos paskolos, lizingo įsipareigojimai, kredito linijos, pradelstos skolos ir mokėjimų istorija.
Ar įmonė gali gauti paskolą, jei turi kitų paskolų?
Taip, turimos paskolos savaime nereiškia, kad naujas finansavimas nebus suteiktas. Kreditorius vertins bendrą įsipareigojimų dydį, mokėjimų grafiką ir įmonės galimybes vykdyti papildomus finansinius įsipareigojimus.
Ar įmonė gali gauti paskolą, jei anksčiau vėlavo atsiskaityti?
Tai priklauso nuo vėlavimų priežasčių, trukmės, dažnumo ir dabartinės finansinės padėties. Pasikartojantys mokėjimų vėlavimai gali padidinti kreditoriaus vertinamą riziką.
Dokumentai ir pasiruošimas finansavimui
Kokių dokumentų reikia norint gauti verslo paskolą?
Dažniausiai gali būti prašoma balanso, pelno (nuostolių) ataskaitos, pinigų srautų duomenų, tarpinių finansinių ataskaitų, verslo plano ir informacijos apie turimus įsipareigojimus. Tikslus sąrašas priklauso nuo finansuotojo.
Kiek metų finansinių ataskaitų gali reikėti kreditoriui?
Reikalavimai skiriasi. Kai kurie finansuotojai prašo dvejų paskutinių metų finansinių ataskaitų ir einamųjų metų tarpinių duomenų. Naujesnėms įmonėms gali būti taikomi kitokie dokumentų reikalavimai.
Ar būtina pateikti verslo planą?
Ne visais atvejais, tačiau verslo planas gali būti reikalingas, ypač prašant investicinio finansavimo. Jame pagrindžiamas finansavimo tikslas, numatomos išlaidos, pajamos ir projekto ekonominis pagrįstumas.
Kaip pasiruošti kreditoriaus finansiniam vertinimui?
Prieš teikiant paraišką verta peržiūrėti finansines ataskaitas, suskaičiuoti visus įsipareigojimus, sudaryti pinigų srautų prognozę ir paruošti aiškų finansavimo panaudojimo pagrindimą.
Daugiau apie pinigų planavimą skaitykite straipsnyje Įmonės pinigų srautų valdymas.
Finansavimo galimybės ir atsisakymas
Ar naujai įsteigta įmonė gali gauti finansavimą?
Taip, kai kurios finansavimo priemonės skirtos ir naujoms įmonėms. Tokiu atveju gali būti daugiau dėmesio skiriama verslo planui, steigėjų patirčiai, užsakymams ir finansinėms prognozėms.
Ką daryti, jei kreditorius atsisakė suteikti paskolą?
Verta išsiaiškinti atsisakymo priežastį, įvertinti finansinius rodiklius, turimus įsipareigojimus ir pateiktų dokumentų kokybę. Prireikus galima pagerinti finansinę padėtį arba palyginti kitų finansuotojų sąlygas.
Ar skirtingi kreditoriai įmones vertina vienodai?
Ne. Bankai, kredito unijos ir alternatyvūs finansuotojai gali taikyti skirtingus rizikos vertinimo metodus, dokumentų reikalavimus ir finansavimo sąlygas. Todėl verta palyginti kelis pasiūlymus.
Kur sužinoti apie skirtingus verslo finansavimo būdus?
Apie verslo paskolas, kredito linijas, faktoringą, lizingą ir kitas finansavimo priemones skaitykite mūsų straipsnyje Verslo finansavimas Lietuvoje.
Ką svarbiausia žinoti prieš kreipiantis dėl verslo paskolos?
Įmonės finansinės būklės vertinimas apima gerokai daugiau nei vien pajamų ar pelno patikrinimą. Kreditoriai gali analizuoti pinigų srautus, likvidumą, finansinius įsipareigojimus, mokėjimų istoriją, veiklos perspektyvas ir finansavimo panaudojimo pagrįstumą.
Todėl prieš kreipiantis dėl finansavimo verta iš anksto peržiūrėti finansines ataskaitas, įvertinti turimus įsipareigojimus, sudaryti pinigų srautų prognozę ir aiškiai pagrįsti, kodėl įmonei reikalingos papildomos lėšos.
Kuo geriau įmonė supranta savo finansinę padėtį, tuo lengviau jai pasiruošti kreditoriaus klausimams ir pasirinkti finansavimo sprendimą, atitinkantį realias verslo galimybes.
Daugiau apie skirtingus finansavimo būdus skaitykite mūsų pagrindiniame straipsnyje „Verslo finansavimas Lietuvoje: kokie finansavimo būdai prieinami įmonėms?“.