Kai įmonei prireikia papildomų pinigų, vienas svarbiausių klausimų – kokį finansavimo būdą pasirinkti? Verslo paskola, kredito linija ir faktoringas gali padėti užtikrinti veiklos tęstinumą, finansuoti plėtrą ar padengti apyvartinių lėšų trūkumą. Tačiau šie sprendimai veikia skirtingai ir yra skirti nevienodiems verslo poreikiams.
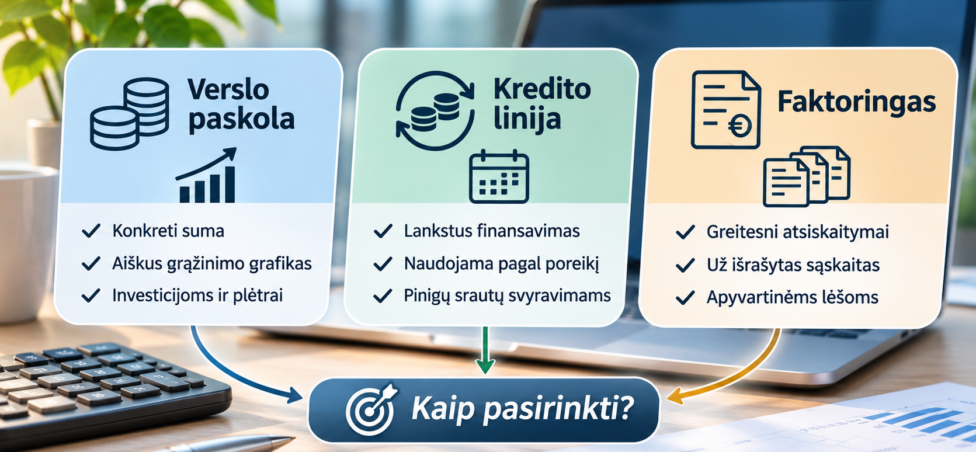
Verslo paskola dažniausiai tinka tada, kai reikia konkrečios finansavimo sumos, kredito linija – kai pinigų poreikis nuolat kinta, o faktoringas – kai įmonė nori greičiau gauti pinigus už klientams išrašytas sąskaitas.
Netinkamai pasirinktas finansavimo produktas gali padidinti įmonės išlaidas arba sukurti papildomų įsipareigojimų. Todėl prieš priimant sprendimą svarbu įvertinti ne tik palūkanas, bet ir finansavimo paskirtį, naudojimo lankstumą, grąžinimo terminus bei bendrą kainą.
Šiame straipsnyje palyginame tris populiarius verslo finansavimo būdus, pateikiame praktinius pavyzdžius ir paaiškiname, kada verta rinktis kiekvieną iš jų.
Kuo skiriasi verslo paskola, kredito linija ir faktoringas?
Visi trys finansavimo būdai gali suteikti įmonei papildomų lėšų, tačiau skiriasi jų veikimo principas.
| Kriterijus | Verslo paskola | Kredito linija | Faktoringas |
|---|---|---|---|
| Pagrindinė paskirtis | Konkrečioms išlaidoms ir investicijoms | Kintančiam pinigų poreikiui | Išrašytoms sąskaitoms finansuoti |
| Lėšų gavimas | Sutarta suma išmokama pagal sutartį | Lėšos naudojamos pagal poreikį | Finansavimas suteikiamas pagal tinkamas sąskaitas |
| Grąžinimas | Pagal sutartą grafiką | Pagal kredito linijos sąlygas | Atsiskaitoma pagal faktoringo sutartį |
| Finansavimo pagrindas | Įmonės finansinė būklė ir kiti kriterijai | Įmonės finansinė būklė ir pinigų srautai | Sąskaitos, pirkėjai ir sandorio sąlygos |
| Dažnas panaudojimas | Investicijoms, plėtrai, veiklai | Trumpalaikiams pinigų srautų svyravimams | Atsiskaitymo terminams sutrumpinti |
Svarbu suprasti, kad lentelėje pateiktas bendras palyginimas. Konkrečios finansavimo sąlygos priklauso nuo finansuotojo, įmonės finansinės būklės ir sudaromos sutarties.
1. Verslo paskola – kai reikia konkrečios finansavimo sumos
Verslo paskola – finansavimo sprendimas, kai įmonei suteikiama sutarta pinigų suma, kurią ji įsipareigoja grąžinti per nustatytą laikotarpį.
Dažniausiai paskola pasirenkama tada, kai įmonė iš anksto žino, kokiai paskirčiai reikalingos lėšos ir kokio dydžio finansavimo reikia.
Kada verta rinktis verslo paskolą?
Verslo paskola gali būti tinkama, kai įmonė planuoja:
- Įsigyti naują gamybos įrangą.
- Atnaujinti transporto priemonių parką.
- Įrengti arba remontuoti verslo patalpas.
- Investuoti į technologijas.
- Finansavimą skirti verslo plėtrai.
- Įsigyti didesnį prekių ar žaliavų kiekį.
Pavyzdžiui, gamybos įmonė planuoja įsigyti įrangą, kurios vertė siekia 40 000 Eur. Įmonė jau turi patvirtintą investicinį planą ir gali prognozuoti, kokią papildomą naudą ši įranga suteiks veiklai.
Tokiu atveju verslo paskola gali būti tinkamas sprendimas, nes finansavimo poreikis yra aiškus ir iš anksto apibrėžtas.
Verslo paskolos privalumai
- Galima iš anksto žinoti suteikiamą finansavimo sumą.
- Sudaromas aiškus grąžinimo grafikas.
- Galima finansuoti didesnes investicijas.
- Finansavimo terminas gali būti pritaikytas investicijos pobūdžiui.
Į ką reikėtų atkreipti dėmesį?
Prieš pasirašant sutartį svarbu įvertinti:
- Metinę palūkanų normą.
- Sutarties sudarymo ir administravimo mokesčius.
- Bendrą grąžintiną sumą.
- Grąžinimo grafiką.
- Užstato arba laidavimo reikalavimus.
- Išankstinio grąžinimo sąlygas.
Mažesnė palūkanų norma nebūtinai reiškia pigiausią finansavimą. Reikia vertinti visas su paskola susijusias išlaidas.
Daugiau apie šį finansavimo būdą skaitykite puslapyje Verslo paskola.
2. Kredito linija – kai pinigų reikia pagal poreikį
Kredito linija – finansavimo sprendimas, kai įmonei suteikiamas nustatyto dydžio kredito limitas. Įmonė gali naudotis šiuo limitu tada, kai atsiranda papildomų finansinių poreikių, laikydamasi sutartyje numatytų sąlygų.
Skirtingai nei įprastos paskolos atveju, visa kredito linijos suma nebūtinai panaudojama iš karto.
Kaip veikia kredito linija?
Tarkime, įmonei suteikta 25 000 Eur kredito linija.
Vieną mėnesį įmonei papildomai reikia 5 000 Eur atsiskaityti su tiekėjais. Kitą mėnesį pinigų srautai pagerėja ir papildomo finansavimo nereikia.
Tokiu atveju įmonė gali panaudoti tik reikalingą kredito limito dalį, o likusi suma lieka nepanaudota.
Svarbu patikrinti, ar palūkanos skaičiuojamos tik nuo panaudotos sumos, ar taikomi ir kiti limito administravimo arba nepanaudotos dalies mokesčiai.
Kada kredito linija naudingiausia?
Kredito linija gali būti aktuali įmonėms, kurios:
- Veikia sezoninėje rinkoje.
- Reguliariai susiduria su nevienodais pinigų srautais.
- Turi atsiskaityti su tiekėjais anksčiau nei gauna pinigus iš klientų.
- Periodiškai perka prekes ar žaliavas.
- Nori turėti finansinį rezervą nenumatytiems veiklos poreikiams.
Pavyzdžiui, prekybos įmonė prieš šventinį sezoną turi įsigyti papildomų prekių. Pardavimų pajamos bus gautos vėliau, tačiau tiekėjams reikia sumokėti jau dabar.
Kredito linija gali padėti padengti šį laikiną pinigų trūkumą.
Kredito linijos privalumai
- Galimybė naudotis lėšomis pagal faktinį poreikį.
- Nereikia iš karto panaudoti viso suteikto limito.
- Gali padėti valdyti sezoninius pinigų srautų svyravimus.
- Gali būti naudojama pasikartojantiems trumpalaikiams poreikiams.
Galimi trūkumai
- Gali būti taikomi limito administravimo mokesčiai.
- Finansavimo limitas gali būti periodiškai peržiūrimas.
- Gali būti reikalaujama užstato arba kitų užtikrinimo priemonių.
- Nuolatinis kredito linijos naudojimas gali rodyti struktūrinę pinigų srautų problemą.
Kredito linija neturėtų tapti nuolatiniu būdu finansuoti nuostolingą veiklą. Jeigu įmonei nuolat reikia maksimalaus limito, verta iš naujo įvertinti jos pajamas, išlaidas ir atsiskaitymo procesus.
3. Faktoringas – kai nenorima laukti klientų atsiskaitymo
Faktoringas – finansavimo būdas, leidžiantis įmonei greičiau gauti pinigus už klientams išrašytas sąskaitas faktūras.
Jis ypač aktualus verslams, kurie parduoda prekes arba teikia paslaugas kitoms įmonėms, tačiau už atliktus darbus pinigus gauna tik po 30, 60 ar daugiau dienų.
Kaip veikia faktoringas?
Įprastas faktoringo procesas atrodo taip:
- Įmonė parduoda prekes arba suteikia paslaugas klientui.
- Klientui išrašoma sąskaita faktūra su atidėtu mokėjimo terminu.
- Įmonė pateikia sąskaitą faktoringo paslaugos teikėjui.
- Finansavimo teikėjas, įvertinęs sandorį, gali išmokėti sutartą sąskaitos dalį iš anksto.
- Klientas atsiskaito pagal nustatytą tvarką.
- Įmonei išmokamas likutis, atskaičius sutartus mokesčius ir finansavimo sumą.
Konkreti išmokama dalis, sąskaitų tinkamumo reikalavimai ir atsiskaitymo tvarka priklauso nuo faktoringo sutarties.
Faktoringo pavyzdys
Tarkime, gamybos įmonė klientui pardavė produkcijos už 20 000 Eur. Sąskaitos apmokėjimo terminas – 60 dienų.
Tačiau gamybos įmonei pinigų reikia jau dabar, nes ji turi įsigyti žaliavų naujam užsakymui.
Įmonė kreipiasi dėl faktoringo finansavimo. Jeigu finansuotojas patvirtina sandorį ir sutinka finansuoti 90 proc. sąskaitos vertės, įmonė iš anksto galėtų gauti:
20 000 × 90 proc. = 18 000 Eur.
Likusi 2 000 Eur dalis būtų išmokama pagal faktoringo sutarties sąlygas, kai pirkėjas atsiskaito, atskaičius taikomus mokesčius.
Tai iliustracinis skaičiavimo pavyzdys, o ne garantuojama faktoringo sąlyga ar rinkos pasiūlymas.
Kada verta rinktis faktoringą?
Faktoringas gali būti tinkamas, kai:
- Įmonė nuolat išrašo sąskaitas kitoms įmonėms.
- Klientams suteikiami ilgi mokėjimo terminai.
- Didelė įmonės pinigų dalis yra pirkėjų skolose.
- Reikia greičiau finansuoti naujus užsakymus.
- Įmonė nori sumažinti ilgų atsiskaitymo terminų poveikį pinigų srautams.
Faktoringo privalumai
- Galima greičiau gauti lėšas už jau parduotas prekes ar suteiktas paslaugas.
- Finansavimas susiejamas su įmonės gautinomis sumomis.
- Gali padėti išlaikyti sklandesnį pinigų srautą.
- Kai kuriuose modeliuose gali būti papildomai administruojamos pirkėjų skolos arba valdoma jų nemokumo rizika.
Faktoringo trūkumai ir rizikos
- Taikomi finansavimo ir administravimo mokesčiai.
- Ne kiekviena sąskaita gali būti tinkama finansuoti.
- Vertinamas ne tik pardavėjas, bet ir pirkėjo mokumas.
- Gali būti taikomi reikalavimai pirkėjams, jų registracijos šaliai ar atsiskaitymo terminams.
- Regresinio faktoringo atveju pardavėjui gali tekti atsakomybė, jeigu pirkėjas neatsiskaito.
Prieš pasirašant sutartį būtina išsiaiškinti, kas prisiima pirkėjo nemokumo riziką ir kokiomis aplinkybėmis finansavimo teikėjas gali reikalauti grąžinti išmokėtą sumą.
Regresinis ir neregresinis faktoringas – kuo skiriasi?
Renkantis faktoringą svarbu suprasti, kad egzistuoja skirtingi šios paslaugos modeliai.
Regresinis faktoringas – kai pirkėjui neatsiskaičius pagal sutarties sąlygas finansavimo teikėjas gali pareikalauti, kad pardavėjas grąžintų išmokėtą finansavimo sumą.
Neregresinis faktoringas – kai sutartyje numatyta, kad tam tikra pirkėjo nemokumo rizika tenka faktoringo paslaugos teikėjui.
Tačiau neregresinis faktoringas nereiškia, kad pardavėjas apsaugomas nuo visų galimų nuostolių. Sutartyje gali būti nustatytos išimtys, pavyzdžiui, ginčai dėl prekių kokybės, netinkamai išrašytos sąskaitos ar kiti įsipareigojimų pažeidimai.
Todėl svarbu perskaityti ne tik finansavimo kainą, bet ir rizikos pasidalijimo sąlygas.
Verslo paskola, kredito linija ar faktoringas: praktiniai scenarijai
Teorinis palyginimas padeda suprasti skirtumus, tačiau geriausias pasirinkimas priklauso nuo konkrečios įmonės situacijos.
1 scenarijus: reikia įsigyti naują įrangą
Gamybos įmonė planuoja įsigyti įrangą už 50 000 Eur. Investicija turėtų padidinti gamybos pajėgumus, o įmonė gali prognozuoti būsimas pajamas.
Galimas pasirinkimas – verslo paskola arba lizingas.
Finansavimo sprendimas turėtų būti vertinamas pagal investicijos laikotarpį, turto pobūdį ir įmonės galimybes vykdyti periodinius mokėjimus.
2 scenarijus: pinigų trūksta tik tam tikrais mėnesiais
Prekybos įmonė didžiąją dalį pajamų gauna sezono metu. Prieš sezoną reikia įsigyti prekių, tačiau tuo metu pinigų sąskaitoje nepakanka.
Galimas pasirinkimas – kredito linija.
Ji gali suteikti galimybę naudotis finansavimo limitu tada, kai atsiranda poreikis, ir sumažinti būtinybę iš karto skolintis visą sumą.
3 scenarijus: klientai atsiskaito po 60 dienų
Paslaugų įmonė turi daug verslo klientų. Ji kas mėnesį išrašo sąskaitas, tačiau pinigus gauna tik po kelių savaičių. Tuo metu reikia mokėti atlyginimus ir padengti kitas išlaidas.
Galimas pasirinkimas – faktoringas.
Jeigu sąskaitos ir pirkėjai atitinka finansavimo teikėjo reikalavimus, įmonė gali greičiau gauti pinigus už suteiktas paslaugas.
4 scenarijus: įmonei reikia kelių finansavimo sprendimų
Gamybos įmonė planuoja įsigyti įrangą, tačiau kartu turi finansuoti kasdienius veiklos poreikius ir laukti klientų atsiskaitymų.
Tokiu atveju galima vertinti skirtingų finansavimo būdų derinimą: investicijai – paskolą arba lizingą, trumpalaikiams poreikiams – kredito liniją, o tinkamoms gautinoms sumoms – faktoringą.
Tačiau prieš derinant finansavimo produktus būtina įvertinti bendrą įsipareigojimų dydį, sutartinius apribojimus ir įmonės gebėjimą vykdyti visus mokėjimus.
Kaip palyginti finansavimo kainą?
Renkantis finansavimo būdą nereikėtų apsiriboti vien reklamuojama palūkanų norma. Kiekvienas finansavimo produktas gali turėti papildomų mokesčių.
Palyginkite šiuos kriterijus:
| Kainos kriterijus | Verslo paskola | Kredito linija | Faktoringas |
|---|---|---|---|
| Palūkanos arba finansavimo mokestis | Pagal sutartį | Pagal panaudotą sumą ir sutartį | Pagal finansavimo ir faktoringo sąlygas |
| Sutarties mokestis | Gali būti taikomas | Gali būti taikomas | Gali būti taikomas |
| Limito mokestis | Paprastai nėra atskiro kredito linijos limito mokesčio | Gali būti taikomas | Gali būti taikomas |
| Administravimo mokestis | Priklauso nuo teikėjo | Priklauso nuo teikėjo | Gali būti taikomas sąskaitoms ir limitui |
| Papildomos išlaidos | Užstato vertinimas ar kitos paslaugos | Limito peržiūra ar užtikrinimas | Sąskaitų administravimas ir rizikos vertinimas |
Prieš priimant sprendimą verta paprašyti finansavimo teikėjo pateikti visą mokesčių sąrašą ir apskaičiuoti bendrą finansavimo kainą konkrečiam laikotarpiui.
Taip pat svarbu palyginti, kiek finansavimas realiai kainuos įmonei, atsižvelgiant į tai, kada ir kokią sumą ji panaudos.
Kokius rodiklius reikėtų įvertinti prieš pasirenkant finansavimą?
Prieš kreipiantis dėl finansavimo verta atlikti trumpą įmonės finansinės būklės analizę.
Pirmiausia įvertinkite:
Pinigų srautus. Ar įmonė reguliariai gauna pakankamai pinigų įsipareigojimams vykdyti?
Trumpalaikius įsipareigojimus. Kiek pinigų reikės sumokėti tiekėjams, darbuotojams ir kitiems kreditoriams artimiausiu metu?
Pirkėjų skolas. Kokia dalis įmonės pajamų dar nėra gauta pinigais ir kada numatomi atsiskaitymai?
Atsargų apyvartumą. Kiek laiko prekės ir žaliavos laikomos sandėlyje?
Skolos aptarnavimo galimybes. Ar įmonė galės vykdyti naujus įsipareigojimus net sumažėjus pajamoms?
Jeigu įmonei trūksta apyvartinių lėšų, pirmiausia verta nustatyti tikrąją problemos priežastį. Apie tai išsamiau rašome straipsnyje Apyvartinės lėšos: kas tai, kodėl jų trūksta ir kaip finansuoti įmonės veiklą?.
Taip pat naudinga įvertinti, kaip planuojamos įplaukos ir išlaidos. Šią temą aptariame straipsnyje Įmonės pinigų srautų valdymas: kaip išvengti apyvartinių lėšų trūkumo?.
Kaip kreditoriai vertina įmonę prieš suteikdami finansavimą?
Nepriklausomai nuo pasirinkto produkto, finansavimo teikėjas gali vertinti įmonės gebėjimą vykdyti įsipareigojimus.
Dažniausiai analizuojama:
- Įmonės veiklos istorija.
- Pajamų ir pelningumo dinamika.
- Banko sąskaitų pinigų srautai.
- Esami finansiniai įsipareigojimai.
- Trumpalaikio turto ir įsipareigojimų santykis.
- Pirkėjų mokumas ir atsiskaitymo istorija.
- Finansavimo tikslas ir lėšų panaudojimo pagrįstumas.
Faktoringo atveju papildomai gali būti vertinami pirkėjai, kuriems išrašytos sąskaitos, jų finansinė būklė ir mokėjimo terminai.
Plačiau apie šiuos kriterijus skaitykite straipsnyje Kaip kreditoriai vertina įmonės finansinę būklę prieš suteikdami finansavimą?.
Dažniausiai užduodami klausimai apie verslo paskolas, kredito linijas ir faktoringą
Atsakymai į svarbiausius klausimus, padėsiančius palyginti verslo finansavimo būdus ir pasirinkti įmonės poreikius atitinkantį sprendimą.
Finansavimo būdų skirtumai
Kuo skiriasi verslo paskola, kredito linija ir faktoringas?
Verslo paskola suteikia konkrečią finansavimo sumą, kuri grąžinama pagal sutartą grafiką. Kredito linija leidžia naudotis nustatytu limitu pagal faktinį poreikį. Faktoringas suteikia galimybę greičiau gauti pinigus už klientams išrašytas sąskaitas faktūras.
Kuris verslo finansavimo būdas yra pigiausias?
Vieno universaliai pigiausio varianto nėra. Bendra kaina priklauso nuo palūkanų, administravimo ir sutarties mokesčių, finansavimo laikotarpio, panaudotos sumos bei kitų sąlygų. Reikėtų palyginti visą finansavimo kainą, o ne vien palūkanų normą.
Ar galima vienu metu naudotis keliais verslo finansavimo būdais?
Taip, įmonė gali derinti paskolą, kredito liniją ir faktoringą, jeigu tai leidžia finansavimo sutarčių sąlygos. Tačiau prieš tai būtina įvertinti bendrą įsipareigojimų dydį ir įmonės galimybes vykdyti visus mokėjimus.
Kaip pasirinkti tinkamiausią finansavimo būdą?
Pirmiausia reikėtų nustatyti, kam reikalingi pinigai, kokio dydžio finansavimo reikia, kada lėšos bus panaudotos ir iš kokių pajamų finansavimas bus grąžintas. Tuomet galima palyginti skirtingų teikėjų sąlygas.
Apie skirtingas galimybes plačiau rašome straipsnyje Verslo finansavimas Lietuvoje.
Verslo paskola ir kredito linija
Kada įmonei verta rinktis verslo paskolą?
Verslo paskola gali būti tinkama, kai įmonė turi aiškų finansavimo tikslą ir iš anksto žino, kokios sumos jai reikia. Ji dažnai pasirenkama investicijoms į įrangą, patalpas, technologijas ar verslo plėtrą.
Kada kredito linija naudingesnė už įprastą paskolą?
Kredito linija gali būti naudingesnė tada, kai pinigų poreikis nuolat kinta. Pavyzdžiui, įmonei gali prireikti papildomų lėšų prieš sezoną arba laukiant klientų atsiskaitymų.
Ar kredito linijos palūkanos skaičiuojamos nuo viso limito?
Dažnai palūkanos skaičiuojamos nuo panaudotos kredito linijos sumos, tačiau konkrečios sąlygos priklauso nuo sutarties. Taip pat gali būti taikomi limito ar kiti administravimo mokesčiai, todėl būtina iš anksto išsiaiškinti visą kainodarą.
Ar verslo paskolai būtinas užstatas?
Ne visais atvejais. Užstato, laidavimo ar kitų užtikrinimo priemonių poreikis priklauso nuo finansavimo teikėjo, paskolos dydžio, įmonės finansinės būklės ir kitų vertinimo kriterijų.
Faktoringas ir sąskaitų finansavimas
Kas yra faktoringas paprastais žodžiais?
Faktoringas – tai finansavimo būdas, kai įmonė gali greičiau gauti pinigus už klientams išrašytas sąskaitas faktūras, nelaukdama įprasto mokėjimo termino pabaigos.
Ar faktoringas tinka smulkiajam verslui?
Taip, jis gali tikti ir smulkiajam verslui, jeigu įmonė parduoda prekes ar teikia paslaugas kitoms įmonėms, išrašo sąskaitas su atidėtu mokėjimu ir atitinka faktoringo teikėjo reikalavimus.
Kokioms sąskaitoms gali būti taikomas faktoringas?
Finansuojamos gali būti tinkamos sąskaitos už jau pristatytas prekes arba suteiktas paslaugas. Finansavimo teikėjas vertina sąskaitos pagrįstumą, pirkėją, atsiskaitymo terminą ir kitas sutartyje numatytas sąlygas.
Kuo skiriasi regresinis ir neregresinis faktoringas?
Regresinio faktoringo atveju pirkėjui neatsiskaičius finansavimo teikėjas gali reikalauti, kad pardavėjas grąžintų išmokėtą sumą. Neregresinio faktoringo atveju sutartyje numatyta tam tikra pirkėjo nemokumo rizika tenka finansavimo teikėjui. Vis dėlto būtina patikrinti sutarties išimtis ir atsakomybės ribas.
Ar faktoringas reiškia, kad įmonė parduoda savo skolas?
Faktoringo metu finansuotojui perduodamos arba perleidžiamos gautinos sumos pagal sutartą modelį. Teisinė struktūra, teisių perleidimas ir šalių atsakomybė priklauso nuo konkrečios faktoringo sutarties.
Finansavimo sąlygos ir įmonės vertinimas
Į ką kreditoriai atsižvelgia vertindami verslo finansavimo paraišką?
Dažniausiai vertinamos įmonės pajamos, pelningumas, pinigų srautai, turimi įsipareigojimai, veiklos istorija ir finansavimo tikslas. Faktoringo atveju taip pat svarbus sąskaitų pirkėjų mokumas.
Daugiau apie tai skaitykite straipsnyje Kaip kreditoriai vertina įmonės finansinę būklę?
Ar įmonei būtina turėti pelno, kad gautų finansavimą?
Pelningumas yra svarbus vertinimo kriterijus, tačiau finansavimo sprendimas paprastai priklauso nuo visos įmonės finansinės situacijos. Vertinami ir pinigų srautai, įsipareigojimai, veiklos perspektyvos bei konkretaus finansavimo produkto sąlygos.
Kaip apyvartinių lėšų trūkumas susijęs su finansavimo pasirinkimu?
Apyvartinių lėšų trūkumas gali atsirasti dėl vėluojančių klientų mokėjimų, didelių atsargų ar sezoniškumo. Priklausomai nuo priežasties, gali būti svarstoma kredito linija, faktoringas arba paskola apyvartinėms lėšoms.
Apie šią problemą plačiau skaitykite straipsnyje Apyvartinės lėšos: kas tai ir kaip finansuoti įmonės veiklą?
Ar finansavimas gali padėti išspręsti nuolatinį pinigų trūkumą?
Finansavimas gali padėti padengti laikiną lėšų trūkumą, tačiau jis nebūtinai išsprendžia pagrindinę problemą. Jeigu įmonės išlaidos nuolat viršija pajamas, pirmiausia reikėtų peržiūrėti veiklos sąnaudas, atsiskaitymo terminus ir pinigų srautų planavimą.
Daugiau apie tai – straipsnyje Įmonės pinigų srautų valdymas.
Kurį finansavimo būdą pasirinkti?
Verslo paskola, kredito linija ir faktoringas sprendžia skirtingas finansines problemas.
- Verslo paskola – kai reikia konkrečios pinigų sumos investicijai, plėtrai ar aiškiai apibrėžtam poreikiui.
- Kredito linija – kai įmonės pinigų poreikis kinta ir papildomų lėšų reikia tik tam tikrais laikotarpiais.
- Faktoringas – kai įmonė nori greičiau gauti pinigus už klientams išrašytas sąskaitas.
Prieš pasirenkant finansavimo būdą svarbu įvertinti įmonės finansinę būklę, pinigų srautus, bendrą finansavimo kainą ir galimybes vykdyti prisiimtus įsipareigojimus.
Tinkamai pasirinktas finansavimo sprendimas gali padėti užtikrinti sklandžią veiklą ir įgyvendinti verslo planus. Tačiau finansavimas turėtų būti pagrįstas realiu poreikiu ir aiškiu grąžinimo planu.
Informacija yra bendrojo pobūdžio ir nėra individuali finansinė konsultacija. Finansavimo prieinamumas, sąlygos ir tinkamumas priklauso nuo konkrečios įmonės situacijos bei finansavimo teikėjo vertinimo.