Įmonė gali turėti daug užsakymų, augančius pardavimus ir net dirbti pelningai, tačiau vis tiek susidurti su pinigų trūkumu. Taip nutinka tada, kai pinigai už parduotas prekes ar suteiktas paslaugas įplaukia vėliau, nei reikia atsiskaityti su tiekėjais, sumokėti atlyginimus, mokesčius ar padengti kitas veiklos išlaidas.
Todėl įmonės pinigų srautų valdymas yra ne tik buhalterinė užduotis. Tai nuolatinis procesas, padedantis įvertinti, kiek pinigų įmonė turės ateityje, kada jų gali pritrūkti ir kokių veiksmų reikėtų imtis iš anksto.
Tinkamas planavimas leidžia anksčiau pastebėti finansines spragas, sumažinti vėluojančių mokėjimų poveikį ir priimti pagrįstesnius sprendimus dėl verslo plėtros ar finansavimo.
Kas yra įmonės pinigų srautai?
Įmonės pinigų srautai – tai per tam tikrą laikotarpį faktiškai gaunamų ir išleidžiamų pinigų judėjimas. Kitaip tariant, jie parodo, iš kur pinigai ateina ir kam yra panaudojami.
Svarbu atskirti pajamas, pelną ir pinigų srautus. Pardavus prekes ar suteikus paslaugas ir išrašius sąskaitą, įmonė gali užregistruoti pajamas, tačiau pinigai į banko sąskaitą dar nebūti pervesti. Tuo metu išlaidas, pavyzdžiui, darbo užmokestį ar tiekėjų sąskaitas, gali tekti apmokėti jau dabar.
Dėl šio laiko skirtumo pelninga įmonė gali patirti likvidumo problemų.
Pinigų srautai paprastai skirstomi į tris pagrindines grupes:
- Pagrindinės veiklos pinigų srautai – pinigai, gaunami iš kasdienės įmonės veiklos ir išleidžiami jai vykdyti.
- Investicinės veiklos pinigų srautai – pinigai, susiję su ilgalaikio turto, įrangos ar kitų investicijų įsigijimu ir pardavimu.
- Finansinės veiklos pinigų srautai – pinigai, susiję su paskolomis, jų grąžinimu, kapitalo pritraukimu ir kitais finansavimo sprendimais.
Toks skirstymas naudojamas ir pinigų srautų ataskaitoje pagal Lietuvos verslo apskaitos standartą. Tačiau kasdieniam valdymui įmonei taip pat naudinga turėti atskirą trumpalaikę pinigų srautų prognozę.
Kodėl įmonei gali pritrūkti pinigų, net jei ji dirba pelningai?
Pinigų trūkumas nebūtinai reiškia, kad verslas dirba nuostolingai. Dažnai problema kyla dėl nesutampančio pinigų gavimo ir išleidimo laiko.
Dažniausios priežastys:
1. Klientai vėluoja apmokėti sąskaitas
Jeigu įmonė klientams suteikia 30 ar 60 dienų atsiskaitymo terminą, pinigai už atliktą darbą gali būti gaunami tik po kelių savaičių ar mėnesių. Tuo tarpu įmonės veiklos išlaidos nelaukia.
Europos Komisija pabrėžia, kad vėluojantys mokėjimai ypač apsunkina mažųjų ir vidutinių įmonių likvidumą, nes jos dažnai turi mažesnes finansines atsargas ir ribotesnes galimybes padengti laikiną pinigų trūkumą.
2. Per greitai auga pardavimai
Augimas ne visada iš karto pagerina pinigų padėtį. Didesni užsakymai gali pareikalauti iš anksto įsigyti žaliavų, prekių, samdyti darbuotojų ar padidinti atsargas.
Jeigu klientas sumoka tik po kelių savaičių, įmonė turi finansuoti visą laikotarpį iki pinigų gavimo.
3. Netinkamai suplanuotos išlaidos
Dideli vienkartiniai pirkimai, įrangos atnaujinimas ar kitos investicijos gali sumažinti pinigų rezervą. Problema atsiranda tada, kai tokios išlaidos suplanuojamos neįvertinus būsimų mokėjimų.
4. Sezoniškumas
Kai kurių įmonių pajamos per metus pasiskirsto netolygiai. Pavyzdžiui, prekybos, turizmo, statybų ar žemės ūkio verslai gali turėti laikotarpių, kai pajamos sumažėja, tačiau pastoviosios išlaidos išlieka.
5. Per dideli atsiskaitymų terminai tiekėjams ir klientams
Jeigu įmonė klientams suteikia ilgesnius mokėjimo terminus, nei pati gauna iš tiekėjų, susidaro laikotarpis, kurį tenka finansuoti nuosavomis arba skolintomis lėšomis.
Kaip tinkamai valdyti įmonės pinigų srautus?
Pinigų srautų valdymas neturėtų apsiriboti banko sąskaitos likučio patikrinimu. Reikia suprasti, kokie mokėjimai laukia ateityje ir kaip jie paveiks įmonės finansinę padėtį.
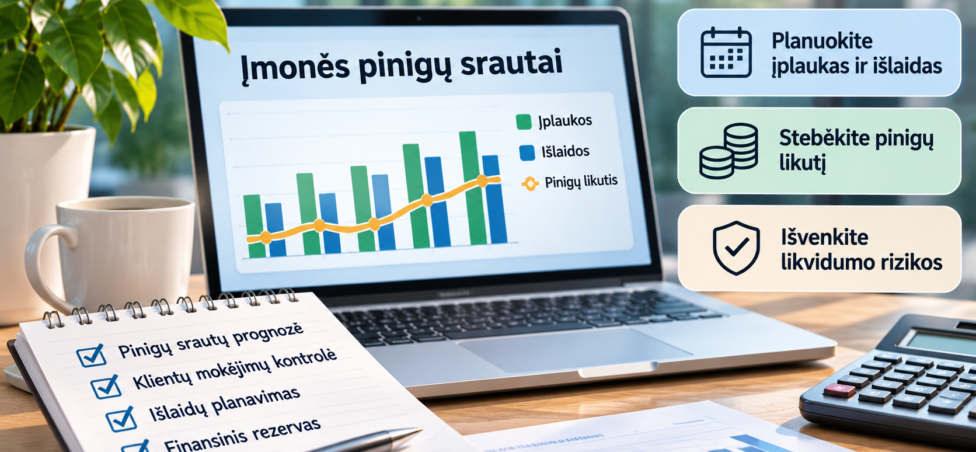
1. Sudarykite pinigų srautų prognozę
Vienas naudingiausių įrankių – pinigų srautų prognozė. Joje numatomos būsimos įplaukos ir išlaidos pagal datas.
Pradėti galima nuo paprastos savaitinės arba mėnesinės lentelės, kurioje būtų:
- pradinis pinigų likutis;
- planuojamos klientų įmokos;
- kitos numatomos pajamos;
- mokėjimai tiekėjams;
- darbo užmokestis ir su juo susiję mokesčiai;
- nuoma, komunalinės ir kitos pastoviosios išlaidos;
- paskolų įmokos ir palūkanos;
- planuojamos investicijos;
- galutinis pinigų likutis.
Pagrindinė formulė:
Galutinis pinigų likutis = pradinis likutis + pinigų įplaukos − pinigų išmokos.
Prognozėje svarbu naudoti ne vien sąskaitų išrašymo datas, o realistiškai numatomas pinigų gavimo ir mokėjimo datas.
2. Planuokite ne tik vieną, bet kelis scenarijus
Vienas prognozės variantas gali būti pernelyg optimistinis. Todėl verta pasiruošti bent tris scenarijus:
- Bazinis scenarijus – klientai atsiskaito pagal įprastą grafiką, o išlaidos išlieka planuotos.
- Atsargesnis scenarijus – dalis klientų sumoka vėliau, o kai kurios išlaidos padidėja.
- Nepalankus scenarijus – vėluoja didesni klientų mokėjimai arba sumažėja pardavimai.
Tai leidžia iš anksto pamatyti, ar įmonė galėtų padengti įsipareigojimus, jeigu pinigai įplauktų vėliau nei tikėtasi.
3. Aktyviai kontroliuokite klientų įsiskolinimus
Kuo ilgiau klientas neapmoka sąskaitos, tuo ilgiau įmonė turi finansuoti jau suteiktą paslaugą ar pristatytas prekes.
Praktiškai naudinga:
- nustatyti aiškius atsiskaitymo terminus sutartyse;
- prieš pradedant didesnį darbą įvertinti kliento mokėjimo patikimumą;
- sąskaitas išrašyti nedelsiant po sutarto darbų etapo;
- prieš terminą priminti apie artėjantį mokėjimą;
- reguliariai peržiūrėti pradelstas sąskaitas;
- susisiekti su klientu iškart pastebėjus vėlavimą.
Jeigu didelė įmonės pinigų dalis nuolat įšaldoma neapmokėtose sąskaitose, verta įvertinti ir faktoringo galimybę. Plačiau apie šią priemonę rašome straipsnyje „Verslo paskola, kredito linija ar faktoringas: ką pasirinkti įmonei?“.
4. Derinkite mokėjimo terminus su tiekėjais
Pinigų srautams svarbu ne tik greičiau surinkti pinigus iš klientų, bet ir tinkamai suplanuoti atsiskaitymus su tiekėjais.
Jeigu tiekėjas suteikia galimybę atsiskaityti vėliau, o įmonė tuo metu jau gauna pinigus iš savo klientų, sumažėja poreikis naudoti nuosavas lėšas.
Vis dėlto mokėjimų terminų derinimas neturėtų virsti įsipareigojimų nevykdymu. Reikia laikytis sutarčių, iš anksto tartis dėl pakeitimų ir įvertinti santykių su tiekėjais svarbą.
5. Nustatykite minimalų pinigų rezervą
Įmonei naudinga turėti rezervą nenumatytoms išlaidoms ar laikinam pajamų sumažėjimui.
Universalaus rezervo dydžio nėra. Jis priklauso nuo veiklos pobūdžio, pastoviųjų išlaidų, pajamų sezoniškumo, klientų koncentracijos ir galimybės greitai gauti finansavimą.
Pradėti galima nuo šių klausimų:
- Kiek įmonei kainuoja viena įprasta veiklos savaitė?
- Kokios išlaidos privalo būti padengtos net sumažėjus pardavimams?
- Kiek laiko įmonė galėtų veikti, jei dalis klientų laiku neatsiskaitytų?
- Ar yra didelių mokėjimų, kurių datos jau žinomos?
Rezervas turėtų būti nustatomas pagal realius įmonės poreikius, o ne pasirenkamas atsitiktinai.
Pavyzdys: kaip pinigų srautų prognozė padeda išvengti trūkumo?
Įsivaizduokime nedidelę paslaugų įmonę, kurios banko sąskaitoje mėnesio pradžioje yra 12 000 Eur.
Per artimiausias keturias savaites ji planuoja gauti 18 000 Eur iš klientų. Tačiau dalis sąskaitų bus apmokėta tik mėnesio pabaigoje.
Tuo pačiu laikotarpiu įmonė turi sumokėti:
| Mokėjimas | Suma |
|---|---|
| Darbo užmokestis ir susiję mokesčiai | 9 000 Eur |
| Tiekėjams | 7 000 Eur |
| Nuoma ir kitos veiklos išlaidos | 3 000 Eur |
| Iš viso | 19 000 Eur |
Jeigu visos planuojamos įplaukos ir išlaidos būtų vertinamos tik pagal mėnesio sumą, atrodytų, kad įmonė mėnesį užbaigs turėdama 11 000 Eur:
12 000 + 18 000 − 19 000 = 11 000 Eur.
Tačiau šis skaičiavimas neparodo, kada pinigai bus gauti.
Jeigu pirmąsias dvi savaites įmonė gaus tik 3 000 Eur, o per tą patį laikotarpį turės sumokėti 12 000 Eur, laikinas pinigų trūkumas gali siekti -?
12 000 + 3 000 − 12 000 = 3 000 Eur likutis.
Jeigu iki šio laikotarpio pabaigos įmonė dar turės padengti papildomus 5 000 Eur įsipareigojimų, prognozuojamas likutis taps neigiamas – trūks 2 000 Eur.
Šį trūkumą galima pastebėti dar prieš jam atsirandant. Įmonė galėtų paspartinti klientų atsiskaitymus, susitarti dėl tiekėjų mokėjimo datų arba iš anksto įvertinti trumpalaikio finansavimo poreikį.
Pavyzdys yra iliustracinis. Jis nevertina konkrečios įmonės mokestinių ar kitų individualių įsipareigojimų.
Kokie finansavimo būdai gali padėti, kai pinigų srautų nepakanka?
Net ir gerai valdant pinigų srautus, laikinas lėšų trūkumas gali atsirasti dėl sezoniškumo, spartaus augimo ar klientų atsiskaitymų vėlavimo. Tokiu atveju svarbu nustatyti, ar problema laikina, ar įmonės veiklos modelyje trūksta ilgalaikio finansinio stabilumo.
Galimi keli sprendimai.
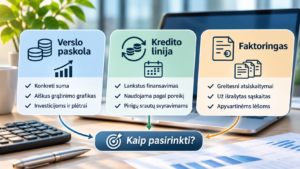
Verslo paskola
Verslo paskola gali būti tinkama, kai įmonei reikia konkrečios sumos aiškiai apibrėžtam poreikiui finansuoti. Pavyzdžiui, atsargoms įsigyti, veiklai plėsti ar didesniam užsakymui įvykdyti.
Prieš skolinantis būtina įvertinti ne tik paskolos gavimo galimybę, bet ir tai, ar būsimi pinigų srautai leis laiku mokėti įmokas.
Kredito linija
Kredito linija gali būti naudinga, kai pinigų poreikis kinta ir įmonei reikia lanksčiai naudotis finansavimu pagal faktinį poreikį.
Pavyzdžiui, įmonė gali panaudoti dalį kredito limito tiekėjų sąskaitoms apmokėti ir grąžinti panaudotas lėšas gavusi pinigus iš klientų. Konkretus naudojimo ir palūkanų skaičiavimo modelis priklauso nuo finansuotojo sutarties.
Faktoringas
Faktoringas gali padėti įmonei greičiau gauti dalį lėšų už išrašytas sąskaitas, kai klientas atsiskaito atidėtu terminu.
Tai gali būti aktualu įmonėms, kurios turi patikimų verslo klientų, tačiau nenori ilgai laukti apmokėjimo. Prieš pasirenkant faktoringą svarbu įvertinti jo kainą, finansuojamų sąskaitų sąlygas ir atsakomybę klientui neatsiskaičius.
Daugiau apie skirtingų finansavimo priemonių skirtumus skaitykite straipsnyje „Verslo finansavimas Lietuvoje: kokie finansavimo būdai prieinami įmonėms?“.
Kaip dažnai reikėtų tikrinti įmonės pinigų srautus?
Pinigų srautų stebėjimo dažnumas priklauso nuo įmonės dydžio ir veiklos sudėtingumo.
Mažai įmonei gali pakakti kassavaitinės prognozės peržiūros, jeigu jos pinigų judėjimas gana stabilus. Didesnėms įmonėms arba toms, kurios turi daug kasdienių mokėjimų, gali reikėti dažnesnės kontrolės.
Praktiškai galima taikyti tokį ritmą:
- Kasdien: patikrinti sąskaitų likučius ir svarbiausius artimiausius mokėjimus.
- Kas savaitę: atnaujinti artimiausių 4–13 savaičių pinigų srautų prognozę.
- Kas mėnesį: palyginti planuotas ir faktines įplaukas bei išlaidas, įvertinti nukrypimų priežastis.
- Kas ketvirtį: peržiūrėti sezoniškumą, klientų atsiskaitymo įpročius, finansavimo poreikį ir rezervo dydį.
Svarbiausia – ne tik sudaryti prognozę, bet ir ją nuolat atnaujinti pagal faktinius duomenis.
Dažniausios pinigų srautų valdymo klaidos
Net ir turėdamos finansinius duomenis, įmonės kartais priima sprendimus, kurie apsunkina likvidumo valdymą.
Dažniausios klaidos:
- Vertinamos tik mėnesio pajamos ir išlaidos. Nepastebima, kad pinigai įplauks vėliau, nei reikės atlikti mokėjimus.
- Neįtraukiami visi įsipareigojimai. Pamirštamos paskolų įmokos, mokesčiai, sezoninės išlaidos ar vienkartiniai pirkimai.
- Prognozė sudaroma tik optimistiniam scenarijui. Neįvertinama, kas nutiktų vėluojant klientų mokėjimams.
- Per ilgai laukiama, kol klientas atsiskaitys. Nėra aiškios pradelstų sąskaitų kontrolės.
- Skolinamasi neįvertinus grąžinimo šaltinio. Finansavimas pasirenkamas nepatikrinus, ar būsimi pinigų srautai leis vykdyti įsipareigojimus.
- Pinigų srautų valdymas paliekamas tik buhalteriui. Nors buhalterija pateikia svarbius duomenis, sprendimus dėl kainodaros, investicijų, atsiskaitymo terminų ir finansavimo turi priimti atsakingi įmonės vadovai.
Dažniausiai užduodami klausimai apie įmonės pinigų srautus
Pinigų srautų pagrindai
Kas yra įmonės pinigų srautai?
Įmonės pinigų srautai – tai per tam tikrą laikotarpį faktiškai gaunamų ir išleidžiamų pinigų judėjimas. Jie parodo, iš kur įplaukia pinigai ir kam jie panaudojami.
Kuo skiriasi įmonės pelnas ir pinigų srautai?
Pelnas apskaičiuojamas pagal pajamas ir sąnaudas, o pinigų srautai parodo faktinį pinigų gavimą ir išleidimą. Todėl įmonė gali būti pelninga, bet laikinai neturėti pakankamai pinigų sąskaitoje.
Kokios yra pagrindinės pinigų srautų rūšys?
Pinigų srautai skirstomi į pagrindinės veiklos, investicinės veiklos ir finansinės veiklos srautus. Šis skirstymas padeda suprasti, kaip įmonė uždirba, investuoja ir finansuoja savo veiklą.
Pinigų srautų planavimas
Kaip apskaičiuoti įmonės pinigų srautą?
Paprastam laikotarpio pinigų likučiui apskaičiuoti naudojama formulė: pradinis pinigų likutis + gautos įplaukos − atliktos išmokos. Prognozuojant svarbu naudoti realistiškas numatomas mokėjimų datas.
Kaip dažnai reikėtų sudaryti pinigų srautų prognozę?
Daugeliui mažų įmonių naudinga prognozę atnaujinti bent kartą per savaitę. Įmonėms, turinčioms daug kasdienių mokėjimų ar didelių įsipareigojimų, gali reikėti dažnesnės kontrolės.
Kodėl pinigų srautų prognozėje svarbu vertinti kelis scenarijus?
Keli scenarijai padeda įvertinti, kas nutiktų, jeigu klientai vėluotų atsiskaityti, sumažėtų pardavimai arba padidėtų išlaidos. Taip galima iš anksto pastebėti galimą pinigų trūkumą.
Kokio dydžio pinigų rezervą turėtų turėti įmonė?
Universalaus rezervo dydžio nėra. Jis priklauso nuo pastoviųjų išlaidų, pajamų stabilumo, sezoniškumo, klientų atsiskaitymo terminų ir įmonės galimybių gauti papildomą finansavimą.
Apyvartinės lėšos ir pinigų trūkumas
Kodėl pelningai dirbančiai įmonei gali pritrūkti pinigų?
Taip gali nutikti, kai klientai už prekes ar paslaugas sumoka vėliau, nei įmonei reikia atsiskaityti su tiekėjais, darbuotojais ar kitais kreditoriais. Pajamos gali būti uždirbtos, tačiau pinigai dar nepasiekę įmonės sąskaitos.
Kaip sumažinti klientų vėluojančių mokėjimų poveikį?
Reikėtų nustatyti aiškius atsiskaitymo terminus, laiku išrašyti sąskaitas, priminti klientams apie mokėjimus ir reguliariai stebėti pradelstas skolas. Taip pat galima įvertinti faktoringo galimybę.
Kodėl augant pardavimams gali pritrūkti apyvartinių lėšų?
Augant pardavimams dažnai reikia iš anksto įsigyti daugiau prekių, žaliavų ar samdyti darbuotojų. Jeigu klientai atsiskaito vėliau, įmonė turi finansuoti šį augimą iki pinigų gavimo.
Daugiau skaitykite straipsnyje Apyvartinės lėšos: kas tai ir kodėl jų trūksta?
Finansavimo sprendimai
Ką daryti, jei įmonei laikinai trūksta pinigų?
Pirmiausia reikėtų nustatyti pinigų trūkumo priežastį, peržiūrėti klientų įsiskolinimus ir būsimus mokėjimus. Jeigu vidinių priemonių nepakanka, galima palyginti verslo paskolos, kredito linijos ar faktoringo galimybes.
Ar kredito linija gali padėti valdyti pinigų srautus?
Taip. Kredito linija gali padėti padengti laikiną lėšų poreikį, kai įplaukos ir išlaidos nesutampa laike. Prieš ja naudojantis būtina įvertinti palūkanas, kitus mokesčius ir galimybę grąžinti panaudotas lėšas.
Kuo faktoringas skiriasi nuo verslo paskolos?
Faktoringas leidžia greičiau gauti lėšų už klientams išrašytas sąskaitas, o verslo paskola suteikia konkrečią finansavimo sumą, kuri grąžinama pagal sutartą grafiką. Daugiau apie skirtumus skaitykite verslo paskolos, kredito linijos ir faktoringo palyginime.
Kur rasti daugiau informacijos apie verslo finansavimo galimybes?
Apie bankų paskolas, kredito linijas, faktoringą, lizingą ir kitas įmonių finansavimo priemones skaitykite mūsų straipsnyje Verslo finansavimas Lietuvoje.
Pinigų srautus reikia valdyti dar prieš atsirandant trūkumui
Stabilūs įmonės pinigų srautai prasideda nuo aiškaus supratimo, kada pinigai bus gauti ir kada juos reikės išleisti. Vien pelningumo rodiklio nepakanka – įmonei svarbu turėti pakankamai lėšų kasdieniams įsipareigojimams vykdyti.
Reguliari pinigų srautų prognozė, klientų skolų kontrolė, apgalvoti mokėjimo terminai ir finansinis rezervas padeda sumažinti netikėto pinigų trūkumo riziką. Jeigu prognozė rodo, kad nuosavų lėšų gali nepakakti, finansavimo galimybes verta vertinti iš anksto, palyginant jų kainą, sąlygas ir suderinamumą su būsimomis įplaukomis.
Daugiau apie įmonėms prieinamus finansavimo sprendimus skaitykite mūsų verslo finansavimo apžvalgoje.
Informacija yra bendrojo pobūdžio ir nėra individuali finansinė ar teisinė konsultacija. Finansavimo prieinamumas, kaina ir sąlygos priklauso nuo konkrečios įmonės finansinės padėties, kreditoriaus vertinimo ir sudaromos sutarties.