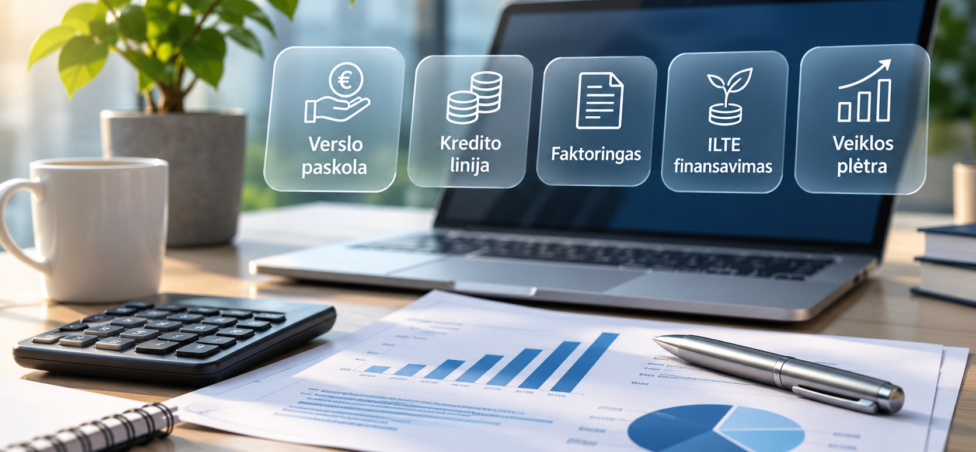
Verslo finansavimas yra vienas svarbiausių veiksnių, leidžiančių įmonėms pradėti veiklą, užtikrinti kasdienius atsiskaitymus, įsigyti reikalingą įrangą ir finansuoti plėtrą. Lietuvoje veikiančios įmonės gali rinktis iš kelių skirtingų finansavimo šaltinių: bankų paskolų, kredito linijų, faktoringo, lizingo, alternatyvaus finansavimo bei valstybės remiamų finansavimo priemonių.
Tačiau ne kiekvienas finansavimo būdas tinka kiekvienai situacijai. Vienai įmonei gali reikėti papildomų pinigų žaliavoms įsigyti, kitai – finansuoti naują gamybos liniją, o trečiai – subalansuoti pinigų srautus, kol klientai atsiskaito už suteiktas paslaugas.
Todėl prieš priimant sprendimą svarbu įvertinti ne tik galimą finansavimo sumą, bet ir jos kainą, grąžinimo sąlygas, įmonės finansinę padėtį bei planuojamą lėšų panaudojimą.
Šiame išsamiame gide aptariame pagrindinius verslo finansavimo būdus Lietuvoje, jų skirtumus, privalumus ir situacijas, kada verta svarstyti vieną ar kitą sprendimą.
Kas yra verslo finansavimas?
Verslo finansavimas – tai finansinių išteklių pritraukimas įmonės veiklai, investicijoms, plėtrai ar trumpalaikiams pinigų srautų poreikiams padengti.
Finansavimas gali būti naudojamas įvairiems tikslams:
- Verslo pradžiai ir pirmosioms investicijoms.
- Įrangai, transportui ar nekilnojamajam turtui įsigyti.
- Prekėms, žaliavoms ir atsargoms finansuoti.
- Darbuotojų atlyginimams ir kitoms veiklos išlaidoms padengti.
- Įmonės gamybos ar paslaugų apimčiai didinti.
- Eksporto, naujų rinkų ar technologinių sprendimų plėtrai.
- Laikiniems pinigų srautų trūkumams valdyti.
Svarbu suprasti, kad finansavimo poreikis nebūtinai reiškia, jog įmonė patiria nuostolių. Net pelningai veikiančiai įmonei gali pritrūkti laisvų pinigų, jeigu klientai atsiskaito vėliau, o tiekėjams, darbuotojams ir kitiems partneriams reikia mokėti dabar.
Norint geriau suprasti, kaip planuoti kasdienius įmonės finansinius poreikius, verta susipažinti su apyvartinėmis lėšomis, jų apskaičiavimu ir finansavimo galimybėmis.
Būtent todėl pirmiausia reikėtų nustatyti, kokią problemą finansavimas turi išspręsti.
Kokie verslo finansavimo būdai prieinami Lietuvoje?
Lietuvoje įmonės gali naudotis tiek tradiciniais skolinimosi sprendimais, tiek alternatyviais finansavimo šaltiniais. Kiekvienas jų turi skirtingą paskirtį, kainodarą ir finansavimo sąlygas.
1. Verslo paskola
Verslo paskola – vienas žinomiausių būdų gauti papildomų lėšų įmonės veiklai arba investicijoms.
Finansavimo įstaiga suteikia sutartą pinigų sumą, kurią įmonė įsipareigoja grąžinti pagal nustatytą grafiką, mokėdama sutartyje numatytas palūkanas ir kitus mokesčius.
Verslo paskola gali būti naudojama:
- Įmonės plėtrai.
- Naujos įrangos įsigijimui.
- Patalpų remontui ar infrastruktūros atnaujinimui.
- Papildomoms apyvartinėms lėšoms.
- Kitoms su įmonės veikla susijusioms investicijoms.
Paskolos sąlygos priklauso nuo įmonės finansinių rezultatų, veiklos istorijos, turimų įsipareigojimų, užstato ir finansavimo tikslo.
Kai kurios paskolos suteikiamos su turto įkeitimu, tačiau rinkoje galima rasti ir finansavimo sprendimų, kuriems nekilnojamojo turto užstatas nėra būtinas.
Jeigu ieškote konkrečių finansavimo galimybių, daugiau informacijos rasite mūsų puslapyje Verslo paskola.
2. Kredito linija verslui
Kredito linija – finansavimo būdas, kai įmonei suteikiama galimybė naudotis nustatyto dydžio kredito limitu pagal poreikį.
Skirtingai nei įprastos paskolos atveju, visa kredito linijos suma nebūtinai išmokama iš karto. Įmonė gali panaudoti tik reikalingą jos dalį, laikydamasi sutarties sąlygų.
Pavyzdžiui, įmonei suteikta 30 000 Eur kredito linija. Tuo metu jai reikia tik 8 000 Eur atsiskaityti su tiekėjais. Tokiu atveju panaudojama tik reikalinga limito dalis, o likusi suma lieka nepanaudota.
Kredito linija gali būti naudinga, kai:
- Įmonės pajamos priklauso nuo sezoniškumo.
- Klientai atsiskaito skirtingais terminais.
- Reikia padengti trumpalaikius pinigų srautų svyravimus.
- Reguliariai atsiranda papildomų apyvartinių lėšų poreikis.
Prieš pasirenkant šį finansavimo būdą svarbu patikrinti, ar palūkanos skaičiuojamos tik nuo panaudotos sumos, kokie taikomi limito administravimo mokesčiai ir kaip dažnai reikia atnaujinti kredito liniją.
3. Faktoringas
Faktoringas – finansavimo būdas, leidžiantis įmonei greičiau gauti pinigus už klientams išrašytas sąskaitas faktūras, nelaukiant įprasto atsiskaitymo termino.
Pavyzdžiui, įmonė suteikė paslaugą kitai įmonei ir išrašė 10 000 Eur sąskaitą, kurią klientas pagal sutartį apmokės po 60 dienų.
Jeigu tiekėjams ar darbuotojams pinigų reikia anksčiau, įmonė gali kreiptis dėl faktoringo finansavimo. Faktoringo paslaugos teikėjas, įvertinęs sandorį ir pirkėjo mokumą, gali išmokėti dalį sąskaitos vertės iš anksto. Likusi suma, atskaičius sutartus mokesčius, išmokama klientui pagal faktoringo sutarties sąlygas.
Faktoringas gali būti naudingas įmonėms, kurios:
- Dirba su kitomis įmonėmis ir išrašo sąskaitas faktūras.
- Suteikia klientams atidėto mokėjimo terminus.
- Nori greičiau gauti lėšas už jau suteiktas paslaugas ar pristatytas prekes.
- Siekia sumažinti ilgų atsiskaitymo terminų poveikį pinigų srautams.
Svarbu įvertinti faktoringo kainą, reikalavimus sąskaitoms, pirkėjų mokumo vertinimą ir tai, kam tenka neapmokėjimo rizika.
Norint išsamiau palyginti šiuos finansavimo sprendimus, skaitykite mūsų straipsnį Verslo paskola, kredito linija ar faktoringas: ką pasirinkti įmonei?.
4. Lizingas verslui
Lizingas – finansavimo sprendimas, dažniausiai naudojamas įrangai, transporto priemonėms, gamybos technikai ar kitam verslui reikalingam turtui įsigyti.
Užuot iš karto sumokėjusi visą turto kainą, įmonė gali naudotis finansavimo bendrovės finansuojamu turtu ir mokėti periodines įmokas pagal sutartį.
Lizingas gali būti aktualus, kai įmonei reikia:
- Komercinio transporto.
- Gamybos įrangos.
- Statybos technikos.
- Specializuotų darbo priemonių.
- Kito ilgalaikio turto.
Šis finansavimo būdas leidžia paskirstyti didesnę investiciją per ilgesnį laikotarpį ir išsaugoti dalį įmonės turimų pinigų kasdienei veiklai.
Vertinant lizingo pasiūlymą reikėtų atkreipti dėmesį į pradinę įmoką, palūkanas, sutarties mokesčius, turto draudimo reikalavimus ir galutinę turto įsigijimo kainą.
5. Valstybės remiamas verslo finansavimas
Lietuvoje veikia ir valstybės remiamos finansavimo priemonės, kurių tikslas – pagerinti įmonių galimybes gauti finansavimą, skatinti investicijas ir sudaryti palankesnes sąlygas verslo plėtrai.
Viena svarbiausių institucijų šioje srityje yra nacionalinis plėtros bankas ILTE.
Priklausomai nuo konkrečios priemonės, verslui gali būti prieinamos:
- Paskolos verslo pradžiai.
- Investicinės paskolos.
- Paskolos verslo plėtrai.
- Individualios ir portfelinės garantijos.
- Finansavimo priemonės, skirtos konkretiems investiciniams projektams.
Pavyzdžiui, ILTE paskolų ir garantijų priemonės gali padėti įmonėms, kurioms trūksta pakankamo užstato arba kurioms įprastomis rinkos sąlygomis sudėtingiau gauti finansavimą.
Kai kuriais atvejais valstybės garantija gali būti suteikiama per finansavimo partnerį. Tai reiškia, kad įmonė dėl paskolos pirmiausia kreipiasi į finansavimo įstaigą, o garantijos taikymas vertinamas pagal konkrečios priemonės reikalavimus.
Taip pat svarbu žinoti, kad valstybės remiamas finansavimas nėra automatiškai suteikiamas kiekvienai įmonei. Taikomi tinkamumo, veiklos, investicijų ir kiti reikalavimai.
Aktualias finansavimo priemones ir jų sąlygas galima patikrinti oficialioje ILTE svetainėje.
6. Alternatyvus verslo finansavimas
Be tradicinių bankų ir valstybės finansavimo priemonių, įmonės gali svarstyti ir alternatyvius finansavimo šaltinius.
Vienas iš jų – sutelktinis finansavimas. Šiuo atveju finansavimas pritraukiamas per specializuotą platformą, kurioje investuotojai gali finansuoti įmonių projektus pagal platformos ir konkretaus pasiūlymo sąlygas.
Kitos alternatyvos:
- Specializuotų finansavimo bendrovių paskolos.
- Sutelktinis skolinimas.
- Rizikos kapitalo investicijos.
- Privataus kapitalo investicijos.
- Obligacijų išleidimas.
Svarbu atskirti skolą nuo investicijos į įmonės kapitalą. Paskolą ar kitą skolinį finansavimą reikia grąžinti pagal sutartį, o investuotojas, įsigydamas įmonės akcijų ar jų dalį, tampa įmonės kapitalo dalininku ir prisiima investavimo riziką.
Alternatyvus finansavimas gali suteikti papildomų galimybių, tačiau prieš pasirenkant būtina patikrinti finansavimo teikėjo statusą, sutarties sąlygas, bendrą finansavimo kainą ir galimas rizikas.
Kaip pasirinkti tinkamiausią verslo finansavimo būdą?
Tinkamas finansavimo sprendimas priklauso nuo to, kam įmonei reikalingi pinigai ir kaip ji planuoja juos grąžinti.
Pirmiausia rekomenduojama įvertinti keturis dalykus:
- Finansavimo tikslą – ar pinigai reikalingi kasdienei veiklai, investicijoms, ar plėtrai?
- Poreikio trukmę – ar finansavimas reikalingas keliems mėnesiams, ar keleriems metams?
- Įmonės finansinę būklę – ar įmonė turi pakankamai pajamų ir pinigų srautų naujiems įsipareigojimams vykdyti?
- Finansavimo kainą – kokios bus palūkanos, sutarties mokesčiai ir bendra grąžintina suma?
Toliau pateikiamas orientacinis finansavimo būdų palyginimas.
| Finansavimo būdas | Kam dažniausiai naudojamas? | Pagrindinis aspektas |
|---|---|---|
| Verslo paskola | Investicijoms ir plėtrai | Sutarta suma ir grąžinimo grafikas |
| Kredito linija | Trumpalaikiams poreikiams | Lankstus limito naudojimas |
| Faktoringas | Sąskaitoms finansuoti | Greitesnis pinigų gavimas |
| Lizingas | Įrangai ir transportui | Turto įsigijimas dalimis |
| ILTE priemonės | Verslo pradžiai ir plėtrai | Tinkamumo kriterijai ir konkrečios sąlygos |
| Sutelktinis finansavimas | Įvairiems projektams | Investuotojų ir platformos sąlygos |
| Rizikos kapitalas | Sparčiai augančioms įmonėms | Kapitalas mainais į nuosavybės dalį |
Taip pat svarbu suprasti, kad finansavimo pasirinkimas glaudžiai susijęs su įmonės gebėjimu planuoti pajamas, išlaidas ir atsiskaitymus. Apie tai plačiau rašome straipsnyje Įmonės pinigų srautų valdymas: kaip išvengti apyvartinių lėšų trūkumo?.
Kokį finansavimo būdą rinktis pagal įmonės situaciją?
Kad būtų lengviau suprasti skirtumus, verta panagrinėti kelis praktinius scenarijus.
1 scenarijus: prekybos įmonei trūksta pinigų prekėms įsigyti
Įmonė turi užsakymų, tačiau prieš gaudama pajamas turi atsiskaityti su tiekėjais. Tokiu atveju gali būti aktuali kredito linija arba apyvartinių lėšų paskola. Jeigu įmonė jau turi išrašytų sąskaitų faktūrų, verta įvertinti ir faktoringo galimybę.
2 scenarijus: gamybos įmonė planuoja įsigyti naują įrangą
Jeigu investicija skirta ilgalaikiam gamybos pajėgumų didinimui, galima svarstyti investicinę verslo paskolą arba lizingą. Taip pat verta patikrinti, ar projektui tinka ILTE finansavimo priemonės.
3 scenarijus: paslaugų įmonė nori plėsti veiklą
Įmonei gali reikėti papildomų lėšų darbuotojams, technologijoms, patalpoms ar naujai veiklos krypčiai. Tokiu atveju finansavimo pasirinkimas priklausys nuo investicijų dydžio, planuojamų pajamų ir įmonės galimybių vykdyti naujus įsipareigojimus.
4 scenarijus: įmonės klientai vėluoja atsiskaityti
Jeigu įmonė dirba su kitais verslais ir suteikia atidėto mokėjimo terminus, faktoringas gali padėti greičiau gauti lėšas už sąskaitas. Vis dėlto būtina įvertinti jo kainą ir konkrečias pirkėjų mokumo rizikos sąlygas.
Kaip pasiruošti kreiptis dėl verslo finansavimo?
Prieš kreipiantis į finansavimo įstaigą verta pasiruošti pagrindinę informaciją apie įmonę ir jos finansinę padėtį.
Dažniausiai gali būti prašoma:
- Įmonės finansinių ataskaitų.
- Banko sąskaitų išrašų.
- Informacijos apie turimus finansinius įsipareigojimus.
- Duomenų apie įmonės pajamas ir išlaidas.
- Informacijos apie veiklos istoriją.
- Verslo plano arba finansuojamo projekto aprašymo.
- Informacijos apie turimą turtą ar galimą užstatą.
Tikslus dokumentų sąrašas priklauso nuo finansavimo įstaigos, įmonės veiklos pobūdžio, finansavimo sumos ir pasirinktos priemonės.
Taip pat rekomenduojama iš anksto apskaičiuoti, kokią mėnesio įmoką įmonė galėtų mokėti net ir sumažėjus pajamoms ar padidėjus veiklos išlaidoms.
Prieš kreipiantis dėl finansavimo pravartu įvertinti įmonės pajamas, pelningumą, turimus įsipareigojimus ir pinigų srautus. Plačiau apie šiuos kriterijus skaitykite straipsnyje Kaip kreditoriai vertina įmonės finansinę būklę prieš suteikdami finansavimą?.
Finansavimo poreikis turėtų būti pagrįstas realiais skaičiais, o ne vien optimistinėmis būsimos plėtros prognozėmis.
Kokias klaidas įmonės daro ieškodamos finansavimo?
Netinkamai pasirinktas finansavimo būdas gali sukelti papildomų finansinių sunkumų. Todėl verta vengti kelių dažnų klaidų.
Skolinamasi neįvertinus tikrojo poreikio. Per didelė finansavimo suma reiškia ir didesnius įsipareigojimus, o nepanaudotos lėšos gali tapti papildoma finansine našta.
Vertinamos tik palūkanos. Mažesnė palūkanų norma nebūtinai reiškia pigiausią finansavimą. Reikia įvertinti ir sutarties, administravimo, turto vertinimo bei kitus mokesčius.
Neįvertinami pinigų srautai. Net pelninga įmonė gali susidurti su sunkumais, jeigu jos klientai atsiskaito vėliau nei reikia vykdyti finansinius įsipareigojimus.
Nepalyginami skirtingi pasiūlymai. Prieš priimant sprendimą verta palyginti kelias finansavimo alternatyvas, jų bendrą kainą, terminus ir papildomas sąlygas.
Neatsižvelgiama į blogesnį scenarijų. Finansavimo įsipareigojimai turi būti įvertinti ir tuo atveju, jei pardavimai sumažėtų, klientai vėluotų mokėti ar padidėtų veiklos išlaidos.
Dažniausiai užduodami klausimai apie verslo finansavimą
Atsakymai į svarbiausius klausimus apie įmonių finansavimo galimybes,
paskolas, kredito linijas, faktoringą ir finansavimo sąlygas Lietuvoje.
Verslo finansavimo pagrindai
Kokie verslo finansavimo būdai prieinami Lietuvoje?
Įmonės gali rinktis verslo paskolas, kredito linijas, faktoringą, lizingą, valstybės remiamas ILTE finansavimo priemones, sutelktinį finansavimą ir investicijas į įmonės kapitalą. Tinkamiausias variantas priklauso nuo finansavimo tikslo, įmonės veiklos ir finansinės būklės.
Kam įmonė gali panaudoti verslo finansavimą?
Finansavimas gali būti naudojamas verslo pradžiai, įrangai įsigyti, veiklai plėsti, prekėms ir žaliavoms finansuoti, darbuotojų išlaidoms padengti arba laikiniems pinigų srautų trūkumams valdyti. Konkretų lėšų panaudojimą gali riboti finansavimo sutarties sąlygos.
Ar galima gauti verslo finansavimą naujai įsteigtai įmonei?
Taip, tačiau naujai įsteigtos įmonės galimybės gali būti ribotesnės dėl trumpos veiklos istorijos ir finansinių duomenų trūkumo. Galima domėtis verslo pradžiai skirtomis finansavimo priemonėmis, ILTE programomis ir kitų finansavimo teikėjų pasiūlymais.
Paskolos ir kredito linijos
Ar verslo paskolai visada reikalingas užstatas?
Ne. Kai kurie finansavimo teikėjai siūlo paskolas be nekilnojamojo turto įkeitimo, tačiau gali būti taikomi kiti užtikrinimo reikalavimai, pavyzdžiui, laidavimas ar garantija. Sąlygos priklauso nuo įmonės finansinės būklės ir konkretaus pasiūlymo.
Kuo skiriasi verslo paskola ir kredito linija?
Verslo paskolos atveju įmonė paprastai gauna sutartą pinigų sumą ir ją grąžina pagal nustatytą grafiką. Kredito linija suteikia galimybę naudotis nustatytu limitu pagal poreikį. Prieš pasirenkant svarbu palyginti palūkanas, mokesčius ir grąžinimo sąlygas.
Ar kredito linija tinka apyvartinėms lėšoms finansuoti?
Taip, kredito linija gali būti naudinga trumpalaikiams pinigų srautų svyravimams padengti, pavyzdžiui, kai įmonė turi atsiskaityti su tiekėjais anksčiau, nei gauna mokėjimus iš klientų. Daugiau apie šį poreikį skaitykite straipsnyje Apyvartinės lėšos.
Faktoringas ir kiti finansavimo sprendimai
Kas yra faktoringas ir kada jis naudingas?
Faktoringas leidžia įmonei greičiau gauti lėšas už išrašytas sąskaitas faktūras, nelaukiant kliento mokėjimo termino. Jis gali būti naudingas įmonėms, kurios parduoda prekes ar teikia paslaugas kitoms įmonėms su atidėtu mokėjimu.
Ar galima derinti kelis verslo finansavimo būdus?
Kai kuriais atvejais galima derinti skirtingus finansavimo šaltinius, pavyzdžiui, lizingą įrangai įsigyti ir kredito liniją kasdieniams pinigų srautams valdyti. Tačiau būtina įvertinti bendrą įsipareigojimų dydį ir sutarčių apribojimus.
Kuo skiriasi faktoringas, kredito linija ir verslo paskola?
Verslo paskola suteikia sutartą finansavimo sumą, kredito linija leidžia naudotis nustatytu limitu, o faktoringas padeda greičiau gauti pinigus už klientams išrašytas sąskaitas. Išsamiau šiuos sprendimus palyginome straipsnyje Verslo paskola, kredito linija ar faktoringas?
ILTE ir valstybės remiamas finansavimas
Ar valstybė gali padėti įmonei gauti finansavimą?
Taip. ILTE administruoja įvairias paskolų, garantijų ir kitas finansavimo priemones. Jos gali padėti įmonėms finansuoti veiklos pradžią, investicijas ar plėtrą. Kiekviena priemonė turi atskirus tinkamumo kriterijus ir sąlygas.
Ar ILTE finansavimas prieinamas kiekvienai įmonei?
Ne. Galimybė pasinaudoti konkrečia priemone priklauso nuo įmonės veiklos, projekto, finansinės padėties ir kitų nustatytų reikalavimų. Aktualias sąlygas reikėtų tikrinti oficialioje ILTE svetainėje.
Finansavimo vertinimas ir pasiruošimas
Kokius dokumentus reikia pateikti norint gauti verslo finansavimą?
Dažniausiai gali būti prašoma finansinių ataskaitų, banko sąskaitų išrašų, informacijos apie turimus įsipareigojimus, pajamas, išlaidas ir finansuojamą projektą. Tikslus dokumentų sąrašas priklauso nuo finansavimo teikėjo ir pasirinkto produkto.
Kaip kreditoriai vertina įmonės finansinę būklę?
Vertinamos įmonės pajamos, pelningumas, pinigų srautai, turimi įsipareigojimai, veiklos istorija ir gebėjimas vykdyti naujus finansinius įsipareigojimus. Daugiau apie vertinimo kriterijus skaitykite straipsnyje Kaip kreditoriai vertina įmonės finansinę būklę?
Kaip įvertinti, ar įmonė galės grąžinti paskolą?
Reikėtų įvertinti reguliarias pajamas, veiklos išlaidas, esamus įsipareigojimus ir prognozuojamus pinigų srautus. Taip pat verta apskaičiuoti, ar įmonė galėtų vykdyti įmokas sumažėjus pardavimams arba vėluojant klientų atsiskaitymams. Apie tai plačiau rašome straipsnyje Įmonės pinigų srautų valdymas.
Apibendrinimas
Verslo finansavimas gali padėti įmonei ne tik spręsti trumpalaikes pinigų srautų problemas, bet ir įgyvendinti ilgalaikius plėtros planus. Vis dėlto tinkamiausias sprendimas priklauso nuo konkretaus poreikio: apyvartinėms lėšoms gali tikti kredito linija ar faktoringas, ilgalaikėms investicijoms – verslo paskola ar lizingas, o tam tikrais atvejais verta pasidomėti valstybės remiamomis ILTE priemonėmis.
Prieš priimant sprendimą rekomenduojama palyginti kelis finansavimo pasiūlymus, įvertinti bendrą jų kainą ir įsitikinti, kad įmonė galės vykdyti prisiimtus įsipareigojimus.
Daugiau apie finansavimo galimybes ir įmonėms prieinamus pasiūlymus skaitykite puslapyje Verslo paskola.
Informacija yra bendrojo pobūdžio ir nėra individuali finansinė konsultacija. Finansavimo prieinamumas, sąlygos ir tinkamumas priklauso nuo konkrečios įmonės situacijos bei finansavimo teikėjo vertinimo.