Planuojant pradėti verslą arba jau vykdant veiklą Lietuvoje, vienas svarbiausių klausimų – kokius mokesčius reikia mokėti ir kiek pinigų iš įmonės uždirbto pelno iš tikrųjų lieka savininkui. Mažoji bendrija (MB) ir uždaroji akcinė bendrovė (UAB) gali vykdyti panašią veiklą, tačiau jų savininkų pajamų gavimo, atlyginimų ir pelno paskirstymo tvarka skiriasi.
Įmonių mokesčiai priklauso ne vien nuo pasirinktos verslo formos. Svarbu, kokį pelną uždirba įmonė, ar ji atitinka lengvatinio pelno mokesčio tarifo sąlygas, kaip savininkas gauna pinigus – per darbo užmokestį, MB nario asmeniniams poreikiams išsiimamas lėšas, civilinę sutartį ar dividendus.
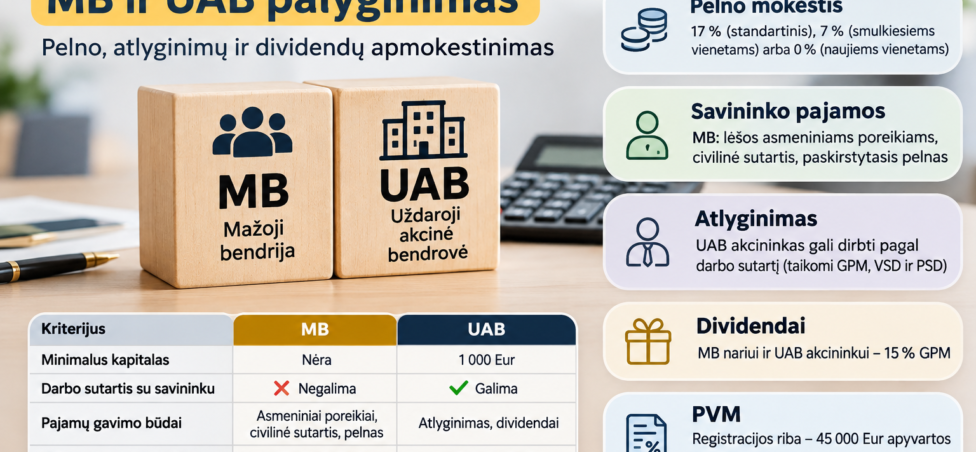
2026 m. standartinis pelno mokesčio tarifas Lietuvoje yra 17 proc., o reikalavimus atitinkantiems smulkiesiems vienetams gali būti taikomas 7 proc. tarifas arba tam tikrais atvejais 0 proc. tarifas pirmuosius du mokestinius laikotarpius.
Šiame vadove išsamiai palyginsime MB ir UAB mokesčius, paaiškinsime pelno, atlyginimų ir dividendų apmokestinimą, pateiksime skaičiavimo pavyzdžių ir aptarsime, kuri verslo forma gali būti finansiškai tinkamesnė skirtingose situacijose.
Kokius mokesčius moka įmonės Lietuvoje?
Lietuvoje įmonės gali susidurti su keliomis pagrindinėmis mokesčių grupėmis. Konkrečios prievolės priklauso nuo įmonės veiklos, darbuotojų, apyvartos, savininkų gaunamų pajamų ir kitų aplinkybių.
Svarbiausi įmonių mokesčiai ir įmokos:
- Pelno mokestis (PM) – mokamas nuo įmonės apmokestinamojo pelno.
- Gyventojų pajamų mokestis (GPM) – taikomas fiziniams asmenims išmokamoms apmokestinamosioms pajamoms, pavyzdžiui, atlyginimams ir dividendams.
- Valstybinio socialinio draudimo įmokos (VSD) – mokamos nuo atitinkamų darbo ar savarankiškos veiklos pajamų.
- Privalomojo sveikatos draudimo įmokos (PSD) – užtikrina privalomąjį sveikatos draudimą, kai asmeniui atsiranda tokia prievolė.
- Pridėtinės vertės mokestis (PVM) – taikomas PVM apmokestinamoms prekėms ir paslaugoms, kai atsiranda prievolė jį apskaičiuoti.
Ne kiekviena įmonė visada moka visus šiuos mokesčius. Pavyzdžiui, įmonė, neturinti darbuotojų ir dar nepasiekusi PVM registracijos ribos, gali neturėti dalies su darbo santykiais ar PVM susijusių prievolių.
Plačiau apie pagrindines Lietuvos mokesčių rūšis skaitykite mūsų straipsnyje Mokesčiai Lietuvoje: kokius mokesčius moka gyventojai ir verslas?.
MB ir UAB: kuo skiriasi šios verslo formos?
Mažoji bendrija ir uždaroji akcinė bendrovė yra ribotos civilinės atsakomybės juridiniai asmenys. Tai reiškia, kad paprastai jų savininkai už įmonės prievoles neatsako savo asmeniniu turtu, išskyrus įstatymuose numatytus atvejus.
Vis dėlto šių verslo formų valdymas ir savininkų pajamų gavimas skiriasi.
| Kriterijus | Mažoji bendrija (MB) | Uždaroji akcinė bendrovė (UAB) |
|---|---|---|
| Savininkai | MB nariai – fiziniai asmenys | Akcininkai – fiziniai arba juridiniai asmenys |
| Minimalus kapitalas | Nėra įstatyme nustatyto minimalaus įstatinio kapitalo | Minimalus įstatinis kapitalas – 1 000 Eur |
| Valdymas | MB narių susirinkimas, gali būti vadovas | Akcininkų susirinkimas ir vadovas |
| Darbo santykiai su savininku | MB narys negali turėti darbo santykių su savo MB | Akcininkas gali dirbti savo UAB pagal darbo sutartį |
| Pelnas | Gali būti paskirstomas MB nariams | Gali būti paskirstomas akcininkams dividendais |
| Pelno mokestis | Taikomi bendrieji pelno mokesčio tarifai | Taikomi bendrieji pelno mokesčio tarifai |
Svarbu suprasti, kad vien dėl to, jog MB yra mažesnė ar paprastesnė verslo forma, jai automatiškai netaikomas mažesnis pelno mokesčio tarifas. Pelno mokesčio lengvatos priklauso nuo įstatyme nustatytų sąlygų, o ne vien nuo įmonės pavadinime esančių raidžių MB arba UAB.
Pelno mokestis: kiek MB ir UAB moka nuo uždirbto pelno?
Pelno mokestis yra vienas svarbiausių įmonės mokesčių. Jis apskaičiuojamas ne nuo visos įmonės apyvartos, o nuo apmokestinamojo pelno, įvertinus leidžiamus ir neleidžiamus atskaitymus bei kitas Pelno mokesčio įstatymo nuostatas.
Nuo 2026 m. mokestinio laikotarpio Lietuvoje taikomi šie pagrindiniai tarifai:
| Pelno mokesčio tarifas | Kada taikomas? |
|---|---|
| 17 proc. | Standartinis pelno mokesčio tarifas |
| 7 proc. | Reikalavimus atitinkantiems smulkiesiems vienetams |
| 0 proc. | Pirmuosius du mokestinius laikotarpius, jeigu tenkinamos visos įstatymo sąlygos |
Šios taisyklės taikomos tiek MB, tiek UAB. Tačiau prieš pasirenkant tarifą būtina patikrinti, ar įmonė atitinka visas atitinkamos lengvatos sąlygas.
Kada taikomas 17 proc. pelno mokestis?
17 proc. tarifas yra standartinis pelno mokesčio tarifas, taikomas Lietuvos įmonių apmokestinamajam pelnui nuo 2026 m. mokestinio laikotarpio.
Pavyzdžiui, jeigu įmonės apmokestinamasis pelnas sudaro 50 000 Eur ir jai netaikoma lengvata, skaičiavimas būtų toks:
- Apmokestinamasis pelnas – 50 000 Eur.
- Pelno mokesčio tarifas – 17 proc.
- Pelno mokestis – 8 500 Eur.
- Pelnas po pelno mokesčio – 41 500 Eur.
Tai reiškia, kad po pelno mokesčio įmonėje lieka 41 500 Eur, kuriuos galima palikti verslo plėtrai arba, laikantis teisės aktų, paskirstyti savininkams.
Kada įmonė gali mokėti tik 7 proc. pelno mokestį?
Smulkiesiems vienetams nuo 2026 m. gali būti taikomas 7 proc. pelno mokesčio tarifas.
Pagrindinė sąlyga – mokestinio laikotarpio pajamos neturi viršyti 300 000 Eur. Taip pat turi būti įvertintos Pelno mokesčio įstatyme numatytos susijusių vienetų ir kitos lengvatinio tarifo taikymo sąlygos.
Svarbu: nuo 2026 m. šiam lengvatiniam tarifui nebetaikomas anksčiau galiojęs 10 darbuotojų skaičiaus apribojimas.
Pavyzdžiui, jeigu įmonės apmokestinamasis pelnas yra 50 000 Eur ir ji atitinka visas 7 proc. tarifo sąlygas:
- Apmokestinamasis pelnas – 50 000 Eur.
- Pelno mokesčio tarifas – 7 proc.
- Pelno mokestis – 3 500 Eur.
- Pelnas po pelno mokesčio – 46 500 Eur.
Palyginti su standartiniu 17 proc. tarifu, šiame pavyzdyje įmonė sumokėtų 5 000 Eur mažiau pelno mokesčio.
Ar nauja MB arba UAB gali mokėti 0 proc. pelno mokestį?
Tam tikrais atvejais naujai įsteigta įmonė gali taikyti 0 proc. pelno mokesčio tarifą pirmuosius du mokestinius laikotarpius.
Tačiau vien įmonės įregistravimo nepakanka. Turi būti tenkinamos visos įstatyme nustatytos sąlygos, įskaitant:
- kiekvieno iš pirmųjų dviejų mokestinių laikotarpių pajamos neviršija 300 000 Eur;
- įmonės dalyviai yra tik fiziniai asmenys;
- netaikomi įstatyme numatyti susijusių vienetų apribojimai;
- įmonės veikla per nustatytą laikotarpį nėra sustabdoma, įmonė nėra likviduojama ar reorganizuojama ir jos dalys ar akcijos neperleidžiamos naujiems dalyviams.
Taip pat būtina įvertinti kitas Pelno mokesčio įstatyme numatytas sąlygas.
Svarbu: 0 proc. tarifas nėra automatinė lengvata kiekvienai naujai MB ar UAB. Prieš jį taikant būtina patikrinti konkrečios įmonės situaciją.
Oficialią informaciją apie pelno mokesčio pakeitimus ir lengvatas pateikia VMI.
Kaip apmokestinamos MB nario pajamos?
Vienas svarbiausių MB ir UAB skirtumų yra tai, kokiais būdais savininkas gali gauti pinigus iš savo įmonės.
MB narys gali gauti skirtingų rūšių pajamų. Jų apmokestinimas priklauso nuo to, kokiu pagrindu pinigai išmokami.
Pagrindiniai MB nario pajamų būdai:
- Lėšos asmeniniams poreikiams.
- Pajamos iš paskirstytojo pelno.
- Atlygis pagal civilinę paslaugų ar darbų sutartį.
Šių pajamų negalima laikyti vienodomis, nes joms taikomos skirtingos GPM, VSD ir PSD taisyklės.
MB nario lėšos asmeniniams poreikiams
MB narys gali išsiimti lėšų asmeniniams poreikiams. Tokios pajamos mokesčių tikslais gali būti priskiriamos su darbo santykiais susijusioms pajamoms.
Nuo šių pajamų gali būti skaičiuojamas GPM, taip pat VSD ir PSD įmokos pagal MB nariams nustatytą tvarką.
Nuo 2026 m. liepos 1 d. pasikeitė MB narių VSD įmokų bazės skaičiavimas:
- iki 2026 m. birželio 30 d. VSD įmokos buvo skaičiuojamos nuo 50 proc. asmeniniams poreikiams išsiimtų lėšų;
- nuo 2026 m. liepos 1 d. VSD įmokos skaičiuojamos nuo 90 proc. tokių lėšų.
MB nariams taikomas 20,81 proc. VSD ir PSD įmokų tarifas, neįskaitant galimos papildomos pensijų kaupimo įmokos. PSD gali būti taikomas ir minimalios mėnesinės įmokos reikalavimas, jeigu nėra įstatyme numatytų išimčių.
Tai reiškia, kad MB nariui svarbu ne tik kiek pinigų išsiimama, bet ir kada jie išsiimami, kokiai pajamų rūšiai priskiriami bei kokios socialinio draudimo taisyklės tuo metu galioja.
MB nario pajamos pagal civilinę sutartį
MB narys gali sudaryti su savo mažąja bendrija civilinę sutartį dėl paslaugų teikimo ar darbų atlikimo. Tai gali būti ir vadovavimo MB paslaugos.
Tokios sutartys turi atitikti realų paslaugų ar darbų pobūdį, o atlygis – rinkos kainą.
Bendra pagal tokias sutartis MB nariui išmokama suma per kalendorinius metus negali viršyti 100 000 Eur.
2026 m. MB nario pagal civilinę sutartį gautoms pajamoms taikomas 15 proc. GPM tarifas, jeigu kartu su kitomis atitinkamomis ne darbo santykių pajamomis neviršijama 12 VDU riba. 2026 m. ši riba sudaro 27 745,80 Eur. Viršijanti dalis apmokestinama pagal progresinius GPM tarifus.
Svarbu atskirti: MB narys negali sudaryti darbo sutarties su savo MB, tačiau gali teikti jai paslaugas pagal teisėtai sudarytą civilinę sutartį.
MB nario pajamos iš paskirstytojo pelno
MB narys gali gauti paskirstytojo pelno dalį, kuri dažnai vadinama dividendais.
Šios pajamos apmokestinamos 15 proc. GPM tarifu. Dividendams netaikomos MB nario asmeniniams poreikiams išimamų lėšų VSD ir PSD taisyklės.
Tačiau prieš paskirstant pelną būtina įsitikinti, kad įmonė turi paskirstytinojo pelno ir laikomasi MB įstatyme nustatytos tvarkos.
Kaip apmokestinami UAB akcininko atlyginimai ir dividendai?
UAB akcininkas gali gauti pajamas keliais būdais. Pavyzdžiui, jis gali dirbti savo įmonėje pagal darbo sutartį, eiti vadovo pareigas arba gauti dividendus kaip akcininkas.
Tai suteikia daugiau galimybių pasirinkti, kaip organizuoti savininko darbą ir pajamų gavimą.
UAB akcininko darbo užmokestis
Jeigu UAB akcininkas dirba įmonėje pagal darbo sutartį, jam mokamas darbo užmokestis apmokestinamas kaip įprastos darbo pajamos.
Taikomas GPM, darbuotojo VSD ir PSD įmokos, o darbdavys papildomai moka jam nustatytas socialinio draudimo įmokas.
2026 m. darbo pajamoms taikomi progresiniai GPM tarifai:
| Metinių atitinkamų pajamų dalis | GPM tarifas |
|---|---|
| Iki 36 VDU (83 237,40 Eur) | 20 proc. |
| Nuo 36 iki 60 VDU (83 237,40–138 729 Eur) | 25 proc. |
| Virš 60 VDU (138 729 Eur) | 32 proc. |
Darbo užmokesčiui gali būti taikomas neapmokestinamasis pajamų dydis (NPD), jeigu tenkinamos jo taikymo sąlygos.
Galutinė darbuotojo gaunama suma priklauso nuo atlyginimo, NPD, pensijų kaupimo ir kitų individualių aplinkybių.
UAB dividendų apmokestinimas
Dividendai – tai akcininkui paskirstoma įmonės uždirbto ir po pelno mokesčio likusio pelno dalis.
Nuolatiniam Lietuvos gyventojui išmokami dividendai apmokestinami 15 proc. GPM tarifu.
Dividendai nėra įtraukiami į metinių pajamų dalį, kuri apmokestinama 20, 25 ar 32 proc. progresiniais tarifais.
Pavyzdžiui, jeigu UAB akcininkui paskirstoma 10 000 Eur dividendų:
- Dividendai prieš GPM – 10 000 Eur.
- GPM tarifas – 15 proc.
- GPM – 1 500 Eur.
- Akcininkui lieka – 8 500 Eur.
Svarbu suprasti, kad dividendai išmokami iš pelno, kuris jau buvo apmokestintas pelno mokesčiu. Todėl skaičiuojant bendrą mokestinę naštą reikia įvertinti ir įmonės pelno mokestį, ir akcininko GPM.
MB ir UAB mokesčių palyginimas: konkretus pavyzdys
Tarkime, MB ir UAB per metus uždirbo po 50 000 Eur apmokestinamojo pelno. Abi įmonės atitinka sąlygas taikyti 7 proc. pelno mokesčio tarifą.
Po pelno mokesčio kiekvienoje įmonėje lieka po 46 500 Eur.
Jeigu visa ši suma teisėtai paskirstoma savininkui kaip pelnas, skaičiavimas būtų toks:
| Skaičiavimo etapas | MB | UAB |
|---|---|---|
| Apmokestinamasis pelnas | 50 000 Eur | 50 000 Eur |
| Pelno mokestis (7 proc.) | 3 500 Eur | 3 500 Eur |
| Pelnas po pelno mokesčio | 46 500 Eur | 46 500 Eur |
| Savininko GPM (15 proc.) | 6 975 Eur | 6 975 Eur |
| Savininkui lieka | 39 525 Eur | 39 525 Eur |
Šis pavyzdys parodo, kad vien pelno mokesčio ir paskirstytojo pelno GPM požiūriu MB ir UAB gali turėti tokį patį rezultatą.
Tačiau realiame gyvenime svarbūs ir kiti dalykai:
- ar savininkas dirba įmonėje;
- ar gauna darbo užmokestį;
- ar išsiima lėšų asmeniniams poreikiams;
- ar teikia paslaugas pagal civilinę sutartį;
- ar įmonėje yra kitų darbuotojų;
- kokios administravimo ir apskaitos išlaidos patiriamos.
Todėl vien pagal pelno mokesčio tarifą nuspręsti, kuri verslo forma naudingesnė, negalima.
Ar MB visada mokestiniu požiūriu geriau nei UAB?
Ne. MB gali būti patraukli smulkesniam verslui, kai savininkui svarbus lankstesnis veiklos organizavimas ir nėra poreikio turėti darbo santykių su savo įmone.
UAB gali būti tinkamesnė, kai planuojama samdyti darbuotojus, pritraukti investuotojus, turėti kelis akcininkus ar kurti didesnę verslo struktūrą.
Mokestiniu požiūriu svarbiausi skirtumai atsiranda ne dėl pačių pelno mokesčio tarifų, o dėl to, kaip savininkas gauna pinigus iš įmonės.
Pavyzdžiui:
- MB narys gali išsiimti lėšų asmeniniams poreikiams ir mokėti su tuo susijusius mokesčius.
- UAB akcininkas gali gauti darbo užmokestį pagal darbo sutartį.
- Abiejų formų savininkams gali būti paskirstomas pelnas, kuriam taikomas 15 proc. GPM.
- MB narys gali teikti paslaugas pagal civilinę sutartį, laikydamasis nustatytų sąlygų ir 100 000 Eur metinio limito.
Prieš pasirenkant verslo formą verta įvertinti ne tik mokesčius, bet ir atsakomybę, valdymą, apskaitą, plėtros planus bei galimus finansavimo poreikius.
Kada verta rinktis MB, o kada UAB?
MB gali būti tinkamesnė, jeigu:
- verslą pradeda vienas ar keli fiziniai asmenys;
- veiklos pradžioje svarbus paprastesnis valdymas;
- nereikia darbo sutarties tarp MB ir jos nario;
- planuojama dalį pelno palikti įmonėje arba išsimokėti pagal MB nariams taikomą tvarką.
UAB gali būti tinkamesnė, jeigu:
- planuojama sparčiai plėsti verslą;
- norima pritraukti investuotojų;
- reikalinga aiški akcininkų ir vadovybės struktūra;
- savininkas nori dirbti savo įmonėje pagal darbo sutartį;
- planuojama įmonės akcijas perleisti ar parduoti.
Nėra vieno universalaus atsakymo. Geriausias pasirinkimas priklauso nuo konkretaus verslo modelio, pajamų, išlaidų, savininkų skaičiaus ir ilgalaikių tikslų.
Kaip įmonės mokesčiai susiję su PVM?
Pelno mokestis ir PVM yra du skirtingi mokesčiai.
Pelno mokestis skaičiuojamas nuo apmokestinamojo pelno, o PVM susijęs su apmokestinamų prekių tiekimu ir paslaugų teikimu.
Įmonė gali būti pelninga, bet dar neturėti prievolės registruotis PVM mokėtoja. Taip pat įmonė gali būti PVM mokėtoja net ir tuo atveju, kai jos veikla nuostolinga.
Lietuvoje įprasta registracijos PVM mokėtoju riba yra 45 000 Eur atlygio už šalies teritorijoje vykdomą ekonominę veiklą per kalendorinius metus, tačiau tam tikrais atvejais prievolė gali atsirasti ir dėl prekių įsigijimo iš kitų ES valstybių ar kitų sandorių.
Plačiau apie tai skaitykite straipsnyje PVM Lietuvoje: kas privalo registruotis, kaip apskaičiuojamas ir mokamas pridėtinės vertės mokestis?.
Kaip planuoti įmonės mokesčius ir išvengti klaidų?
Tinkamas mokesčių planavimas prasideda ne nuo bandymo rasti mažiausią tarifą, o nuo aiškaus įmonės finansų supratimo.
Rekomenduojama:
- Pasirinkti tinkamą verslo formą. Įvertinti MB ir UAB valdymo, savininkų pajamų bei atsakomybės skirtumus.
- Apskaičiuoti apmokestinamąjį pelną. Atskirti pajamas, leidžiamus atskaitymus ir neleidžiamas sąnaudas.
- Patikrinti pelno mokesčio lengvatas. Įsitikinti, ar įmonė atitinka 7 proc. arba 0 proc. tarifo sąlygas.
- Tinkamai įforminti savininkų išmokas. Atskirti darbo užmokestį, MB nario asmeniniams poreikiams išsiimamas lėšas, civilines sutartis ir dividendus.
- Laiku deklaruoti mokesčius. Stebėti VMI ir „Sodros“ nustatytus deklaravimo bei mokėjimo terminus.
- Planuoti pinigų srautus. Atidėti lėšų mokesčiams ir įmonės veiklos išlaidoms, kad mokesčių mokėjimas nesukeltų apyvartinių lėšų trūkumo.
Taip pat verta reguliariai peržiūrėti savo įmonės finansinius rezultatus ir įvertinti, ar pasirinkta verslo forma vis dar atitinka veiklos poreikius.
MB ar UAB – kuri forma mokestiniu požiūriu palankesnė?
MB ir UAB gali mokėti tokį patį pelno mokestį. Nuo 2026 m. standartinis tarifas yra 17 proc., o reikalavimus atitinkantiems smulkiesiems vienetams taikomas 7 proc. tarifas. Tam tikroms naujoms įmonėms gali būti taikomas 0 proc. tarifas pirmuosius du mokestinius laikotarpius.
Didžiausi skirtumai atsiranda tada, kai įmonės savininkas nori gauti pinigų iš verslo. MB nario asmeniniams poreikiams išsiimamos lėšos, civilinės sutartys ir paskirstytasis pelnas apmokestinami skirtingai. UAB akcininkas gali gauti darbo užmokestį arba dividendus, kuriems taikomos atskiros taisyklės.
Todėl prieš steigiant įmonę ar keičiant jos veiklos modelį verta apskaičiuoti ne tik pelno mokestį, bet ir bendrą savininko mokestinę naštą.
Svarbiausia – rinktis verslo formą pagal realią veiklą, finansinius tikslus ir ilgalaikę strategiją, o ne vien pagal vieną mokesčio tarifą.
1. Bendrieji įmonių mokesčiai Lietuvoje
Kokius pagrindinius mokesčius moka įmonės Lietuvoje?
Lietuvos įmonėms gali būti taikomi pelno, pridėtinės vertės, su darbo santykiais susiję ir kiti mokesčiai. Pelno mokestis apskaičiuojamas nuo apmokestinamojo pelno, PVM – nuo atitinkamų apmokestinamųjų sandorių, o darbuotojų atlyginimams taikomi GPM, VSD ir PSD mokesčiai bei įmokos.
Konkrečios prievolės priklauso nuo įmonės veiklos, darbuotojų skaičiaus, apyvartos ir savininkų gaunamų pajamų.
Ar MB ir UAB moka tokius pačius pelno mokesčius?
Taip. MB ir UAB pelno mokestis apskaičiuojamas pagal tas pačias pagrindines Pelno mokesčio įstatymo taisykles. Tarifas priklauso nuo įmonės apmokestinamojo pelno ir nuo to, ar įmonė atitinka lengvatinio tarifo sąlygas.
Ar įmonė moka pelno mokestį nuo visos apyvartos?
Ne. Pelno mokestis skaičiuojamas nuo apmokestinamojo pelno, o ne nuo visų gautų pajamų. Apskaičiuojant pelną įvertinamos pajamos, leidžiami atskaitymai, neleidžiami atskaitymai ir kitos teisės aktuose numatytos korekcijos.
Ar įmonė privalo mokėti mokesčius, jeigu dirba nuostolingai?
Jeigu įmonė neturi apmokestinamojo pelno, paprastai nėra mokėtino pelno mokesčio už tą laikotarpį. Tačiau nuostolis neatleidžia nuo kitų galimų prievolių, pavyzdžiui, PVM, darbo užmokesčio mokesčių ar deklaracijų teikimo.
2. MB ir UAB pelno mokestis
Koks pelno mokesčio tarifas Lietuvoje taikomas 2026 metais?
Nuo 2026 m. standartinis pelno mokesčio tarifas yra 17 proc. Reikalavimus atitinkantiems smulkiesiems vienetams gali būti taikomas 7 proc. tarifas, o tam tikrais atvejais naujiems vienetams – 0 proc. tarifas pirmuosius du mokestinius laikotarpius.
Prieš taikant lengvatą būtina įvertinti visas Pelno mokesčio įstatymo sąlygas.
Kada MB arba UAB gali taikyti 7 proc. pelno mokestį?
7 proc. tarifas gali būti taikomas smulkiesiems vienetams, kurių mokestinio laikotarpio pajamos neviršija 300 000 Eur ir kurie atitinka kitas įstatyme nustatytas sąlygas.
Vertinant teisę į lengvatą svarbu atsižvelgti ir į susijusius vienetus bei kitas įstatyme numatytas aplinkybes. Vien pajamų ribos nepakanka.
Ar naujai įsteigta MB arba UAB gali nemokėti pelno mokesčio?
Tam tikrais atvejais naujai įsteigta įmonė gali taikyti 0 proc. pelno mokesčio tarifą pirmuosius du mokestinius laikotarpius. Tačiau turi būti tenkinamos visos įstatyme nustatytos sąlygos, susijusios su pajamomis, dalyviais, veiklos tęstinumu ir kitomis aplinkybėmis.
Tai nėra automatinė lengvata kiekvienai naujai įmonei.
Kaip apskaičiuoti įmonės pelno mokestį?
Pirmiausia apskaičiuojamas įmonės apmokestinamasis pelnas. Tuomet jis dauginamas iš įmonei taikomo pelno mokesčio tarifo.
Pavyzdžiui, jeigu apmokestinamasis pelnas yra 20 000 Eur, o taikomas 17 proc. tarifas, pelno mokestis sudaro 3 400 Eur. Jeigu teisėtai taikomas 7 proc. tarifas, mokestis būtų 1 400 Eur.
Tai iliustracinis pavyzdys – realus skaičiavimas priklauso nuo įmonės apskaitos ir mokestinių korekcijų.
3. Mažosios bendrijos (MB) nario mokesčiai
Kokius mokesčius moka mažosios bendrijos narys?
MB nario mokestinės prievolės priklauso nuo to, kokias pajamas jis gauna iš bendrijos. Lėšoms asmeniniams poreikiams, pagal civilinę sutartį gaunamam atlygiui ir paskirstytajam pelnui taikomos skirtingos apmokestinimo taisyklės.
Todėl prieš išmokant pinigus svarbu teisingai nustatyti išmokos rūšį.
Ar MB narys gali gauti atlyginimą pagal darbo sutartį?
Ne. MB narys negali sudaryti darbo sutarties su savo mažąja bendrija. Tačiau jis gali gauti lėšų asmeniniams poreikiams, paskirstytojo pelno arba atlygį pagal teisėtai sudarytą civilinę sutartį.
Kaip apmokestinamos MB nario asmeniniams poreikiams išsiimamos lėšos?
MB nario asmeniniams poreikiams išsiimamos lėšos gali būti priskiriamos su darbo santykiais susijusioms pajamoms GPM tikslais. Joms taip pat gali būti taikomos VSD ir PSD įmokos pagal MB nariams nustatytą tvarką.
Nuo 2026 m. liepos 1 d. pasikeitė VSD įmokų bazė: jos skaičiuojamos nuo 90 proc. asmeniniams poreikiams išsiimtų lėšų. Prieš skaičiuojant įmokas būtina patikrinti konkrečiam laikotarpiui taikomas taisykles.
Ar MB narys gali išsimokėti pinigus pagal civilinę sutartį?
Taip. MB narys gali sudaryti su savo bendrija civilinę sutartį dėl paslaugų teikimo ar darbų atlikimo, įskaitant vadovavimo paslaugas. Sutartis turi atitikti realų paslaugų pobūdį, o atlygis – rinkos sąlygas.
Bendra pagal tokias sutartis MB nariui išmokama suma per kalendorinius metus negali viršyti 100 000 Eur.
Ar MB narys moka VSD ir PSD nuo dividendų?
MB nario iš paskirstytojo pelno gaunamos pajamos apmokestinamos GPM. Šioms pajamoms netaikomos tokios pačios VSD ir PSD taisyklės kaip asmeniniams poreikiams išsiimamoms lėšoms.
4. UAB akcininko atlyginimas ir dividendai
Kokius mokesčius moka UAB akcininkas, gaunantis atlyginimą?
Jeigu UAB akcininkas dirba įmonėje pagal darbo sutartį, jo darbo užmokestis apmokestinamas kaip įprastos darbo pajamos. Taikomas GPM, darbuotojo VSD ir PSD įmokos, o darbdavys papildomai moka jam nustatytas socialinio draudimo įmokas.
Kokiu GPM tarifu apmokestinami UAB dividendai?
Lietuvos nuolatiniam gyventojui išmokami dividendai apmokestinami 15 proc. GPM tarifu. Dividendai išmokami iš įmonės pelno po pelno mokesčio, todėl vertinant bendrą mokestinę naštą reikia įtraukti abu mokesčius.
Ar dividendai apmokestinami VSD ir PSD įmokomis?
Įprastai Lietuvos gyventojo gaunami dividendai apmokestinami GPM, tačiau nuo jų neskaičiuojamos darbuotojo darbo užmokesčiui taikomos VSD ir PSD įmokos.
Ar UAB direktorius privalo gauti atlyginimą?
UAB vadovo veiklos įforminimas ir atlygis priklauso nuo jo statuso, sudarytos sutarties ir konkrečių teisinių aplinkybių. Vadovo pareigos paprastai įforminamos darbo sutartimi, tačiau tam tikrais atvejais taikomos specialios taisyklės. Prieš priimant sprendimą būtina įvertinti konkrečią situaciją.
5. MB ar UAB – kuri forma mokestiniu požiūriu palankesnė?
Kas mokestiniu požiūriu geriau: MB ar UAB?
Nėra vienos visiems tinkamos verslo formos. MB gali būti patogi smulkesniam verslui, kuriam svarbus lankstesnis savininkų veiklos organizavimas. UAB gali būti tinkamesnė, kai planuojama samdyti darbuotojus, pritraukti investuotojus ar kurti didesnę įmonės struktūrą.
Pelno mokesčio tarifai abiem formoms gali būti vienodi. Skirtumai labiau išryškėja vertinant, kaip savininkas gauna pajamas iš įmonės.
Ar MB mokesčiai visada mažesni nei UAB?
Ne. MB ne visada yra mokestiniu požiūriu pigesnė. Galutinė mokestinė našta priklauso nuo įmonės pelno, savininko pajamų rūšies, socialinio draudimo prievolių, darbuotojų ir kitų aplinkybių.
Ar galima palyginti MB ir UAB mokesčius pagal tą patį pelną?
Taip. Pavyzdžiui, galima palyginti, kiek abiejose įmonėse liktų po pelno mokesčio ir kiek savininkas gautų paskirsčius visą pelną. Tačiau toks palyginimas neapima darbo užmokesčio, MB nario asmeninių poreikių išmokų ir kitų galimų mokestinių prievolių.
Kada verta rinktis MB, o kada UAB?
MB gali tikti mažesniam verslui, kai veiklą vykdo vienas ar keli fiziniai asmenys ir nėra poreikio sudaryti darbo sutarties su MB nariu. UAB gali būti patogesnė, kai planuojama plėtra, investicijos, akcijų perleidimas ar sudėtingesnė valdymo struktūra.
Sprendimą reikėtų priimti įvertinus ne tik mokesčius, bet ir veiklos planus, atsakomybę bei administravimo poreikius.
6. PVM, deklaracijos ir įmonių mokestinės prievolės
Ar MB ir UAB privalo registruotis PVM mokėtojomis?
Ne visais atvejais. Prievolė registruotis PVM mokėtoju priklauso nuo įmonės apyvartos, vykdomų sandorių ir kitų PVM įstatyme nustatytų aplinkybių. Įprasta registracijos riba Lietuvoje yra 45 000 Eur atlygio už šalies teritorijoje vykdomą ekonominę veiklą per kalendorinius metus, tačiau yra ir kitų registracijos pagrindų.
Daugiau informacijos rasite mūsų straipsnyje PVM Lietuvoje.
Kur deklaruoti įmonės mokesčius?
Įmonių mokestinės deklaracijos teikiamos Valstybinei mokesčių inspekcijai (VMI), dažniausiai per Elektroninio deklaravimo sistemą (EDS) arba kitas VMI elektronines sistemas. Socialinio draudimo įmokų deklaracijos teikiamos „Sodrai“ pagal jai nustatytą tvarką.
Kada įmonė turi pateikti pelno mokesčio deklaraciją?
Pelno mokesčio deklaracijos pateikimo terminas priklauso nuo įmonės mokestinio laikotarpio. Įprastai kalendorinius metus naudojančios įmonės metinė pelno mokesčio deklaracija pateikiama ir mokestis sumokamas iki kitų metų birželio 15 dienos, jeigu teisės aktai nenustato išimties.
Ar įmonė turi mokėti mokesčius, jeigu neturi darbuotojų?
Darbuotojų neturinti įmonė paprastai neturi darbo užmokesčio GPM, VSD ir PSD prievolių už darbuotojus. Tačiau jai vis tiek gali būti taikomas pelno mokestis, PVM ar kitos mokestinės prievolės. Taip pat gali likti pareiga teikti atitinkamas deklaracijas ir finansines ataskaitas.
Kur rasti oficialią informaciją apie MB ir UAB mokesčius?
Aktualią informaciją apie mokesčius, deklaravimą ir lengvatas skelbia:
- Valstybinė mokesčių inspekcija (VMI) – pelno mokestis, GPM, PVM ir deklaracijos.
- „Sodra“ – VSD ir PSD įmokos bei socialinis draudimas.
- Teisės aktų registras – galiojantys įstatymai ir jų pakeitimai.
Informacija straipsnyje yra bendrojo pobūdžio ir nėra individuali mokesčių ar teisės konsultacija. Mokesčių tarifai ir prievolės priklauso nuo konkrečios situacijos, pajamų rūšies, mokestinio laikotarpio ir galiojančių teisės aktų. Prieš priimdami sprendimus patikrinkite aktualią VMI ir „Sodros“ informaciją arba pasitarkite su buhalteriu ar mokesčių konsultantu.