Mokesčiai Lietuvoje priklauso nuo gaunamų pajamų, vykdomos veiklos ir turimo turto. Dirbant pagal darbo sutartį mokamas gyventojų pajamų mokestis (GPM), privalomojo sveikatos draudimo (PSD) ir valstybinio socialinio draudimo (VSD) įmokos. Vykdant individualią veiklą aktualūs GPM, PSD ir VSD, o įmonėms – pelno mokestis, PVM ir su darbuotojais susijusios mokestinės prievolės.
2026 m. Lietuvoje pasikeitė dalis mokesčių apskaičiavimo taisyklių. Gyventojų pajamoms pradėti taikyti trys pagrindiniai progresiniai GPM tarifai – 20, 25 ir 32 proc., individualios veiklos GPM apskaičiavimas susietas su pajamų mokesčio kreditu, o standartinis pelno mokesčio tarifas padidėjo iki 17 proc.
Šiame gide rasite svarbiausią informaciją apie mokesčius Lietuvoje: kokius mokesčius moka darbuotojai, individualią veiklą vykdantys gyventojai ir įmonės, kokie tarifai taikomi, kada reikia registruotis PVM mokėtoju ir kaip deklaruoti pajamas.
Kokie mokesčiai mokami Lietuvoje?
Lietuvos mokesčių sistema apima gyventojų pajamų, socialinio draudimo, vartojimo, įmonių pelno ir turto apmokestinimą. Konkretūs mokesčiai priklauso nuo asmens ar įmonės veiklos.
Pagrindiniai mokesčiai ir įmokos:
| Mokestis | Kam aktualus? | Pagrindinė paskirtis |
|---|---|---|
| GPM | Gyventojams | Gyventojų pajamų apmokestinimas |
| PSD | Apdraustiems gyventojams ir savarankiškai dirbantiems | Privalomasis sveikatos draudimas |
| VSD | Dirbantiems ir savarankiškai veikiantiems asmenims | Socialinis draudimas |
| PVM | PVM mokėtojams | Prekių ir paslaugų vartojimo apmokestinimas |
| Pelno mokestis | Įmonėms | Įmonės apmokestinamojo pelno apmokestinimas |
| Nekilnojamojo turto mokestis | Tam tikro nekilnojamojo turto savininkams | Nekilnojamojo turto apmokestinimas |
| Žemės mokestis | Privačios žemės savininkams | Žemės apmokestinimas |
Svarbu atskirti mokesčius nuo socialinio draudimo įmokų. Pavyzdžiui, GPM patenka į gyventojų pajamų mokesčių sistemą, o PSD ir VSD yra socialinio draudimo įmokos, kurioms taikoma atskira apskaičiavimo tvarka.
Norint tiksliai apskaičiuoti mokėtiną sumą, pirmiausia reikia nustatyti pajamų rūšį ir pasirinkti jai taikomas taisykles.
Gyventojų pajamų mokestis (GPM): kokie tarifai taikomi 2026 metais?
Gyventojų pajamų mokestis (GPM) – tai mokestis, kuriuo apmokestinamos gyventojų gaunamos pajamos. Jis gali būti taikomas darbo užmokesčiui, individualios veiklos pajamoms, nuomos pajamoms, turto pardavimo pajamoms, dividendams ir kitoms pajamų rūšims.
Nuo 2026 m. sausio 1 d. pagrindinėms metinių pajamų dalims taikomi trys progresiniai GPM tarifai:
| Metinių pajamų dalis | GPM tarifas 2026 m. |
|---|---|
| Iki 36 VDU | 20 % |
| Nuo 36 iki 60 VDU | 25 % |
| Virš 60 VDU | 32 % |
2026 metais vienas vidutinis darbo užmokestis (VDU), naudojamas šioms riboms apskaičiuoti, yra 2 312,15 Eur.
Todėl metinės ribos yra tokios:
- 36 VDU – 83 237,40 Eur;
- 60 VDU – 138 729 Eur.
Svarbu: didesnis GPM tarifas taikomas tik atitinkamai pajamų daliai, o ne automatiškai visoms gyventojo pajamoms. Be to, skirtingoms pajamų rūšims gali būti taikomos atskiros apmokestinimo taisyklės.
Pavyzdžiui, dividendams taikomas atskiras 15 proc. GPM tarifas. Tam tikroms kitoms pajamoms taip pat gali būti nustatyti specialūs tarifai ar lengvatos.
Kaip apmokestinamas darbo užmokestis?
Dirbant pagal darbo sutartį, darbo užmokestis apmokestinamas GPM, PSD ir VSD įmokomis.
2026 m. darbuotojui aktualūs šie pagrindiniai tarifai:
| Įmoka | Darbuotojo tarifas |
|---|---|
| GPM | 20 %, o didesnėms metinių pajamų dalims – 25 % arba 32 % |
| PSD | 6,98 % |
| VSD | 12,52 % |
| Papildomas pensijų kaupimas | 3 %, jeigu asmuo dalyvauja ir moka papildomą įmoką |
Šie tarifai taikomi pagal atitinkamas įmokų bazes ir teisės aktuose numatytas sąlygas. Galutinę į rankas gaunamą sumą taip pat veikia neapmokestinamasis pajamų dydis (NPD), pensijų kaupimas ir kitos individualios aplinkybės.
2026 m. maksimalus mėnesio NPD yra 747 Eur, kai darbo užmokestis neviršija 1 153 Eur. Didėjant darbo užmokesčiui, NPD mažėja pagal nustatytą formulę.
Jeigu norite įvertinti savo pajamas ir finansines galimybes, taip pat skaitykite mūsų straipsnį apie paskolą dirbant nepilnu etatu. Jame paaiškinama, kaip kreditoriai vertina pajamas, kai žmogus dirba 0,5 arba 0,75 etato.
Individualios veiklos mokesčiai: kiek reikia mokėti GPM, PSD ir VSD?
Vykdant individualią veiklą pagal pažymą, dažniausiai reikia mokėti tris pagrindines įmokas:
- gyventojų pajamų mokestį (GPM);
- privalomojo sveikatos draudimo įmokas (PSD);
- valstybinio socialinio draudimo įmokas (VSD).
Atsižvelgiant į veiklos pobūdį ir sandorius, taip pat gali atsirasti prievolė registruotis PVM mokėtoju.
Kaip apskaičiuojamas individualios veiklos GPM 2026 metais?
Individualios veiklos GPM skaičiuojamas nuo apmokestinamojo pelno, t. y. iš veiklos pajamų atėmus leidžiamus atskaitymus.
Gyventojas gali pasirinkti vieną iš dviejų pagrindinių išlaidų apskaičiavimo būdų:
- Faktines išlaidas – atimamos dokumentais pagrįstos ir su veikla susijusios išlaidos.
- 30 proc. išlaidų būdą – leidžiama iš pajamų atimti 30 proc. jų sumos, paprastai nereikalaujant išlaidų dokumentų. Šiam būdui taikomos įstatyme nustatytos išimtys.
Nuo 2026 m. individualios veiklos apmokestinamajam pelnui iki 42 500 Eur taikoma 20 proc. GPM formulė su pajamų mokesčio kreditu.
Faktinė mokestinė našta priklauso nuo uždirbto pelno:
| Metinis individualios veiklos pelnas | Faktinis GPM tarifas |
|---|---|
| Iki 20 000 Eur | 5 % |
| Nuo 20 000 iki 42 500 Eur | Palaipsniui didėja nuo 5 iki 20 % |
| Virš 42 500 Eur | Taikomi bendri progresiniai GPM tarifai pagal įstatymo taisykles |
Viršijus 42 500 Eur individualios veiklos apmokestinamųjų pajamų ribą, jos kartu su kitomis atitinkamomis metinėmis pajamomis vertinamos pagal bendrą progresinio apmokestinimo tvarką.
Kiek individualią veiklą vykdantis žmogus moka PSD ir VSD?
PSD ir VSD įmokų skaičiavimas priklauso nuo individualios veiklos apmokestinamųjų pajamų, asmens draustumo ir kitų aplinkybių.
2026 m. individualią veiklą vykdantiems gyventojams:
- VSD įmokos paprastai skaičiuojamos nuo 90 proc. apmokestinamųjų pajamų;
- PSD įmokos taip pat skaičiuojamos nuo nustatytos 90 proc. apmokestinamųjų pajamų bazės;
- mėnesinė minimali PSD įmoka, kai ją reikia mokėti, yra 80,48 Eur.
PSD kas mėnesį mokėti nereikia tam tikrais atvejais, pavyzdžiui, kai žmogus jau yra draudžiamas PSD kitu pagrindu arba draudžiamas valstybės lėšomis.
VSD ir PSD įmokoms taip pat taikomos konkrečios išimtys, todėl vienodas skaičiavimas netinka visiems individualią veiklą vykdantiems žmonėms.
Praktinis pavyzdys: jeigu per metus gaunate 30 000 Eur individualios veiklos pajamų ir pasirenkate 30 proc. leidžiamų atskaitymų būdą, pirmiausia apskaičiuojamas pelnas:
30 000 Eur − 9 000 Eur = 21 000 Eur.
Nuo šios sumos toliau apskaičiuojami GPM, PSD ir VSD pagal konkrečiam asmeniui taikomas taisykles. Tai nėra galutinė mokėtina mokesčių suma, nes skaičiavimui svarbios ir socialinio draudimo išimtys bei įmokų bazės.
Išsamų skaičiavimą, pavyzdžius ir skirtingų pajamų scenarijus pateiksime atskirame straipsnyje: Individualios veiklos mokesčiai: GPM, PSD ir VSD.
PVM Lietuvoje: kada reikia registruotis PVM mokėtoju?
Pridėtinės vertės mokestis (PVM) yra vartojimo mokestis, įtraukiamas į daugelio prekių ir paslaugų kainą. Jį apskaičiuoja ir deklaruoja PVM mokėtojai, o galutinę ekonominę naštą dažniausiai patiria vartotojas.
Lietuvoje standartinis PVM tarifas yra 21 proc. Tam tikroms prekėms ir paslaugoms taikomi lengvatiniai tarifai arba PVM lengvatos.
Kokia PVM registracijos riba taikoma 2026 metais?
Pagrindinė PVM registracijos riba Lietuvoje yra 45 000 Eur.
Nuo 2025 m. gegužės 1 d. ši riba skaičiuojama pagal praėjusius arba einamuosius kalendorinius metus, o ne pagal paskutinius 12 mėnesių.
Prievolė registruotis PVM mokėtoju gali atsirasti, kai Lietuvos teritorijoje vykdomos PVM apmokestinamos ekonominės veiklos atlygio suma viršija 45 000 Eur per praėjusius arba einamuosius kalendorinius metus.
Tačiau 45 000 Eur riba nėra vienintelė priežastis registruotis PVM mokėtoju. Prievolė gali atsirasti ir dėl prekių įsigijimo iš kitų Europos Sąjungos valstybių ar tam tikrų paslaugų sandorių su užsienio tiekėjais.
Svarbu žinoti, kad skaičiuojant ribą vertinami ne visi pinigų srautai. Pavyzdžiui, tam tikros PVM neapmokestinamos veiklos pajamos į ribą neįtraukiamos.
Plačiau apie registracijos sąlygas, PVM tarifus ir praktinius pavyzdžius skaitykite straipsnyje PVM Lietuvoje: kada reikia registruotis PVM mokėtoju?.
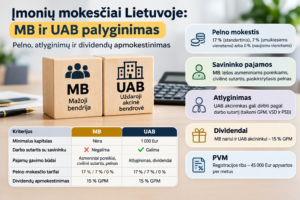
Įmonių mokesčiai 2026 metais: MB ir UAB
Įmonės mokestiniai įsipareigojimai priklauso nuo pasirinktos teisinės formos, veiklos, pelno, darbuotojų ir vykdomų sandorių.
Mažoji bendrija (MB) ir uždaroji akcinė bendrovė (UAB) gali mokėti pelno mokestį, PVM, darbo užmokesčio mokesčius bei kitas įmokas.
Koks pelno mokesčio tarifas taikomas 2026 metais?
Nuo 2026 m. standartinis pelno mokesčio tarifas Lietuvoje yra 17 proc.
Tam tikriems smulkiesiems vienetams gali būti taikomas 7 proc. lengvatinis tarifas, jeigu jų mokestinio laikotarpio pajamos neviršija 300 000 Eur ir jie atitinka kitas įstatymo sąlygas.
Taip pat gali būti taikomas 0 proc. tarifas pirmąjį ir antrąjį mokestinius laikotarpius, jeigu įmonė atitinka visas įstatyme nustatytas sąlygas.
| Įmonės apmokestinamasis pelnas | Pelno mokesčio tarifas |
|---|---|
| Standartinis tarifas | 17 % |
| Tam tikriems smulkiesiems vienetams | 7 % |
| Reikalavimus atitinkantiems naujiems smulkiesiems vienetams pirmus du mokestinius laikotarpius | 0 % |
Vien tai, kad įmonė yra nauja arba turi mažas pajamas, dar negarantuoja teisės taikyti 0 proc. tarifą. Reikia įvertinti dalyvių statusą, susijusių vienetų aplinkybes, veiklos tęstinumą ir kitas Pelno mokesčio įstatymo sąlygas.
Kuo skiriasi MB ir UAB mokesčiai?
MB ir UAB skiriasi ne tik teisine forma, bet ir savininkų pajamų gavimo būdais.
MB narys gali gauti skirtingos rūšies išmokas, kurioms taikomos atskiros GPM, PSD ir VSD taisyklės. UAB atveju svarbios darbo užmokesčio, dividendų ir kitų išmokų apmokestinimo sąlygos.
Todėl lyginant šias dvi verslo formas nereikėtų vertinti vien pelno mokesčio tarifo. Reikia skaičiuoti visą mokestinę naštą, įskaitant savininko ar vadovo gaunamas pajamas.
Apie tai išsamiau rašysime atskirame gide: Įmonės mokesčiai: MB ir UAB mokesčių palyginimas.
Nekilnojamojo turto ir žemės mokesčiai Lietuvoje
Be pajamų ir verslo mokesčių, tam tikriems gyventojams bei įmonėms aktualūs ir turto mokesčiai.
Nekilnojamojo turto mokestis 2026 metais
Nuo 2026 m. sausio 1 d. taikoma atnaujinta nekilnojamojo turto mokesčio tvarka.
Gyventojams prievolė mokėti nekilnojamojo turto mokestį gali atsirasti, kai:
- pagrindinio gyvenamojo būsto mokestinė vertė viršija savivaldybės nustatytą neapmokestinamąjį dydį, kuris negali būti mažesnis nei 450 000 Eur;
- kito įstatyme nurodyto gyvenamosios paskirties ir panašaus turto bendra mokestinė vertė viršija 50 000 Eur;
- turimas kitos paskirties nekilnojamasis turtas, kuriam taikomos atskiros apmokestinimo taisyklės;
- nekilnojamasis turtas pripažįstamas apleistu ar neprižiūrimu.
Konkreti mokėtina suma priklauso nuo turto mokestinės vertės, jo paskirties ir savivaldybės nustatytų tarifų.
Todėl svarbu atskirti pagrindinį gyvenamąjį būstą nuo kito turimo nekilnojamojo turto.
Žemės mokestis
Žemės mokestis aktualus privačios žemės savininkams. Jo dydis priklauso nuo žemės mokestinės vertės, savivaldybės nustatyto tarifo ir įstatyme numatytų lengvatų.
Žemės mokestis nėra tas pats, kas nekilnojamojo turto mokestis – tai atskiros mokestinės prievolės.
Pajamų deklaravimas: kada reikia deklaruoti mokesčius?
Pajamų deklaravimas yra svarbi mokestinių prievolių dalis. Gyventojai deklaruoja metines pajamas, o individualią veiklą vykdantys asmenys papildomai nurodo iš veiklos gautas pajamas ir apskaičiuoja mokėtinus mokesčius.
Įmonės teikia atitinkamas pelno mokesčio, PVM ir kitas deklaracijas pagal savo veiklą.
Gyventojai metines pajamų deklaracijas dažniausiai pateikia per Valstybinės mokesčių inspekcijos Elektroninio deklaravimo sistemą (EDS).
Deklaruojant pajamas svarbu:
- Patikrinti, ar deklaracijoje pateikti visi pajamų šaltiniai.
- Teisingai nurodyti individualios veiklos pajamas ir išlaidas.
- Patikrinti pritaikytą NPD ir galimą GPM permoką.
- Įvertinti, ar nėra papildomų mokestinių prievolių.
- Laiku pateikti deklaraciją ir sumokėti apskaičiuotus mokesčius.
Jeigu per metus buvo pritaikytas per didelis NPD, deklaruojant pajamas gali atsirasti papildoma mokėtina GPM suma. Priešingai, tam tikrais atvejais gyventojas gali susigrąžinti GPM permoką.
Daugiau apie šį procesą skaitykite straipsnyje Pajamų deklaravimas Lietuvoje: kaip deklaruoti pajamas ir susigrąžinti GPM?.
Kaip planuoti mokesčius ir išvengti dažniausių klaidų?
Mokesčių planavimas svarbus tiek dirbantiems pagal darbo sutartį, tiek savarankiškai veiklą vykdantiems gyventojams ir įmonėms.
Dažniausios klaidos:
1. Pajamos painiojamos su pelnu. Individualios veiklos pajamos nėra tas pats, kas pelnas. Skaičiuojant mokesčius būtina įvertinti leidžiamus atskaitymus.
2. Neįvertinama PVM registracijos prievolė. Verslas gali turėti prievolę registruotis PVM mokėtoju ne tik dėl 45 000 Eur ribos, bet ir dėl tam tikrų sandorių su užsienio partneriais.
3. Pamirštamos PSD ir VSD įmokos. Individualią veiklą vykdantis asmuo turėtų įvertinti ne tik GPM, bet ir socialinio draudimo įmokas.
4. Netinkamai pasirenkamas išlaidų apskaitos būdas. Faktinių išlaidų ir 30 proc. būdo pasirinkimas gali turėti įtakos galutinei mokestinei sumai.
5. Nepatikrinami aktualūs tarifai. Mokesčių taisyklės keičiasi, todėl ankstesnių metų skaičiavimai ne visada tinka einamiesiems metams.
Geriausia mokesčius planuoti iš anksto, kaupti dokumentus ir reguliariai tikrinti oficialią VMI bei „Sodros“ informaciją.
1. Bendrieji klausimai apie mokesčius Lietuvoje
Kokius pagrindinius mokesčius reikia mokėti Lietuvoje?
Pagrindiniai Lietuvoje mokami mokesčiai ir socialinio draudimo įmokos yra gyventojų pajamų mokestis (GPM), privalomojo sveikatos draudimo įmokos (PSD), valstybinio socialinio draudimo įmokos (VSD), pridėtinės vertės mokestis (PVM), pelno mokestis, nekilnojamojo turto mokestis ir žemės mokestis.
Konkretūs mokesčiai priklauso nuo to, ar žmogus dirba pagal darbo sutartį, vykdo individualią veiklą, turi įmonę, gauna nuomos pajamų ar valdo apmokestinamą turtą.
Kas Lietuvoje privalo mokėti mokesčius?
Mokesčių mokėjimo prievolė priklauso nuo asmens mokestinės rezidencijos, pajamų šaltinio, vykdomos veiklos ir turto. Lietuvos mokesčių rezidentai paprastai deklaruoja pajamas pagal Lietuvoje galiojančias taisykles, o nerezidentams gali būti taikomos atskiros nuostatos dėl Lietuvoje gautų pajamų.
Įmonės taip pat turi vykdyti joms taikomas mokestines prievoles. Vien tai, kad žmogus neturi darbo sutarties, nereiškia, kad jis negali turėti pareigos deklaruoti ar mokėti mokesčius.
Kuo skiriasi mokestis nuo socialinio draudimo įmokos?
Mokesčiai ir socialinio draudimo įmokos yra skirtingos valstybės pajamų rūšys. Pavyzdžiui, GPM yra gyventojų pajamų mokestis, o PSD ir VSD yra socialinio draudimo įmokos.
PSD siejamas su privalomuoju sveikatos draudimu, o VSD – su socialinėmis garantijomis, tokiomis kaip pensijų, ligos ar motinystės socialinis draudimas. Jų apskaičiavimo ir mokėjimo taisyklės skiriasi.
Ar 2026 metais pasikeitė mokesčiai Lietuvoje?
Taip. Nuo 2026 m. pasikeitė dalis gyventojų pajamų ir įmonių pelno apmokestinimo taisyklių. Pagrindinėms metinių pajamų dalims taikomi progresiniai 20, 25 ir 32 proc. GPM tarifai, o standartinis pelno mokesčio tarifas padidėjo iki 17 proc.
Pasikeitimai taip pat aktualūs individualią veiklą vykdantiems gyventojams ir tam tikro nekilnojamojo turto savininkams. Todėl skaičiuojant mokesčius 2026 m. reikėtų vadovautis būtent šių metų taisyklėmis.
2. GPM ir darbo užmokesčio mokesčiai
Koks GPM tarifas taikomas Lietuvoje 2026 metais?
2026 m. pagrindinėms progresiškai apmokestinamų metinių pajamų dalims taikomi trys gyventojų pajamų mokesčio tarifai:
- 20 proc. – metinių pajamų daliai iki 36 VDU;
- 25 proc. – pajamų daliai nuo 36 iki 60 VDU;
- 32 proc. – pajamų daliai, viršijančiai 60 VDU.
Šie tarifai taikomi pagal konkrečioms pajamoms nustatytas taisykles. Kai kurioms pajamų rūšims, pavyzdžiui, dividendams, taikomas atskiras tarifas.
Ar didesnis GPM tarifas taikomas visam atlyginimui?
Ne. Taikant progresinį apmokestinimą, didesnis tarifas taikomas tik tai pajamų daliai, kuri patenka į atitinkamą ribą.
Pavyzdžiui, jeigu dalis metinių pajamų apmokestinama 20 proc. tarifu, o kita dalis patenka į aukštesnį tarifą, didesnis tarifas nėra automatiškai taikomas visoms pajamoms.
Kokius mokesčius moka darbuotojas nuo darbo užmokesčio?
Pagal darbo sutartį dirbančio darbuotojo darbo užmokesčiui paprastai taikomas GPM, PSD ir VSD. Jeigu darbuotojas dalyvauja papildomame pensijų kaupime, nuo jo atlyginimo gali būti išskaičiuojama ir papildoma pensijų kaupimo įmoka.
Galutinė suma, kurią darbuotojas gauna į rankas, priklauso nuo atlyginimo dydžio, NPD, pensijų kaupimo ir kitų individualių aplinkybių.
Kas yra NPD ir kaip jis mažina mokamus mokesčius?
NPD – neapmokestinamasis pajamų dydis. Tai darbo pajamų dalis, nuo kurios, jeigu tenkinamos įstatymo sąlygos, neskaičiuojamas GPM.
NPD dydis priklauso nuo darbo užmokesčio ir kitų teisės aktuose nurodytų aplinkybių. Didėjant darbo užmokesčiui, NPD paprastai mažėja. Todėl darbuotojams, gaunantiems skirtingas pajamas, gali būti pritaikomas nevienodas NPD.
Kodėl deklaruojant pajamas kartais reikia primokėti GPM?
GPM primokėjimo prievolė gali atsirasti, kai per metus buvo pritaikytas per didelis NPD, gauta papildomų apmokestinamųjų pajamų arba metinis pajamų perskaičiavimas parodė didesnę mokėtiną sumą.
Pavyzdžiui, jeigu žmogus dirbo keliose darbovietėse ir kiekvienoje buvo pritaikytas NPD, metinis perskaičiavimas gali parodyti, kad bendrai pritaikyta per didelė lengvata.
3. Individualios veiklos mokesčiai
Kokius mokesčius moka žmogus, vykdantis individualią veiklą?
Individualią veiklą pagal pažymą vykdantis gyventojas paprastai moka tris pagrindines įmokas: GPM, PSD ir VSD. Tam tikrais atvejais gali atsirasti ir prievolė registruotis PVM mokėtoju.
Galutinė mokestinė našta priklauso nuo veiklos pelno, pasirinkto išlaidų apskaičiavimo būdo, asmens draustumo ir kitų aplinkybių.
Daugiau informacijos pateikiame atskirame straipsnyje Individualios veiklos mokesčiai: GPM, PSD ir VSD.
Ar individualios veiklos mokesčiai skaičiuojami nuo visų gautų pajamų?
Ne. Individualios veiklos GPM skaičiuojamas nuo apmokestinamojo pelno, kuris nustatomas iš veiklos pajamų atėmus leidžiamus atskaitymus.
Leidžiamiems atskaitymams galima priskirti faktines dokumentais pagrįstas veiklos išlaidas arba, jeigu leidžiama, pasirinkti 30 proc. išlaidų būdą.
Ar individualią veiklą vykdantis žmogus gali pasirinkti 30 proc. išlaidų būdą?
Taip, jeigu atitinka nustatytas sąlygas. Pasirinkus šį būdą, leidžiama iš pajamų atimti 30 proc. jų sumos, paprastai nereikalaujant išlaidų dokumentų.
Tačiau egzistuoja išimčių, todėl prieš pasirenkant šį būdą svarbu patikrinti VMI nustatytas sąlygas ir įvertinti, ar jis finansiškai naudingesnis už faktinių išlaidų apskaitą.
Koks GPM tarifas taikomas individualiai veiklai 2026 metais?
2026 m. individualios veiklos apmokestinamajam pelnui iki 42 500 Eur taikoma 20 proc. GPM formulė su pajamų mokesčio kreditu.
Kai metinis pelnas neviršija 20 000 Eur, faktinis GPM tarifas sudaro 5 proc. Didėjant pelnui, faktinis tarifas palaipsniui didėja iki 20 proc. Viršijus 42 500 Eur ribą, taikomos bendros progresinio apmokestinimo taisyklės.
Ar vykdant individualią veiklą reikia mokėti PSD kiekvieną mėnesį?
Ne visais atvejais. PSD mėnesinės įmokos prievolė priklauso nuo to, ar žmogus yra draudžiamas kitu pagrindu, pavyzdžiui, dirba pagal darbo sutartį arba yra draudžiamas valstybės lėšomis.
Jeigu tokio pagrindo nėra, gali atsirasti pareiga mokėti minimalią mėnesinę PSD įmoką. Metinis įmokų perskaičiavimas atliekamas pagal individualios veiklos pajamas ir galiojančias taisykles.
4. PVM ir PVM mokėtojo prievolės
Koks PVM tarifas taikomas Lietuvoje 2026 metais?
Standartinis PVM tarifas Lietuvoje yra 21 proc. Tam tikroms prekėms ir paslaugoms gali būti taikomi lengvatiniai tarifai arba PVM lengvatos.
Tarifas priklauso nuo konkrečios prekės ar paslaugos, todėl prieš išrašant sąskaitą faktūrą svarbu patikrinti, kokia PVM nuostata taikoma sandoriui.
Kada reikia registruotis PVM mokėtoju Lietuvoje?
Pagrindinė PVM registracijos riba yra 45 000 Eur. Nuo 2025 m. gegužės 1 d. ji vertinama pagal praėjusius arba einamuosius kalendorinius metus.
Tačiau prievolė registruotis gali atsirasti ir dėl tam tikrų sandorių su kitomis ES valstybėmis ar užsienio paslaugų tiekėjais, net jeigu 45 000 Eur riba dar nepasiekta.
Daugiau apie registraciją ir ribos skaičiavimą skaitykite straipsnyje PVM Lietuvoje: kada reikia registruotis PVM mokėtoju?.
Ar individualią veiklą vykdantis žmogus privalo registruotis PVM mokėtoju?
Ne automatiškai. Individualią veiklą vykdantis gyventojas turi vertinti savo apmokestinamąją ekonominę veiklą, gautą atlygį ir sandorius su užsienio partneriais.
Jeigu atsiranda PVM įstatyme nustatyta registracijos prievolė, veiklos vykdytojas turi registruotis PVM mokėtoju net ir tuo atveju, jeigu veiklą vykdo ne kaip įmonė, o kaip fizinis asmuo.
Ar galima susigrąžinti pirkimo PVM?
PVM mokėtojas tam tikrais atvejais gali atskaityti pirkimo PVM, jeigu įsigytos prekės ar paslaugos naudojamos PVM apmokestinamai veiklai ir tenkinamos kitos PVM įstatymo sąlygos.
Ne visas pirkimo PVM galima atskaityti. Kai kurioms išlaidoms taikomi apribojimai, todėl būtina įvertinti įsigijimo paskirtį ir dokumentus.
5. Įmonių, MB ir UAB mokesčiai
Kokius mokesčius moka įmonė Lietuvoje?
Įmonės mokestinės prievolės priklauso nuo veiklos pobūdžio, pelno, darbuotojų ir sandorių. Dažniausiai aktualūs pelno mokestis, PVM, darbo užmokesčio GPM, PSD ir VSD įmokos.
Jeigu įmonė išmoka dividendus, gali atsirasti papildoma akcininko ar dalyvio GPM prievolė.
Koks pelno mokesčio tarifas taikomas 2026 metais?
2026 m. standartinis pelno mokesčio tarifas yra 17 proc. Tam tikriems smulkiesiems vienetams, atitinkantiems įstatymo sąlygas, gali būti taikomas 7 proc. tarifas.
Reikalavimus atitinkantiems naujiems smulkiesiems vienetams gali būti taikomas 0 proc. tarifas pirmąjį ir antrąjį mokestinius laikotarpius. Lengvatos taikymas priklauso nuo visų įstatyme nustatytų kriterijų.
Kuo skiriasi MB ir UAB mokesčiai?
MB ir UAB gali mokėti tokį patį pelno mokestį, tačiau skiriasi jų dalyvių pajamų gavimo būdai ir atitinkamas apmokestinimas.
MB nariams gali būti mokamos skirtingos rūšies išmokos, o UAB akcininkai gali gauti dividendus. Taip pat abiejų formų įmonės gali turėti darbo užmokesčio, PVM ir kitų mokestinių prievolių.
Norint palyginti, kuri verslo forma finansiškai naudingesnė, reikia vertinti ne tik pelno mokestį, bet ir savininko gaunamų pajamų apmokestinimą.
Išsamų palyginimą pateiksime straipsnyje Įmonės mokesčiai: MB ir UAB mokesčių palyginimas.
Ar įmonė moka mokesčius, jeigu dirba nuostolingai?
Nuostolinga įmonė paprastai neturi pelno mokesčio prievolės nuo apmokestinamojo pelno, jeigu jo nėra. Tačiau tai nereiškia, kad įmonė atleidžiama nuo visų kitų mokestinių prievolių.
Jeigu įmonė turi darbuotojų, vykdo PVM apmokestinamus sandorius ar turi kito apmokestinamo turto, atitinkamos deklaravimo ir mokėjimo prievolės gali išlikti.
6. Nekilnojamojo turto ir žemės mokesčiai
Ar už savo būstą Lietuvoje reikia mokėti nekilnojamojo turto mokestį?
Ne kiekvienu atveju. Nuo 2026 m. pagrindiniam gyvenamajam būstui taikoma atskira apmokestinimo tvarka ir savivaldybės nustatomas neapmokestinamasis dydis, kuris negali būti mažesnis nei 450 000 Eur.
Prievolė priklauso nuo būsto mokestinės vertės, savivaldybės nustatyto tarifo ir kitų teisės aktuose numatytų sąlygų.
Ar už antrą būstą reikia mokėti nekilnojamojo turto mokestį?
Antro ar kito papildomo būsto apmokestinimas gali skirtis nuo pagrindinio gyvenamojo būsto. Nuo 2026 m. tam tikram kitam gyventojų nekilnojamajam turtui taikomas bendras 50 000 Eur mokestinės vertės slenkstis ir progresiniai savivaldybės nustatyti tarifai pagal įstatymo taisykles.
Prieš apskaičiuojant mokestį svarbu įvertinti viso atitinkamo turto mokestinę vertę ir jo paskirtį.
Kas turi mokėti žemės mokestį?
Žemės mokestį paprastai moka privačios žemės savininkai. Jo dydis priklauso nuo žemės mokestinės vertės, savivaldybės nustatyto tarifo ir galimų lengvatų.
Valstybinės žemės naudojimui gali būti taikomos kitos taisyklės, todėl žemės mokesčio nereikėtų painioti su valstybinės žemės nuomos mokesčiu.
7. Pajamų deklaravimas ir mokesčių mokėjimas
Kur deklaruoti pajamas Lietuvoje?
Gyventojai pajamas deklaruoja per Valstybinės mokesčių inspekcijos Elektroninio deklaravimo sistemą (EDS). Prisijungus galima peržiūrėti preliminarią deklaraciją, patikrinti duomenis ir pateikti metinę pajamų deklaraciją.
Prieš pateikiant deklaraciją svarbu įsitikinti, kad joje nurodytos visos deklaruotinos pajamos ir teisingai pritaikytos lengvatos.
Žingsnis po žingsnio procesą aptarsime straipsnyje Pajamų deklaravimas Lietuvoje: kaip deklaruoti pajamas ir susigrąžinti GPM?.
Kada reikia pateikti metinę pajamų deklaraciją?
Metinė pajamų deklaracija paprastai pateikiama iki kitų metų gegužės 1 d., tačiau konkrečių metų terminas ir išimtys gali skirtis, ypač jeigu paskutinė termino diena yra nedarbo ar švenčių diena.
Individualią veiklą vykdantiems gyventojams, gavusiems tam tikrų papildomų pajamų ar privalantiems deklaruoti dėl kitų priežasčių, taip pat gali atsirasti deklaravimo prievolė.
Kaip susigrąžinti GPM permoką?
Jeigu metinėje deklaracijoje nustatoma GPM permoka, gyventojas gali pateikti prašymą ją grąžinti. Permoka gali susidaryti, pavyzdžiui, dėl per metus pritaikyto per mažo NPD ar teisėtai taikomų mokestinių lengvatų.
Grąžinimo galimybė ir terminas priklauso nuo deklaracijos duomenų, mokestinių prievolių ir VMI nustatytos tvarkos.
Kas nutinka, jeigu mokesčiai sumokami pavėluotai?
Jeigu mokestis nesumokamas laiku, gali būti skaičiuojami delspinigiai. Tam tikrais atvejais gali būti taikomos ir kitos mokestinės pasekmės pagal galiojančius teisės aktus.
Jeigu kyla sunkumų sumokėti mokestinę nepriemoką, verta kuo anksčiau kreiptis į VMI ir išsiaiškinti, ar galima sudaryti mokestinės paskolos sutartį arba pasinaudoti kita teisės aktuose numatyta galimybe.
Kur patikrinti aktualius mokesčių tarifus ir apskaičiuoti mokėtiną sumą?
Aktualią informaciją reikėtų tikrinti oficialiose institucijų svetainėse:
- Valstybinė mokesčių inspekcija (VMI) – GPM, PVM, pelno mokestis, deklaravimas.
- „Sodra“ – PSD, VSD ir socialinio draudimo įmokos.
- Teisės aktų registras – galiojančios teisės aktų redakcijos.
Prieš mokant mokesčius verta patikrinti, ar skaičiuoklėje naudojami būtent 2026 m. tarifai ir ar jie tinka jūsų pajamų rūšiai.
Kur rasti oficialią informaciją apie mokesčius?
Kadangi mokesčių tarifai ir apskaičiavimo taisyklės gali keistis, prieš priimant finansinius ar verslo sprendimus rekomenduojama tikrinti oficialius šaltinius:
- Valstybinė mokesčių inspekcija (VMI): https://www.vmi.lt/
- „Sodra“: https://www.sodra.lt/
- Lietuvos Respublikos teisės aktų registras: https://www.e-tar.lt/
- Valstybės duomenų agentūra: https://www.stat.gov.lt/
Apibendrinant: kokius mokesčius reikia mokėti Lietuvoje, priklauso nuo to, ar žmogus dirba pagal darbo sutartį, vykdo individualią veiklą, valdo įmonę ar turi apmokestinamo turto. 2026 m. pasikeitusios GPM ir pelno mokesčio taisyklės reiškia, kad ankstesnių metų skaičiavimais aklai vadovautis nereikėtų. Tinkamas pajamų ir išlaidų įvertinimas, laiku pateiktos deklaracijos bei oficialios informacijos tikrinimas padeda išvengti mokestinių klaidų.
Informacija yra bendro pobūdžio ir nėra individuali mokesčių ar teisinė konsultacija. Konkrečios mokestinės prievolės priklauso nuo asmens ar įmonės situacijos ir tuo metu galiojančių teisės aktų.