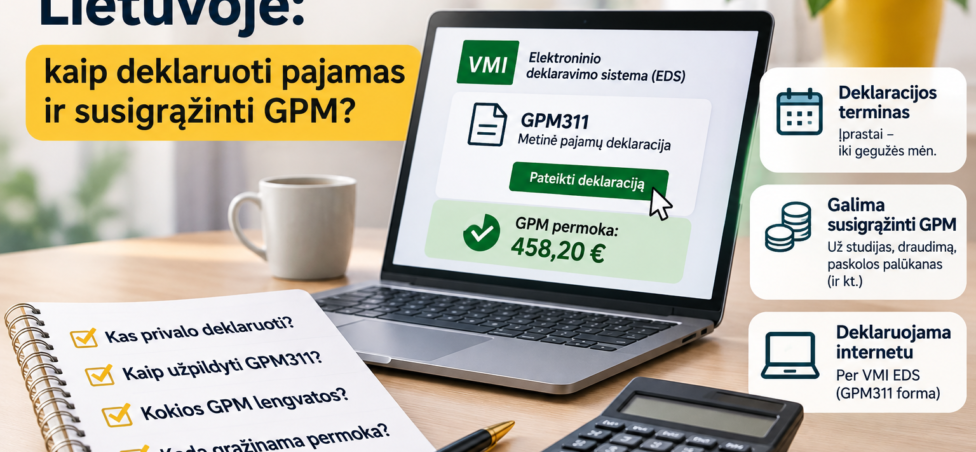
Pajamų deklaravimas Lietuvoje – tai metinė procedūra, kurios metu gyventojas Valstybinei mokesčių inspekcijai (VMI) pateikia informaciją apie per praėjusius kalendorinius metus gautas pajamas ir sumokėtus mokesčius. Deklaruoti pajamas galima internetu per VMI Elektroninio deklaravimo sistemą (EDS), užpildant GPM311 formą.
Pajamų deklaracija reikalinga ne tik tiems, kurie vykdė individualią veiklą ar gavo papildomų pajamų. Kai kuriais atvejais ją privalo pateikti ir samdomi darbuotojai. Be to, deklaravus pajamas galima susigrąžinti dalį gyventojų pajamų mokesčio (GPM), jeigu susidarė permoka arba gyventojas turi teisę pasinaudoti mokesčių lengvatomis.
Šiame straipsnyje paaiškiname, kas privalo deklaruoti pajamas, kaip pateikti metinę deklaraciją, kada galima susigrąžinti GPM ir ką daryti, jeigu deklaracijoje atsiranda mokėtina suma.
Kas yra pajamų deklaravimas?
Pajamų deklaravimas – tai gyventojo per mokestinius metus gautų pajamų, pritaikytų lengvatų ir sumokėto gyventojų pajamų mokesčio pateikimas VMI.
Lietuvoje nuolatinių gyventojų metinės pajamos paprastai deklaruojamos naudojant GPM311 formą. Joje pateikiama informacija apie darbo užmokestį, individualios veiklos pajamas, nuomą, tam tikrus turto pardavimo sandorius, užsienyje gautas pajamas ir kitus deklaruotinus pajamų šaltinius.
Deklaracijos duomenys leidžia VMI apskaičiuoti, ar per metus gyventojas sumokėjo tinkamą GPM sumą. Po perskaičiavimo gali susidaryti:
- GPM permoka – kai sumokėta daugiau mokesčio, negu priklauso. Tokiu atveju galima susigrąžinti permoką.
- GPM nepriemoka – kai per metus sumokėta per mažai mokesčio. Tuomet trūkstamą sumą reikia sumokėti.
- Nulinis rezultatas – kai apskaičiuotas mokestis sutampa su jau sumokėta suma.
Svarbu suprasti, kad pajamų deklaravimas ne visada reiškia papildomą mokestį. Kai kuriems gyventojams deklaracija kaip tik leidžia atgauti dalį anksčiau sumokėto GPM.
Kas privalo deklaruoti pajamas Lietuvoje?
Ne kiekvienas Lietuvos gyventojas privalo savarankiškai pateikti metinę pajamų deklaraciją. Tačiau tam tikrais atvejais ši prievolė atsiranda net ir tuomet, kai žmogus dirbo tik pagal darbo sutartį.
Dažniausiai pajamas privalo deklaruoti gyventojai, kurie:
- vykdė individualią veiklą pagal pažymą arba turėjo verslo liudijimą;
- gavo tam tikrų B klasės pajamų, nuo kurių GPM turi apskaičiuoti ir sumokėti pats gyventojas;
- gavo nuomos pajamų iš kitų gyventojų;
- pardavė turtą ir sandoris sukėlė deklaravimo prievolę;
- gavo su darbo santykiais susijusių pajamų, dėl kurių reikia perskaičiuoti metinį neapmokestinamąjį pajamų dydį (NPD);
- gavo pajamų užsienyje, kurias privaloma deklaruoti Lietuvoje;
- privalo deklaruoti turtą pagal įstatymus;
- naudojasi investicinės sąskaitos mokestiniu režimu;
- nori pasinaudoti GPM lengvatomis ir susigrąžinti dalį sumokėto mokesčio.
Pavyzdžiui, jeigu žmogus visus metus dirbo vienoje darbovietėje, neturėjo kitų deklaruotinų pajamų ir jam nereikia perskaičiuoti metinio NPD, gali būti, kad deklaracijos teikti neprivalės. Tačiau jeigu jis nori pasinaudoti tam tikromis GPM lengvatomis, deklaraciją pateikti vis tiek reikės.
Konkrečias prievoles pagal pajamų rūšį ir gyventojo situaciją skelbia Valstybinė mokesčių inspekcija.
Kaip deklaruoti pajamas internetu per VMI EDS?
Patogiausias būdas deklaruoti pajamas – naudotis VMI Elektroninio deklaravimo sistema (EDS). Didelė dalis duomenų į deklaraciją perkeliama automatiškai iš darbdavių, finansų įstaigų ir kitų duomenų teikėjų, todėl daugeliui gyventojų tereikia juos patikrinti ir patvirtinti.
1. Prisijunkite prie VMI EDS
Atidarykite VMI Elektroninio deklaravimo sistemą ir prisijunkite naudodamiesi elektronine bankininkyste, elektroniniu parašu arba kitu sistemos siūlomu tapatybės patvirtinimo būdu.
2. Pasirinkite pajamų deklaraciją
Prisijungę raskite metinių pajamų deklaravimo skiltį ir pasirinkite GPM311 formą. Sistema paprastai pateikia preliminarią deklaraciją su jau turimais duomenimis.
3. Patikrinkite pateiktą informaciją
Peržiūrėkite, ar teisingai nurodytos:
- su darbo santykiais susijusios pajamos;
- išskaičiuotas ir sumokėtas GPM;
- individualios veiklos pajamos ir išlaidos;
- nuomos ar turto pardavimo pajamos;
- užsienyje gautos pajamos;
- informacija apie teisę į GPM lengvatas.
Jeigu trūksta duomenų arba pastebite netikslumų, juos reikia pataisyti ar papildyti. Automatiškai užpildyta deklaracija dar nereiškia, kad visi jos duomenys yra teisingi.
4. Patikrinkite deklaracijos rezultatą
Užpildžius reikiamus laukus, sistema apskaičiuos galutinį rezultatą. Jame matysite, ar susidarė GPM permoka, ar reikia papildomai sumokėti mokestį.
5. Pateikite deklaraciją
Patikrinę visus duomenis, pateikite deklaraciją elektroniniu būdu. Įsitikinkite, kad sistema patvirtino jos priėmimą – vien tik pradėti pildyti ar išsaugoti deklaraciją nepakanka.
Jeigu deklaracijoje nurodyta mokėtina suma, ją reikia sumokėti iki atitinkamam mokestiniam laikotarpiui nustatyto termino.
Kaip susigrąžinti GPM permoką?
GPM permoka dažniausiai susidaro tuomet, kai per metus iš gyventojo pajamų išskaičiuota daugiau mokesčio, negu priklauso pagal metinį apskaičiavimą, arba kai gyventojas turi teisę į tam tikras mokesčių lengvatas.
Dažniausiai pasitaikantys atvejai:
Nepanaudotas metinis NPD
Neapmokestinamasis pajamų dydis (NPD) mažina pajamų dalį, nuo kurios skaičiuojamas GPM. Jeigu per metus darbdavys taikė mažesnį NPD, negu priklausė pagal metines pajamas, deklaravus pajamas gali susidaryti GPM permoka.
Taip gali nutikti, pavyzdžiui, kai žmogus dirbo keliose darbovietėse, dalį metų nedirbo arba jo pajamos per metus keitėsi.
Kita vertus, jeigu per metus buvo pritaikytas per didelis NPD, po metinio perskaičiavimo gali atsirasti mokėtina GPM suma.
Studijų ir profesinio mokymo išlaidos
Tam tikrais atvejais gyventojas gali susigrąžinti dalį GPM nuo sumokėtų įmokų už studijas arba profesinį mokymą.
Svarbu, kad mokymo programa ir patirtos išlaidos atitiktų GPM įstatyme nustatytas sąlygas. Jeigu už studijas mokėta skolintomis lėšomis, tam tikrais atvejais gali būti atsižvelgiama ir į atitinkamais metais grąžintą studijų paskolos sumą.
Gyvybės draudimo ir pensijų įmokos
Gyventojai tam tikromis sąlygomis gali pasinaudoti GPM lengvata už gyvybės draudimo ir pensijų kaupimo įmokas.
Tačiau svarbu atkreipti dėmesį į sutarčių sudarymo datas ir galiojančius įstatymo apribojimus. Pavyzdžiui, deklaruojant 2025 m. pajamas buvo galima atimti įmokas pagal iki 2024 m. gruodžio 31 d. sudarytas reikalavimus atitinkančias gyvybės draudimo ir pensijų kaupimo sutartis.
Būsto paskolos palūkanos
Ne visos būsto paskolos palūkanos suteikia teisę susigrąžinti GPM. Deklaruojant 2025 m. pajamas lengvata buvo taikoma palūkanoms už vieną būsto kreditą, sudarytą iki 2008 m. gruodžio 31 d., jeigu buvo įvykdytos kitos įstatyme nustatytos sąlygos.
Todėl naujos būsto paskolos gavėjai neturėtų automatiškai tikėtis susigrąžinti GPM už mokamas palūkanas.
Išsamias konkrečių mokestinių metų lengvatų sąlygas būtina tikrinti VMI. Informaciją apie 2025 m. pajamoms taikytas lengvatas galima rasti oficialiame VMI paaiškinime.
Kada grąžinama GPM permoka?
GPM permokos grąžinimo terminas priklauso nuo to, kada pateikta teisinga deklaracija.
Pavyzdžiui, deklaruojant 2025 m. pajamas, nustatyta tvarka buvo tokia:
- deklaraciją pateikus iki 2026 m. gegužės 4 d., permoka turėjo būti grąžinta iki 2026 m. liepos 31 d.;
- deklaraciją pateikus arba patikslinus po gegužės 4 d., permoka grąžinama per 90 dienų nuo deklaracijos gavimo VMI dienos.
Tai yra 2025 m. pajamų deklaravimo pavyzdys. Kitų mokestinių metų terminus reikia tikrinti pagal tuo metu paskelbtą VMI informaciją.
Kad pinigai būtų pervesti, deklaracijoje turi būti nurodyta tinkama banko sąskaita. Taip pat svarbu žinoti, kad permoka gali būti įskaityta į gyventojo turimas mokestines nepriemokas, todėl ne visais atvejais visa apskaičiuota suma bus pervedama į sąskaitą.
Iki kada reikia deklaruoti pajamas?
Pajamų deklaravimo terminas nustatomas kiekvienam mokestiniam laikotarpiui. Įprastai metinės pajamos deklaruojamos kitais metais, o galutinis terminas būna pavasarį.
Pavyzdžiui, 2025 m. gautas pajamas nuolatiniai Lietuvos gyventojai turėjo deklaruoti iki 2026 m. gegužės 4 d. Gyventojams, deklaravusiems investicinę sąskaitą, buvo taikomas atskiras terminas – iki 2026 m. birželio 1 d.
Jeigu deklaraciją privalantis pateikti asmuo praleidžia terminą, nereikėtų laukti VMI priminimo. Deklaraciją reikėtų pateikti kuo greičiau, o jeigu apskaičiuotas mokestis nesumokėtas laiku, gali būti skaičiuojami delspinigiai.
Naujo mokestinio laikotarpio deklaravimo datas visada verta pasitikrinti VMI svetainėje.
Ką daryti, jeigu deklaruojant pajamas reikia sumokėti GPM?
Ne visiems gyventojams deklaravus pajamas susidaro permoka. Kartais VMI sistema parodo papildomai mokėtiną GPM sumą.
Taip gali nutikti, jeigu:
- per metus buvo pritaikytas per didelis NPD;
- gauta pajamų, nuo kurių GPM turėjo sumokėti pats gyventojas;
- vykdyta individuali veikla;
- gauta nuomos, turto pardavimo ar kitų apmokestinamųjų pajamų;
- metinės pajamos pateko į aukštesnį GPM tarifą ir reikia perskaičiuoti mokestį.
Jeigu vykdėte individualią veiklą, svarbu teisingai apskaičiuoti ne tik GPM, bet ir kitas galimas mokestines prievoles. Daugiau apie tai skaitykite straipsnyje Individualios veiklos mokesčiai: kaip apskaičiuoti GPM, PSD ir VSD?.
Apskaičiuotą GPM reikia sumokėti iki konkrečiam mokestiniam laikotarpiui nustatyto termino. Jeigu vienu metu susiduriate su keliomis mokestinėmis prievolėmis, verta atskirai įvertinti kiekvienos jų apskaičiavimą ir mokėjimo terminą.
Ar galima susigrąžinti GPM už ankstesnius metus?
Taip. Jeigu ankstesniais metais turėjote teisę pasinaudoti GPM lengvata, tačiau jos nepanaudojote, tam tikrais atvejais galima pateikti arba patikslinti ankstesnių metų deklaracijas.
Pavyzdžiui, VMI nurodė, kad deklaruojant 2025 m. pajamas buvo galima pasinaudoti atitinkamomis lengvatomis ir už 2021–2024 m. mokestinius laikotarpius, pateikiant ar tikslinant tų metų deklaracijas.
Vis dėlto galimybė susigrąžinti mokestį priklauso nuo konkrečios lengvatos, jos taikymo sąlygų ir teisės aktuose nustatytų terminų. Todėl prieš tikslinant ankstesnių metų deklaracijas verta patikrinti VMI informaciją.
Dažniausios klaidos deklaruojant pajamas
Net ir naudojantis preliminaria deklaracija galima suklysti. Prieš pateikiant GPM311 formą verta atkreipti dėmesį į kelias dažnas situacijas:
- Nepatikrinamos automatiškai perkeltos pajamos. Duomenys gali būti nepilni arba netikslūs, todėl juos būtina peržiūrėti.
- Pamirštamos papildomos pajamos. Pavyzdžiui, pajamos iš nuomos, individualios veiklos ar užsienio.
- Neteisingai pritaikomas NPD. Dėl kelių darboviečių ar kintančių pajamų gali atsirasti permoka arba nepriemoka.
- Tikimasi GPM lengvatos, kuri nebepriklauso. Ne visos anksčiau galiojusios lengvatos taikomos ir naujiems mokestiniams laikotarpiams.
- Deklaracija užpildoma, bet nepateikiama. Išsaugotas dokumentas dar nėra pateikta deklaracija.
- Nenurodoma arba neteisingai įrašoma banko sąskaita. Tai gali apsunkinti permokos grąžinimą.
Geriausia deklaraciją pateikti ne paskutinę dieną. Taip lieka laiko patikslinti duomenis arba pasikonsultuoti su VMI, jeigu kyla klausimų.
Dažniausiai užduodami klausimai apie pajamų deklaravimą
Ar privalau deklaruoti pajamas, jeigu dirbu tik pagal darbo sutartį?
Nebūtinai. Jeigu dirbote vienoje darbovietėje, neturėjote kitų deklaruotinų pajamų ir nėra prievolės perskaičiuoti metinio NPD, deklaracijos teikti gali nereikėti. Tačiau norint pasinaudoti GPM lengvatomis, deklaraciją pateikti gali būti naudinga.
Kaip sužinoti, ar man priklauso GPM permoka?
Prisijunkite prie VMI Elektroninio deklaravimo sistemos (EDS), atidarykite preliminarią GPM311 deklaraciją ir patikrinkite apskaičiuotą rezultatą. Sistema parodys, ar susidarė grąžintina permoka, ar yra mokėtina suma.
Ar reikia deklaruoti pajamas, jeigu gavau pinigų už buto nuomą?
Dažniausiai nuomos pajamas reikia deklaruoti, tačiau konkreti prievolė priklauso nuo nuomos aplinkybių, pajamų gavimo būdo ir taikomo apmokestinimo. Jeigu nuomojote būstą kitam gyventojui, pasitikrinkite savo situaciją pagal aktualius VMI paaiškinimus.
Ar reikia deklaruoti individualios veiklos pajamas, jeigu neuždirbau pinigų?
Jeigu individuali veikla buvo įregistruota, deklaravimo prievolė gali išlikti net ir negavus pajamų. Reikia įvertinti veiklos registravimo ir vykdymo aplinkybes. Daugiau apie mokesčius skaitykite mūsų straipsnyje „Individualios veiklos mokesčiai“.
Ar galima pajamų deklaraciją pateikti pavėluotai?
Taip. Jeigu privalėjote deklaruoti pajamas, bet praleidote terminą, deklaraciją reikėtų pateikti kuo greičiau. Jeigu apskaičiuotas GPM nesumokėtas laiku, gali būti skaičiuojami delspinigiai ir taikomos kitos teisės aktuose numatytos pasekmės.
Per kiek laiko VMI grąžina GPM permoką?
Permokos grąžinimo terminas priklauso nuo deklaracijos pateikimo laiko ir konkrečiam mokestiniam laikotarpiui taikomų taisyklių. Taip pat svarbu, kad deklaracijoje būtų nurodyta teisinga banko sąskaita. Turimas mokestines nepriemokas VMI gali įskaityti iš grąžintinos sumos.
Ar galima susigrąžinti GPM už studijas?
Taip, jeigu studijos arba profesinis mokymas atitinka GPM įstatyme nustatytas sąlygas. Lengvatos taikymas priklauso nuo mokymo rūšies, sumokėtų įmokų ir konkrečiais mokestiniais metais galiojančių taisyklių.
Ar galima susigrąžinti GPM už būsto paskolos palūkanas?
Tam tikrais atvejais taip, tačiau lengvata nėra taikoma visoms būsto paskoloms. Deklaruojant 2025 m. pajamas ji galėjo būti taikoma reikalavimus atitinkančioms paskoloms, sudarytoms iki 2008 m. gruodžio 31 d. Naujesnėms paskoloms ši lengvata paprastai netaikoma.
Ką daryti, jeigu VMI deklaracijoje pateikti neteisingi duomenys?
Prieš pateikdami deklaraciją, patikrinkite informaciją ir pataisykite netikslumus. Jeigu klaidą pastebėjote jau pateikę deklaraciją, paprastai galima pateikti patikslintą GPM311 deklaraciją. Kilus abejonių, kreipkitės į VMI.
Ar pajamų deklaravimas tik formalumas?
Pajamų deklaravimas Lietuvoje nėra vien formalumas. Tai galimybė įsitikinti, kad per metus sumokėtas GPM apskaičiuotas teisingai, įvykdyti mokestines prievoles ir, jei priklauso, susigrąžinti dalį sumokėtų mokesčių.
Svarbiausia – patikrinti preliminarios deklaracijos duomenis, nepamiršti papildomų pajamų, įvertinti galimas GPM lengvatas ir pateikti deklaraciją nustatytu terminu. Jeigu kyla abejonių dėl konkrečių pajamų ar lengvatų, patikimiausia remtis aktualiais VMI paaiškinimais arba kreiptis į mokesčių specialistą.
Oficialus šaltinis: Valstybinė mokesčių inspekcija – pajamų deklaravimas.