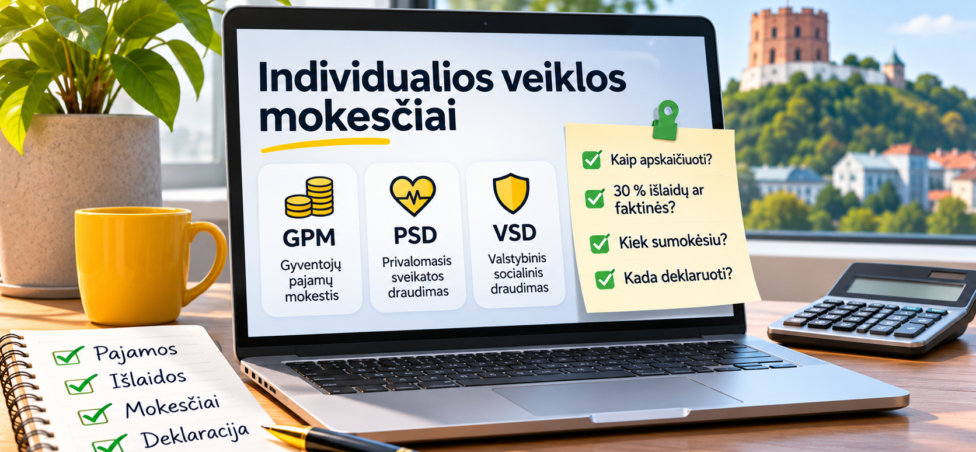
Vykdant individualią veiklą pagal pažymą, nuo uždirbtų pajamų paprastai reikia mokėti tris pagrindines įmokas: gyventojų pajamų mokestį (GPM), privalomojo sveikatos draudimo (PSD) ir valstybinio socialinio draudimo (VSD) įmokas. Kiek jų teks sumokėti, priklauso ne vien nuo gautų pajamų, bet ir nuo veiklos išlaidų, pasirinkto jų apskaičiavimo būdo bei individualios situacijos.
Individualios veiklos mokesčiai skaičiuojami nuo apmokestinamojo pelno, o ne automatiškai nuo visų gautų pinigų. Todėl pirmiausia svarbu teisingai nustatyti pajamas ir leidžiamus atskaitymus, o tada apskaičiuoti GPM, PSD ir VSD.
Šiame gide paaiškiname, kaip apskaičiuojami individualios veiklos mokesčiai, kada verta rinktis 30 proc. išlaidų būdą, kiek reikia mokėti „Sodrai“, kokios taikomos išimtys ir kaip pasiruošti metiniam pajamų deklaravimui.
Kokius mokesčius moka individualią veiklą vykdantis žmogus?
Vykdant individualią veiklą pagal pažymą, pagrindinės mokestinės prievolės yra šios:
| Mokestis arba įmoka | Kam skirta? | Nuo ko priklauso suma? |
|---|---|---|
| GPM | Gyventojų pajamų apmokestinimas | Nuo individualios veiklos apmokestinamojo pelno |
| PSD | Privalomasis sveikatos draudimas | Nuo nustatytos įmokų bazės ir draustumo aplinkybių |
| VSD | Socialinis draudimas | Nuo nustatytos apmokestinamųjų pajamų dalies |
| PVM | Prekių ir paslaugų vartojimo mokestis | Nuo veiklos pobūdžio ir PVM registracijos prievolės |
Svarbu suprasti, kad PVM nėra automatiškai taikomas kiekvienam individualią veiklą vykdančiam žmogui. Prievolė registruotis PVM mokėtoju atsiranda tik esant įstatyme nustatytoms sąlygoms.
GPM administruoja Valstybinė mokesčių inspekcija (VMI), o PSD ir VSD įmokas – „Sodra“.
Jeigu norite susipažinti su visa Lietuvos mokesčių sistema, skaitykite mūsų pagrindinį gidą Mokesčiai Lietuvoje: kokius mokesčius moka gyventojai ir verslas?.
Kaip apskaičiuojami individualios veiklos mokesčiai?
Pirmasis žingsnis – nustatyti individualios veiklos apmokestinamąjį pelną.
Jis apskaičiuojamas iš veiklos pajamų atėmus leidžiamus atskaitymus:
Apmokestinamasis pelnas = individualios veiklos pajamos − leidžiami atskaitymai.
Pavyzdžiui, jeigu per metus gavote 30 000 Eur pajamų, o leidžiami atskaitymai sudaro 9 000 Eur, apmokestinamasis pelnas bus 21 000 Eur.
Nuo šios sumos pagal atitinkamas taisykles apskaičiuojamas GPM. PSD ir VSD įmokoms taip pat taikoma nustatyta pajamų bazė, todėl jų skaičiavimas nėra visiškai toks pat kaip GPM.
Kokias išlaidas galima atimti iš individualios veiklos pajamų?
Individualią veiklą vykdantis gyventojas gali pasirinkti vieną iš dviejų išlaidų apskaičiavimo būdų:
- Atimti faktiškai patirtas ir dokumentais pagrįstas veiklos išlaidas.
- Iš pajamų atimti 30 proc. jų sumos, paprastai neturint išlaidų dokumentų.
Faktinėms išlaidoms gali būti priskiriamos su veikla susijusios išlaidos, pavyzdžiui:
- prekių, medžiagų ir žaliavų įsigijimas;
- darbo įrankiai ir veikloje naudojama įranga;
- veiklai naudojamų patalpų nuoma;
- reklama ir rinkodara;
- programinė įranga ir veiklai reikalingos paslaugos;
- darbuotojų darbo užmokestis;
- kitos įprastinės ir su pajamų uždirbimu susijusios išlaidos.
Ne visos asmeninės išlaidos gali būti priskirtos leidžiamiems atskaitymams. Išlaidos turi būti susijusios su individualia veikla, o jų pripažinimui taikomos GPM įstatymo sąlygos.
Oficialų išlaidų pripažinimo paaiškinimą galima rasti VMI informacijoje apie individualios veiklos leidžiamus atskaitymus.
Kada verta rinktis 30 proc. išlaidų būdą?
30 proc. išlaidų būdas dažnai patogus paslaugas teikiantiems specialistams, konsultantams, kūrėjams ir kitiems savarankiškai dirbantiems žmonėms, kurių faktinės veiklos išlaidos nėra didelės.
Pagrindiniai šio būdo privalumai:
- nereikia rinkti ir saugoti kiekvienos išlaidos dokumentų, pagrindžiančių būtent šį 30 proc. atskaitymą;
- paprasčiau apskaičiuoti apmokestinamąjį pelną;
- mažiau administracinio darbo;
- iš anksto žinoma, kokia pajamų dalis bus laikoma išlaidomis.
Tačiau yra svarbi išimtis: 30 proc. išlaidų būdas netaikomas, kai individualios veiklos pajamos arba jų dalis gaunamos iš darbdavio.
Jeigu vykdydami veiklą patiriate daug išlaidų, faktinių išlaidų būdas gali būti naudingesnis.
30 proc. išlaidos ar faktinės išlaidos: ką pasirinkti?
| Situacija | Dažniausiai verta įvertinti |
|---|---|
| Faktinės išlaidos mažesnės nei 30 proc. pajamų | 30 proc. būdą |
| Faktinės išlaidos didesnės nei 30 proc. pajamų | Faktines išlaidas |
| Veiklai reikia daug įrangos, medžiagų ar prekių | Faktines išlaidas |
| Teikiamos paslaugos, išlaidų nedaug | 30 proc. būdą |
| Pajamos gaunamos iš darbdavio | Faktines išlaidas, nes 30 proc. būdas netaikomas |
Pavyzdys. Per metus gavote 30 000 Eur individualios veiklos pajamų.
- Pasirinkus 30 proc. išlaidų būdą, leidžiami atskaitymai būtų 9 000 Eur.
- Jeigu faktinės leidžiamos išlaidos sudarytų 5 000 Eur, faktinių išlaidų būdas būtų mažiau palankus.
- Jeigu faktinės leidžiamos išlaidos sudarytų 12 000 Eur, jas atėmus apmokestinamasis pelnas būtų mažesnis nei pasirinkus 30 proc. būdą.
Todėl prieš deklaruojant pajamas verta palyginti abu variantus.
Individualios veiklos GPM: kaip jis apskaičiuojamas?
Gyventojų pajamų mokestis (GPM) skaičiuojamas nuo individualios veiklos apmokestinamojo pelno.
Nuo 2026 m. individualios veiklos pagal pažymą pajamoms, išskyrus įstatyme atskirai reglamentuojamas veiklos rūšis, taikoma 20 proc. GPM formulė su pajamų mokesčio kreditu, kai metinis apmokestinamasis pelnas neviršija 42 500 Eur.
Tai reiškia, kad faktinis GPM tarifas gali būti mažesnis už 20 proc.
Pagrindiniai intervalai:
| Metinis apmokestinamasis pelnas | Faktinis GPM |
|---|---|
| Iki 20 000 Eur | 5 proc. |
| Nuo 20 000 iki 42 500 Eur | Palaipsniui didėja nuo 5 iki 20 proc. |
| Virš 42 500 Eur | Taikomi bendrieji progresiniai GPM tarifai, vertinant ir kitas atitinkamas metines pajamas |
Svarbu: šie intervalai nėra atskiros pakopos, kurioms kiekvienai būtų pritaikomas atskiras tarifas. Iki 42 500 Eur taikomas pajamų mokesčio kreditas, todėl faktinis tarifas didėja palaipsniui.
Kiek GPM reikia mokėti uždirbus 20 000 Eur?
Jeigu metinis individualios veiklos apmokestinamasis pelnas yra 20 000 Eur, faktinis GPM sudaro 5 proc.
Skaičiavimas:
20 000 × 5 proc. = 1 000 Eur.
Taigi, jeigu nėra kitų individualių aplinkybių, nuo 20 000 Eur apmokestinamojo pelno apskaičiuotas GPM būtų 1 000 Eur.
Kiek GPM reikia mokėti uždirbus 30 000 Eur?
Kai individualios veiklos apmokestinamasis pelnas siekia 30 000 Eur, GPM apskaičiuojamas pritaikius 20 proc. tarifą ir atėmus pajamų mokesčio kreditą.
Pavyzdys:
- Apmokestinamasis pelnas: 30 000 Eur.
- 20 proc. GPM suma: 6 000 Eur.
- Pajamų mokesčio kreditas: 2 500 Eur.
- Mokėtinas GPM: 3 500 Eur.
Faktinis GPM tarifas šiame pavyzdyje yra apie 11,67 proc.
Šis pavyzdys atitinka VMI pateikiamą skaičiavimo metodiką, kai gyventojas neturi kitų pajamų, turinčių įtakos bendram progresiniam apmokestinimui.
Kas nutinka, jeigu individualios veiklos pelnas viršija 42 500 Eur?
Viršijus 42 500 Eur metinio individualios veiklos apmokestinamojo pelno ribą, pajamų mokesčio kreditas nebetaikomas.
Tokios pajamos kartu su kitomis atitinkamomis metinėmis pajamomis vertinamos pagal bendrą progresinio apmokestinimo tvarką. Gali būti taikomi 20, 25 arba 32 proc. GPM tarifai, priklausomai nuo bendros apmokestinamųjų pajamų sumos.
Todėl didesnes pajamas gaunantiems individualios veiklos vykdytojams svarbu įvertinti ne tik individualios veiklos pelną, bet ir kitas per metus gautas pajamas.
Oficialias GPM skaičiavimo taisykles pateikia VMI.
PSD įmokos vykdant individualią veiklą
PSD – privalomasis sveikatos draudimas. Mokėdamas šias įmokas žmogus dalyvauja privalomojo sveikatos draudimo sistemoje ir įgyja teisę į valstybės finansuojamas sveikatos priežiūros paslaugas pagal galiojančią tvarką.
Individualią veiklą vykdantiems asmenims PSD įmokos turi dvi svarbias dalis:
- mėnesinę minimalią įmoką, kai nėra taikoma išimtis;
- metinį įmokų apskaičiavimą pagal individualios veiklos pajamas.
PSD įmokų tarifas yra 6,98 proc.
Individualios veiklos PSD įmokų bazė metiniam apskaičiavimui paprastai sudaro 90 proc. apmokestinamųjų pajamų.
Kiek PSD reikia mokėti per mėnesį?
Jeigu žmogus nėra draudžiamas kitu pagrindu ir jam netaikoma PSD mokėjimo išimtis, kas mėnesį mokama minimali PSD įmoka.
Mėnesinės įmokos dydis priklauso nuo tuo metu galiojančios minimalios mėnesinės algos (MMA).
Pavyzdžiui, kai MMA yra 1 153 Eur, minimali mėnesio PSD įmoka sudaro:
1 153 × 6,98 proc. = 80,48 Eur.
Tai yra mėnesinė įmoka, o ne visais atvejais galutinė metinė PSD suma.
Ar dirbant pagal darbo sutartį reikia mokėti PSD už individualią veiklą?
Jeigu žmogus kartu dirba pagal darbo sutartį, PSD įmokas už jį moka ir darbdavys. Tokiu atveju paprastai nereikia kas mėnesį mokėti minimalios PSD įmokos vien dėl individualios veiklos.
Tačiau tai automatiškai nereiškia, kad nuo individualios veiklos pajamų PSD prievolės nebelieka. Metinis PSD apskaičiavimas atliekamas pagal individualios veiklos pajamas ir taikomas taisykles.
Todėl svarbu atskirti mėnesinės minimalios PSD įmokos prievolę nuo metinio įmokų apskaičiavimo.
Kas gali būti atleidžiamas nuo mėnesinio PSD mokėjimo?
Mėnesinės PSD įmokos gali nereikėti mokėti, jeigu asmuo yra draudžiamas kitu pagrindu, pavyzdžiui:
- dirba pagal darbo sutartį;
- yra draudžiamas valstybės lėšomis;
- patenka į kitą įstatyme nustatytą išimtį.
Tačiau konkrečiu atveju būtina patikrinti, ar išimtis taikoma tik mėnesiniam mokėjimui, ar ir kitoms PSD prievolėms.
Daugiau informacijos pateikia „Sodra“ – individualios veiklos įmokos.
VSD įmokos: kiek reikia mokėti „Sodrai“?
VSD – valstybinio socialinio draudimo įmokos. Jos susijusios su socialinėmis garantijomis: pensijų, ligos, motinystės ir kitomis draudimo išmokomis pagal taikomas sąlygas.
Individualią veiklą pagal pažymą vykdantiems gyventojams VSD tarifas yra 12,52 proc.
Jeigu asmuo dalyvauja papildomame pensijų kaupime ir moka papildomą 3 proc. įmoką, bendra VSD įmokų dalis padidėja.
VSD įmokų bazė paprastai sudaro 90 proc. individualios veiklos apmokestinamųjų pajamų.
Kaip apskaičiuojamos VSD įmokos?
Pavyzdžiui, jeigu individualios veiklos apmokestinamasis pelnas yra 20 000 Eur, VSD įmokų bazė būtų:
20 000 × 90 proc. = 18 000 Eur.
Tuomet VSD įmoka pagal 12,52 proc. tarifą:
18 000 × 12,52 proc. = 2 253,60 Eur.
Tai supaprastintas skaičiavimo pavyzdys. Galutinę prievolę gali keisti pensijų kaupimas, taikomos išimtys ir kitos individualios aplinkybės.
Ar galima nemokėti VSD įmokų?
Tam tikrais atvejais VSD įmokų galima nemokėti arba joms gali būti taikomos specialios sąlygos.
Pavyzdžiui, „Sodra“ nurodo, kad VSD įmokų gali nereikėti mokėti asmenims, kuriems tai pirma savarankiška veikla, jeigu tenkinamos nustatytos sąlygos. Taip pat yra atskirų išimčių senatvės pensijų gavėjams ir kitoms asmenų grupėms.
Prieš pasinaudojant išimtimi būtina patikrinti, ar ji taikoma konkrečiam asmeniui ir laikotarpiui.
Kada mokamos PSD ir VSD įmokos?
PSD mėnesinės įmokos, kai jos privalomos, paprastai mokamos iki paskutinės einamojo mėnesio dienos.
VSD įmokas galima mokėti avansu arba kartą per metus, laikantis „Sodros“ nustatytos tvarkos. Metinis įmokų apskaičiavimas susiejamas su deklaruotomis individualios veiklos pajamomis.
Jeigu įmokas mokate avansu, svarbu tinkamai pateikti reikalingus duomenis ir įvertinti galutinį metinį perskaičiavimą.
Kiek mokesčių iš viso sumokėsite? Praktinis skaičiavimo pavyzdys
Pažiūrėkime į situaciją, kai žmogus vykdo individualią veiklą pagal pažymą ir per metus gauna 30 000 Eur pajamų.
Tarkime, jis pasirenka 30 proc. išlaidų būdą.
1 žingsnis. Apskaičiuojame išlaidas.
30 000 × 30 proc. = 9 000 Eur.
2 žingsnis. Apskaičiuojame apmokestinamąjį pelną.
30 000 − 9 000 = 21 000 Eur.
3 žingsnis. Apskaičiuojame GPM.
Kai apmokestinamasis pelnas yra 21 000 Eur, GPM apskaičiuojamas pagal 2026 m. taikomą pajamų mokesčio kredito formulę. Šiame pavyzdyje mokėtinas GPM būtų apie 1 190 Eur.
4 žingsnis. Apskaičiuojame socialinio draudimo įmokų bazę.
21 000 × 90 proc. = 18 900 Eur.
Nuo šios bazės apskaičiuojamos PSD ir VSD įmokos pagal taikomus tarifus, atsižvelgiant į mėnesines PSD įmokas, galimas išimtis ir pensijų kaupimą.
| Skaičiavimo dalis | Suma |
|---|---|
| Metinės pajamos | 30 000 Eur |
| 30 proc. išlaidos | 9 000 Eur |
| Apmokestinamasis pelnas | 21 000 Eur |
| GPM | Apie 1 190 Eur |
| PSD ir VSD bazė | 18 900 Eur |
Šis pavyzdys parodo skaičiavimo principą, tačiau nėra individuali galutinė mokėtina suma. PSD ir VSD prievolės gali skirtis pagal draustumo statusą, mokėjimų laiką, taikomas išimtis ir papildomą pensijų kaupimą.
Svarbiausia: prieš vertindami, kiek pinigų liks asmeninėms reikmėms, nepamirškite atidėti dalies pajamų mokesčiams ir socialinio draudimo įmokoms.
Kada reikia registruotis PVM mokėtoju vykdant individualią veiklą?
Individualios veiklos vykdytojas gali turėti prievolę registruotis PVM mokėtoju, net jeigu veiklą vykdo kaip fizinis asmuo, o ne įmonė.
Pagrindinė registracijos riba Lietuvoje yra 45 000 Eur atlygio už PVM apmokestinamas prekes ir paslaugas per praėjusius arba einamuosius kalendorinius metus.
Svarbu, kad nuo 2025 m. gegužės 1 d. ši riba skaičiuojama pagal kalendorinius metus, o ne pagal slenkantį 12 mėnesių laikotarpį.
Tačiau 45 000 Eur riba nėra vienintelė priežastis, dėl kurios gali atsirasti PVM registracijos prievolė.
Ji taip pat gali atsirasti dėl tam tikrų sandorių su kitomis Europos Sąjungos valstybėmis ar užsienio paslaugų tiekėjais.
Pavyzdžiui, individualią veiklą vykdantis žmogus gali pirkti reklamos ar programinės įrangos paslaugas iš užsienio įmonių. Tokiais atvejais būtina įvertinti PVM įstatymo reikalavimus, net jeigu veiklos pajamos dar nesiekia 45 000 Eur.
Aktualias sąlygas galima patikrinti VMI paaiškinime apie 45 000 Eur PVM ribą.
Kada deklaruoti individualios veiklos pajamas?
Individualios veiklos pajamas reikia deklaruoti metinėje gyventojų pajamų deklaracijoje.
Paprastai deklaracija teikiama per VMI Elektroninio deklaravimo sistemą (EDS). Joje nurodomos per mokestinį laikotarpį gautos arba uždirbtos individualios veiklos pajamos ir pasirinktas leidžiamų atskaitymų būdas.
Deklaruojant svarbu:
- Patikrinti visas per metus gautas individualios veiklos pajamas.
- Pasirinkti faktinių išlaidų arba 30 proc. išlaidų būdą.
- Įsitikinti, kad teisingai apskaičiuotas apmokestinamasis pelnas.
- Patikrinti GPM apskaičiavimą.
- Įvertinti PSD ir VSD įmokas.
- Laiku sumokėti susidariusias mokestines prievoles.
Jeigu dalį pajamų deklaracijoje jau pateikė įmonės, būtina patikrinti, ar jos nesidubliuoja su paties gyventojo įrašomomis pajamomis.
Daugiau apie deklaravimo procesą ir galimą GPM permoką skaitykite atskirame mūsų gide apie pajamų deklaravimą Lietuvoje. Šią nuorodą aktyvuokite, kai atitinkamas straipsnis bus publikuotas.
Dažniausios individualią veiklą vykdančių žmonių klaidos
Netinkamas mokesčių planavimas gali lemti netikėtai didelę mokėtiną sumą metų pabaigoje. Dažniausiai pasitaiko šios klaidos.
1. Visos gautos pajamos laikomos pelnu
Pajamos nėra tas pats, kas pelnas. Jeigu vykdydami veiklą patiriate leidžiamų išlaidų, jas galima atimti pagal nustatytą tvarką.
2. Nepalyginami du išlaidų būdai
Kai kurie žmonės automatiškai renkasi 30 proc. išlaidų būdą, neįvertinę, kad faktinės veiklos išlaidos gali būti didesnės.
3. Pamirštamos PSD ir VSD įmokos
Skaičiuojant tik GPM galima klaidingai įvertinti, kiek pinigų iš tikrųjų lieka po visų mokestinių prievolių.
4. Neįvertinama PVM registracijos prievolė
PVM registracijos prievolė gali atsirasti ne tik pasiekus 45 000 Eur ribą, bet ir dėl tam tikrų tarptautinių sandorių.
5. Neatsidedami pinigai mokesčiams
Individualios veiklos vykdytojas pats turi planuoti būsimus mokėjimus. Visų gautų pajamų išleidimas gali sukelti finansinių sunkumų deklaravimo laikotarpiu.
6. Nepatikrinamos galiojančios taisyklės
Mokesčių tarifai, įmokų bazės ir išimtys gali keistis. Todėl ankstesnių metų skaičiavimai ne visada tinka naujam mokestiniam laikotarpiui.
Kaip planuoti individualios veiklos mokesčius?
Norint išvengti netikėtumų, verta susikurti paprastą finansų planavimo sistemą.
- Reguliariai registruokite visas gautas pajamas.
- Saugokite faktines išlaidas pagrindžiančius dokumentus.
- Palyginkite faktinių ir 30 proc. išlaidų būdų naudą.
- Kas mėnesį atsidėkite dalį pajamų būsimiems mokesčiams.
- Stebėkite, ar artėjate prie PVM registracijos ribos.
- Patikrinkite PSD ir VSD mokėjimo prievoles.
- Prieš pateikdami deklaraciją sutikrinkite duomenis su VMI ir „Sodra“.
Jeigu individuali veikla tampa pagrindiniu pajamų šaltiniu, verta ne tik apskaičiuoti mokesčius, bet ir įvertinti asmeninį finansinį saugumą. Pavyzdžiui, planuojant didesnius finansinius įsipareigojimus, svarbu turėti aiškią pajamų apskaitą ir suprasti, kokios pajamos lieka po mokesčių.
Kur rasti o
1. Individualios veiklos mokesčių pagrindai
Kokius mokesčius reikia mokėti vykdant individualią veiklą?
Vykdant individualią veiklą pagal pažymą paprastai mokami trys pagrindiniai mokesčiai ir įmokos: GPM (gyventojų pajamų mokestis), PSD (privalomasis sveikatos draudimas) ir VSD (valstybinis socialinis draudimas). Tam tikrais atvejais taip pat gali atsirasti prievolė registruotis PVM mokėtoju.
Ar individualios veiklos mokesčiai skaičiuojami nuo visų gautų pajamų?
Ne. Pirmiausia iš veiklos pajamų atimami leidžiami atskaitymai. Gauta suma yra apmokestinamasis pelnas, nuo kurio apskaičiuojami mokesčiai pagal kiekvienam jų taikomas taisykles.
Ar reikia mokėti mokesčius, jeigu individuali veikla neuždirbo pajamų?
Jeigu pajamų negauta ir nėra apmokestinamojo pelno, paprastai nėra GPM nuo individualios veiklos pelno. Tačiau PSD prievolė gali išlikti, jeigu nesate draudžiamas kitu pagrindu ir jums taikoma minimali mėnesinė įmoka. Verta patikrinti savo situaciją „Sodroje“.
Ar individualios veiklos mokesčiai priklauso nuo veiklos rūšies?
Pagrindiniai GPM, PSD ir VSD principai daugeliui individualios veiklos pagal pažymą vykdytojų yra panašūs, tačiau tam tikroms veikloms gali būti taikomos specialios taisyklės. Taip pat svarbu įvertinti, ar veiklai nereikalinga kita veiklos forma arba specialūs leidimai.
2. GPM – gyventojų pajamų mokestis
Kaip apskaičiuojamas individualios veiklos GPM?
GPM apskaičiuojamas nuo individualios veiklos apmokestinamojo pelno. Jo dydis priklauso nuo metinio pelno, taikomo pajamų mokesčio kredito ir kitų reikšmingų metinių pajamų. Todėl svarbu vertinti ne vien gautas pajamas, bet ir leidžiamus atskaitymus.
Koks GPM tarifas taikomas individualiai veiklai?
Individualios veiklos pagal pažymą pajamoms taikoma speciali GPM apskaičiavimo tvarka su pajamų mokesčio kreditu, kai tenkinamos nustatytos sąlygos. Faktinis tarifas priklauso nuo apmokestinamojo pelno. Didesnėms pajamoms gali būti taikomi bendrieji progresiniai tarifai.
Ar reikia mokėti GPM, jeigu individualios veiklos pajamos mažos?
GPM prievolė priklauso nuo apmokestinamojo pelno, o ne vien nuo bendros gautų pajamų sumos. Mažesniam pelnui gali būti taikomas mažesnis faktinis GPM tarifas. Tikslią sumą reikia apskaičiuoti pagal konkretaus mokestinio laikotarpio taisykles.
Ar darbo užmokestis turi įtakos individualios veiklos GPM?
Tam tikrais atvejais taip. Vertinant bendrą metinį progresinį pajamų apmokestinimą, svarbu atsižvelgti ir į kitas pajamas, kurioms taikomi bendrieji GPM tarifai. Dėl to didesnes pajamas gaunantiems gyventojams rekomenduojama tikrinti bendrą metinę mokestinę situaciją.
3. 30 proc. išlaidų būdas ir leidžiami atskaitymai
Kas yra 30 proc. individualios veiklos išlaidų būdas?
Tai būdas, kai leidžiamiems atskaitymams priskiriama 30 proc. individualios veiklos pajamų. Paprastai nereikia pateikti šią konkrečią išlaidų sumą pagrindžiančių dokumentų. Tačiau šis būdas netaikomas, kai individualios veiklos pajamos arba jų dalis gaunamos iš darbdavio.
Ar 30 proc. išlaidų būdui reikia rinkti čekius?
Pasirinkus 30 proc. išlaidų būdą, nereikia rinkti dokumentų, pagrindžiančių būtent šią apskaičiuotą 30 proc. išlaidų sumą. Vis dėlto privaloma tinkamai apskaityti veiklos pajamas ir saugoti kitus apskaitos dokumentus, kurių reikalauja teisės aktai.
Kada geriau rinktis faktines išlaidas, o ne 30 proc. būdą?
Faktines išlaidas verta rinktis tada, kai dokumentais pagrįstos ir su veikla susijusios išlaidos viršija 30 proc. pajamų. Pavyzdžiui, kai reikia įsigyti daug prekių, medžiagų, įrangos ar mokėti už veiklai būtinas paslaugas.
Ar galima keisti pasirinktą išlaidų apskaičiavimo būdą?
Leidžiamų atskaitymų būdas pasirenkamas deklaruojant pajamas, laikantis VMI nustatytos tvarkos. Prieš deklaruojant verta palyginti abu būdus ir įsitikinti, kuris konkrečiu atveju yra palankesnis.
Ar galima atimti automobilio, telefono ir kompiuterio išlaidas?
Tokios išlaidos gali būti priskiriamos leidžiamiems atskaitymams, jeigu jos susijusios su individualia veikla ir tenkinamos teisės aktų sąlygos. Kai turtas naudojamas ir asmeniniais, ir veiklos tikslais, gali būti pripažįstama tik veiklai tenkanti išlaidų dalis.
4. PSD – privalomasis sveikatos draudimas
Koks PSD tarifas taikomas individualiai veiklai?
Individualią veiklą pagal pažymą vykdantiems gyventojams taikomas 6,98 proc. PSD tarifas. Metinės įmokos apskaičiavimo bazė paprastai sudaro 90 proc. individualios veiklos apmokestinamųjų pajamų.
Ar PSD reikia mokėti kiekvieną mėnesį?
Jeigu nesate draudžiamas kitu pagrindu ir jums netaikoma išimtis, paprastai reikia mokėti minimalią mėnesinę PSD įmoką. Jos dydis priklauso nuo galiojančios minimalios mėnesinės algos. Metinė PSD prievolė apskaičiuojama atskirai.
Ar dirbant pagal darbo sutartį reikia mokėti PSD už individualią veiklą?
Dirbant pagal darbo sutartį paprastai nereikia mokėti minimalios mėnesinės PSD įmokos vien dėl individualios veiklos. Tačiau metinė PSD įmoka nuo individualios veiklos pajamų gali išlikti. Darbo sutartis savaime nepanaikina visų su individualia veikla susijusių PSD prievolių.
Ar studentams ir pensininkams reikia mokėti PSD?
Studentai ir kai kurios kitos gyventojų grupės gali būti draudžiami valstybės lėšomis arba turėti kitą draustumo pagrindą. Tačiau tai nebūtinai panaikina metinę PSD prievolę nuo individualios veiklos pajamų. Reikia patikrinti konkrečiam asmeniui taikomas išimtis.
5. VSD – valstybinis socialinis draudimas
Koks VSD tarifas taikomas individualiai veiklai?
Individualią veiklą pagal pažymą vykdantiems asmenims paprastai taikomas 12,52 proc. VSD tarifas. Įmokų bazė paprastai sudaro 90 proc. apmokestinamųjų individualios veiklos pajamų. Papildoma įmoka gali būti taikoma dalyvaujant pensijų kaupime.
Ar VSD įmokas reikia mokėti kas mėnesį?
VSD įmokas galima mokėti avansu arba pagal metinę deklaraciją, laikantis „Sodros“ nustatytos tvarkos. Svarbu stebėti įmokų terminus ir įsitikinti, kad metinė prievolė yra tinkamai padengta.
Ar galima nemokėti VSD, jeigu tai pirma individuali veikla?
Tam tikrais atvejais pirmą kartą savarankišką veiklą vykdantiems asmenims gali būti taikoma VSD įmokų lengvata. Ji priklauso nuo nustatytų sąlygų, todėl prieš nemokant įmokų būtina pasitikrinti savo statusą „Sodroje“.
Ar mokant VSD kaupiamas pensijų stažas?
VSD įmokos suteikia socialinio draudimo teises pagal sumokėtų įmokų dydį ir įstatymuose nustatytas sąlygas. Pensijų stažo ir apskaitos vienetų apskaičiavimas priklauso nuo draudžiamųjų pajamų bei sumokėtų įmokų.
6. PVM ir registracija PVM mokėtoju
Ar individualią veiklą vykdantis žmogus privalo mokėti PVM?
Ne visais atvejais. PVM prievolė priklauso nuo veiklos pobūdžio, sandorių ir įstatyme nustatytų registracijos sąlygų. Net ir nepasiekus pagrindinės apyvartos ribos, tam tikri sandoriai su užsienio įmonėmis gali sukelti PVM prievolių.
Kokia yra PVM registracijos riba?
Pagrindinė registracijos riba Lietuvoje yra 45 000 Eur atlygio už PVM apmokestinamas prekes ir paslaugas per praėjusius arba einamuosius kalendorinius metus. Taikomos ir papildomos taisyklės, todėl būtina vertinti konkrečius sandorius.
Ar reikia registruotis PVM mokėtoju perkant reklamą iš užsienio?
Tam tikrais atvejais perkant reklamos, programinės įrangos ar kitas paslaugas iš užsienio apmokestinamųjų asmenų gali atsirasti PVM registracijos ir apskaičiavimo prievolė. Prieš perkant tokias paslaugas verta pasitikrinti VMI paaiškinimus.
7. Pajamų deklaravimas ir mokesčių mokėjimas
Kada reikia deklaruoti individualios veiklos pajamas?
Individualios veiklos pajamos deklaruojamos metinėje gyventojų pajamų deklaracijoje per VMI Elektroninio deklaravimo sistemą. Įprastai deklaravimo terminas yra kitų metų gegužės 1 d., tačiau konkrečių metų terminą reikia pasitikrinti VMI.
Kur deklaruoti individualios veiklos pajamas?
Pajamos deklaruojamos VMI Elektroninio deklaravimo sistemoje (EDS). Joje reikia patikrinti gautų pajamų duomenis, pasirinkti leidžiamų atskaitymų būdą ir pateikti metinę deklaraciją.
Kas nutinka, jeigu individualios veiklos mokesčiai nesumokami laiku?
Laiku nesumokėjus mokesčių gali būti skaičiuojami delspinigiai, o nepriemoka išieškoma teisės aktų nustatyta tvarka. Jeigu negalite sumokėti visos sumos iš karto, verta kreiptis į VMI arba „Sodrą“ ir išsiaiškinti galimus sprendimus.
Ar galima individualios veiklos mokesčius mokėti dalimis?
Priklausomai nuo susidariusios mokestinės prievolės ir institucijos, gali būti galimybė sudaryti mokėjimo atidėjimo arba išdėstymo sutartį. Dėl VMI administruojamų mokesčių kreipiamasi į VMI, o dėl socialinio draudimo įmokų – į „Sodrą“.
8. Individuali veikla, pajamos ir paskolos
Ar vykdant individualią veiklą galima gauti vartojimo paskolą?
Taip, individualią veiklą vykdantys asmenys gali kreiptis dėl vartojimo paskolos. Kreditorius vertina deklaruotas pajamas, veiklos istoriją, pajamų stabilumą, turimus finansinius įsipareigojimus ir kitus mokumo kriterijus. Paskolos suteikimas nėra garantuojamas.
Ar galima gauti būsto paskolą dirbant tik su individualia veikla?
Taip, tačiau kreditorius gali atidžiau vertinti individualios veiklos trukmę, deklaruotą pelną ir pajamų tvarumą. Kiekvienas kreditorius taiko savo vertinimo metodiką ir gali prašyti papildomų dokumentų.
Ar bankas vertina individualios veiklos pajamas prieš mokesčius ar po jų?
Kreditoriai paprastai vertina tvarias ir pagrįstas pajamas, atsižvelgdami į veiklos išlaidas, mokėtinus mokesčius ir kitus finansinius įsipareigojimus. Konkretus pajamų apskaičiavimo metodas priklauso nuo kreditoriaus taisyklių.
Ar individualios veiklos pajamų deklaracija reikalinga paskolai gauti?
Metinė pajamų deklaracija gali būti vienas iš dokumentų, padedančių įvertinti individualios veiklos pajamas. Kreditorius taip pat gali prašyti banko sąskaitos išrašų, pajamų apskaitos dokumentų ar kitų veiklą pagrindžiančių duomenų.
9. Oficialūs šaltiniai ir papildoma informacija
Kur patikrinti individualios veiklos mokesčių tarifus?
Aktualius GPM tarifus ir deklaravimo taisykles skelbia Valstybinė mokesčių inspekcija (VMI). PSD ir VSD tarifus, įmokų bazes bei mokėjimo tvarką skelbia „Sodra“.
Kur rasti bendrą informaciją apie Lietuvos mokesčius?
Apie kitus gyventojų ir verslo mokesčius skaitykite mūsų pagrindiniame straipsnyje Mokesčiai Lietuvoje. Jame aptariamos pagrindinės mokesčių rūšys ir jų taikymo principai.
ficialią informaciją apie individualios veiklos mokesčius?
Prieš apskaičiuodami ir mokėdami mokesčius, tikrinkite aktualią informaciją oficialiuose šaltiniuose:
- Valstybinė mokesčių inspekcija (VMI) – GPM, leidžiami atskaitymai, deklaravimas ir PVM.
- „Sodra“ – PSD, VSD, įmokų tarifai ir mokėjimo tvarka.
- „Sodros“ individualios veiklos įmokų tarifai – aktualios socialinio draudimo įmokų bazės ir tarifai.
- Lietuvos Respublikos teisės aktų registras – galiojančios teisės aktų redakcijos.
Apibendrinant: individualios veiklos mokesčių dydis priklauso nuo apmokestinamojo pelno, pasirinkto išlaidų būdo ir asmens socialinio draudimo situacijos. Norint teisingai apskaičiuoti mokėtiną sumą, reikia įvertinti ne tik GPM, bet ir PSD bei VSD įmokas. Reguliari apskaita ir iš anksto suplanuoti mokėjimai padeda išvengti nemalonių finansinių netikėtumų.
Informacija yra bendro pobūdžio ir nėra individuali mokesčių ar teisinė konsultacija. Mokesčių tarifai ir prievolės gali keistis, todėl prieš priimant sprendimus būtina patikrinti aktualią VMI ir „Sodros“ informaciją.