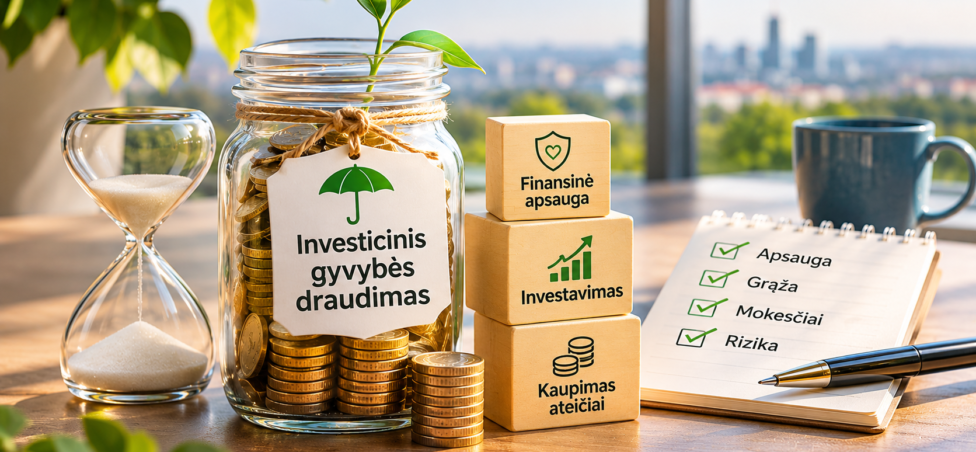
Investicinis gyvybės draudimas (IGD) – tai finansinis produktas, kuriame derinama gyvybės draudimo apsauga ir investavimas. Mokant periodines įmokas, dalis pinigų skiriama draudimo apsaugai bei sutarties išlaidoms, o likusi dalis investuojama į pasirinktas finansines priemones.
Toks sprendimas gali atrodyti patrauklus: vienoje sutartyje galima pasirūpinti artimųjų finansiniu saugumu ir kartu kaupti pinigus ateičiai. Tačiau yra svarbių niuansų. Investavimo rizika tenka klientui, mokesčiai gali būti dideli, o nutraukus sutartį anksčiau laiko galima atgauti mažiau, nei buvo sumokėta.
Svarbiausia suprasti, kad investicinis gyvybės draudimas nėra nei banko indėlis, nei garantuoto pelno investicija. Jo nauda priklauso nuo konkrečios sutarties, draudimo apsaugos poreikio, taikomų mokesčių ir investavimo rezultatų.
Šiame straipsnyje išsamiai aptarsime, kaip veikia investicinis gyvybės draudimas, kokie jo privalumai ir trūkumai, kiek kainuoja kaupimas, kokios GPM lengvatos galioja ir kada geriau rinktis alternatyvas.
Kas yra investicinis gyvybės draudimas?
Investicinis gyvybės draudimas – tai gyvybės draudimo sutartis, kurios dalis susijusi su investicijų verte.
Paprastai žmogus pasirenka draudimo sumą, papildomas apsaugas, investavimo kryptis ir įmokų dydį. Draudimo bendrovė administruoja sutartį, suteikia numatytą apsaugą ir pagal pasirinktą strategiją investuoja kaupimui skirtas lėšas.
Šis produktas gali būti naudojamas įvairiems tikslams: papildomam pensijos kapitalui, vaikų ateičiai ar ilgalaikėms santaupoms.
Vis dėlto prieš renkantis IGD svarbu atskirti du skirtingus poreikius:
- Gyvybės draudimas skirtas finansinei apsaugai įvykus sutartyje numatytam draudžiamajam įvykiui.
- Investavimas skirtas kapitalui kaupti, prisiimant finansų rinkų riziką.
Šiuos tikslus galima įgyvendinti vienu produktu arba atskirai.
Jeigu pagrindinis tikslas yra sukaupti daugiau pinigų senatvei, verta palyginti IGD su pensijų kaupimo Lietuvoje galimybėmis ir įvertinti, kiek kapitalo reikėtų sukaupti pensijai.
Kaip veikia investicinis gyvybės draudimas?
Investicinio gyvybės draudimo veikimo principą galima suskirstyti į penkis etapus.
1. Pasirenkama draudimo apsauga
Sutartyje nustatoma, kokia suma būtų išmokama įvykus draudžiamajam įvykiui. Priklausomai nuo produkto, galima pasirinkti apsaugą mirties, kritinių ligų, nelaimingų atsitikimų ar kitais numatytais atvejais.
Svarbu išsiaiškinti, ar mirties atveju išmokama nustatyta draudimo suma, sukaupta investicijų vertė, didesnioji iš šių sumų, ar abi sumos. Skirtingos sutartys gali numatyti skirtingus išmokėjimo būdus.
2. Mokamos draudimo įmokos
Klientas moka sutartyje numatytas įmokas. Jos gali būti periodinės arba papildomos, jeigu tai leidžia sutartis.
Pavyzdžiui, žmogus gali pasirinkti mokėti 100 Eur per mėnesį.
3. Atskaičiuojami sutarties mokesčiai
Draudimo bendrovė taiko numatytus atskaitymus. Tai gali būti draudimo rizikos, administravimo, įmokų paskirstymo ir investicijų valdymo mokesčiai.
Todėl visa sumokėta įmoka nebūtinai investuojama.
4. Investuojama kaupimui skirta suma
Investavimo dalis nukreipiama į pasirinktas investavimo kryptis. Jų rizika gali skirtis priklausomai nuo investavimo strategijos ir naudojamų finansinių priemonių.
5. Keičiasi sukaupto kapitalo vertė
Investicijų vertei augant, gali didėti ir sukauptas kapitalas. Tačiau finansų rinkoms krintant jo vertė gali mažėti.
Be to, net ir teigiama investicijų grąža negarantuoja, kad galutinis rezultatas viršys visas sumokėtas įmokas, nes dalis pinigų panaudojama draudimo apsaugai ir kitiems atskaitymams.
Kokie investicinio gyvybės draudimo mokesčiai?
Mokesčiai yra vienas svarbiausių IGD vertinimo kriterijų. Jie tiesiogiai veikia sumą, kurią žmogus gali sukaupti per 10, 20 ar 30 metų.
| Mokesčio rūšis | Už ką mokama? |
|---|---|
| Draudimo rizikos mokestis | Už sutartyje numatytą gyvybės ir kitų rizikų apsaugą |
| Sutarties sudarymo ar įmokų mokestis | Už sutarties sudarymą, platinimą ar įmokų paskirstymą, jei taikoma |
| Administravimo mokestis | Už sutarties administravimą |
| Investicijų valdymo mokestis | Už investavimo paslaugas ir turto valdymą |
| Investavimo priemonių išlaidos | Už naudojamų fondų ar kitų priemonių valdymą |
| Kiti atskaitymai | Už papildomas sutartyje numatytas paslaugas ar veiksmus |
Skirtingi draudikai taiko skirtingą kainodarą. Vieni mokesčiai gali būti skaičiuojami nuo įmokos, kiti – nuo sukaupto turto.
Ypač svarbu išsiaiškinti, ar investavimo krypties rezultatuose jau įvertintos visos išlaidos.
Lietuvos bankas yra atkreipęs dėmesį, kad investicinio gyvybės draudimo produktų išlaidos gali reikšmingai sumažinti galutinę investicijų vertę.
Prieš pasirašant sutartį verta pasinaudoti Lietuvos banko investicinio gyvybės draudimo atskaitymų skaičiuokle.
Kiek galima sukaupti mokant po 100 eurų per mėnesį?
Panagrinėkime hipotetinį pavyzdį.
Tarkime, žmogus kas mėnesį investiciniam gyvybės draudimui skiria 100 Eur. Sutartis galioja 20 metų.
Per visą laikotarpį jis sumokėtų:
100 Eur × 12 × 20 = 24 000 Eur.
Tačiau galutinė suma priklausytų nuo investicijų grąžos ir sutarties išlaidų.
Palyginkime tris supaprastintus scenarijus.
| Rodiklis | A | B | C |
|---|---|---|---|
| Mėnesinė įmoka | 100 Eur | 100 Eur | 100 Eur |
| Iliustracinės mėnesinės išlaidos | 10 Eur | 20 Eur | 30 Eur |
| Investuojama per mėnesį | 90 Eur | 80 Eur | 70 Eur |
| Investavimo trukmė | 20 m. | 20 m. | 20 m. |
| Hipotetinė metinė grąža | 5 % | 5 % | 5 % |
| Galutinė vertė | ~36 993 Eur | ~32 883 Eur | ~28 772 Eur |
Prielaidos: investuojama kiekvieno mėnesio pabaigoje, taikoma pastovi 5 proc. nominali metinė grąža su mėnesiniu kapitalizavimu. Išlaidų sumos yra išgalvotos, tik skaičiavimo principui parodyti. Modelis neapima papildomų fondų mokesčių, infliacijos ir galimų išmokų mokesčių.
Matome, kad net ir esant vienodai grąžai galutinė suma gali reikšmingai skirtis.
Tačiau būtina atsižvelgti ir į tai, kad dalis išlaidų skirta draudimo apsaugai. Todėl lyginant skirtingus produktus reikia vertinti ne vien investicijų rezultatą, bet ir suteikiamą draudimo apsaugą.
Jeigu kaupiama pensijai, naudinga atskirai įvertinti, kiek santaupų reikėtų norimam gyvenimo lygiui išlaikyti.
Investicinio gyvybės draudimo privalumai ir trūkumai
Privalumai
Draudimo apsauga. Įvykus draudžiamajam įvykiui, sutartyje numatytomis sąlygomis gali būti išmokama draudimo išmoka.
Ilgalaikio kaupimo disciplina. Reguliarios įmokos gali padėti nuosekliai kaupti kapitalą.
Vienas produktas keliems tikslams. Draudimo apsauga ir investavimas administruojami vienoje sutartyje.
Investavimo krypčių pasirinkimas. Priklausomai nuo draudiko, galima rinktis skirtingos rizikos investavimo strategijas.
Trūkumai
Sudėtinga mokesčių struktūra. Ne visada lengva suprasti, kiek pinigų skiriama draudimui, kiek investavimui ir kiek sumokama mokesčių.
Investavimo rizika. Sukaupto kapitalo vertė gali mažėti.
Ribotas lankstumas. Sutarties nutraukimas ar pakeitimas gali turėti finansinių pasekmių.
Galimai didelės išlaidos. Jos gali sumažinti ilgalaikio kaupimo rezultatą.
Naujoms sutartims nebetaikoma ankstesnė GPM lengvata įmokoms. Tai sumažina vieną iš anksčiau buvusių produkto mokestinių privalumų.
Ar investicinis gyvybės draudimas apsimoka?
Vieno atsakymo visiems nėra. Investicinio gyvybės draudimo naudingumas priklauso nuo konkretaus žmogaus finansinės situacijos.
Jeigu šeima priklauso nuo vieno žmogaus pajamų, gyvybės draudimo apsauga gali būti svarbi finansinio saugumo priemonė.
Tačiau jeigu pagrindinis tikslas yra tik investuoti, nebūtinai racionalu už investavimo paslaugą mokėti per gyvybės draudimo sutartį.
Tokiu atveju verta palyginti atskirą rizikinį gyvybės draudimą ir savarankišką investavimą.
Kada verta svarstyti IGD?
Šis produktas gali būti svarstomas, kai:
- Reikalinga konkreti gyvybės draudimo apsauga.
- Suprantami visi sutarties mokesčiai ir apribojimai.
- Planuojamas ilgalaikis kaupimas.
- Pasirinkta sutartis atitinka finansines galimybes.
- Palyginus alternatyvas nustatoma, kad bendras pasiūlymas yra tinkamas.
Kada geriau neskubėti?
Investicinio gyvybės draudimo sutarties sudarymą verta atidėti, jeigu žmogus neturi finansinio rezervo, planuoja netrukus panaudoti santaupas arba turi didelių palūkanų skolų.
Finansinis rezervas turėtų būti lengvai pasiekiamas. Todėl jam dažnai tinkamesnės priemonės, aptariamos straipsnyje „Taupomoji sąskaita ar indėlis?“.
Jeigu turite paskolų, pirmiausia naudinga palyginti, ar santaupas geriau skirti paskolai grąžinti, ar laikyti indėlyje.
Investicinis gyvybės draudimas ar III pensijų pakopa?
Investicinis gyvybės draudimas ir III pensijų pakopa gali būti naudojami ilgalaikiam kaupimui, tačiau jų paskirtis skiriasi.
| Kriterijus | Investicinis gyvybės draudimas | III pensijų pakopa |
|---|---|---|
| Paskirtis | Draudimo apsauga ir investavimas | Papildomas pensijos kaupimas |
| Gyvybės draudimo apsauga | Pagal sutartį | Paprastai nėra |
| Investavimo rizika | Tenka klientui | Tenka kaupiančiajam |
| Išlaidos | Draudimo, administravimo, investavimo ir kitos | Fondo ir galimi kiti mokesčiai |
| Įmokų lankstumas | Pagal sutarties sąlygas | Paprastai lankstesnis |
| Pinigų atsiėmimas | Pagal sutarties sąlygas | Pagal fondo taisykles |
| GPM lengvata naujai 2026 m. sutarčiai | Ankstesnė įmokų lengvata netaikoma | Ankstesnė įmokų lengvata netaikoma |
Jeigu pagrindinis tikslas yra papildoma pensija, verta susipažinti su straipsniu „II ar III pensijų pakopa: kuo skiriasi ir kada kuri naudingesnė?“.
Svarbu ir tai, kad II pakopa turi kitokį valstybės skatinimo mechanizmą. Todėl sprendžiant, kur kaupti pensijai, reikėtų vertinti visas turimas galimybes, o ne tik IGD ir III pakopą.
Investicinis gyvybės draudimas ar ETF?
ETF – biržoje prekiaujami fondai, leidžiantys investuoti į pasirinktą vertybinių popierių krepšelį.
Savarankiškas investavimas į diversifikuotus ETF gali suteikti daugiau kontrolės ir galimybę pasirinkti mažesnių išlaidų priemones.
Tačiau ETF nesuteikia gyvybės draudimo apsaugos. Be to, investuotojas pats atsako už investavimo strategiją, riziką ir sprendimus.
Norint palyginti šiuos variantus, reikėtų vertinti:
- Investicinio gyvybės draudimo sutartį su konkrečia draudimo suma.
- Atskirą rizikinį gyvybės draudimą su tokia pačia apsauga.
- Savarankišką investavimą iš likusios mėnesinio biudžeto dalies.
Tik toks palyginimas leidžia įvertinti panašios draudimo apsaugos ir investavimo derinio kainą.
Jeigu svarstote, kaip paskirstyti turimą kapitalą tarp skolų grąžinimo, taupymo ir investavimo, naudinga perskaityti ir straipsnį „Ką daryti su atsiimtais pensijos pinigais?“.
Investicinio gyvybės draudimo GPM lengvata 2026 metais
Mokestinės taisyklės yra vienas svarbiausių dalykų, kurį būtina patikrinti prieš sudarant investicinio gyvybės draudimo sutartį.
Nuo 2025 m. sausio 1 d. sudarytoms naujoms gyvybės draudimo sutartims ankstesnė GPM lengvata gyventojo mokamoms įmokoms nebetaikoma.
Pagal reikalavimus atitinkančias sutartis, sudarytas iki 2024 m. gruodžio 31 d., lengvata gali būti taikoma įmokoms, sumokėtoms ne vėliau kaip iki 2034 m. gruodžio 31 d.
Taikomi ir kiti Gyventojų pajamų mokesčio įstatyme nustatyti apribojimai. Pavyzdžiui, bendra pagal atitinkamas gyvybės draudimo ir pensijų kaupimo sutartis atimamų įmokų suma negali viršyti 1 500 Eur per mokestinį laikotarpį; taip pat taikomas bendras atskaitymų ribojimas.
Svarbu: ši lengvata susijusi su gyventojo mokamomis įmokomis. Draudimo išmokų apmokestinimui taikomos atskiros taisyklės.
Aktualią informaciją galima patikrinti VMI paaiškinime apie gyvybės draudimo įmokas.
Investicinio gyvybės draudimo nutraukimas: ką svarbu žinoti?
Investicinio gyvybės draudimo sutartį galima nutraukti pagal sutarties sąlygas ir galiojančius teisės aktus.
Tačiau tai nebūtinai reiškia, kad žmogui bus grąžintos visos sumokėtos įmokos.
Sutarties nutraukimo metu išmokama suma gali būti mažesnė dėl draudimo rizikos mokesčių, administravimo išlaidų, investicijų nuostolių ir kitų sutartyje numatytų atskaitymų.
Kas yra išperkamoji suma?
Išperkamoji suma – tai pagal sutarties ir teisės aktų sąlygas apskaičiuojama suma, kuri gali būti išmokama nutraukus gyvybės draudimo sutartį.
Ji nebūtinai sutampa su bendra sumokėtų įmokų suma ar tuo metu rodoma investicijų verte.
Ką patikrinti prieš nutraukiant sutartį?
Prieš priimant sprendimą reikėtų paprašyti draudiko raštu pateikti:
- Bendrą sumokėtų įmokų sumą.
- Dabartinę investicijų vertę.
- Tikslią išperkamąją sumą.
- Nutraukimui taikomus atskaitymus.
- Galimas GPM pasekmes.
- Sutarties pakeitimo, įmokų sumažinimo ar sustabdymo galimybes.
Jeigu sutartis sudaryta seniai ir pagal ją vis dar taikoma GPM lengvata, nutraukimo sprendimą reikėtų vertinti ypač atidžiai.
Ką daryti, jeigu jau turite investicinį gyvybės draudimą?
Turint galiojančią sutartį, nebūtina iš karto jos nutraukti vien dėl to, kad egzistuoja pigesnių investavimo alternatyvų.
Pirmiausia reikia suprasti dabartinę finansinę situaciją ir sutarties sąlygas.
Įvertinkite faktinį rezultatą
Patikrinkite, kiek iš viso sumokėjote, kiek pinigų buvo investuota ir kokia dabar yra sukaupto kapitalo vertė.
Įvertinkite draudimo apsaugos poreikį
Jeigu turite būsto paskolą, vaikų ar kitų nuo jūsų pajamų priklausančių asmenų, draudimo apsauga gali turėti didelę reikšmę.
Tačiau jeigu finansiniai įsipareigojimai sumažėjo, verta patikrinti, ar anksčiau pasirinkta draudimo suma vis dar tinkama.
Palyginkite būsimus mokesčius
Vertinant galiojančią sutartį svarbu ne tik praeityje sumokėti mokesčiai, bet ir tai, kiek kainuotų tęsti sutartį ateityje.
Anksčiau patirtos išlaidos savaime nėra priežastis tęsti nepalankią sutartį. Tačiau nutraukimo atskaitymai, draudimo apsaugos praradimas ir galimos mokestinės pasekmės taip pat turi būti įvertinti.
Kaip pasirinkti investicinį gyvybės draudimą?
Prieš sudarant sutartį verta atsakyti į šešis klausimus.
1. Ar man tikrai reikalinga gyvybės draudimo apsauga?
Jeigu ne, pirmiausia reikėtų įvertinti grynai investavimui skirtas alternatyvas.
2. Kiek pinigų iš kiekvienos įmokos bus investuojama?
Paprašykite aiškaus skaičiavimo, kiek iš 100 Eur įmokos skiriama draudimo apsaugai, administravimui ir investavimui.
3. Kokie bus visi mokesčiai?
Įvertinkite ne tik tiesioginius draudiko mokesčius, bet ir naudojamų investavimo priemonių išlaidas.
4. Kiek pinigų atgaučiau nutraukęs sutartį po 3, 5 ar 10 metų?
Tai padės suprasti sutarties lankstumą ir galimą finansinę riziką.
5. Ar galiu pakeisti įmokų dydį?
Svarbu žinoti, kas nutiktų sumažėjus pajamoms ar atsiradus nenumatytų išlaidų.
6. Ar yra pigesnė alternatyva su panašia draudimo apsauga?
Palyginkite bent kelis draudikų pasiūlymus ir atskiro rizikinio gyvybės draudimo kainą.
Lietuvos bankas rekomenduoja neskubėti sudaryti IGD sutarties ir prieš pasirenkant palyginti skirtingų draudikų atskaitymus.
1. Investicinio gyvybės draudimo pagrindai
Kas yra investicinis gyvybės draudimas?
Investicinis gyvybės draudimas (IGD) – finansinis produktas, derinantis gyvybės draudimo apsaugą ir investavimą. Dalis įmokų naudojama draudimo apsaugai bei sutarties išlaidoms, o likusi dalis investuojama.
Investavimo rizika tenka klientui, todėl sukaupta suma gali būti mažesnė už sumokėtas įmokas.
Kaip veikia investicinis gyvybės draudimas?
Klientas moka sutartyje numatytas įmokas. Draudimo bendrovė atskaito taikomus mokesčius, o investavimui skirta dalis nukreipiama į pasirinktas investavimo kryptis.
Sukaupto kapitalo vertė priklauso nuo investicijų rezultatų ir sutarties išlaidų.
Kuo investicinis gyvybės draudimas skiriasi nuo rizikinio gyvybės draudimo?
Rizikinis gyvybės draudimas pirmiausia skirtas finansinei apsaugai įvykus draudžiamajam įvykiui. Investicinis gyvybės draudimas papildomai suteikia galimybę kaupti investuojamą kapitalą.
Dėl investavimo ir papildomų atskaitymų IGD struktūra paprastai sudėtingesnė.
2. Investicinio gyvybės draudimo mokesčiai ir grąža
Kokie mokesčiai taikomi investiciniam gyvybės draudimui?
Priklausomai nuo sutarties gali būti taikomi draudimo rizikos, administravimo, įmokų paskirstymo, investicijų valdymo ir kiti atskaitymai.
Prieš pasirašant sutartį būtina išsiaiškinti visas išlaidas. Jas galima palyginti naudojantis Lietuvos banko IGD atskaitymų skaičiuokle.
Ar investicinis gyvybės draudimas garantuoja pelną?
Ne. Investicijų grąža priklauso nuo pasirinktų investavimo krypčių rezultatų, o galutinę sukauptą sumą mažina sutartyje numatyti atskaitymai.
Investicijų vertė gali kristi, todėl galima sukaupti mažiau pinigų, nei iš viso buvo sumokėta.
Ar investiciniam gyvybės draudimui taikoma GPM lengvata?
Įmokų GPM lengvata gali būti taikoma reikalavimus atitinkančioms sutartims, sudarytoms iki 2024 m. gruodžio 31 d. Tokia lengvata numatyta įmokoms, sumokėtoms ne vėliau kaip iki 2034 m. gruodžio 31 d., laikantis įstatymo sąlygų.
Nuo 2025 m. sausio 1 d. sudarytoms naujoms sutartims ši lengvata nebetaikoma. Plačiau: VMI informacija apie gyvybės draudimo įmokas.
3. Sutarties nutraukimas ir sukauptos lėšos
Ar galima nutraukti investicinio gyvybės draudimo sutartį?
Taip. Sutartį galima nutraukti laikantis sutarties sąlygų ir galiojančių teisės aktų.
Prieš nutraukiant svarbu išsiaiškinti išperkamąją sumą, galimus atskaitymus ir mokestines pasekmes.
Ar nutraukus sutartį galima prarasti dalį pinigų?
Taip. Išmokama suma gali būti mažesnė už visas sumokėtas įmokas dėl draudimo apsaugos išlaidų, administravimo mokesčių, investicijų nuostolių ar kitų sutartyje numatytų atskaitymų.
Prieš priimant sprendimą reikėtų paprašyti draudiko raštu nurodyti tikslią išperkamąją sumą.
4. Investicinio gyvybės draudimo alternatyvos
Kas geriau – investicinis gyvybės draudimas ar III pensijų pakopa?
IGD derina draudimo apsaugą ir investavimą, o III pensijų pakopa pirmiausia skirta papildomam pensijos kapitalui kaupti.
Pasirinkimas priklauso nuo draudimo apsaugos poreikio, kaupimo laikotarpio, mokesčių ir finansinių tikslų. Plačiau skaitykite straipsnyje II ar III pensijų pakopa: kuo skiriasi?
Ar verta rinktis investicinį gyvybės draudimą vietoje ETF?
Jeigu pagrindinis tikslas yra investuoti, savarankiškas investavimas į diversifikuotus ETF gali suteikti daugiau kontrolės ir galimybę sumažinti išlaidas.
Tačiau ETF nesuteikia gyvybės draudimo apsaugos. Norint palyginti abu sprendimus, reikia įvertinti ir atskiro rizikinio gyvybės draudimo kainą.
Ar verta rinktis investicinį gyvybės draudimą?
Investicinis gyvybės draudimas gali būti tinkamas žmogui, kuris nori vienoje sutartyje derinti gyvybės draudimo apsaugą ir ilgalaikį investavimą.
Tačiau vien tik kapitalui kaupti jis nebūtinai yra ekonomiškai naudingiausias sprendimas. Dideli atskaitymai gali sumažinti investavimo rezultatą, o nuo 2025 m. sudarytoms naujoms sutartims nebetaikoma ankstesnė įmokų GPM lengvata.
Prieš sudarant sutartį racionalu palyginti investicinį gyvybės draudimą su atskiru rizikiniu gyvybės draudimu ir savarankišku investavimu.
Svarbiausia – suprasti, kiek mokate už draudimo apsaugą, kiek realiai investuojate ir kokią riziką prisiimate.
Straipsnis yra informacinio pobūdžio ir nėra individuali investavimo, draudimo ar mokesčių konsultacija. Finansiniai rezultatai priklauso nuo konkrečios sutarties ir asmeninės situacijos.