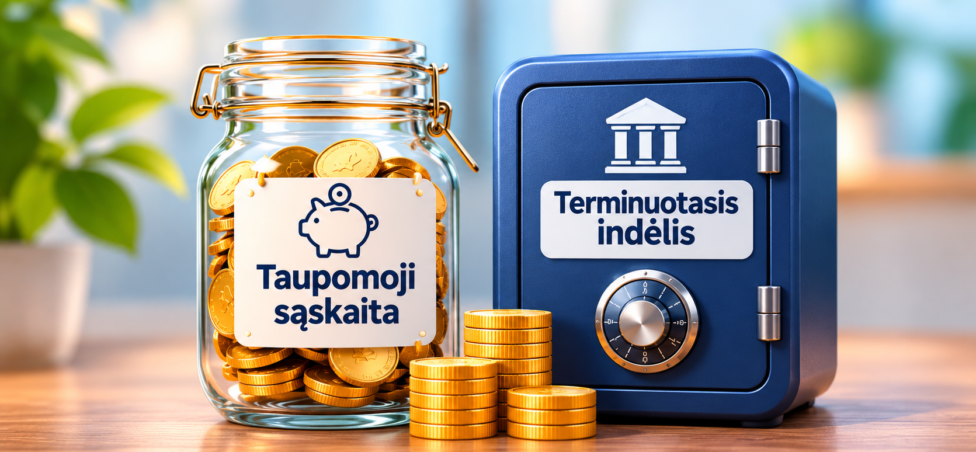
Taupomoji sąskaita – tai atskira sąskaita santaupoms kaupti, kurioje, priklausomai nuo banko sąlygų, gali būti mokamos palūkanos. Pagrindinis jos privalumas – galimybė reguliariai papildyti santaupas ir dažnai gana lengvai pasinaudoti sukauptais pinigais. Tuo tarpu terminuotasis indėlis paprastai skirtas konkrečiai sumai laikyti sutartą laikotarpį, už tai gaunant nustatytas palūkanas.
Tačiau pasirinkimas nėra toks paprastas, kaip gali pasirodyti. Bankai siūlo taupomąsias sąskaitas, kaupiamuosius ir terminuotuosius indėlius, kurių sąlygos gali gerokai skirtis.
Vienur pinigus galima išsiimti bet kada, kitur taikomi apribojimai ar prarandamos sukauptos palūkanos. Vieni produktai leidžia reguliariai papildyti santaupas, kiti skirti vienkartinei sumai.
Todėl prieš pasirenkant svarbu įvertinti ne tik siūlomą palūkanų normą, bet ir tai, kada pinigų gali prireikti, kaip dažnai planuojate taupyti ir kokios sąlygos taikomos lėšų išėmimui.
Kas yra taupomoji sąskaita?
Taupomoji sąskaita – banko ar kitos finansų įstaigos siūlomas produktas, skirtas pinigams atidėti nuo kasdienių išlaidų.
Skirtingai nei įprasta mokėjimo sąskaita, taupomoji sąskaita dažniausiai naudojama ne atsiskaitymams parduotuvėse, o santaupoms kaupti.
Pavyzdžiui, žmogus kiekvieną mėnesį į taupomąją sąskaitą perveda po 100 eurų. Per metus jis sukaupia 1 200 eurų, neįskaitant galimų palūkanų.
Kai kuriuose bankuose galima nustatyti automatinį pervedimą kiekvieną atlyginimo dieną. Taip taupymas tampa reguliariu įpročiu, o ne sprendimu, priimamu tik tada, kai mėnesio pabaigoje lieka pinigų.
Šis principas ypač naudingas šeimos finansams. Straipsnyje „Bendras biudžetas: 5 finansinės klaidos, kurias daro poros“ aptariame, kodėl taupymą verta numatyti iš anksto, o ne laukti, kol bus apmokėtos visos kitos išlaidos.
Svarbu žinoti, kad terminas „taupomoji sąskaita“ nėra vienodai vartojamas visose finansų įstaigose. Vieno banko taupymo produktas gali būti palūkanas mokanti sąskaita, kito – kaupiamasis indėlis su papildomomis sąlygomis.
Todėl visada reikia skaityti konkretaus produkto sutartį.
Kuo taupomoji sąskaita skiriasi nuo terminuotojo indėlio?
Pagrindinis skirtumas yra pinigų prieinamumas ir palūkanų nustatymo tvarka.
Terminuotasis indėlis paprastai sudaromas konkrečiam laikotarpiui, pavyzdžiui, 6, 12 ar 24 mėnesiams. Sutartyje nustatoma palūkanų norma ir sąlygos, kuriomis galima atsiimti lėšas anksčiau.
Taupomojoje sąskaitoje pinigai dažnai prieinami lanksčiau, tačiau palūkanų norma gali būti kintama.
| Savybė | Taupomoji sąskaita | Terminuotasis indėlis |
|---|---|---|
| Paskirtis | Reguliarus taupymas ir rezervas | Konkrečios sumos laikymas nustatytą laiką |
| Papildymas | Dažniausiai leidžiamas | Dažnai ribojamas arba negalimas |
| Pinigų išėmimas | Paprastai lankstesnis | Gali reikėti nutraukti sutartį |
| Palūkanų norma | Gali keistis | Paprastai nustatoma sutartam terminui |
| Palūkanų praradimo rizika | Priklauso nuo produkto | Nutraukus anksčiau dažnai prarandamos palūkanos |
| Tinkamumas | Nenumatytoms išlaidoms ir trumpalaikiams tikslams | Pinigams, kurių sutartą laiką neprireiks |
Lietuvos bankas taip pat atskiria kaupiamuosius ir terminuotuosius indėlius pagal jų likvidumą bei palūkanų sąlygas.
O kuo skiriasi kaupiamasis indėlis?
Kaupiamasis indėlis yra tarpinis variantas tarp lanksčios taupomosios sąskaitos ir terminuotojo indėlio.
Jis dažnai leidžia papildyti indėlį naujomis įmokomis, tačiau lėšų išėmimo sąlygos gali būti griežtesnės nei įprastoje taupomojoje sąskaitoje.
Pavyzdžiui, bankas gali leisti papildyti kaupiamąjį indėlį bet kada, tačiau numatyti išankstinį įspėjimo terminą norint atsiimti pinigus.
Kitoje įstaigoje pinigus galima išsiimti laisviau, bet gali būti taikomos kitos palūkanų skaičiavimo sąlygos.
Todėl renkantis verta palyginti ne vien produkto pavadinimą, o keturis konkrečius dalykus: papildymo galimybę, lėšų išėmimo terminą, palūkanų normą ir galimus mokesčius.
Kaip atsidaryti taupomąją sąskaitą?
Daugelyje bankų taupomąją sąskaitą galima atsidaryti nuotoliniu būdu, naudojantis interneto banku arba mobiliąja programėle.
Paprastai procesas atrodo taip:
1. Pasirinkite banką ir taupymo produktą
Pirmiausia patikrinkite, kokius taupymo produktus siūlo jūsų bankas ir kokios jų sąlygos.
Nebūtina rinktis to paties banko, kuriame gaunate atlyginimą. Tačiau naujoje finansų įstaigoje gali reikėti papildomai patvirtinti tapatybę ir atsidaryti klientui reikalingą sąskaitą.
2. Patikrinkite palūkanas ir mokesčius
Prieš patvirtindami sutartį išsiaiškinkite, ar už santaupas mokamos palūkanos, ar jų norma kintama ir kaip dažnai jos išmokamos.
Taip pat patikrinkite, ar nėra sąskaitos administravimo, pervedimo ar kitų mokesčių.
3. Prisijunkite prie interneto banko
Banko programėlėje arba interneto banke ieškokite skilties „Taupymas“, „Indėliai“ ar panašaus pavadinimo.
Pasirinkite norimą produktą ir susipažinkite su sutarties sąlygomis.
Tikslūs žingsniai priklauso nuo banko.
4. Patvirtinkite sąskaitos atidarymą
Jeigu bankas siūlo nuotolinį atidarymą, sutartį paprastai galima patvirtinti elektroninėmis tapatybės nustatymo priemonėmis.
Prieš patvirtindami įsitikinkite, kad naudojatės oficialia banko svetaine ar programėle.
5. Perveskite pirmąją sumą
Kai sąskaita aktyvi, perveskite pasirinktą sumą.
Kai kurie produktai leidžia pradėti nuo labai mažos sumos, kiti turi minimalų įnašo reikalavimą.
6. Nustatykite automatinį taupymą
Jeigu planuojate reguliariai kaupti santaupas, nustatykite automatinį pervedimą, pavyzdžiui, kiekvieną mėnesį po atlyginimo gavimo.
Net ir nedidelė suma gali padėti sukurti finansinį rezervą, jeigu taupymas vyksta nuosekliai.
Kiek galima uždirbti iš taupomosios sąskaitos?
Palūkanų pajamos priklauso nuo sukauptos sumos, metinės palūkanų normos, pinigų laikymo trukmės ir palūkanų skaičiavimo taisyklių.
Tarkime, taupomojoje sąskaitoje laikote 5 000 eurų, o metinė palūkanų norma yra 1,5 %.
Jeigu ši norma nekistų visus metus ir palūkanos būtų skaičiuojamos paprastuoju būdu, per metus uždirbtumėte:
5 000 € × 1,5 % = 75 €
Jeigu tuos pačius 5 000 eurų laikytumėte terminuotajame indėlyje, už kurį mokama 2,5 % metinių palūkanų, per metus uždirbtumėte:
5 000 € × 2,5 % = 125 €
Skirtumas – 50 eurų per metus.
Tai tik iliustracinis palyginimas, o ne konkrečių bankų pasiūlymai. Skaičiuojama neįtraukiant mokesčių, galimo palūkanų kapitalizavimo ir normų pokyčių.
Tačiau svarbiausia ne vien papildomi 50 eurų.
Jeigu taupomojoje sąskaitoje laikomi pinigai gali būti reikalingi netikėtam automobilio remontui ar būtinoms išlaidoms, lankstumas gali būti vertingesnis už didesnę palūkanų normą.
Ar taupomojoje sąskaitoje laikomi pinigai apdrausti?
Jeigu lėšos laikomos indėlių draudimo sistemoje dalyvaujančioje kredito įstaigoje ir atitinka draudžiamo indėlio sąlygas, joms taikoma indėlių draudimo apsauga.
Lietuvoje įprasta draudimo riba yra iki 100 000 eurų vienam indėlininkui vienoje kredito įstaigoje.
Svarbu tai, kad riba taikoma ne kiekvienai sąskaitai atskirai.
Pavyzdžiui, jeigu tame pačiame banke turite:
- 20 000 € mokėjimo sąskaitoje;
- 30 000 € taupomojoje sąskaitoje;
- 60 000 € terminuotajame indėlyje,
bendra suma sudaro 110 000 eurų. Įprasta 100 000 eurų draudimo riba taikoma bendrai tinkamų drausti indėlių sumai tame banke, o ne kiekvienam produktui atskirai.
Tam tikrais teisės aktuose numatytais atvejais gali būti taikoma didesnė laikina apsauga.
Taip pat būtina atkreipti dėmesį, kad ne kiekviena finansų programėlėje rodoma „taupymo“ ar investavimo priemonė automatiškai yra draudžiamas banko indėlis.
Prieš pervesdami pinigus patikrinkite paslaugos teikėją, produkto teisinę formą ir taikomą apsaugą.
Kada geriau rinktis taupomąją sąskaitą?
Taupomoji sąskaita dažnai yra tinkamesnis pasirinkimas, kai pinigų gali prireikti artimiausiu metu.
Pavyzdžiui, jeigu kaupiate finansinį rezervą, svarbu turėti galimybę juo pasinaudoti netikėtai sumažėjus pajamoms ar atsiradus būtinoms išlaidoms.
Ji taip pat patogi taupant reguliariai, kai kiekvieną mėnesį atidedama tam tikra atlyginimo dalis.
Jeigu santaupas kaupia pora, verta iš anksto susitarti dėl bendro tikslo, įmokų dydžio ir taisyklių, kada pinigai gali būti naudojami.
Plačiau apie tokius susitarimus skaitykite straipsnyje apie bendro šeimos biudžeto klaidas.
Kada racionaliau rinktis terminuotąjį indėlį?
Terminuotasis indėlis gali būti tinkamesnis, jeigu jau turite sukaupę konkrečią sumą ir žinote, kad jos neprireiks nustatytą laikotarpį.
Pavyzdžiui, planuojate po dvejų metų įsigyti automobilį, o dalį pinigų jau esate sukaupę.
Jeigu galite jų nenaudoti 12 mėnesių, verta palyginti terminuotųjų indėlių pasiūlymus.
Tačiau prieš sudarant sutartį būtina įvertinti, kas nutiktų, jei pinigų prireiktų anksčiau.
Lietuvos bankas rekomenduoja apsvarstyti santaupų paskirstymą tarp kelių indėlių ir skirtingų terminų, kad prireikus pinigų nereikėtų nutraukti visų sutarčių.
Ar verta santaupas laikyti indėlyje, jei turite paskolą?
Tai priklauso nuo paskolos palūkanų, indėlio grąžos ir jūsų finansinio rezervo.
Pavyzdžiui, jeigu už turimą paskolą mokate 9 % metinių palūkanų, o indėlis uždirba 2,5 %, gali būti racionalu svarstyti dalinį išankstinį paskolos grąžinimą.
Tačiau vien palūkanų palyginimo nepakanka.
Svarbu įvertinti, ar taikomas išankstinio grąžinimo mokestis, ar paskola turi kitų sąlygų ir kiek santaupų liks nenumatytiems atvejams.
Šią dilemą išsamiau nagrinėjame straipsnyje „Kaip sumažinti būsto paskolos įmoką nekeičiant būsto?“.
Jeigu turite kelis finansinius įsipareigojimus, papildomai verta peržiūrėti ir kelių paskolų sujungimo galimybes. Vis dėlto refinansavimas nėra automatiškai pigesnis sprendimas – būtina įvertinti bendrą kredito kainą.
Ar galima vienu metu turėti taupomąją sąskaitą ir indėlį?
Taip. Šie produktai gali vienas kitą papildyti.
Pavyzdžiui, žmogus turi 8 000 eurų santaupų.
Jis nusprendžia:
- 3 000 eurų laikyti lengvai prieinamoje taupomojoje sąskaitoje nenumatytoms išlaidoms;
- 5 000 eurų padėti į 12 mėnesių terminuotąjį indėlį.
Tokiu būdu dalis pinigų išlieka prieinama, o kita dalis gali uždirbti sutartas palūkanas.
Tačiau tokia proporcija nėra universali. Finansinio rezervo dydis priklauso nuo mėnesio išlaidų, pajamų stabilumo, šeimos situacijos ir turimų įsipareigojimų.
Dažniausios klaidos renkantis taupymo produktą
Viena dažniausių klaidų – rinktis produktą tik pagal didžiausią reklamuojamą palūkanų normą.
Kita klaida – nepasidomėti, kada pinigus bus galima atsiimti ir ar dėl to nebus prarastos palūkanos.
Taip pat nereikėtų ignoruoti sąskaitos administravimo mokesčių. Jei santaupų suma nedidelė, net kelių eurų mėnesinis mokestis gali reikšmingai sumažinti uždarbį.
Galiausiai svarbu nepainioti taupomosios sąskaitos su investavimo produktu. Investiciniai fondai, vertybiniai popieriai ir kitos rinkos priemonės turi kitokias rizikas ir apsaugos mechanizmus.
Dažniausiai užduodami klausimai
Kas yra taupomoji sąskaita?
Taupomoji sąskaita skirta santaupoms kaupti. Priklausomai nuo banko, už joje laikomus pinigus gali būti mokamos palūkanos, o lėšas dažnai galima papildyti ir atsiimti gana lanksčiai.
Kaip atsidaryti taupomąją sąskaitą internetu?
Pasirinkite banką ir taupymo produktą, susipažinkite su palūkanų bei lėšų išėmimo sąlygomis, prisijunkite prie oficialaus interneto banko ar programėlės ir patvirtinkite sutartį. Tikslūs veiksmai priklauso nuo finansų įstaigos.
Kuo taupomoji sąskaita skiriasi nuo terminuotojo indėlio?
Taupomoji sąskaita paprastai leidžia lanksčiau naudotis santaupomis, o terminuotasis indėlis skirtas pinigams laikyti sutartą laikotarpį. Už ankstyvą indėlio nutraukimą dažnai prarandamos palūkanos.
Ar taupomojoje sąskaitoje laikomi pinigai apdrausti?
Jeigu produktas atitinka draudžiamo indėlio sąlygas ir lėšos laikomos indėlių draudimo sistemoje dalyvaujančioje įstaigoje, paprastai taikoma iki 100 000 eurų apsauga vienam indėlininkui vienoje kredito įstaigoje.
Ar galima bet kada išsiimti pinigus iš taupomosios sąskaitos?
Dažnai taip, tačiau kai kurie produktai gali turėti pervedimų, išėmimo ar išankstinio pranešimo apribojimų. Prieš atidarydami sąskaitą patikrinkite sutarties sąlygas.
Ar taupomosios sąskaitos palūkanos gali keistis?
Taip. Taupomųjų sąskaitų palūkanų normos dažnai yra kintamos. Terminuotųjų indėlių palūkanos paprastai nustatomos sutartam laikotarpiui.
Ar galima turėti taupomąją sąskaitą ir terminuotąjį indėlį?
Taip. Vienoje priemonėje galima laikyti lengvai prieinamą finansinį rezervą, o kitoje – santaupas, kurių tam tikrą laiką neplanuojate naudoti.
Ar geriau taupyti, ar grąžinti turimą paskolą?
Sprendimas priklauso nuo paskolos palūkanų, indėlio grąžos, galimų mokesčių ir būtino finansinio rezervo. Vien didesnė paskolos palūkanų norma nereiškia, kad verta panaudoti visas santaupas skolai grąžinti.
Taigi, ką pasirinkti?
Taupomoji sąskaita dažniausiai labiau tinka finansiniam rezervui ir reguliariam taupymui, o terminuotasis indėlis – pinigams, kurių sutartą laikotarpį neplanuojate naudoti.
Tačiau geriausias pasirinkimas priklauso nuo konkrečių sąlygų.
Prieš atsidarydami sąskaitą ar sudarydami indėlio sutartį palyginkite palūkanų normas, mokesčius, pinigų išėmimo galimybes ir indėlių draudimo apsaugą.
Jeigu turite ir santaupų, ir paskolų, vertinkite visą finansinę situaciją, o ne vien galimą palūkanų uždarbį.
Straipsnis yra informacinio pobūdžio. Palūkanų normos, produktų sąlygos ir mokesčiai priklauso nuo konkrečios finansų įstaigos.