Įsivaizduokite: kreipiatės dėl būsto paskolos, turite stabilias pajamas, laiku mokate sąskaitas ir esate įsitikinę, kad su jūsų finansais viskas gerai. Tačiau bankas pasiūlo prastesnes sąlygas, nei tikėjotės, arba paprašo paaiškinti seną įsiskolinimą, apie kurį jau buvote pamiršę.
Tokioje situacijoje natūraliai kyla klausimas: ką apie mane mato kreditoriai ir ar galiu pats tai patikrinti?
Gera žinia – Lietuvoje savo kredito istorijos duomenis galima pasitikrinti nemokamai. Tam nebūtina pirkti mokamos ataskaitos.
Paprasčiausia pradėti nuo Lietuvos banko Paskolų rizikos duomenų bazės, kurioje galima susipažinti su apie jus tvarkomais paskolų ir kitų į ją teikiamų finansinių įsipareigojimų duomenimis.
Tačiau yra viena svarbi detalė: kredito istorija ir kredito reitingas nėra tas pats. Lietuvos banko duomenų bazė nėra komercinė kredito reitingų skaičiuoklė, o kredito biurai gali turėti papildomų duomenų.
Paaiškinsime, kur kreiptis, ką tikrinti ir kaip elgtis, jeigu ataskaitoje pastebėsite klaidą.
Kur nemokamai pasitikrinti kredito istoriją Lietuvoje?
Lietuvoje verta žinoti du pagrindinius informacijos šaltinius:
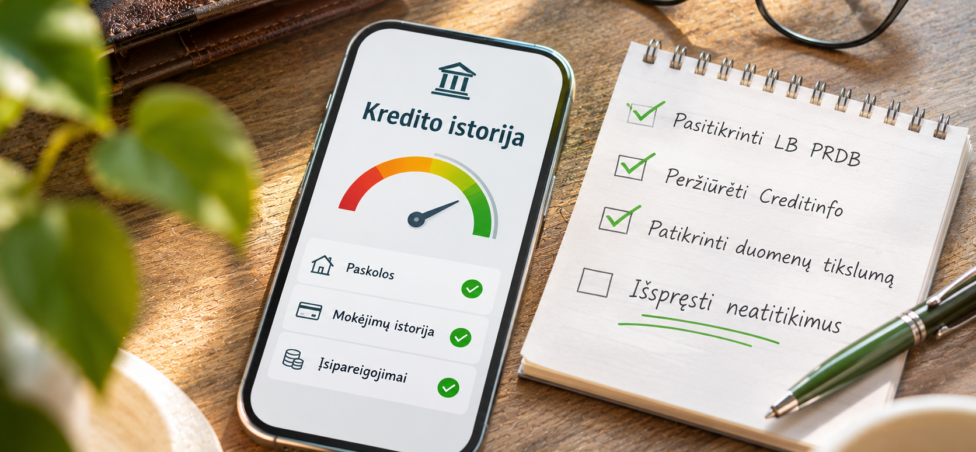
- Lietuvos banko Paskolų rizikos duomenų bazę (PRDB) – oficialią sistemą, kurioje galima nemokamai susipažinti su joje tvarkomais savo finansinių įsipareigojimų duomenimis.
- „Mano Creditinfo“ – privataus kredito biuro savitarną, kurioje galima pasinaudoti teise susipažinti su tvarkomais asmens duomenimis, o papildomai įsigyti komercinę kredito istorijos ataskaitą ir kitas paslaugas.
Šios sistemos nėra tapačios. Jose tvarkomų duomenų šaltiniai, apimtis ir pateikimo būdas gali skirtis.
Nemokamų ir mokamų galimybių palyginimas
| Tikrinimo būdas | Ką galima sužinoti? | Kaina |
|---|---|---|
| Lietuvos banko PRDB | Apie jus bazėje tvarkomus paskolų ir finansinių įsipareigojimų duomenis | Nemokamai |
| „Mano Creditinfo“ prašymas pagal BDAR | Kredito biuro tvarkomus jūsų asmens duomenis ir informaciją apie jų tvarkymą | Paprastai nemokamai |
| Komercinė „Mano Creditinfo“ ataskaita | Pagal produkto aprašymą – kredito istoriją, reitingą, įsipareigojimus ir kitą informaciją | Mokama |
Svarbu: nemokamas susipažinimas su asmens duomenimis pagal Bendrąjį duomenų apsaugos reglamentą (BDAR) nebūtinai reiškia, kad gausite identišką komercinės ataskaitos dokumentą su visomis papildomomis funkcijomis.
Kaip nemokamai patikrinti kredito istoriją Lietuvos banke?
Lietuvos banko Paskolų rizikos duomenų bazė yra vienas svarbiausių oficialių šaltinių, kai norite sužinoti, kokie duomenys apie jūsų finansinius įsipareigojimus yra registruoti.
1 žingsnis. Atidarykite Lietuvos banko puslapį
Apsilankykite oficialioje svetainėje:
Lietuvos bankas – Paskolų rizikos duomenų bazė
Šiame puslapyje pateikiama informacija apie duomenų bazę ir prisijungimo galimybes.
2 žingsnis. Pasirinkite elektroninį prisijungimą
Puslapyje raskite skyrių „Prisijungimas naudojant elektroninį tapatybės nustatymą“.
Pasirinkite prisijungimo nuorodą.
Lietuvos banko elektroninių paslaugų sistema leidžia prisijungti naudojantis Elektroninės valdžios vartais.
3 žingsnis. Patvirtinkite savo tapatybę
Tapatybę galima patvirtinti per palaikomas elektroninio atpažinimo priemones, pavyzdžiui, elektroninę bankininkystę ar elektroninį parašą.
Naudokite tik oficialią prisijungimo aplinką ir niekada neveskite banko prisijungimo duomenų į nuorodas, gautas iš nepatikimų pranešimų.
4 žingsnis. Peržiūrėkite savo duomenis
Prisijungę prie Lietuvos banko elektroninių paslaugų sistemos pasirinkite galimybę susipažinti su Paskolų rizikos duomenų bazėje tvarkomais jūsų duomenimis.
Patikrinkite pateiktus įsipareigojimus ir jų būklę.
Duomenų apimtis priklauso nuo to, kokia informacija apie jus yra pateikta į šią bazę.
5 žingsnis. Patikrinkite, ar nėra neatitikimų
Ypač verta atkreipti dėmesį į:
- Paskolas, kurių neatpažįstate.
- Įsipareigojimus, kuriuos jau grąžinote.
- Galimai neteisingą paskolos likutį.
- Netikslų įsipareigojimo statusą.
- Informaciją, kuri, jūsų manymu, nebuvo atnaujinta.
Jeigu duomenys kelia abejonių, išsaugokite reikalingą informaciją ir kreipkitės dėl jų patikslinimo.
O jeigu negalite prisijungti internetu?
Lietuvos bankas taip pat numato galimybę susipažinti su duomenimis pateikus nustatytos formos prašymą.
Informaciją apie šį būdą rasite tame pačiame oficialiame PRDB puslapyje.
Kaip nemokamai gauti duomenis iš „Mano Creditinfo“?
Dalis gyventojų kredito istorijos tikrinimą sieja su „Mano Creditinfo“.
Tai privati kredito biuro savitarna, kurioje teikiamos kredito istorijos, reitingo ir finansinių įsipareigojimų informacijos paslaugos.
Tačiau čia būtina atskirti du dalykus.
Komercinė kredito istorijos ataskaita yra atskiras produktas, už kurį gali būti taikomas mokestis.
Teisė susipažinti su apie jus tvarkomais asmens duomenimis kyla iš BDAR ir paprastai įgyvendinama nemokamai.
Kaip pateikti nemokamą prašymą?
Pagal „Mano Creditinfo“ skelbiamą instrukciją:
- Apsilankykite www.manocreditinfo.lt.
- Prisijunkite prie savo paskyros arba užsiregistruokite, jei to reikia.
- Savo profilyje pasirinkite „Mano duomenys“.
- Raskite skiltį „Susipažinimas su tvarkomais asmens duomenimis“.
- Paspauskite „Pateikti prašymą“.
Tokiu būdu galite kreiptis dėl informacijos apie kredito biuro tvarkomus jūsų asmens duomenis.
Jeigu prašymą teikiate pagal BDAR, nurodykite, kad norite susipažinti su tvarkomais asmens duomenimis ir gauti jų kopiją.
Ar ši paslauga tikrai nemokama?
Pagal BDAR 12 ir 15 straipsnius susipažinimas su tvarkomais asmens duomenimis ir pirmosios jų kopijos gavimas paprastai yra nemokamas.
Tačiau teisės aktuose numatytos išimtys, pavyzdžiui, akivaizdžiai nepagrįsti ar neproporcingi pasikartojantys prašymai.
Svarbu nepainioti šios teisės su mokamu komerciniu produktu.
Jeigu jums siūloma įsigyti ataskaitą, tai savaime nereiškia, kad neturite teisės nemokamai susipažinti su savo tvarkomais asmens duomenimis.
Kiek laiko reikia laukti atsakymo?
Pagal BDAR įprastas terminas atsakyti į prašymą yra vienas mėnuo nuo jo gavimo.
Sudėtingais atvejais terminas gali būti pratęstas dar dviem mėnesiais, tačiau apie pratęsimą ir jo priežastis turi būti informuojama.
Taigi nemokamas duomenų gavimo būdas nebūtinai bus toks pat greitas kaip iš karto įsigyjama komercinė ataskaita.
Kredito istorija ir kredito reitingas – kuo jie skiriasi?
Tai vienas svarbiausių klausimų, nes šios sąvokos dažnai vartojamos kaip sinonimai.
Kredito istorija – tai informacija apie žmogaus ankstesnius ir esamus finansinius įsipareigojimus bei jų vykdymą.
Kredito reitingas – tai pagal tam tikrą metodiką apskaičiuotas kredito rizikos įvertinimas.
Paprasčiau tariant, kredito istorija yra duomenys, o reitingas – jų pagrindu ir pagal vertinimo metodiką sudarytas rodiklis.
Praktinis pavyzdys
Tarkime, žmogus prieš dvejus metus turėjo vartojimo paskolą ir kelis kartus vėlavo sumokėti įmokas.
Šiuo metu jis paskolą jau grąžinęs ir nebeturi jokių skolų.
Jo kredito istorijoje, priklausomai nuo duomenų saugojimo taisyklių, vis dar gali būti matoma informacija apie ankstesnius vėlavimus.
Komercinis kredito reitingas gali atsižvelgti į šią informaciją, nors šiuo metu aktyvių skolų nebėra.
Tačiau konkretus poveikis priklauso nuo reitingą skaičiuojančios įmonės metodikos.
Palyginimo lentelė
| Kredito istorija | Kredito reitingas |
|---|---|
| Duomenys apie finansinius įsipareigojimus | Apskaičiuotas rizikos įvertinimas |
| Gali apimti ankstesnius mokėjimus ir vėlavimus | Gali būti išreiškiamas balais, klasėmis ar kitais rodikliais |
| Duomenys kaupiami pagal šaltinių ir sistemų taisykles | Skaičiuojamas pagal konkrečią metodiką |
| Gali būti tikrinama oficialiose ir privačiose sistemose | Gali būti pateikiamas komercinėse ataskaitose |
| Savaime nenulemia paskolos sprendimo | Savaime negarantuoja paskolos patvirtinimo |
Svarbu: Lietuvoje nėra vieno universalaus kredito reitingo, kurį visi bankai privalėtų naudoti vienodai.
Kreditoriai gali taikyti savo kreditingumo vertinimo metodikas, atsižvelgti į pajamas, turimus įsipareigojimus, kredito istoriją ir kitus teisėtai vertinamus veiksnius.
Ar bloga kredito istorija reiškia, kad paskolos negausite?
Nebūtinai.
Kreditorius vertina ne tik ankstesnius mokėjimų vėlavimus, bet ir dabartinę finansinę padėtį.
Pavyzdžiui, gali būti svarbu:
- Ar turite stabilių pajamų.
- Kokia jūsų turimų įsipareigojimų suma.
- Ar mokėjimai šiuo metu atliekami laiku.
- Kiek laiko praėjo nuo ankstesnių problemų.
- Kokio dydžio paskolos prašote.
- Ar jūsų finansinė padėtis leidžia vykdyti naują įsipareigojimą.
Tačiau senas įsiskolinimas taip pat netampa nereikšmingas vien todėl, kad jis jau padengtas.
Jeigu planuojate kreiptis dėl finansavimo, verta iš anksto susipažinti su greitųjų kreditų sąlygomis ir rizikomis arba kitomis jums aktualiomis skolinimosi galimybėmis.
Pagrindinis principas – vertinti bendrą paskolos kainą ir galimybes ją grąžinti, o ne vien tai, ar kreditorius sutinka paskolinti.
Ar galima turėti blogą reitingą, nors neturite skolų?
Taip.
Tai viena situacijų, kurios gali nustebinti žmones, pirmą kartą tikrinančius kredito istoriją.
Skolų neturėjimas šiandien nereiškia, kad ankstesnė mokėjimų istorija neturi įtakos rizikos vertinimui.
Komercinis reitingas gali priklausyti nuo ankstesnių vėlavimų, įsipareigojimų pobūdžio, duomenų pakankamumo ir kitų modelyje naudojamų veiksnių.
Be to, vienas kredito biuro rodiklis nebūtinai sutaps su banko vidiniu kliento rizikos vertinimu.
Todėl pamačius nepalankų reitingą verta pirmiausia patikrinti, kokie duomenys buvo panaudoti jam apskaičiuoti.
Ką daryti, jeigu kredito istorijoje radote klaidą?
Įsivaizduokite, kad prieš pusmetį visiškai grąžinote paskolą, tačiau duomenų bazėje ji vis dar atrodo aktyvi.
Arba pastebite įsipareigojimą, kurio niekada neprisiėmėte.
Tokios informacijos nereikėtų ignoruoti.
1. Patikrinkite, ar duomenys tikrai neteisingi
Palyginkite įrašą su paskolos sutartimi, mokėjimų išrašais ar kreditoriaus pateikta informacija.
Kartais skirtumas atsiranda dėl duomenų atnaujinimo laiko arba skirtingų rodiklių pateikimo.
2. Kreipkitės į duomenų šaltinį
Jeigu klaida susijusi su konkrečia paskola, kreipkitės į ją suteikusią įstaigą.
Nurodykite, kuris įrašas netikslus, ir pridėkite turimus įrodymus.
3. Pateikite prašymą duomenų valdytojui
Jeigu netikslumas matomas kredito biure, galite kreiptis ir į jį.
„Mano Creditinfo“ nurodo, kad ginčijamus duomenis tikrina kartu su juos pateikusiu duomenų šaltiniu.
Jeigu duomenys neteisingi, jie turi būti patikslinti.
4. Pasinaudokite savo teisėmis pagal BDAR
Pagal BDAR galite prašyti ištaisyti netikslius asmens duomenis.
Tačiau tai nereiškia, kad galima reikalauti pašalinti teisingą informaciją vien todėl, kad ji nepalanki kredito reitingui.
Jeigu manote, kad jūsų teisės pažeidžiamos, galite kreiptis į Valstybinę duomenų apsaugos inspekciją.
O jeigu paskola įregistruota jūsų vardu be jūsų žinios?
Tai gali būti tapatybės panaudojimo be leidimo požymis.
Tokiu atveju reikėtų nedelsiant susisiekti su nurodytu kreditoriumi, informuoti jį apie galimą sukčiavimą ir prireikus kreiptis į policiją.
Daugiau apie finansinio sukčiavimo požymius skaitykite straipsnyje „Finansiniai sukčiai: skambučiai dėl paskolų“.
Ar kredito istorijos tikrinimas pablogina reitingą?
Vien savo duomenų peržiūros nereikėtų painioti su naujos paskolos paraiškos pateikimu.
Kai susipažįstate su savo asmens duomenimis Lietuvos banko sistemoje ar pateikiate prašymą pagal BDAR, jūs nesikreipiate dėl naujo kredito.
Todėl toks veiksmas savaime neturėtų būti laikomas nauju finansiniu įsipareigojimu.
Vis dėlto komercinių reitingų skaičiavimo metodikos gali skirtis, o kreditorių atliekamos užklausos gali būti vertinamos kitaip nei paties žmogaus duomenų peržiūra.
Dėl konkretaus reitingo pokyčio priežasčių verta kreiptis į jį apskaičiavusią įmonę.
Kada verta tikrinti kredito istoriją?
Nereikia laukti, kol bankas atmes paskolos paraišką.
Kredito istoriją verta pasitikrinti:
- Prieš kreipiantis dėl būsto ar vartojimo paskolos.
- Prieš refinansuojant turimus įsipareigojimus.
- Po paskolos ar lizingo sutarties užbaigimo.
- Pastebėjus nepažįstamą finansinį įsipareigojimą.
- Įtarus, kad jūsų asmens duomenimis galėjo pasinaudoti sukčiai.
- Kai norite įsitikinti, kad apie jus tvarkoma informacija yra tiksli.
Pavyzdžiui, jeigu planuojate būsto pirkimą po kelių mėnesių, kredito istorijos patikrinimas iš anksto suteiks daugiau laiko išsiaiškinti galimus neatitikimus.
Kaip pagerinti savo kredito istoriją?
Nėra patikimo būdo per vieną dieną „išvalyti“ nepalankią, bet teisingą kredito istoriją.
Tačiau yra veiksmų, kurie gali padėti gerinti finansinę padėtį ir ilgainiui sumažinti kreditorių vertinamą riziką.
Mokėkite įmokas laiku
Laiku vykdomi finansiniai įsipareigojimai yra vienas svarbiausių atsakingo skolinimosi požymių.
Nedelskite spręsti įsiskolinimų
Jeigu negalite sumokėti įmokos, kuo anksčiau kreipkitės į kreditorių ir aptarkite galimus sprendimus.
Neprisiimkite nereikalingų skolų
Net jeigu paskolą galėtumėte gauti, įvertinkite, ar ji iš tiesų būtina.
Reguliariai tikrinkite duomenų tikslumą
Netikslus įrašas gali sukelti nereikalingų klausimų vertinant jūsų finansinę padėtį.
Venkite pažadų apie greitą reitingo „sutaisymą“
Jeigu paslaugos teikėjas žada už mokestį panaikinti bet kokius neigiamus įrašus, tokį pasiūlymą vertinkite atsargiai.
Teisingų ir teisėtai saugomų duomenų paprastai negalima pašalinti vien dėl to, kad jie nepatinka duomenų subjektui.
Ką rekomenduojame padaryti šiandien?
Jeigu niekada netikrinote savo kredito istorijos, pradėkite nuo paprasto veiksmo: apsilankykite oficialiame Lietuvos banko PRDB puslapyje ir peržiūrėkite savo duomenis.
Jeigu norite sužinoti, kokią informaciją apie jus tvarko privatus kredito biuras, pasinaudokite „Mano Creditinfo“ duomenų prieigos galimybe.
Neskubėkite mokėti už komercinę ataskaitą, jeigu jums pakanka nemokamai prieinamų duomenų.
O svarbiausia – neapsiribokite vien kredito reitingo skaičiumi ar klase. Kur kas naudingiau suprasti, kokie faktai sudaro jūsų kredito istoriją ir ar jie yra teisingi.
Kredito istorijos tikrinimas
Kur galima nemokamai pasitikrinti kredito istoriją?
Nemokamai susipažinti su savo finansinių įsipareigojimų duomenimis galima Lietuvos banko Paskolų rizikos duomenų bazėje. Apsilankykite oficialiame Lietuvos banko puslapyje ir pasirinkite elektroninį prisijungimą.
Taip pat galite pateikti prašymą susipažinti su apie jus tvarkomais asmens duomenimis privačiam kredito biurui pagal BDAR.
Ar Lietuvos banko kredito istorijos patikrinimas nemokamas?
Taip. Lietuvos bankas nurodo, kad fiziniai ir juridiniai asmenys turi teisę nemokamai susipažinti su Paskolų rizikos duomenų bazėje tvarkomais savo įsipareigojimų duomenimis.
Ar „Mano Creditinfo“ kredito istorija nemokama?
„Mano Creditinfo“ siūlo mokamą komercinę kredito istorijos ataskaitą. Tačiau pagal BDAR paprastai galite nemokamai susipažinti su apie jus tvarkomais asmens duomenimis ir gauti pirmąją jų kopiją.
Savitarnos profilyje ieškokite skilties „Susipažinimas su tvarkomais asmens duomenimis“. Ši prieiga nebūtinai suteikia identišką komercinį produktą.
Per kiek laiko turi būti pateikti mano duomenys?
Pagal BDAR į prašymą susipažinti su asmens duomenimis paprastai turi būti atsakyta per vieną mėnesį. Sudėtingais atvejais terminas gali būti pratęstas dar dviem mėnesiais, apie tai informuojant pareiškėją.
Kredito istorija ir reitingas
Kuo skiriasi kredito istorija nuo kredito reitingo?
Kredito istorija – tai duomenys apie ankstesnius ir esamus finansinius įsipareigojimus bei jų vykdymą. Kredito reitingas – pagal nustatytą metodiką apskaičiuotas kredito rizikos įvertinimas.
Skirtingi kreditoriai gali taikyti skirtingas vertinimo metodikas, todėl vienas komercinis reitingas nenulemia visų paskolos sprendimų.
Ar galiu turėti blogą kredito reitingą, nors neturiu skolų?
Taip. Komercinis kredito reitingas gali atsižvelgti į ankstesnius mokėjimų vėlavimus ir kitus rizikos vertinimo veiksnius. Todėl dabartinis skolų nebuvimas nebūtinai reiškia aukščiausią reitingą.
Ar kredito istorijos tikrinimas pablogina reitingą?
Savo asmens duomenų peržiūra nėra naujos paskolos paraiška ir savaime nesukuria naujo finansinio įsipareigojimo. Tačiau konkrečių komercinių reitingų metodikos skiriasi, todėl dėl reitingo pokyčių verta teirautis jį skaičiuojančios įmonės.
Klaidos ir kredito istorijos gerinimas
Ką daryti, jeigu kredito istorijoje yra klaida?
Surinkite įrodymus ir kreipkitės į duomenis pateikusią finansų įstaigą bei, jei reikia, į duomenų bazės valdytoją. Pagal BDAR galite prašyti ištaisyti netikslius asmens duomenis.
Jeigu manote, kad jūsų duomenų apsaugos teisės pažeistos, galite kreiptis į Valstybinę duomenų apsaugos inspekciją.
Ar galima ištrinti blogą kredito istoriją?
Netikslius arba neteisėtai tvarkomus duomenis galima ginčyti, tačiau teisingos ir teisėtai saugomos informacijos paprastai negalima pašalinti vien dėl to, kad ji nepalanki. Duomenų saugojimo laikotarpiai priklauso nuo konkrečios sistemos ir teisinio pagrindo.
Kaip pagerinti kredito istoriją?
Laiku vykdykite finansinius įsipareigojimus, spręskite pradelstų mokėjimų problemas, neprisiimkite nereikalingų skolų ir reguliariai tikrinkite duomenų tikslumą.
Vieno garantuoto būdo greitai pagerinti kredito reitingą nėra.
Informacija parengta pagal oficialiai skelbiamus duomenų prieigos ir asmens duomenų apsaugos principus. Konkrečių sistemų funkcijos, komercinių paslaugų kainos ir kreditorių vertinimo metodikos gali keistis.