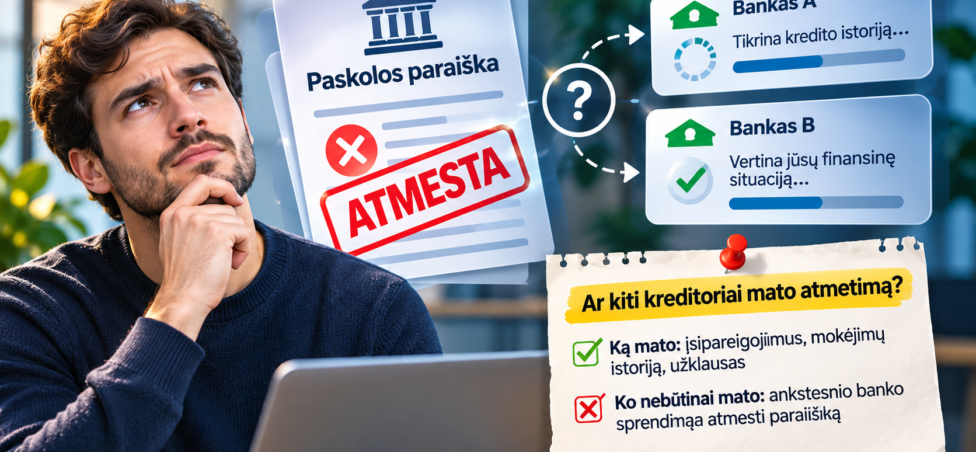
Atmesta paskolos paraiška savaime nereiškia, kad visi kiti bankai matys neigiamą sprendimą. Tačiau kreditoriai gali gauti tam tikrą informaciją apie jūsų kredito istoriją, esamus įsipareigojimus ir ankstesnius kreditingumo patikrinimus. Kokie duomenys prieinami, priklauso nuo naudojamos sistemos ir teisėtos prieigos sąlygų.
Tai svarbu žmonėms, kurie jau gavo neigiamą atsakymą ir svarsto, ar verta kreiptis į kitą banką. Ar pirmasis atmetimas gali pakenkti? Ar kelios paskolos paraiškos blogina kredito reitingą? Ir kada pakartotinis kreipimasis yra racionalus?
Norint atsakyti į šiuos klausimus, pirmiausia reikia atskirti tris skirtingus dalykus: paskolos paraiškos atmetimą, kredito istorijos patikrinimą ir neigiamą kredito istoriją.
Ar bankai mato, kad kitas kreditorius atmetė paskolos paraišką?
Lietuvoje nėra vieno visiems kreditoriams prieinamo viešo registro, kuriame būtų skelbiami visi atmestų paskolos paraiškų sprendimai.
Kiekviena finansų įstaiga pati vertina kliento kreditingumą ir priima sprendimą pagal teisės aktus bei savo rizikos vertinimo kriterijus.
Vis dėlto bankai ir kiti kreditoriai gali naudotis teisėtai prieinamais duomenimis apie žmogaus finansinius įsipareigojimus, mokėjimų istoriją ir kreditingumo patikrinimus.
Pavyzdžiui, kredito biuro sistemoje gali būti užfiksuota, kad tam tikra įstaiga tikrino jūsų kredito istoriją. Tačiau vien toks įrašas nereiškia, kad paskola buvo atmesta.
Galėjote gauti pasiūlymą, bet jo atsisakyti. Taip pat galėjote pateikti paraišką keliems bankams, kad palygintumėte jų sąlygas.
Todėl kitas kreditorius neturėtų automatiškai laikyti kredito istorijos užklausos įrodymu, kad ankstesnė paskolos paraiška buvo atmesta.
Kokia informacija apie paskolos paraiškas gali būti matoma?
Svarbu suprasti, kad kreditoriai ne visada naudojasi vienodais duomenų šaltiniais.
Lietuvoje veikia Lietuvos banko Paskolų rizikos duomenų bazė ir privatūs kredito biurai, kurių duomenų apimtis bei prieigos sąlygos skiriasi.
| Informacija | Ar gali būti prieinama kitam kreditoriui? |
|---|---|
| Turimos paskolos | Taip, pagal konkrečios sistemos ir teisėtos prieigos taisykles |
| Pradelsti mokėjimai | Gali būti prieinami |
| Kredito istorijos patikrinimų įrašai | Priklauso nuo duomenų šaltinio |
| Ankstesnio banko sprendimas atmesti paraišką | Nebūtinai |
| Banko vidinis rizikos vertinimas | Paprastai nėra automatiškai perduodamas kitam bankui |
| Jūsų pajamos ir finansiniai įsipareigojimai | Vertinami iš teisėtai gautų duomenų ir pateiktų dokumentų |
Šis skirtumas svarbus ir dėl privatumo. Tai, kad kreditorius turi teisę tikrinti kreditingumą, nereiškia, jog jis automatiškai gauna visą kitos finansų įstaigos turimą informaciją.
Ar atmesta paskolos paraiška blogina kredito istoriją?
Pats paskolos atmetimas nėra pradelsta skola ir savaime nesukuria naujo finansinio įsipareigojimo.
Jeigu bankas atsisakė suteikti paskolą, jūs netampate jo skolininku vien dėl pateiktos paraiškos.
Tačiau tai nereiškia, kad paskolos paraiškų istorija visais atvejais yra visiškai nereikšminga.
Kai kurie kreditingumo vertinimo modeliai gali atsižvelgti į užklausų dažnumą ar kitus duomenis, jeigu jie teisėtai prieinami. Skirtingos finansų įstaigos gali taikyti skirtingas metodikas.
Todėl negalima teigti, kad kiekviena paraiška automatiškai sumažina kredito reitingą, pavyzdžiui, penkiais ar dešimčia balų. Tokio visiems Lietuvos kreditoriams vienodo skaičiavimo nėra.
Daug svarbesnę įtaką dažnai turi realūs finansiniai įsipareigojimai ir jų vykdymas.
Pavyzdžiui, net nedidelės pradelstos sąskaitos gali sukelti papildomų klausimų vertinant mokumą. Plačiau apie tai skaitykite mūsų straipsnyje „Vėluojanti sąskaita už telefoną gali kainuoti svajonių būstą“, kurį rasite finansinių patarimų skiltyje.
Ar kelios paskolos paraiškos per trumpą laiką gali pakenkti?
Jeigu žmogus per kelias dienas kreipiasi į penkis bankus, gali būti atlikti keli kreditingumo patikrinimai.
Tačiau pats paraiškų skaičius neatskleidžia, kodėl žmogus kreipėsi dėl finansavimo.
Vienas žmogus gali atsakingai lyginti būsto paskolos pasiūlymus. Kitas gali ieškoti naujo kredito, nes nebesugeba vykdyti turimų įsipareigojimų.
Šios situacijos iš esmės skiriasi.
Jeigu planuojate įsigyti būstą, kelių pasiūlymų palyginimas yra racionalus sprendimas. Tačiau prieš pateikiant paraiškas verta įvertinti ne tik paskolos palūkanas, bet ir turimas santaupas bei bendrą mokumą.
Apie tai, kaip pradinis įnašas susijęs su būsto paskolos gavimo galimybėmis, plačiau rašome straipsnyje „10 proc. pradinis įnašas būstui: sąlygos ir skaičiuoklė“.
Jeigu kelios paraiškos teikiamos todėl, kad ankstesni kreditoriai atsisakė suteikti paskolą dėl per didelių skolų, svarbiausia spręsti pačią finansinę problemą.
Kodėl bankas gali atmesti paskolos paraišką?
Neigiamas atsakymas nebūtinai reiškia, kad žmogus turi blogą kredito istoriją.
Kreditorius gali atmesti paraišką dėl pajamų, įsipareigojimų, dokumentų arba kitų rizikos vertinimo aplinkybių.
1. Nepakankamos arba nepastovios pajamos
Bankui svarbu ne vien tai, kiek uždirbate šį mėnesį. Vertinamas ir pajamų tvarumas – ar tikėtina, kad panašias pajamas gausite ateityje.
Pavyzdžiui, žmogus gali gauti 1 500 € mėnesinį atlyginimą ir papildomą 3 000 € metinę premiją. Tačiau kreditorius nebūtinai visą premiją laikys reguliariomis pajamomis.
Dėl to du žmonės, kurių metinės pajamos vienodos, gali gauti skirtingus kreditingumo vertinimus.
Daugiau apie tai, kaip vertinamos premijos ir papildomos pajamos, skaitykite mūsų straipsnyje apie bankų atliekamą atlyginimo priedų vertinimą.
2. Pajamos iš individualios veiklos
Savarankiškai dirbančių žmonių pajamos dažnai svyruoja, todėl kreditorius gali prašyti ilgesnės pajamų istorijos, deklaracijų ir papildomų dokumentų.
Tai nereiškia, kad individuali veikla automatiškai sumažina galimybę pasiskolinti.
Svarbiausia įrodyti, kad veikla generuoja pakankamas ir tvarias pajamas.
Išsamiau šį klausimą nagrinėjame straipsnyje „Paskola dirbant pagal individualią veiklą: kokių pajamų reikia?“.
Jeigu ieškote konkrečių finansavimo galimybių, taip pat galite peržiūrėti mūsų paskolų su individualia veikla puslapį.
3. Per dideli esami įsipareigojimai
Net ir laiku mokamos paskolos gali sumažinti galimybes pasiskolinti papildomai.
Kreditorius vertina, kiek pajamų žmogui lieka sumokėjus esamas įmokas ir patenkinus būtinuosius poreikius.
Pavyzdžiui, jeigu asmuo uždirba 1 600 € per mėnesį ir jau moka 550 € paskolų įmokų, papildomas kreditas gali tapti per didele finansine našta.
Tokiu atveju kitas bankas nebūtinai priims palankesnį sprendimą, nes pagrindinė problema yra ne ankstesnis atmetimas, o esamų įsipareigojimų dydis.
4. Pradelsti mokėjimai arba netikslūs duomenys
Kredito istorijoje esantys pradelsti mokėjimai gali turėti reikšmės vertinant žmogaus patikimumą.
Tačiau kartais problemų kyla ir dėl neteisingų ar pasenusių duomenų.
Jeigu pastebite nepažįstamą paskolą arba kredito istorijos patikrinimą, kurio neatpažįstate, verta išsiaiškinti aplinkybes.
Finansiniai sukčiai gali naudoti pavogtus asmens duomenis arba apsimesti kreditorių darbuotojais. Kaip atpažinti tokius atvejus, paaiškiname straipsnyje „Skambina dėl paskolos? Kaip atpažinti finansinius sukčius“.
Ar galima iš karto kreiptis į kitą banką po atmetimo?
Taip, tačiau ne visada tai racionaliausias sprendimas.
Jeigu pirmasis kreditorius atsisakė suteikti paskolą dėl konkrečios vidaus taisyklės, kitas kreditorius gali taikyti kitokius kriterijus.
Pavyzdžiui, vienas bankas gali atsargiau vertinti individualios veiklos pajamas, o kitas gali taikyti kitokią jų analizės metodiką.
Tačiau jeigu paraiška atmesta dėl objektyviai nepakankamų pajamų, pradelstų skolų ar pernelyg didelių įsipareigojimų, vien kreditoriaus pakeitimas šių problemų neišspręs.
Prieš kreipiantis dar kartą rekomenduojama išsiaiškinti, kodėl paraiška buvo atmesta, ir patikrinti, ar naujas prašymas turi realų pagrindą.
Kada verta pakartotinai teikti paskolos paraišką?
Vieno visiems tinkamo laukimo termino nėra.
Jeigu paraiška atmesta dėl trūkstamo dokumento, pakartotinis vertinimas gali būti prasmingas vos pateikus reikalingą informaciją.
Jeigu problema buvo nepastovios pajamos, verta palaukti, kol turėsite pakankamai dokumentų, patvirtinančių jų tęstinumą.
Jeigu atsisakyta dėl per didelių įsipareigojimų, reikšmingas pokytis būtų sumažėjusios skolos arba padidėjusios tvarios pajamos.
Svarbiausia ne tai, kiek laiko praėjo po atmetimo, o tai, ar pasikeitė aplinkybės, dėl kurių paskola nebuvo suteikta.
Kaip patikrinti savo kredito istoriją prieš naują paraišką?
Prieš kreipiantis dėl finansavimo naudinga patikrinti, kokie duomenys apie jūsų finansinius įsipareigojimus yra registruoti.
Lietuvoje galima susipažinti su savo duomenimis Lietuvos banko Paskolų rizikos duomenų bazėje.
Taip pat galima pasitikrinti informaciją privačiuose kredito biuruose, pavyzdžiui, „Creditinfo“.
Svarbu žinoti, kad šios sistemos nėra tapačios. Jos gali tvarkyti skirtingus duomenis ir turėti skirtingas prieigos taisykles.
Jeigu pastebite neteisingą įrašą, kreipkitės į atitinkamą duomenų valdytoją ir prašykite jį patikrinti.
Neteisingų duomenų ištaisymas gali būti svarbesnis žingsnis nei skubotas naujos paskolos paraiškos pateikimas.
Praktinis pavyzdys: kodėl du bankai gali priimti skirtingus sprendimus?
Tarkime, žmogus gauna 1 800 € mėnesio pajamas ir moka 420 € už turimas paskolas.
Jis kreipiasi dėl papildomo 7 000 € vartojimo kredito, tačiau pirmasis bankas paraišką atmeta.
Po kelių mėnesių žmogus grąžina vieną turėtą paskolą, todėl jo mėnesiniai įsipareigojimai sumažėja iki 220 €.
Kreipdamasis į kitą kreditorių jis jau pateikia kitokią finansinę situaciją.
Antrasis kreditorius gali priimti kitokį sprendimą, nes sumažėjo esama finansinė našta.
Tačiau tai nėra garantija, kad paskola bus suteikta.
Šis pavyzdys parodo, kodėl ankstesnis atmetimas nėra vienintelis ar galutinis žmogaus kreditingumo rodiklis.
Dažniausiai užduodami klausimai
Ar kitas bankas mato, kad mano paskolos paraiška buvo atmesta?
Nebūtinai. Kreditoriai gali matyti tam tikrus kredito istorijos patikrinimus, tačiau tai savaime neatskleidžia ankstesnio banko sprendimo.
Ar atmesta paskolos paraiška mažina kredito reitingą?
Pats atmetimas nėra pradelsta skola. Tačiau kreditingumo vertinimui gali būti naudojama užklausų istorija, jei tokie duomenys teisėtai prieinami.
Ar galima iš karto kreiptis į kitą banką?
Taip, tačiau pirmiausia verta išsiaiškinti ankstesnio atmetimo priežastį.
Kiek paskolos paraiškų galima pateikti?
Vieno universalaus skaičiaus nėra. Svarbu atsakingai palyginti pasiūlymus ir įvertinti savo finansinę padėtį.
Ar bankai dalijasi informacija apie paskolų paraiškas?
Kreditoriai gali naudotis teisėtai prieinamais kredito duomenimis, bet nebūtinai mato kitų bankų vidinius sprendimus.
Kaip sužinoti, kas tikrino mano kredito istoriją?
Kreipkitės į atitinkamą kredito biurą dėl informacijos apie savo duomenų tvarkymą ir užklausas.
Kada verta pakartotinai teikti paskolos paraišką?
Kai ištaisytos ankstesnio atmetimo priežastys arba reikšmingai pasikeitė finansinė situacija.
Vienas paskolos atmetimas neužkerta kelio kitam finansavimui
Atmesta paskolos paraiška savaime nereiškia blogos kredito istorijos ir negarantuoja, kad kitas kreditorius priims tokį patį sprendimą.
Tačiau kreditoriai gali vertinti įvairius duomenis apie jūsų finansinius įsipareigojimus, mokėjimų istoriją ir tam tikrus kreditingumo patikrinimus.
Todėl, gavus neigiamą atsakymą, racionaliausia ne skubėti pildyti naujas paraiškas, o pirmiausia išsiaiškinti atmetimo priežastį.
Jeigu finansinė situacija pagerėjo arba pirmasis sprendimas buvo susijęs su konkretaus banko kriterijais, kito kreditoriaus vertinimas gali skirtis.
Straipsnis yra bendro informacinio pobūdžio. Kreditorių sprendimai, naudojami duomenų šaltiniai ir vertinimo metodai gali skirtis.