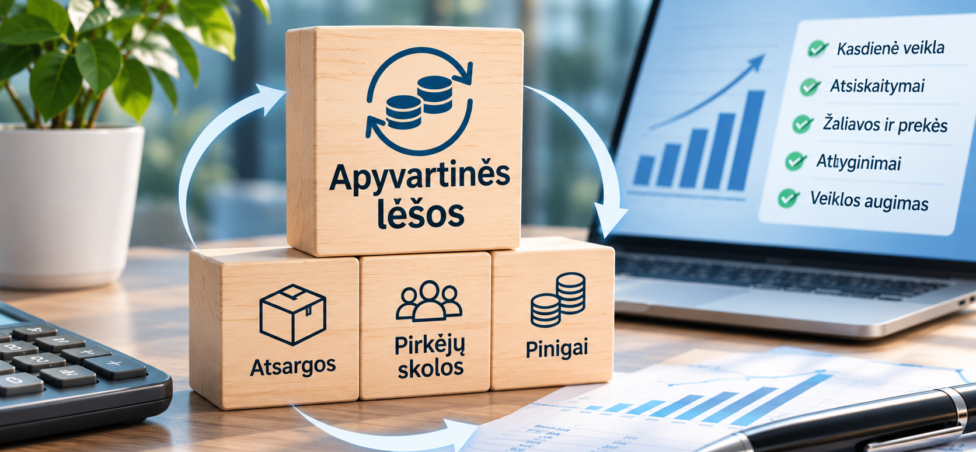
Apyvartinės lėšos – tai įmonės kasdienei veiklai reikalingi finansiniai ištekliai, padedantys atsiskaityti su tiekėjais, mokėti atlyginimus, įsigyti žaliavas, palaikyti prekių atsargas ir vykdyti kitus einamuosius įsipareigojimus. Net pelningai veikiančiai įmonei gali pritrūkti apyvartinių lėšų, jeigu klientai už prekes ar paslaugas sumoka vėliau, nei pačiai įmonei reikia atsiskaityti su partneriais.
Apyvartinių lėšų trūkumas nebūtinai reiškia, kad verslas dirba nuostolingai. Dažnai problema kyla dėl netinkamai suplanuotų pinigų srautų, išaugusių atsargų, sezoniškumo arba ilgesnių klientų atsiskaitymo terminų.
Todėl kiekvienai įmonei svarbu ne tik uždirbti pajamas, bet ir tinkamai valdyti pinigų judėjimą. Šiame straipsnyje paaiškiname, kas yra apyvartinės lėšos, kaip apskaičiuoti jų poreikį, kodėl jų gali pritrūkti ir kokie finansavimo būdai gali padėti užtikrinti sklandžią įmonės veiklą.
Kas yra apyvartinės lėšos?
Apyvartinės lėšos – tai trumpalaikiai įmonės veiklai reikalingi finansiniai ištekliai. Praktikoje ši sąvoka dažnai vartojama kalbant apie pinigus ir kitą trumpalaikį turtą, kuris dalyvauja kasdieniame įmonės veiklos cikle.
Prie tokių išteklių priskiriama:
- Pinigai įmonės banko sąskaitose ir kasoje.
- Prekių, žaliavų ir medžiagų atsargos.
- Pirkėjų skolos už parduotas prekes ar suteiktas paslaugas.
- Kitas trumpalaikis turtas, naudojamas įmonės veikloje.
Svarbu atskirti apyvartines lėšas nuo apyvartinio kapitalo. Finansų analizėje grynasis apyvartinis kapitalas dažniausiai apskaičiuojamas iš trumpalaikio turto atėmus trumpalaikius įsipareigojimus.
Grynojo apyvartinio kapitalo formulė:
Grynasis apyvartinis kapitalas = Trumpalaikis turtas − Trumpalaikiai įsipareigojimai
Pavyzdžiui, įmonė turi:
- 20 000 Eur pinigų banko sąskaitoje;
- 35 000 Eur prekių ir žaliavų atsargų;
- 25 000 Eur pirkėjų skolų;
- 30 000 Eur trumpalaikių įsipareigojimų.
Trumpalaikis turtas sudaro 80 000 Eur, o trumpalaikiai įsipareigojimai – 30 000 Eur.
Grynasis apyvartinis kapitalas:
80 000 − 30 000 = 50 000 Eur.
Tai reiškia, kad pagal šį supaprastintą balansinį skaičiavimą įmonės grynasis apyvartinis kapitalas yra teigiamas ir siekia 50 000 Eur.
Vis dėlto šis rodiklis neparodo, kiek pinigų įmonė gali panaudoti iš karto. Didelę trumpalaikio turto dalį gali sudaryti lėtai parduodamos atsargos arba pirkėjų skolos, kurių apmokėjimo dar reikia laukti.
Kodėl įmonėms pritrūksta apyvartinių lėšų?
Apyvartinių lėšų trūkumas gali atsirasti net tada, kai įmonė turi pakankamai užsakymų ir generuoja pajamas. Dažniausiai problema susijusi su neatitikimu tarp pinigų gavimo ir išleidimo laiko.
1. Ilgi klientų atsiskaitymo terminai
Viena dažniausių priežasčių – klientams suteikiamas atidėtas mokėjimas.
Pavyzdžiui, įmonė pristato prekes klientui ir išrašo 15 000 Eur sąskaitą, kurią reikia apmokėti per 45 dienas. Tuo tarpu savo tiekėjams ji turi sumokėti per 10 dienų.
Tokiu atveju įmonė jau yra pardavusi prekes, tačiau pinigų už pardavimą dar neturi. Jeigu panašių sandorių yra daug, apyvartinių lėšų poreikis gali greitai išaugti.
2. Išaugusios prekių ir žaliavų atsargos
Įmonės kartais iš anksto įsigyja didesnį kiekį prekių ar žaliavų, siekdamos pasiruošti sezonui, patenkinti būsimą paklausą arba apsisaugoti nuo tiekimo sutrikimų.
Tačiau kol atsargos neparduotos, jose esantys pinigai negali būti naudojami kitoms išlaidoms padengti.
Per didelės atsargos gali sumažinti įmonės likvidumą, ypač jeigu prekės parduodamos lėčiau, nei planuota.
3. Sezoniškumas
Kai kurių įmonių veikla priklauso nuo metų laiko.
Pavyzdžiui:
- Turizmo įmonės didesnes pajamas gali gauti šiltuoju metų laiku.
- Prekybos įmonės gali ruoštis intensyvesniam šventiniam laikotarpiui.
- Statybų įmonių veiklos apimtys gali kisti priklausomai nuo sezono.
- Žemės ūkio verslui gali reikėti didelių išankstinių išlaidų dar prieš gaunant pajamas iš produkcijos pardavimo.
Tokiais atvejais apyvartinių lėšų poreikį reikia planuoti iš anksto, o ne laukti, kol sąskaitoje pradės trūkti pinigų.
4. Išaugusios veiklos sąnaudos
Padidėjus darbo užmokesčio, energijos, transporto, nuomos ar žaliavų išlaidoms, įmonei gali prireikti daugiau pinigų tam pačiam veiklos mastui palaikyti.
Jeigu pardavimo pajamos neauga tokiu pačiu tempu, laisvų pinigų kiekis mažėja.
5. Per greita verslo plėtra
Augimas ne visada iš karto pagerina įmonės pinigų padėtį.
Daugiau užsakymų gali reikšti didesnį žaliavų, darbuotojų, logistikos ir atsargų poreikį. Įmonė turi finansuoti šias išlaidas dar prieš gaudama pajamas už papildomai parduotą produkciją ar suteiktas paslaugas.
Todėl sparčiai augančiam verslui ypač svarbu iš anksto įvertinti, kiek papildomų apyvartinių lėšų reikės plėtrai.
Kaip apskaičiuoti, kiek apyvartinių lėšų reikia įmonei?
Vienos universalios sumos, kuri tiktų visoms įmonėms, nėra. Apyvartinių lėšų poreikis priklauso nuo veiklos modelio, atsiskaitymo terminų, atsargų apyvartumo, sezoniškumo ir išlaidų struktūros.
Pradėti galima nuo trijų pagrindinių sričių įvertinimo:
- Kiek pinigų reikia kasdienėms veiklos išlaidoms?
- Kiek pinigų šiuo metu yra įšaldyta atsargose ir pirkėjų skolose?
- Kokius trumpalaikius įsipareigojimus įmonė turės padengti artimiausiu metu?
Praktinis apyvartinių lėšų poreikio pavyzdys
Tarkime, prekybos įmonė per mėnesį patiria tokias išlaidas:
| Išlaidos | Suma |
|---|---|
| Prekių įsigijimas | 12 000 Eur |
| Darbo užmokestis ir susiję mokesčiai | 5 000 Eur |
| Nuoma ir komunalinės išlaidos | 1 500 Eur |
| Transportas ir logistika | 1 000 Eur |
| Kitos veiklos išlaidos | 1 000 Eur |
| Iš viso | 20 500 Eur |
Tarkime, klientai vidutiniškai atsiskaito per 30 dienų, o tiekėjams įmonė turi sumokėti per 10 dienų.
Tai reiškia, kad įmonė dalį veiklos išlaidų turi padengti anksčiau, nei gauna pinigus iš klientų.
Jeigu įmonės veiklos ciklas ir atsiskaitymo terminai nesutampa, jai gali prireikti papildomo pinigų rezervo arba išorinio finansavimo.
Šis pavyzdys yra supaprastintas: realiam poreikiui apskaičiuoti reikėtų įvertinti faktines įplaukų ir išlaidų datas, atsargų lygį, pirkėjų skolas, tiekėjų mokėjimo terminus ir turimus pinigų likučius.
Apyvartinio kapitalo ciklas
Vienas svarbiausių rodiklių vertinant apyvartinių lėšų poreikį yra pinigų konversijos ciklas. Jis parodo, kiek laiko įmonės pinigai būna susieti su atsargomis ir pirkėjų skolomis, kol vėl grįžta į įmonės sąskaitą.
Supaprastinta formulė:
Pinigų konversijos ciklas = Atsargų apyvartumo dienos + Pirkėjų skolų apmokėjimo dienos − Tiekėjų skolų apmokėjimo dienos.
Pavyzdžiui:
- Atsargos įmonėje vidutiniškai laikomos 30 dienų.
- Klientai sąskaitas apmoka per 40 dienų.
- Tiekėjams įmonė atsiskaito per 20 dienų.
Pinigų konversijos ciklas:
30 + 40 − 20 = 50 dienų.
Tai reiškia, kad nuo pinigų išleidimo atsargoms įsigyti iki jų sugrįžimo iš klientų atsiskaitymų praeina apie 50 dienų.
Kuo šis ciklas ilgesnis, tuo daugiau apyvartinių lėšų įmonei gali reikėti veiklai finansuoti.
Kaip sumažinti apyvartinių lėšų trūkumą?
Prieš ieškant papildomo finansavimo verta įvertinti, ar įmonė gali efektyviau panaudoti jau turimus finansinius išteklius.
Greičiau surinkti pirkėjų skolas
Įmonė gali peržiūrėti klientams taikomus atsiskaitymo terminus, aktyviau stebėti pradelstas sąskaitas ir nustatyti aiškią skolų administravimo tvarką.
Kai kuriais atvejais gali padėti išankstiniai mokėjimai arba daliniai atsiskaitymai už didesnius užsakymus.
Optimizuoti atsargas
Reikėtų reguliariai vertinti, kurios prekės parduodamos greitai, o kurios ilgai užsibūna sandėlyje.
Per didelis atsargų kiekis gali įšaldyti pinigus, todėl verta tiksliau planuoti užsakymus ir derinti jų dydį su realia paklausa.
Derėtis dėl tiekėjų mokėjimo terminų
Jeigu įmonė turi patikimus tiekėjus ir stabilią bendradarbiavimo istoriją, galima tartis dėl ilgesnių atsiskaitymo terminų.
Tai gali padėti suderinti pinigų išleidimo ir gavimo laiką.
Sudaryti pinigų srautų prognozę
Rekomenduojama planuoti ne tik mėnesio pajamas ir išlaidas, bet ir konkrečias jų gavimo bei mokėjimo datas.
Tai padeda anksčiau pastebėti laikotarpius, kai gali pritrūkti pinigų, ir išvengti skubių finansinių sprendimų.
Plačiau apie šį procesą skaitykite straipsnyje Įmonės pinigų srautų valdymas: kaip išvengti apyvartinių lėšų trūkumo?.
Kaip finansuoti apyvartinių lėšų trūkumą?
Jeigu įmonė jau optimizavo savo veiklos procesus, tačiau papildomų lėšų vis tiek reikia, galima svarstyti išorinį finansavimą.
Svarbu pasirinkti sprendimą pagal tai, kiek laiko truks pinigų trūkumas ir kokia jo priežastis.
1. Paskola apyvartinėms lėšoms
Paskola apyvartinėms lėšoms gali padėti finansuoti trumpalaikį turtą, atsargas, darbo užmokestį, atsiskaitymus su tiekėjais ir kitas įmonės veiklos išlaidas.
Ji gali būti aktuali, kai įmonė iš anksto žino, kokios sumos jai reikia ir per kokį laikotarpį galės ją grąžinti.
Prieš pasirenkant paskolą svarbu įvertinti palūkanas, sutarties mokesčius, grąžinimo grafiką ir bendrą grąžintiną sumą.
2. Kredito linija
Kredito linija suteikia galimybę naudotis nustatytu finansavimo limitu tada, kai atsiranda poreikis.
Tai gali būti patogu įmonėms, kurių apyvartinių lėšų poreikis nuolat kinta, pavyzdžiui, dėl sezoniškumo ar nevienodų klientų atsiskaitymo terminų.
Vis dėlto būtina įvertinti limito palaikymo, administravimo ir panaudotos sumos palūkanų sąlygas.
3. Faktoringas
Jeigu įmonė turi išrašytų sąskaitų faktūrų, tačiau klientai atsiskaitys tik po kelių savaičių ar mėnesių, galima svarstyti faktoringą.
Šis sprendimas leidžia greičiau gauti lėšas už parduotas prekes ar suteiktas paslaugas, nelaukiant įprasto mokėjimo termino.
Faktoringas ypač aktualus verslui, kuris daug dirba su kitomis įmonėmis ir suteikia joms atidėto mokėjimo galimybę.
4. Valstybės remiamos finansavimo priemonės
Kai kurioms įmonėms gali būti prieinamos ILTE administruojamos finansavimo priemonės, skirtos likvidumui užtikrinti arba apyvartinėms išlaidoms finansuoti.
Pavyzdžiui, 2026 m. buvo paskelbta speciali 100 mln. Eur apyvartinių paskolų priemonė, skirta padėti įmonėms susidoroti su padidėjusių sąnaudų poveikiu. Pagal paskelbtas sąlygas finansavimas buvo numatytas trumpalaikio turto įsigijimui, darbo užmokesčiui, atsiskaitymams su tiekėjais ir kitoms tinkamoms einamosioms išlaidoms.
Tačiau tokios priemonės gali turėti konkrečius tinkamumo kriterijus, finansavimo terminus ir sąlygas, kurios keičiasi. Todėl prieš teikiant paraišką būtina patikrinti aktualią informaciją oficialioje ILTE svetainėje.
Plačiau apie skirtingus įmonių finansavimo būdus skaitykite pagrindiniame gide Verslo finansavimas Lietuvoje: kokie finansavimo būdai prieinami įmonėms?.
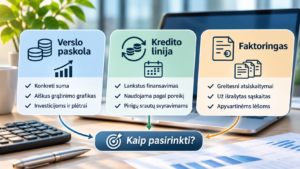
Taip pat verta palyginti, kuo skiriasi verslo paskola, kredito linija ir faktoringas.
Kada verta ieškoti papildomo finansavimo?
Papildomo finansavimo poreikį geriausia pastebėti dar prieš atsirandant rimtiems mokumo sunkumams.
Finansavimo galimybes verta įvertinti, kai:
- Įmonė turi užsakymų, tačiau trūksta pinigų jiems įvykdyti.
- Klientų atsiskaitymo terminai ilgesni nei įmonės mokėjimo tiekėjams terminai.
- Prieš sezoną reikia sukaupti didesnes prekių ar žaliavų atsargas.
- Planuojama plėtra reikalauja papildomų trumpalaikių išlaidų.
- Išaugusios veiklos sąnaudos mažina laisvų pinigų likutį.
- Įmonė nori išlaikyti finansinį rezervą nenumatytiems atvejams.
Vis dėlto finansavimas nėra ilgalaikė priemonė nuolatiniams veiklos nuostoliams padengti. Jeigu įmonė kiekvieną mėnesį išleidžia daugiau, nei uždirba, pirmiausia būtina įvertinti verslo modelį, kainodarą, sąnaudas ir veiklos efektyvumą.
Kaip kreditoriai vertina įmonės poreikį apyvartinėms lėšoms?
Kreipiantis dėl finansavimo, kreditorius vertina ne tik prašomą sumą, bet ir tai, ar įmonė turi realų poreikį bei galės vykdyti prisiimtus įsipareigojimus.
Dažniausiai gali būti vertinama:
- Įmonės veiklos trukmė ir pajamų stabilumas.
- Pardavimo pajamų ir pelningumo dinamika.
- Trumpalaikio turto ir įsipareigojimų santykis.
- Pirkėjų skolų ir atsargų apyvartumas.
- Esami finansiniai įsipareigojimai.
- Banko sąskaitų pinigų srautai.
- Finansavimo tikslas ir planuojamas lėšų panaudojimas.
Kreditorius taip pat gali prašyti finansinių ataskaitų, banko sąskaitų išrašų, informacijos apie pagrindinius klientus ir tiekėjus arba kitų dokumentų.
Daugiau apie šį procesą skaitykite straipsnyje Kaip kreditoriai vertina įmonės finansinę būklę prieš suteikdami finansavimą?.
Dažniausios klaidos valdant apyvartines lėšas
Pajamos painiojamos su turimais pinigais. Išrašyta sąskaita dar nereiškia, kad pinigai jau pasiekė įmonės banko sąskaitą.
Neplanuojamas sezoniškumas. Įmonė gali turėti dideles išlaidas dar prieš prasidedant laikotarpiui, kai gaunama didžioji dalis metinių pajamų.
Per daug pinigų įšaldoma atsargose. Lėtai parduodamos prekės gali sumažinti įmonės galimybes laiku vykdyti kitus įsipareigojimus.
Finansavimas pasirenkamas neįvertinus jo kainos. Reikia vertinti ne tik palūkanas, bet ir visus papildomus mokesčius bei grąžinimo sąlygas.
Skolinamasi neįvertinus grąžinimo galimybių. Papildomas finansavimas turi padėti išspręsti konkretų pinigų srautų poreikį, o ne dar labiau padidinti finansinę naštą.
Dažniausiai užduodami klausimai apie apyvartines lėšas
Sužinokite, kaip apskaičiuoti apyvartinių lėšų poreikį,
kodėl jų pritrūksta ir kokie finansavimo sprendimai gali
padėti užtikrinti sklandžią įmonės veiklą.
Apyvartinių lėšų sąvoka ir reikšmė
Kas yra apyvartinės lėšos paprastai paaiškinus?
Apyvartinės lėšos – tai pinigai ir kiti trumpalaikiai įmonės ištekliai, reikalingi kasdienei veiklai finansuoti. Jie naudojami prekėms, žaliavoms, atlyginimams, nuomai ir atsiskaitymams su tiekėjais.
Kuo skiriasi apyvartinės lėšos ir apyvartinis kapitalas?
Apyvartinės lėšos apibūdina kasdienei veiklai naudojamus finansinius išteklius. Grynasis apyvartinis kapitalas yra finansinis rodiklis, apskaičiuojamas iš trumpalaikio turto atėmus trumpalaikius įsipareigojimus.
Kam įmonei reikalingos apyvartinės lėšos?
Jos leidžia įmonei laiku atsiskaityti su tiekėjais, įsigyti prekes ir žaliavas, mokėti atlyginimus, padengti veiklos išlaidas ir vykdyti klientų užsakymus.
Apyvartinių lėšų apskaičiavimas
Kaip apskaičiuoti grynąjį apyvartinį kapitalą?
Grynasis apyvartinis kapitalas apskaičiuojamas iš trumpalaikio turto atėmus trumpalaikius įsipareigojimus.
Formulė: Trumpalaikis turtas − Trumpalaikiai įsipareigojimai.
Pavyzdžiui, jei trumpalaikis turtas siekia 80 000 Eur, o trumpalaikiai įsipareigojimai – 30 000 Eur, grynasis apyvartinis kapitalas yra 50 000 Eur.
Kiek apyvartinių lėšų turėtų turėti įmonė?
Vieno universalaus dydžio nėra. Poreikis priklauso nuo įmonės mėnesinių išlaidų, atsargų kiekio, klientų atsiskaitymo terminų, tiekėjų mokėjimo sąlygų ir veiklos sezoniškumo.
Kas yra pinigų konversijos ciklas?
Tai laikotarpis, per kurį įmonės pinigai, panaudoti atsargoms ir veiklai finansuoti, sugrįžta per klientų atsiskaitymus.
Formulė: Atsargų apyvartumo dienos + Pirkėjų skolų apmokėjimo dienos − Tiekėjų skolų apmokėjimo dienos.
Apyvartinių lėšų trūkumo priežastys
Kodėl pelningai įmonei gali trūkti apyvartinių lėšų?
Įmonė gali uždirbti pelną, tačiau dar nebūti gavusi pinigų iš klientų. Lėšos taip pat gali būti įšaldytos atsargose, o tiekėjams ir darbuotojams reikia atsiskaityti anksčiau, nei gaunamos įplaukos.
Ar greitas verslo augimas gali sukelti apyvartinių lėšų trūkumą?
Taip. Didesnis užsakymų kiekis gali pareikalauti papildomų investicijų į prekes, žaliavas, darbuotojus ir logistiką. Šias išlaidas dažnai reikia padengti dar prieš gaunant pajamas už pardavimus.
Kaip sezoniškumas veikia apyvartinių lėšų poreikį?
Sezoniniame versle išlaidos gali atsirasti gerokai anksčiau nei pagrindinės pajamos. Pavyzdžiui, prekybos įmonei gali reikėti iš anksto sukaupti prekių atsargas prieš intensyvų pardavimų laikotarpį.
Apyvartinių lėšų finansavimas
Kaip finansuoti apyvartinių lėšų trūkumą?
Galima svarstyti paskolą apyvartinėms lėšoms, kredito liniją, faktoringą arba tinkamą valstybės remiamą finansavimo priemonę. Pasirinkimas priklauso nuo finansavimo poreikio, jo trukmės ir įmonės galimybių grąžinti lėšas.
Daugiau apie finansavimo alternatyvas skaitykite verslo finansavimo gide.
Kas yra paskola apyvartinėms lėšoms?
Tai verslo finansavimo sprendimas, skirtas kasdienėms įmonės išlaidoms, atsargoms, žaliavoms ar atsiskaitymams su tiekėjais finansuoti. Prieš pasirenkant paskolą svarbu įvertinti jos bendrą kainą ir grąžinimo grafiką.
Kada verta rinktis kredito liniją?
Kredito linija gali būti naudinga, kai įmonės finansavimo poreikis nuolat kinta ir papildomų lėšų reikia tik tam tikrais laikotarpiais. Svarbu įvertinti limito administravimo mokesčius ir palūkanų skaičiavimo tvarką.
Ar faktoringas gali padėti išspręsti apyvartinių lėšų trūkumą?
Taip. Faktoringas leidžia greičiau gauti lėšas už klientams išrašytas sąskaitas faktūras, nelaukiant jų apmokėjimo termino. Jis ypač aktualus įmonėms, kurios dirba su kitomis įmonėmis ir suteikia atidėto mokėjimo terminus.
Taip pat skaitykite verslo paskolos, kredito linijos ir faktoringo palyginimą.
Ar galima gauti ILTE finansavimą apyvartinėms lėšoms?
ILTE administruoja įvairias verslo finansavimo priemones. Kai kurios jų gali būti skirtos ir apyvartinėms išlaidoms, tačiau konkreti paskirtis, prieinamumas ir tinkamumo kriterijai priklauso nuo tuo metu galiojančios priemonės sąlygų.
Aktualią informaciją reikėtų tikrinti oficialioje ILTE svetainėje.
Pinigų srautų valdymas
Kaip sumažinti apyvartinių lėšų poreikį?
Galima greičiau surinkti pirkėjų skolas, optimizuoti atsargų kiekį, derėtis dėl ilgesnių atsiskaitymo terminų su tiekėjais ir reguliariai prognozuoti pinigų srautus.
Kaip tinkamai planuoti įmonės pinigų srautus?
Reikėtų reguliariai prognozuoti būsimas įplaukas ir išlaidas, stebėti atsiskaitymų terminus ir numatyti galimus pinigų trūkumo laikotarpius. Plačiau skaitykite straipsnyje Įmonės pinigų srautų valdymas.
Kada įmonei reikėtų kreiptis dėl papildomo finansavimo?
Finansavimo galimybes verta vertinti dar prieš atsirandant mokumo sunkumams, kai prognozės rodo, kad artimiausiu metu gali neužtekti pinigų veiklos išlaidoms ar įsipareigojimams padengti.
Apibendrinimas
Apyvartinės lėšos yra būtinos sklandžiai įmonės veiklai. Jos leidžia laiku atsiskaityti su tiekėjais, mokėti atlyginimus, įsigyti prekes ir žaliavas bei vykdyti klientų užsakymus.
Apyvartinių lėšų trūkumas gali atsirasti net pelningame versle, todėl svarbu reguliariai stebėti pinigų srautus, atsargų lygį, pirkėjų skolas ir trumpalaikius įsipareigojimus.
Jeigu vidinių priemonių nepakanka, įmonė gali svarstyti paskolą apyvartinėms lėšoms, kredito liniją, faktoringą arba valstybės remiamą finansavimą. Svarbiausia pasirinkti sprendimą, atitinkantį realų verslo poreikį ir įmonės galimybes grąžinti lėšas.
Informacija yra bendrojo pobūdžio ir nėra individuali finansinė konsultacija. Finansavimo prieinamumas, sąlygos ir tinkamumas priklauso nuo konkrečios įmonės situacijos bei finansavimo teikėjo vertinimo.