Įsivaizduokite, kad vieną rytą dingsta elektra, neveikia mobilusis internetas, o parduotuvėje nepavyksta atsiskaityti banko kortele. Bandote išsigryninti pinigų, tačiau artimiausias bankomatas taip pat neveikia. Kiek laiko jūsų šeima galėtų apsieiti be elektroninių mokėjimų?
Tokiai situacijai nebūtina didelė krizė. Pakanka techninio gedimo, ryšio sutrikimo ar ilgiau trunkančio elektros tiekimo nutrūkimo.
Kiek grynųjų verta turėti namuose? Praktinis pradinis orientyras galėtų būti maždaug 50–100 Eur vienam suaugusiajam trims paroms, tačiau tai nėra oficialiai nustatyta suma. Šeimai su vaikais, papildomais sveikatos poreikiais ar ribotomis atsargomis gali reikėti daugiau.
Grynųjų rezervo paskirtis – ne sukaupti didelę pinigų sumą namuose, o turėti atsarginį atsiskaitymo būdą, kai įprastos finansinės paslaugos laikinai neprieinamos.
Kodėl būtent 72 valandos?
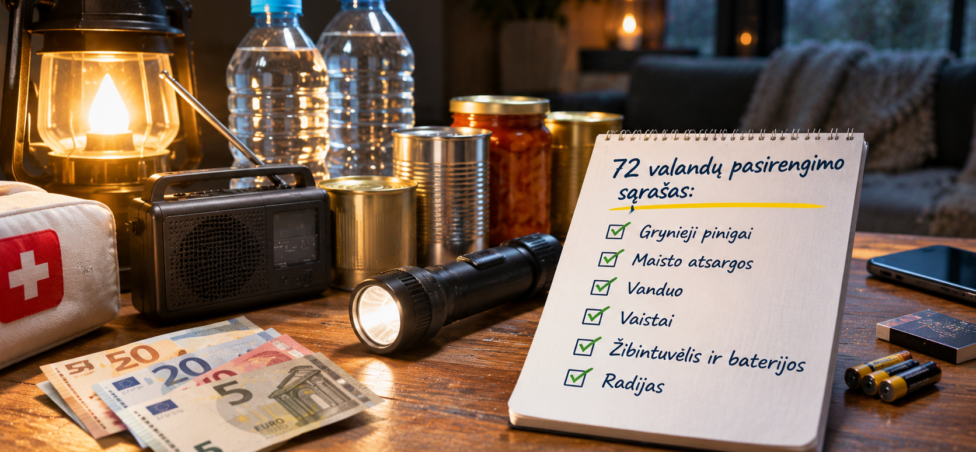
Lietuvos pasirengimo ekstremaliosioms situacijoms platforma LT72 rekomenduoja gyventojams turėti bent 72 valandoms reikalingų būtinųjų atsargų.
Tai apima geriamąjį vandenį, maistą, vaistus, apšvietimo priemones ir kitus svarbius daiktus.
Trijų parų pasirengimo principas reiškia, kad žmogus turėtų gebėti tam tikrą laiką pasirūpinti pagrindiniais savo poreikiais, net jeigu įprastos paslaugos sutriktų.
Finansinis pasirengimas yra šio plano dalis.
Jeigu neveikia elektroniniai mokėjimai, pinigų banko sąskaitoje gali būti pakankamai, tačiau galimybė jais pasinaudoti – ribota.
Tai nereiškia, kad pinigai banke dingo. Tiesiog gali būti laikinai neprieinami įprasti atsiskaitymo kanalai.
Kiek grynųjų reikėtų vienam žmogui ir šeimai?
Vienos visiems tinkamos sumos nėra.
Grynųjų poreikis priklauso nuo to, kiek žmonių gyvena kartu, kokių atsargų jau turite ir kokių būtinųjų išlaidų galėtų atsirasti.
Pradiniam planavimui galima naudoti tokius iliustracinius intervalus:
| Namų ūkis | Galimas 72 valandų grynųjų rezervas |
|---|---|
| Vienas suaugęs žmogus | 50–100 € |
| Du suaugusieji | 100–200 € |
| Du suaugusieji ir vienas vaikas | 150–250 € |
| Keturių asmenų šeima | 200–300 € |
| Šeima su papildomais poreikiais | Individualiai, gali reikėti daugiau |
Šie intervalai yra mūsų praktiniai planavimo pavyzdžiai, o ne Lietuvos banko ar LT72 nustatyti normatyvai.
Jeigu namuose jau turite vandens, maisto, higienos priemonių ir vaistų, tikėtina, kad per tris paras reikės mažiau papildomų pirkinių.
Jeigu būtinosios atsargos nesukauptos, vien grynųjų turėjimas problemos neišspręs: sutrikus elektrai, dalis prekybos vietų gali nedirbti.
Kaip pačiam apskaičiuoti reikalingą grynųjų sumą?
Vietoje vienos universalios rekomendacijos verta susidaryti savo šeimos išlaidų planą.
Tarkime, keturių asmenų šeima nori pasirengti 72 valandų sutrikimui.
| Galima išlaidų kategorija | Planuojama suma |
|---|---|
| Papildomas maistas | 60 € |
| Vanduo ir gėrimai | 20 € |
| Higienos ir vaistinės prekės | 30 € |
| Transportas | 40 € |
| Nenumatytos būtinosios išlaidos | 50 € |
| Iš viso | 200 € |
Tai hipotetinis biudžetas. Tikrosios išlaidos gali būti mažesnės arba didesnės.
Skaičiavimo principas:
Grynųjų rezervas = numatomos būtinosios išlaidos + papildoma nenumatytų išlaidų atsarga.
Svarbu neskaičiuoti visų įprastų mėnesio išlaidų. Pavyzdžiui, būsto paskolos įmoka ar interneto prenumerata nėra išlaidos, kurioms paprastai reikėtų grynųjų būtent per 72 valandų elektros sutrikimą.
Kodėl verta turėti smulkių kupiūrų?
Tarkime, turite 200 Eur, tačiau visa suma laikoma dviem 100 Eur banknotais.
Jeigu nedidelė parduotuvė gali priimti grynuosius, bet neturi pakankamai grąžos, atsiskaitymas gali būti sudėtingas.
Todėl praktiškiau grynųjų rezervą paskirstyti mažesniais nominalais.
Pavyzdžiui, 200 Eur rezervas galėtų atrodyti taip:
| Nominalas | Kiekis | Suma |
|---|---|---|
| 20 € | 5 | 100 € |
| 10 € | 6 | 60 € |
| 5 € | 6 | 30 € |
| 2 € | 5 | 10 € |
| Iš viso | 200 € |
Tai tik vienas galimų paskirstymo būdų.
Smulkūs banknotai ir monetos gali palengvinti atsiskaitymą, tačiau negarantuoja, kad parduotuvė veiks ar galės priimti mokėjimą.
Ar dingus elektrai parduotuvės priims grynuosius?
Nebūtinai.
Tai svarbi aplinkybė, kuri dažnai pamirštama kalbant apie grynųjų rezervą.
Elektros tiekimo sutrikimas gali paveikti ne tik kortelių terminalus, bet ir kasos sistemas, šaldymo įrangą, apšvietimą bei kitus prekybos vietos procesus.
Todėl kai kurios parduotuvės gali laikinai užsidaryti, net jeigu klientai turi grynųjų.
Kitos prekybos vietos, priklausomai nuo jų techninių galimybių ir taikomų taisyklių, gali tęsti veiklą.
Grynieji padeda spręsti atsiskaitymo problemą, tačiau neišsprendžia prekių prieinamumo problemos.
Būtent todėl pirmiausia verta sukaupti būtinąsias atsargas namuose.
Ką verta turėti namuose be grynųjų?
Pasirengimas 72 valandoms turėtų apimti ne vien pinigus.
Pagal LT72 rekomendacijas svarbu iš anksto pasirūpinti maisto ir vandens atsargomis.
Naujausioje peržiūrėtoje LT72 informacijoje nurodomas bent 6 litrų geriamojo vandens kiekis vienam asmeniui trims paroms. Papildomo vandens gali reikėti maistui ruošti ir higienai.
Praktiškai verta pasirūpinti:
- Negendančiu maistu, kurio nereikia sudėtingai gaminti.
- Geriamojo vandens atsargomis.
- Būtiniausiais vaistais ir pirmosios pagalbos priemonėmis.
- Prožektoriumi ir atsarginėmis baterijomis.
- Įkrauta išorine telefono baterija.
- Baterijomis arba rankiniu būdu maitinamu radijo imtuvu.
- Popieriuje užrašytais svarbiausiais telefono numeriais.
- Asmens dokumentais ir svarbiausių dokumentų kopijomis.
- Grynaisiais pinigais smulkiomis kupiūromis.
Atsargas pritaikykite šeimos narių amžiui, sveikatai ir individualiems poreikiams.
Ar verta namuose laikyti 1 000 ar 5 000 eurų?
Vien dėl galimo trijų parų mokėjimų sutrikimo tokios sumos daugeliui namų ūkių būtų neproporcingos.
Didelių grynųjų sumų laikymas namuose turi trūkumų:
- Pinigai gali būti pavogti.
- Jie gali būti prarasti dėl gaisro ar kitų nelaimių.
- Grynųjų vertę ilgainiui mažina infliacija.
- Jie negeneruoja palūkanų.
- Gali būti sunku užtikrinti saugų jų laikymą.
Be to, didelė suma grynaisiais nepadės, jeigu neveikia parduotuvės arba nėra galimybės įsigyti būtinųjų prekių.
Todėl geriau atskirti trumpalaikį grynųjų rezervą nuo ilgalaikių santaupų.
Grynųjų atsarga skirta laikinam atsiskaitymo sutrikimui, o didesnis finansinis rezervas gali būti laikomas banko sąskaitoje ar kituose tinkamuose finansiniuose produktuose.
Apie santaupų laikymo alternatyvas plačiau skaitykite straipsnyje „Taupomoji sąskaita ar indėlis: ką pasirinkti?“.
Kur saugiai laikyti grynuosius namuose?
Grynųjų rezervas turi būti pakankamai lengvai pasiekiamas jums, bet ne pašaliniams asmenims.
Verta laikytis kelių principų.
Pirma, pinigus laikykite saugioje, nuo drėgmės ir kitų pažeidimų apsaugotoje vietoje.
Antra, venkite akivaizdžių slėptuvių ir neatskleiskite pašaliniams asmenims, kiek grynųjų laikote.
Trečia, bent vienas patikimas suaugęs šeimos narys turėtų žinoti, kur yra būtinosios atsargos.
Ketvirta, jeigu rengiate evakuacijos krepšį, galite jame numatyti nedidelę atskirą grynųjų dalį. Tačiau nepalikite lengvai paimamo krepšio su pinigais nesaugomoje vietoje.
Grynųjų laikymas namuose nėra tas pats, kas jų apsauga banke. Praradimo ar vagystės atveju susigrąžinti pinigus gali būti sudėtinga.
Ar reikia turėti pinigų ne tik eurais?
Lietuvoje kasdieniams atsiskaitymams pagrindinė valiuta yra euras.
Todėl 72 valandų grynųjų rezervą racionaliausia planuoti eurais.
Užsienio valiutos laikymas vien dėl hipotetinio trumpalaikio elektros ar interneto sutrikimo daugeliui gyventojų nesuteiktų aiškios papildomos naudos.
Jeigu dažnai keliaujate arba gyvenate pasienyje, poreikis gali būti kitoks, tačiau tai jau individualaus pasirengimo klausimas.
Ką daryti, jeigu neturite pinigų grynųjų rezervui?
Jeigu šeimos biudžetas įtemptas, nereikia bandyti iš karto sukaupti didelės sumos.
Galima pradėti nuo 20 ar 30 Eur ir palaipsniui didinti atsargą.
Pavyzdžiui, atidedant po 10 Eur per savaitę, 100 Eur rezervą nuo nulio galima sukaupti per dešimt savaičių.
Svarbu, kad tai nebūtų daroma atsisakant būtinųjų išlaidų ar skolinantis.
Imti vartojimo paskolą vien tam, kad namuose laikytumėte grynųjų ekstremaliai situacijai, paprastai nėra racionalu.
Geriau nuosekliai kaupti nedidelį rezervą ir kartu pasirūpinti būtiniausiomis maisto, vandens bei vaistų atsargomis.
Grynieji namuose ir finansinė pagalvė – ne tas pats
Šias dvi sąvokas svarbu atskirti.
Grynųjų rezervas skirtas kelių dienų laikotarpiui, kai neveikia įprastos atsiskaitymo priemonės.
Finansinė pagalvė skirta didesnėms finansinėms problemoms: pajamų praradimui, netikėtam remontui, sveikatos išlaidoms ar kitoms nenumatytoms situacijoms.
Finansinė pagalvė paprastai turi padengti gerokai ilgesnį laikotarpį nei 72 valandos.
Todėl nebūtina visą finansinę pagalvę laikyti grynaisiais.
Jeigu jau turite santaupų, svarbu įvertinti, kokia jų dalis turėtų būti lengvai prieinama ir kokia gali būti laikoma kitur. Apie santaupų panaudojimo alternatyvas skaitykite straipsnyje „Ar verta santaupas skirti paskolai grąžinti, ar laikyti indėlyje?“.
Ką daryti, jei neveikia bankomatai ir elektroninė bankininkystė?
Pirmiausia reikėtų nustatyti, ar sutrikimas susijęs su konkrečiu banku, ar yra platesnio masto.
Jeigu veikia telefoninis ryšys, galima kreiptis į banką oficialiais kontaktais.
Jeigu neveikia internetas, verta sekti oficialius pranešimus per radiją ar kitus prieinamus informavimo kanalus.
Nereikėtų skubėti spausti neaiškių nuorodų ar perduoti bankininkystės duomenų asmenims, kurie žada padėti „atkurti prieigą“.
Sutrikimų metu sukčiai gali bandyti pasinaudoti žmonių nerimu.
Todėl finansinis pasirengimas apima ir gebėjimą atskirti oficialią informaciją nuo galimų apgavysčių.
Plačiau apie finansinio saugumo rizikas skaitykite straipsnyje „Finansiniai sukčiai: skambučiai dėl paskolų“.
Kaip pasiruošti per vieną vakarą?
Norint pasirengti trumpalaikiam atsiskaitymų sutrikimui, nereikia sudėtingo plano.
Pradėkite nuo penkių veiksmų:
- Apskaičiuokite būtinąsias trijų parų išlaidas. Atsižvelkite į šeimos dydį ir turimas atsargas.
- Sukaupkite nedidelį grynųjų rezervą. Pirmenybę teikite smulkiems nominalams.
- Patikrinkite maisto ir vandens atsargas. Grynieji nepadės, jei prekybos vietos nedirbs.
- Pasirūpinkite alternatyviais informacijos šaltiniais. Turėkite radiją, išorinę bateriją ir svarbius kontaktus popieriuje.
- Aptarkite šeimos planą. Visi suaugusieji turėtų žinoti, kur yra būtinosios atsargos ir kaip elgtis sutrikus ryšiui.
Pasirengimą verta peržiūrėti bent kartą per metus arba pasikeitus šeimos poreikiams.
Taigi, kiek grynųjų iš tikrųjų verta turėti?
Daugeliui namų ūkių kelių šimtų eurų grynųjų rezervas gali būti praktiškesnis už didelių sumų laikymą namuose.
Vienam žmogui gali pakakti mažesnės sumos, o šeimai su vaikais ar papildomais poreikiais gali reikėti daugiau.
Tačiau svarbiausia ne sukaupti kuo daugiau banknotų, o užtikrinti, kad bent tris paras galėtumėte pasirūpinti būtiniausiais poreikiais ir turėtumėte alternatyvų atsiskaitymo būdą.
Grynieji yra tik viena pasirengimo dalis. Vanduo, maistas, vaistai, patikima informacija ir šeimos veiksmų planas gali būti dar svarbesni.
Dažniausiai užduodami klausimai (DUK)
Grynųjų pinigų rezervas
Kiek grynųjų rekomenduojama turėti namuose 72 valandoms?
Vienos oficialiai nustatytos sumos nėra. Praktiniam planavimui galima svarstyti apie 50–100 Eur vienam suaugusiajam arba 200–300 Eur keturių asmenų šeimai, tačiau tai tik iliustraciniai orientyrai. Reali suma priklauso nuo turimų atsargų ir būtinųjų išlaidų.
Ar Lietuvoje privaloma namuose laikyti grynųjų?
Ne. Nėra bendro reikalavimo gyventojams laikyti konkrečią grynųjų sumą namuose. Nedidelis grynųjų rezervas yra savanoriška pasirengimo mokėjimų sutrikimams priemonė.
Kokiomis kupiūromis geriausia laikyti grynuosius?
Praktiška turėti 5, 10 ir 20 Eur banknotų bei šiek tiek monetų. Smulkūs nominalai gali palengvinti atsiskaitymą, jei prekybos vietoje trūksta grąžos.
Ar verta laikyti namuose kelis tūkstančius eurų?
Vien trumpalaikiam 72 valandų atsiskaitymų sutrikimui tokia suma daugeliui namų ūkių nebūtų būtina. Didelių grynųjų sumų laikymas didina vagystės, praradimo ir pinigų nuvertėjimo riziką.
Mokėjimai be elektros ir interneto
Ar dingus elektrai galima atsiskaityti grynaisiais?
Kai kuriose veikiančiose prekybos vietose tai gali būti įmanoma, tačiau ne visur. Elektros sutrikimas gali paveikti ir kasos sistemas, todėl parduotuvės gali laikinai nedirbti.
Ar neveikiant internetui veiks bankomatai?
Bankomatų veikimas priklauso nuo elektros tiekimo, ryšio ir kitų techninių sistemų. Sutrikus šioms paslaugoms, dalis bankomatų gali būti neprieinami, todėl nedidelį grynųjų rezervą verta pasiruošti iš anksto.
Ar pinigai banko sąskaitoje dings nutrūkus elektrai?
Vien elektros ar interneto sutrikimas nereiškia, kad sąskaitoje laikomos lėšos išnyko. Tačiau elektroniniai atsiskaitymai ir prieiga prie banko paslaugų gali būti laikinai apriboti.
Šeimos pasirengimas
Kiek grynųjų reikėtų šeimai su vaikais?
Keturių asmenų šeimai iliustracinis 72 valandų rezervas galėtų būti 200–300 Eur. Tačiau reikia atsižvelgti į vaikų amžių, sveikatos poreikius, transportą ir tai, kokių būtinųjų atsargų jau turite.
Ar grynųjų rezervas gali pakeisti finansinę pagalvę?
Ne. Grynųjų rezervas skirtas trumpalaikiams atsiskaitymų sutrikimams, o finansinė pagalvė – didesniems netikėtiems finansiniams sunkumams. Visų santaupų laikyti grynaisiais nereikia.
Ką daryti, jei neturiu pakankamai pinigų rezervui?
Galima pradėti nuo nedidelės sumos, pavyzdžiui, 20–30 Eur, ir ją palaipsniui didinti. Nereikėtų skolintis vien tam, kad namuose laikytumėte grynųjų. Kartu svarbu pasirūpinti būtiniausiomis maisto ir vandens atsargomis.
Ką dar būtina turėti 72 valandoms?
Be grynųjų, verta pasirūpinti geriamuoju vandeniu, negendančiu maistu, būtinais vaistais, žibintuvėliu, radiju, atsarginėmis baterijomis, svarbiais kontaktais ir dokumentais. Aktualias rekomendacijas skelbia LT72.
Šis straipsnis yra bendro informacinio pobūdžio ir nėra individuali finansinė ar ekstremaliųjų situacijų valdymo konsultacija. Pateiktos grynųjų sumos yra iliustraciniai planavimo orientyrai, o ne oficialiai nustatyti reikalavimai. Faktinis pinigų ir kitų atsargų poreikis priklauso nuo namų ūkio dydžio, gyvenamosios vietos, sveikatos, turimų atsargų ir konkrečios situacijos. Aktualias pasirengimo rekomendacijas tikrinkite oficialioje LT72 svetainėje.