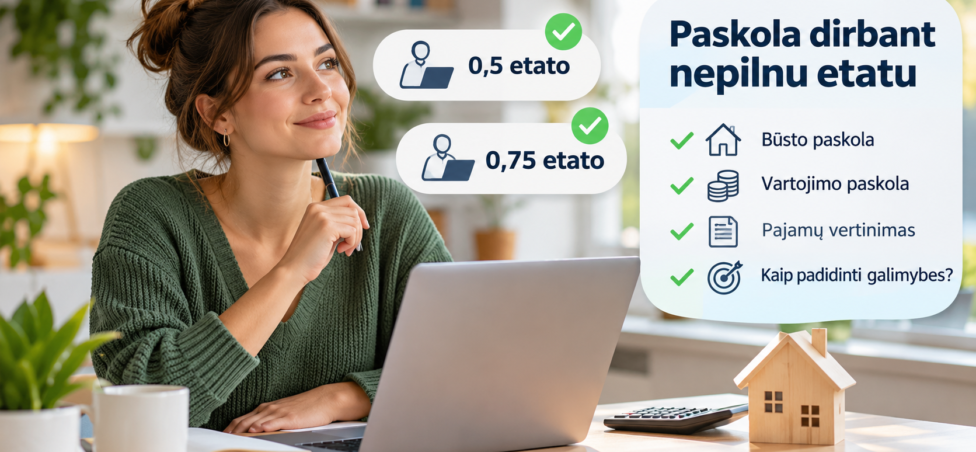
Paskola dirbant nepilnu etatu – visiškai reali galimybė, jeigu gaunamų pajamų pakanka finansiniams įsipareigojimams vykdyti. Nesvarbu, ar dirbate 0,5, ar 0,75 etato: kreditorius vertina ne vien darbo valandų skaičių, bet ir jūsų atlyginimą, pajamų stabilumą, turimus įsipareigojimus bei bendrą finansinę situaciją.
Todėl žmogus, dirbantis puse etato ir gaunantis stabilias papildomas pajamas, tam tikrais atvejais gali turėti geresnes galimybes gauti paskolą nei visą etatą dirbantis asmuo, kurio pajamos mažesnės arba nereguliarios.
Šiame straipsnyje paaiškiname, kaip vertinama paskola dirbant 0,5 arba 0,75 etato, kuo skiriasi vartojimo ir būsto kredito reikalavimai, kokios papildomos pajamos gali būti įskaičiuojamos ir kaip pasiruošti paraiškai.
Ar galima gauti paskolą dirbant 0,5 arba 0,75 etato?
Taip. Paskola dirbant nepilnu etatu gali būti suteikiama tiek vartojimo, tiek būsto poreikiams, jeigu atitinkate kreditoriaus mokumo vertinimo reikalavimus.
Lietuvoje nėra bendros taisyklės, pagal kurią paskolą galėtų gauti tik visą darbo dieną dirbantys žmonės. Svarbiausia – ar jūsų pajamos yra pakankamos, tvarios ir leidžia vykdyti finansinius įsipareigojimus.
Kreditorius paprastai atsižvelgia į:
- gaunamą darbo užmokestį po mokesčių;
- pajamų gavimo reguliarumą ir istoriją;
- darbo sutarties pobūdį ir darbo santykių stabilumą;
- papildomus pajamų šaltinius;
- turimus kreditus, lizingo ir kitus finansinius įsipareigojimus;
- namų ūkio išlaidas ir išlaikomų asmenų skaičių;
- kredito istoriją.
Taigi pats 0,5 ar 0,75 etato faktas automatiškai neužkerta kelio skolintis. Tačiau mažesnis darbo krūvis dažnai reiškia mažesnį atlyginimą, todėl gali sumažėti ir maksimali paskolos suma.
Paskola dirbant 0,5 etato: kaip vertinamos pajamos?
Dirbant 0,5 etato, dažniausiai gaunamas mažesnis darbo užmokestis nei dirbant visą darbo dieną. Dėl to kreditorius pirmiausia vertins, ar likusių pajamų pakanka kasdienėms išlaidoms ir paskolos įmokoms.
Pavyzdžiui, jeigu žmogus dirba puse etato ir gauna 600 Eur per mėnesį į rankas, kreditorius vertins ne tik šią sumą, bet ir kitus jo finansinius duomenis.
Jeigu asmuo neturi kitų skolų, neturi didelių nuolatinių išlaidų ir gauna papildomų tvarių pajamų, jo finansinė situacija gali būti palankesnė nei žmogaus, kurio atlyginimas toks pats, bet kuris jau moka kelias paskolų įmokas.
Svarbu suprasti, kad tai tik iliustracinis pavyzdys. Vien pagal atlyginimą negalima tiksliai nustatyti, kokią paskolą žmogus galėtų gauti.
Ar dirbant 0,5 etato galima gauti vartojimo paskolą?
Taip. Vartojimo paskolos atveju vertinama, ar jūsų pajamų pakanka planuojamai mėnesio įmokai ir kitoms būtinoms išlaidoms.
Pavyzdžiui, 600 Eur pajamas gaunantis asmuo, neturintis kitų finansinių įsipareigojimų, gali turėti daugiau galimybių pasiskolinti nedidelę sumą nei žmogus, kurio pajamos tokios pačios, bet kuris jau moka automobilio lizingo ar kitų kreditų įmokas.
Kuo didesnė prašoma paskolos suma ir kuo ilgesnis įsipareigojimo laikotarpis, tuo atidžiau vertinamas gebėjimas grąžinti kreditą.
Ar dirbant 0,5 etato galima gauti būsto paskolą?
Taip, tačiau būsto paskolai keliami papildomi mokumo, pajamų tvarumo ir pradinio įnašo reikalavimai.
Vertinama, ar pajamos bus pakankamos ne tik šiandien, bet ir ilgesnį laiką. Taip pat atsižvelgiama į galimą palūkanų normos padidėjimą, kitus finansinius įsipareigojimus ir namų ūkio išlaidas.
Jeigu dirbate 0,5 etato, tačiau kartu gaunate reguliarių pajamų iš kitos veiklos, nuomos ar kito šaltinio, kreditorius gali vertinti bendrą jūsų finansinę situaciją.
Paskola dirbant 0,75 etato: ar galimybės geresnės?
Dirbant 0,75 etato, atlyginimas dažnai būna didesnis nei dirbant puse etato. Didesnės reguliarios pajamos gali padidinti galimą paskolos sumą, tačiau tai nereiškia, kad paskola bus suteikta automatiškai.
Kreditorius vertina realų gaunamą atlyginimą, o ne vien darbo sutartyje nurodytą darbo krūvį.
Pavyzdžiui, jeigu vienas asmuo dirba 0,75 etato ir gauna 900 Eur į rankas, o kitas dirba visą etatą ir gauna 850 Eur, pirmojo asmens pajamos yra didesnės. Todėl vien darbo krūvio procentas nėra pakankamas kriterijus sprendžiant apie mokumą.
Vertinant paskolą dirbant 0,75 etato svarbu:
- ar atlyginimas mokamas reguliariai;
- ar darbo santykiai nėra trumpalaikiai;
- ar pajamos nekinta kiekvieną mėnesį;
- ar nėra pradelstų mokėjimų;
- ar po paskolos įmokos lieka pakankamai pinigų pragyvenimui.
Kokios papildomos pajamos gali padėti gauti paskolą?
Jeigu dirbate nepilnu etatu, papildomos pajamos gali būti svarbios vertinant jūsų mokumą. Vis dėlto ne kiekvienos įplaukos automatiškai laikomos tvariomis pajamomis.
Kreditorius gali vertinti papildomų pajamų kilmę, reguliarumą, trukmę ir galimybę jas gauti ateityje.
Dažniausi papildomų pajamų šaltiniai:
Individuali veikla. Jeigu šalia darbo pagal darbo sutartį vykdote individualią veiklą, kreditorius gali vertinti iš jos gaunamas pajamas. Paprastai svarbu pagrįsti ne tik įplaukas, bet ir su veikla susijusias išlaidas bei realias pajamas.
Pajamos iš nuomos. Nuomos pajamos gali būti vertinamos, jeigu jos yra reguliarios ir tinkamai pagrįstos.
Pajamos iš kitos darbovietės. Jeigu dirbate keliose darbovietėse, gali būti vertinamos bendros tvarios pajamos.
Kitos reguliarios pajamos. Tam tikrais atvejais gali būti vertinamos ir kitos teisėtos, dokumentais pagrindžiamos pajamos.
Svarbu: vienkartinės premijos, nereguliarios išmokos ar atsitiktinės įplaukos gali būti vertinamos atsargiau. Kreditorius neprivalo visų deklaruojamų pajamų įtraukti į mokumo skaičiavimą.
Kaip kreditorius apskaičiuoja, kokią paskolą galite gauti?
Kreditorius vertina ne tik jūsų pajamas, bet ir visus jau turimus finansinius įsipareigojimus.
Pavyzdžiui, žmogus gauna 1 000 Eur per mėnesį į rankas, tačiau moka 150 Eur automobilio lizingo įmoką ir dar 50 Eur už kitą kreditą. Jo finansinė situacija skiriasi nuo žmogaus, kuris gauna tokias pačias pajamas, bet neturi jokių įsipareigojimų.
Vertinant būsto kreditą, pagal Lietuvos banko reikalavimus mėnesio įmokų ir tvarių pajamų santykis paprastai negali viršyti 50 proc., skaičiuojant su ne mažesne kaip 6 proc. palūkanų norma. Taip pat vertinamos namų ūkio išlaidos ir kitos aplinkybės.
Vartojimo kreditams taikomi atskiri mokumo vertinimo reikalavimai. Jų negalima automatiškai sutapatinti su būsto paskolų taisyklėmis.
Svarbu dėl reguliavimo pasikeitimų: 2026 m. lapkričio 20 d. įsigalioja atnaujinti vartojimo kredito gavėjų kreditingumo vertinimo ir atsakingojo skolinimo nuostatai. Todėl vartojimo kredito reikalavimus reikėtų vertinti pagal paraiškos pateikimo ir sutarties sudarymo metu galiojančią teisės aktų redakciją.
Kuo skiriasi vartojimo ir būsto paskolos dirbant nepilnu etatu?
Nors abiem atvejais vertinamos pajamos ir įsipareigojimai, šių paskolų sąlygos skiriasi.
| Vertinimo kriterijus | Vartojimo paskola | Būsto paskola |
|---|---|---|
| Paskolos paskirtis | Asmeniniams poreikiams | Nekilnojamajam turtui įsigyti ar kitam būsto finansavimui |
| Pajamų vertinimas | Vertinamos tvarios pajamos ir mokumas | Vertinamos tvarios pajamos ir ilgalaikis mokumas |
| Pajamų istorija | Pagal galiojančius reikalavimus ir kreditoriaus vertinimą | Paprastai vertinama bent 6 mėn. tvarių pajamų istorija |
| Pradinis įnašas | Paprastai nereikalingas | Reikalingas pagal būsto kredito reikalavimus |
| Įsipareigojimo trukmė | Dažniausiai trumpesnė | Dažniausiai ilgesnė |
Svarbiausia – nebandyti vertinti savo galimybių vien pagal darbo krūvį. Net ir dirbant 0,5 etato galima turėti pakankamai pajamų nedidelei paskolai, o dirbant visu etatu nepakankamas mokumas gali tapti kliūtimi gauti kreditą.
Kaip pasiruošti paskolai dirbant 0,5 arba 0,75 etato?
Jeigu planuojate kreiptis dėl paskolos, verta iš anksto pasiruošti. Tai padės aiškiau įvertinti savo finansines galimybes ir išvengti netikėtumų paraiškos nagrinėjimo metu.
1. Įvertinkite visas savo pajamas. Suskaičiuokite darbo užmokestį, pajamas iš individualios veiklos, nuomos ir kitus reguliarius pajamų šaltinius. Atskirai pasižymėkite, kurios pajamos yra stabilios ir dokumentais pagrindžiamos.
2. Peržiūrėkite turimus įsipareigojimus. Įvertinkite paskolų, lizingo, kredito kortelių ir kitų įsipareigojimų mėnesines įmokas. Jeigu turite brangių kreditų, apsvarstykite galimybę juos sumažinti ar grąžinti.
3. Pasirūpinkite pajamų istorija. Reguliarus atlyginimas ir stabilūs darbo santykiai gali padėti pagrįsti pajamų tvarumą.
4. Patikrinkite kredito istoriją. Vėluojantys mokėjimai gali apsunkinti paskolos gavimą. Prieš teikdami paraišką įsitikinkite, kad neturite pradelstų įsipareigojimų.
5. Apskaičiuokite saugią mėnesio įmoką. Nevertinkite vien didžiausios galimos paskolos sumos. Pagalvokite, kiek pinigų jums reikės maistui, būstui, transportui ir kitoms kasdienėms išlaidoms.
6. Palyginkite kelis pasiūlymus. Skirtingi kreditoriai gali skirtingai vertinti pajamų šaltinius ir jų tvarumą. Todėl verta išsiaiškinti ne tik palūkanų normą, bet ir bendrą kredito kainą bei papildomas sąlygas.
Ar verta kreiptis dėl paskolos, jeigu dirbate nepilnu etatu?
Jeigu turite stabilias pajamas, neturite didelių finansinių įsipareigojimų ir galite pagrįsti savo finansinę padėtį, kreiptis dėl paskolos gali būti verta.
Tačiau prieš tai rekomenduojama realistiškai įvertinti savo biudžetą. Paskola neturėtų tapti našta, dėl kurios kiekvieną mėnesį trūktų pinigų būtiniausioms išlaidoms.
Jeigu planuojate būsto paskolą, nepamirškite įvertinti ir galimo palūkanų pokyčio. Daugiau apie tai skaitykite mūsų straipsnyje „Euribor ir būsto paskolos įmoka: kaip keičiasi mėnesio mokėjimas?“.
Jeigu būsto kreditą planuojate imti kartu su partneriu, naudinga iš anksto išsiaiškinti ir bendraskolių atsakomybę. Apie tai plačiau rašome straipsnyje „Paskola nesusituokus: kas nutinka išsiskyrus?“.
Dažniausiai užduodami klausimai
Darbas nepilnu etatu ir galimybė gauti paskolą
Ar galima gauti paskolą dirbant 0,5 etato?
Taip, dirbant 0,5 etato galima kreiptis dėl vartojimo ar būsto paskolos. Pats darbo krūvis nėra automatinė kliūtis – kreditorius vertina gaunamų pajamų dydį, jų tvarumą, darbo santykių stabilumą ir turimus finansinius įsipareigojimus.
Jeigu gaunamų pajamų pakanka paskolos įmokoms ir įprastoms pragyvenimo išlaidoms padengti, galimybė gauti finansavimą išlieka.
Ar dirbant 0,75 etato lengviau gauti paskolą nei dirbant 0,5 etato?
Dažnai didesnis darbo krūvis reiškia ir didesnes pajamas, todėl gali pagerinti skolinimosi galimybes. Vis dėlto svarbiausia ne etato dalis, o realios ir reguliarios pajamos.
Du žmonės, dirbantys skirtingu etato krūviu, gali turėti labai panašias pajamas, todėl kreditorius vertins individualią finansinę situaciją.
Ar bankas gali atsisakyti suteikti paskolą vien dėl to, kad dirbu nepilnu etatu?
Vien nepilnas etatas savaime nereiškia, kad paskola nebus suteikta. Tačiau jeigu dėl mažesnio darbo krūvio pajamos yra per mažos arba nepastovios, kreditorius gali nustatyti, kad finansiniai įsipareigojimai būtų per dideli.
Vertinami ir kiti veiksniai: darbo istorija, pajamų šaltiniai, turimos skolos bei kredito istorija.
Pajamų vertinimas ir papildomi pinigai
Kaip vertinamos pajamos dirbant 0,5 arba 0,75 etato?
Kreditoriai paprastai vertina gaunamas tvarias pajamas, jų istoriją ir tikimybę, kad jos išliks ateityje. Svarbu ne vien darbo sutartyje nurodytas etato dydis, bet ir faktiškai gaunamas atlyginimas.
Gali būti vertinamos banko sąskaitos išrašų, darbo užmokesčio dokumentų ir kitų pajamų šaltinių duomenys.
Ar papildomos pajamos gali padėti gauti paskolą dirbant nepilnu etatu?
Taip. Papildomos reguliarios pajamos gali pagerinti finansinį pajėgumą, jeigu kreditorius jas pripažįsta tvariomis ir gali patikrinti jų kilmę.
Tai gali būti pajamos iš individualios veiklos, nuomos ar kitų teisėtų šaltinių. Vienkartinės ar sunkiai prognozuojamos įplaukos gali būti vertinamos atsargiau.
Ar vertinamos pajamos iš individualios veiklos, jeigu kartu dirbu 0,5 etato?
Taip, individualios veiklos pajamos gali būti įtraukiamos į bendrą finansinės situacijos vertinimą. Kreditorius gali prašyti pajamų deklaracijų, banko sąskaitų išrašų ar kitų dokumentų.
Vertinamas ne tik pajamų dydis, bet ir jų reguliarumas, veiklos trukmė bei su veikla susijusios išlaidos.
Vartojimo ir būsto paskolos
Ar dirbant 0,5 etato galima gauti būsto paskolą?
Taip, tačiau būsto paskolai keliami griežtesni mokumo ir pajamų tvarumo reikalavimai. Kreditorius vertins, ar pajamų pakanka ilgalaikėms mėnesinėms įmokoms, įvertinus palūkanų normos pokyčius ir kitus įsipareigojimus.
Taip pat svarbus pradinis įnašas, kredito istorija ir perkamo būsto vertė.
Ar vartojimo paskolą gauti lengviau nei būsto paskolą dirbant nepilnu etatu?
Vartojimo paskola dažniausiai yra mažesnės sumos ir trumpesnio termino, todėl jos finansinis įsipareigojimas gali būti mažesnis. Vis dėlto kreditorius ir tokiu atveju privalo įvertinti mokumą bei tai, ar po įmokų lieka pakankamai lėšų pragyvenimui.
Vien tai, kad paskola yra vartojimo, nereiškia, jog ji bus suteikta automatiškai.
Kokią pajamų dalį galima skirti paskolos įmokoms?
Vertinant būsto kreditą, paprastai taikomas įmokų ir tvarių pajamų santykio ribojimas – iki 50 proc., skaičiuojant pagal ne mažesnę kaip 6 proc. palūkanų normą. Vartojimo kreditams taikomi atskiri mokumo vertinimo reikalavimai, įskaitant bendrą įsipareigojimų ir pajamų santykį bei pragyvenimui reikalingų lėšų vertinimą.
Konkrečios galimybės priklauso nuo galiojančių reikalavimų ir individualios situacijos.
Darbo sutartis ir pasiruošimas paskolai
Ar galima gauti paskolą dirbant pagal terminuotą darbo sutartį?
Taip, tačiau terminuota darbo sutartis gali turėti įtakos pajamų tvarumo vertinimui. Kreditorius gali atsižvelgti į darbo sutarties trukmę, ankstesnę darbo istoriją, pajamas ir tikimybę, kad darbo santykiai bus tęsiami.
Kiek laiko reikia dirbti, kad galėčiau kreiptis dėl paskolos?
Vienodo laikotarpio visiems kreditoriams nėra. Vertinant būsto kreditą, svarbi bent 6 mėnesių tvarių pajamų istorija, tačiau konkrečios aplinkybės ir kreditoriaus reikalavimai gali skirtis.
Prieš kreipiantis verta pasitikrinti pasirinkto kreditoriaus taikomus reikalavimus.
Kokius dokumentus verta pasiruošti prieš kreipiantis dėl paskolos?
Dažniausiai naudinga pasiruošti:
- darbo sutartį arba informaciją apie darbo santykius;
- banko sąskaitos išrašus;
- informaciją apie gaunamas papildomas pajamas;
- duomenis apie turimus finansinius įsipareigojimus;
- individualios veiklos ar kitų pajamų dokumentus, jeigu aktualu.
Kreditorius gali paprašyti ir papildomų dokumentų.
Kaip padidinti galimybes gauti paskolą dirbant nepilnu etatu?
Prieš teikiant paraišką verta sumažinti turimus finansinius įsipareigojimus, pasirūpinti reguliariomis pajamomis, vengti vėlavimų mokant įmokas ir pasiruošti pajamas pagrindžiančius dokumentus.
Taip pat naudinga įvertinti, kokio dydžio mėnesinė įmoka būtų saugi jūsų biudžetui, o ne vien kokią didžiausią paskolos sumą galėtumėte pasiskolinti.
Informacija yra bendrojo pobūdžio ir nėra individuali finansinė konsultacija. Paskolos suteikimas, suma ir sąlygos priklauso nuo kreditoriaus atlikto individualaus mokumo vertinimo bei konkrečios finansinės situacijos.