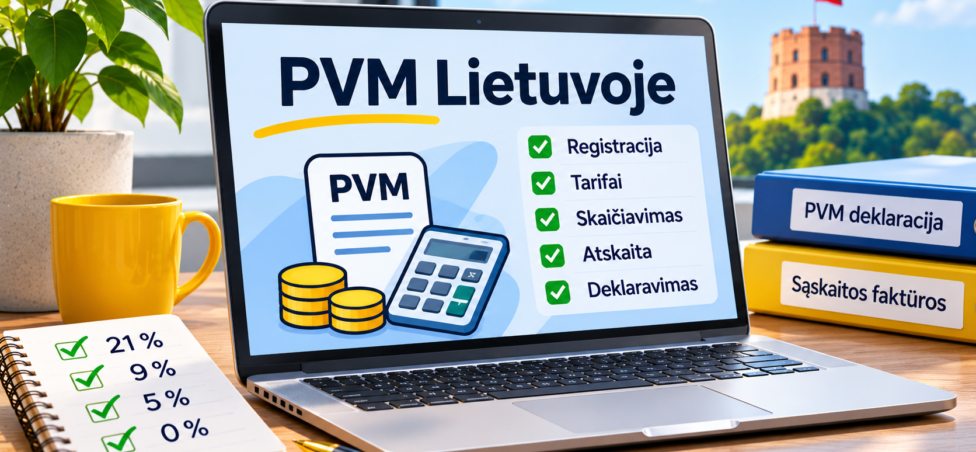
Pridėtinės vertės mokestis (PVM) yra vienas svarbiausių mokesčių Lietuvos verslo sistemoje. Jis aktualus ne tik didelėms įmonėms, bet ir individualią veiklą vykdantiems gyventojams, mažosioms bendrijoms, elektroninėms parduotuvėms, paslaugų teikėjams bei kitiems ekonominę veiklą vykdantiems asmenims.
PVM Lietuvoje paprastai taikomas prekių tiekimui ir paslaugų teikimui, o pagrindinis standartinis tarifas yra 21 proc. Tačiau ne kiekvienas verslininkas privalo iš karto registruotis PVM mokėtoju. Viena svarbiausių registracijos ribų – 45 000 Eur atlygis už Lietuvoje vykdomą PVM apmokestinamą ekonominę veiklą per praėjusius arba einamuosius kalendorinius metus.
Vis dėlto ši riba nėra vienintelė priežastis, dėl kurios gali atsirasti PVM registracijos prievolė. Ji gali būti susijusi ir su prekių įsigijimu iš kitų Europos Sąjungos valstybių, paslaugų pirkimu iš užsienio tiekėjų ar paslaugų teikimu kitose ES šalyse.
Šiame straipsnyje paaiškiname, kas yra PVM, kada būtina registruotis PVM mokėtoju, kaip apskaičiuoti mokestį, kokiais atvejais galima atskaityti pirkimo PVM ir kokias deklaravimo prievoles reikia vykdyti.
Kas yra PVM ir kaip jis veikia?
Pridėtinės vertės mokestis – netiesioginis vartojimo mokestis, taikomas prekių tiekimui, paslaugų teikimui, prekių įsigijimui iš kitų ES valstybių ir importui, kai tenkinamos įstatyme nustatytos sąlygos.
Paprastai PVM sumoka galutinis vartotojas, o PVM mokėtoju registruotas verslas jį apskaičiuoja, surenka ir deklaruoja valstybei.
Pavyzdžiui, įmonė parduoda paslaugą kitai įmonei už 1 000 Eur be PVM. Taikant standartinį 21 proc. tarifą, sąskaitoje nurodoma:
- Paslaugos kaina be PVM – 1 000 Eur.
- PVM – 210 Eur.
- Galutinė suma – 1 210 Eur.
Pirkėjas sumoka 1 210 Eur, o pardavėjas apskaičiuotą pardavimo PVM deklaruoja. Jeigu pardavėjas turi teisę į pirkimo PVM atskaitą, iš pardavimo PVM gali būti atimamas su PVM apmokestinama veikla susijusių pirkimų PVM.
Todėl PVM mokėtojas ne visada visą iš klientų surinktą PVM sumą perveda į valstybės biudžetą. Galutinė mokėtina suma priklauso nuo pardavimo ir atskaitomo pirkimo PVM.
Kokie PVM tarifai taikomi Lietuvoje?
Lietuvoje taikomas standartinis ir lengvatiniai PVM tarifai. Konkretus tarifas priklauso nuo parduodamos prekės ar teikiamos paslaugos ir nuo to, ar jai įstatyme numatyta lengvata.
| PVM tarifas | Taikymas |
|---|---|
| 21 proc. | Standartinis tarifas, taikomas daugumai prekių ir paslaugų |
| 9 proc. | Tam tikroms įstatyme nurodytoms prekėms ir paslaugoms |
| 5 proc. | Tam tikroms įstatyme nurodytoms prekėms ir paslaugoms |
| 0 proc. | Tam tikriems sandoriams, pavyzdžiui, atitinkamiems prekių tiekimams į kitas ES valstybes ar eksportui, kai įvykdomos sąlygos |
Svarbu nepainioti 0 proc. PVM tarifo ir PVM neapmokestinamo sandorio. Tai skirtingos situacijos, kurioms gali būti taikomos skirtingos pirkimo PVM atskaitos taisyklės.
Ne kiekviena prekė ar paslauga gali būti apmokestinama lengvatiniu tarifu. Todėl prieš išrašant sąskaitą būtina patikrinti, ar konkrečiam sandoriui taikoma lengvata.
Aktualius tarifus ir jų taikymo sąlygas skelbia Valstybinė mokesčių inspekcija (VMI).
Kada privaloma registruotis PVM mokėtoju?
Lietuvoje pagrindinė PVM registracijos riba yra 45 000 Eur. Tačiau nuo 2025 m. gegužės 1 d. pasikeitė jos skaičiavimo laikotarpis.
Dabar vertinami praėję arba einamieji kalendoriniai metai, o ne slenkantis paskutinių 12 mėnesių laikotarpis.
Prievolė registruotis PVM mokėtoju gali atsirasti, kai:
- per praėjusius arba einamuosius kalendorinius metus atlygis už Lietuvoje vykdomą PVM apmokestinamą ekonominę veiklą viršija 45 000 Eur;
- prekių, įsigytų iš kitų ES valstybių narių PVM mokėtojų ir atgabentų į Lietuvą, vertė viršija 14 000 Eur per atitinkamą laikotarpį;
- perkamos tam tikros paslaugos iš užsienio apmokestinamųjų asmenų ir pirkėjui atsiranda prievolė apskaičiuoti PVM;
- teikiamos tam tikros paslaugos kitų ES valstybių narių verslams, kai paslaugų teikimo vieta yra kita valstybė;
- taikomos specialios susijusių ar kontroliuojamų įmonių pajamų ir įsigijimų sumavimo taisyklės.
Tai reiškia, kad net ir nedidelę apyvartą turintis verslas tam tikromis aplinkybėmis gali turėti PVM registracijos prievolę.
Kaip skaičiuojama 45 000 Eur PVM riba?
Skaičiuojant ribą vertinamas atlygis už Lietuvoje vykdomą PVM apmokestinamą ekonominę veiklą per praėjusius arba einamuosius kalendorinius metus.
Pavyzdžiui:
- 2025 m. įmonės PVM apmokestinamų pardavimų vertė siekė 38 000 Eur.
- 2026 m. pardavimai nuo sausio iki rugpjūčio sudarė 42 000 Eur.
- Rugsėjį įmonė sudarė dar vieną 5 000 Eur vertės PVM apmokestinamą sandorį.
Po šio sandorio 2026 m. atlygis pasiekia 47 000 Eur. Kadangi viršijama 45 000 Eur riba, atsiranda prievolė registruotis PVM mokėtoju pagal VMI nustatytą tvarką.
Svarbu: registracijos prievolė atsiranda ne tik metų pabaigoje. Ji gali atsirasti iš karto, kai įvykdomas sandoris, dėl kurio atlygis viršija nustatytą ribą.
Skaičiuojant 45 000 Eur ribą ne visos pajamos įtraukiamos. Pavyzdžiui, į ją neįtraukiamas atlygis už PVM neapmokestinamą veiklą, tam tikri sandoriai, kurie nėra PVM objektas Lietuvoje, ir kai kurios kitos įstatyme išvardytos pajamos.
Tikslias sąlygas ir išimtis pateikia VMI – kaip skaičiuojama 45 000 Eur riba.
Ar individualią veiklą vykdantis žmogus turi registruotis PVM mokėtoju?
Taip, individualią veiklą pagal pažymą vykdantis gyventojas taip pat gali turėti prievolę registruotis PVM mokėtoju.
PVM prievolė nepriklauso vien nuo to, ar veiklą vykdo fizinis asmuo, ar įmonė. Svarbiausia – vykdoma ekonominė veikla, sandorių pobūdis ir PVM įstatyme nustatytos sąlygos.
Pavyzdžiui, laisvai samdomas specialistas teikia paslaugas Lietuvos įmonėms. Jeigu jo PVM apmokestinamų paslaugų atlygis per praėjusius arba einamuosius kalendorinius metus viršija 45 000 Eur ribą, gali atsirasti prievolė registruotis PVM mokėtoju.
Tačiau net ir nepasiekus šios ribos prievolė gali atsirasti dėl užsienio paslaugų pirkimo ar sandorių su kitomis ES valstybėmis.
Jeigu vykdote individualią veiklą, rekomenduojame perskaityti ir mūsų išsamų gidą apie individualios veiklos mokesčius, kuriame aptariami GPM, PSD, VSD ir leidžiami atskaitymai.
Kas yra smulkiojo verslo schema (SVS) Lietuvoje?
Smulkiojo verslo schema (SVS) – speciali PVM tvarka, skirta tam tikriems smulkesniems verslams, kurie atitinka nustatytas sąlygas.
Nuo 2025 m. gegužės 1 d. Lietuvoje veikia atnaujinta SVS taikymo tvarka, susijusi su smulkiojo verslo veikla ir sandoriais Europos Sąjungoje.
Svarbu suprasti, kad SVS nėra tas pats, kas visiškas PVM registracijos nebuvimas.
Tam tikrais atvejais verslas gali būti registruotas PVM mokėtoju, taikančiu SVS Lietuvoje, tačiau nuo savo parduodamų prekių ar paslaugų Lietuvoje neskaičiuoti PVM pagal šios schemos taisykles.
Kada gali būti aktuali SVS?
Schema gali būti aktuali, kai:
- Lietuvos verslas neviršija 45 000 Eur PVM apmokestinamos veiklos atlygio ribos;
- įsigyjamos paslaugos iš užsienio tiekėjų ir atsiranda specialių registracijos prievolių;
- perkamos prekės iš kitų ES valstybių ir atsiranda prievolė dėl įsigijimų ribos;
- verslas teikia tam tikras paslaugas kitų ES valstybių klientams.
Taikant SVS svarbu įvertinti, kad ši schema turi apribojimų.
Vienas svarbiausių apribojimų – SVS Lietuvoje taikantis asmuo negali įprastai atskaityti pirkimo PVM. Tai reiškia, kad pirkdamas prekes ar paslaugas su PVM, jis negali šio mokesčio įtraukti į įprastą PVM atskaitą.
Todėl SVS ne visada yra finansiškai palankiausias pasirinkimas. Jeigu veiklai reikia daug prekių, įrangos ar kitų pirkinių su PVM, būtina palyginti skirtingų režimų poveikį.
Daugiau apie schemą skaitykite VMI paaiškinime apie SVS Lietuvoje.
Kaip apskaičiuoti PVM? Praktiniai pavyzdžiai
PVM skaičiavimas priklauso nuo to, ar žinoma prekės arba paslaugos kaina be PVM, ar galutinė kaina jau apima PVM.
Kaip apskaičiuoti PVM, kai žinoma kaina be mokesčio?
Jeigu prekės ar paslaugos kaina yra 1 000 Eur be PVM, o taikomas standartinis 21 proc. tarifas, skaičiuojama:
1 000 × 21 proc. = 210 Eur PVM.
Galutinė kaina:
1 000 + 210 = 1 210 Eur.
Kaip išskirti PVM iš galutinės kainos?
Jeigu galutinė kaina yra 1 210 Eur su PVM, PVM suma apskaičiuojama taip:
1 210 × 21 / 121 = 210 Eur.
Kaina be PVM:
1 210 − 210 = 1 000 Eur.
PVM skaičiavimo formulės
| Situacija | Formulė |
|---|---|
| PVM nuo kainos be mokesčio | Kaina × 21 proc. |
| Galutinė kaina su PVM | Kaina be PVM × 1,21 |
| PVM iš galutinės kainos | Galutinė kaina × 21 / 121 |
| Kaina be PVM iš galutinės kainos | Galutinė kaina / 1,21 |
Šios formulės pateiktos standartiniam 21 proc. tarifui. Jeigu taikomas lengvatinis arba 0 proc. tarifas, skaičiavimas turi būti atliekamas pagal konkrečiam sandoriui taikomą tarifą.
Pavyzdys: kiek PVM sumokės elektroninė parduotuvė?
Tarkime, elektroninė parduotuvė per mokestinį laikotarpį pardavė prekių už 12 100 Eur su standartiniu PVM.
Pardavimo PVM sudaro 2 100 Eur.
Per tą patį laikotarpį parduotuvė įsigijo prekių ir paslaugų, skirtų PVM apmokestinamai veiklai, už 6 050 Eur su PVM. Jeigu visas pirkimo PVM atitinka atskaitos sąlygas, jis sudaro 1 050 Eur.
Tuomet:
- Pardavimo PVM – 2 100 Eur.
- Atskaitomas pirkimo PVM – 1 050 Eur.
- Mokėtinas PVM – 1 050 Eur.
Šis pavyzdys supaprastintas. Tikroji mokėtina suma priklauso nuo konkrečių sandorių, PVM atskaitos apribojimų ir deklaruojamo mokestinio laikotarpio.
Kas yra pirkimo PVM atskaita?
PVM mokėtojas, vykdantis PVM apmokestinamą veiklą, tam tikrais atvejais gali įtraukti į PVM atskaitą įsigytų prekių ir paslaugų pirkimo PVM.
Pavyzdžiui, įmonė perka:
- kompiuterius ir kitą veiklai reikalingą įrangą;
- prekes, skirtas perparduoti;
- žaliavas ir gamybines medžiagas;
- reklamos ir rinkodaros paslaugas;
- programinę įrangą;
- kitas su PVM apmokestinama veikla susijusias paslaugas.
Tačiau vien to, kad pirkimo dokumente nurodytas PVM, nepakanka.
Kad būtų galima pasinaudoti atskaita, paprastai būtina:
- Būti registruotam įprastu PVM mokėtoju arba turėti kitą teisę į atskaitą.
- Įsigytas prekes ar paslaugas naudoti PVM apmokestinamai veiklai.
- Turėti tinkamą PVM sąskaitą faktūrą ar kitą teisės aktuose numatytą dokumentą.
- Įvertinti, ar konkrečiam pirkimui netaikomi atskaitos apribojimai.
Svarbu: PVM mokėtojai, taikantys SVS Lietuvoje, neturi įprastos teisės į pirkimo PVM atskaitą.
Oficialią informaciją apie atskaitos sąlygas pateikia VMI – pirkimo ir importo PVM atskaita.
Kada PVM galima susigrąžinti?
Jeigu per mokestinį laikotarpį atskaitomas pirkimo PVM yra didesnis už pardavimo PVM, gali susidaryti grąžintina PVM suma.
Pavyzdžiui:
- Pardavimo PVM – 1 000 Eur.
- Atskaitomas pirkimo PVM – 1 500 Eur.
- Skirtumas – 500 Eur.
Tokiu atveju deklaracijoje gali susidaryti 500 Eur grąžintina PVM suma.
Tačiau tai nereiškia, kad kiekvienu atveju pinigai automatiškai pervedami į įmonės sąskaitą. Permokos grąžinimui taikomos teisės aktuose nustatytos sąlygos, gali būti atliekamas duomenų patikrinimas, o dalis sumos gali būti įskaityta kitoms mokestinėms prievolėms padengti.
Kaip išrašyti PVM sąskaitą faktūrą?
PVM mokėtojas, parduodamas prekes ar teikdamas paslaugas, privalo tinkamai įforminti sandorį.
PVM sąskaitoje faktūroje nurodomi teisės aktuose nustatyti rekvizitai. Tarp svarbiausių:
- dokumento išrašymo data;
- serija ir numeris;
- pardavėjo duomenys ir PVM mokėtojo kodas, kai jis privalomas;
- pirkėjo duomenys ir PVM mokėtojo kodas, kai jis privalomas;
- parduodamų prekių arba paslaugų pavadinimai;
- kiekiai ir vieneto kaina;
- apmokestinamoji vertė;
- taikomas PVM tarifas;
- apskaičiuota PVM suma;
- galutinė mokėtina suma.
Jeigu sandoriui taikomas 0 proc. tarifas, neapmokestinimas arba atvirkštinis apmokestinimas, sąskaitoje turi būti pateikiama atitinkama nuoroda pagal taikomas taisykles.
Netinkamai išrašyta PVM sąskaita faktūra gali sukelti problemų tiek pardavėjui, tiek pirkėjui, ypač kai pirkėjas nori pasinaudoti pirkimo PVM atskaita.
Kada ir kaip deklaruojamas PVM?
PVM mokėtojai privalo deklaruoti per mokestinį laikotarpį įvykusius sandorius.
Pagrindinė PVM deklaracija yra FR0600 forma, teikiama per VMI Elektroninio deklaravimo sistemą (EDS).
Deklaravimo terminai priklauso nuo nustatyto mokestinio laikotarpio:
| Mokestinis laikotarpis | Deklaracijos pateikimo terminas |
|---|---|
| Kalendorinis mėnuo | Iki kito mėnesio 25 dienos |
| Kalendorinis ketvirtis | Iki kito ketvirčio pirmo mėnesio 25 dienos |
| Kalendorinis pusmetis | Iki kito pusmečio pirmo mėnesio 25 dienos |
Fiziniams asmenims, vykdantiems individualią veiklą, tam tikrais atvejais gali būti nustatomas pusmetinis mokestinis laikotarpis. Tačiau įsigyjant prekių ar paslaugų iš ES tiekėjų, kai atsiranda prievolė apskaičiuoti PVM, mokestinis laikotarpis gali pasikeisti.
Todėl svarbu nevadovautis vien bendru deklaravimo terminu – reikia patikrinti, koks mokestinis laikotarpis nustatytas konkrečiam PVM mokėtojui.
VMI pateikia išsamią informaciją apie PVM deklaracijų teikimą.
PVM perkant paslaugas iš užsienio
Viena dažniausių klaidų – manyti, kad PVM registracijos prievolė atsiranda tik tada, kai verslo pajamos pasiekia 45 000 Eur.
Iš tikrųjų prievolė gali atsirasti ir perkant paslaugas iš užsienio tiekėjų.
Tai aktualu, pavyzdžiui, kai verslas naudojasi:
- „Google Ads“ reklama;
- „Meta Ads“ reklamos paslaugomis;
- užsienio programinės įrangos prenumeratomis;
- debesijos paslaugomis;
- kitomis užsienio įmonių teikiamomis verslo paslaugomis.
Jeigu Lietuvos verslas įsigyja paslaugą iš užsienio apmokestinamojo asmens ir pagal PVM įstatymą PVM turi apskaičiuoti pirkėjas, gali atsirasti prievolė registruotis PVM mokėtoju arba taikyti SVS.
Pavyzdžiui, nedidelė Lietuvos įmonė perka reklamos paslaugas iš užsienio tiekėjo. Nors jos metinės pardavimo pajamos nesiekia 45 000 Eur, dėl šio paslaugų įsigijimo gali atsirasti PVM apskaičiavimo ir deklaravimo prievolė.
Tokiose situacijose svarbu patikrinti paslaugos teikėjo šalį, paslaugos teikimo vietą, tiekėjo statusą ir PVM įstatymo nuostatas.
Kuo skiriasi įprastas PVM mokėtojas ir SVS taikantis asmuo?
Nors abu gali būti registruoti PVM mokėtojų registre, jų mokestinės prievolės skiriasi.
| Klausimas | Įprastas PVM mokėtojas | SVS Lietuvoje taikantis asmuo |
|---|---|---|
| Ar įprastai skaičiuoja PVM Lietuvos klientams? | Taip, pagal sandoriui taikomą tarifą | Ne, kai sandoriui taikoma SVS |
| Ar gali atskaityti pirkimo PVM? | Taip, jeigu tenkinamos sąlygos | Ne |
| Ar gali atsirasti PVM prievolė dėl užsienio paslaugų? | Taip | Taip |
| Ar gali atsirasti prievolė dėl ES prekių įsigijimo? | Taip | Taip |
| Ar reikia vykdyti deklaravimo prievoles? | Taip | Taip, pagal SVS taikomas taisykles ir įvykusius sandorius |
Pasirinkimas priklauso nuo verslo modelio, klientų, pirkimų ir sandorių su užsienio valstybėmis. Todėl nereikėtų automatiškai manyti, kad SVS visada yra palankesnė už įprastą PVM mokėtojo statusą.
Kokios dažniausios PVM mokėtojų klaidos?
PVM administravimas gali atrodyti sudėtingas, ypač pradedant verslą. Dažniausiai problemų kyla dėl šių priežasčių.
1. Stebima tik 45 000 Eur riba
Verslas stebi savo apyvartą, tačiau neįvertina prekių įsigijimo iš ES ar paslaugų pirkimo iš užsienio. Dėl to registracijos prievolė gali būti praleista.
2. Painiojama PVM registracija ir PVM mokėjimas
PVM mokėtojo statusas ir konkretaus sandorio apmokestinimas nėra tas pats. Kai kuriems sandoriams gali būti taikomas 0 proc. tarifas, neapmokestinimas arba atvirkštinis apmokestinimas.
3. Netinkamai apskaičiuojamas PVM
Dažna klaida – 21 proc. tarifas skaičiuojamas nuo galutinės kainos, nors PVM jau įtrauktas į sumą. Tokiu atveju reikia naudoti formulę 21 / 121.
4. Į atskaitą įtraukiamas netinkamas pirkimo PVM
Ne kiekvienas verslo pirkimas suteikia teisę į PVM atskaitą. Būtina įvertinti pirkimo paskirtį, dokumentus ir įstatyme numatytus apribojimus.
5. Pavėluojama pateikti deklaraciją
PVM deklaracijos turi būti teikiamos nustatytais terminais. Net ir tuo atveju, kai per mokestinį laikotarpį nebuvo pardavimų, gali išlikti deklaravimo prievolė.
6. Neteisingai pasirenkama SVS
SVS gali sumažinti administracinę naštą tam tikriems smulkiesiems verslams, tačiau ji neleidžia įprastai atskaityti pirkimo PVM. Prieš pasirenkant šią schemą būtina įvertinti veiklos išlaidas.
Kaip pasiruošti PVM prievolėms ir išvengti problemų?
Jeigu vykdote ekonominę veiklą, verta susikurti aiškią PVM kontrolės sistemą:
- Reguliariai stebėkite PVM apmokestinamų pajamų sumą.
- Atskirai fiksuokite prekių įsigijimus iš ES valstybių.
- Tikrinkite užsienio tiekėjų išrašomas sąskaitas.
- Įvertinkite, ar perkamos reklamos ir programinės įrangos paslaugos nesukuria PVM prievolės.
- Saugokite PVM sąskaitas faktūras ir kitus apskaitos dokumentus.
- Patikrinkite, ar turite teisę į pirkimo PVM atskaitą.
- Laiku pateikite PVM deklaracijas ir sumokėkite mokestį.
Jeigu verslas sparčiai auga, PVM ribą verta stebėti ne tik metų pabaigoje, bet ir kiekvieną mėnesį.
1. PVM pagrindai ir tarifai Lietuvoje
Kas yra PVM ir kas jį moka?
Pridėtinės vertės mokestis (PVM) yra netiesioginis vartojimo mokestis, taikomas daugumai prekių ir paslaugų. Galutinę jo ekonominę naštą paprastai patiria vartotojas, o PVM mokėtojas apskaičiuoja, deklaruoja ir sumoka mokestį į valstybės biudžetą.
Koks yra standartinis PVM tarifas Lietuvoje?
Lietuvoje standartinis PVM tarifas yra 21 proc. Tam tikroms prekėms ir paslaugoms gali būti taikomi įstatyme numatyti lengvatiniai arba 0 proc. tarifai. Konkretus tarifas priklauso nuo sandorio pobūdžio.
Ar visoms prekėms ir paslaugoms taikomas 21 proc. PVM?
Ne. Nors 21 proc. yra standartinis tarifas, kai kurioms prekėms ir paslaugoms taikomi lengvatiniai tarifai, o tam tikri sandoriai gali būti apmokestinami 0 proc. tarifu arba neapmokestinami PVM. Prieš išrašant sąskaitą svarbu patikrinti konkrečiam sandoriui taikomas taisykles.
Kuo skiriasi 0 proc. PVM tarifas ir neapmokestinamas sandoris?
Taikant 0 proc. tarifą sandoris yra apmokestinamas PVM, tik jo tarifas lygus nuliui. Neapmokestinamiems sandoriams taikomos kitos PVM įstatymo nuostatos. Šis skirtumas svarbus ir vertinant teisę į pirkimo PVM atskaitą.
2. PVM mokėtojo registracija ir 45 000 Eur riba
Kada privaloma registruotis PVM mokėtoju?
Pagrindinė registracijos prievolė gali atsirasti, kai atlygis už Lietuvoje vykdomą PVM apmokestinamą ekonominę veiklą per praėjusius arba einamuosius kalendorinius metus viršija 45 000 Eur. Tačiau registracijos prievolė gali atsirasti ir dėl tam tikrų sandorių su užsienio tiekėjais ar kitomis ES valstybėmis.
Ar 45 000 Eur PVM riba skaičiuojama pagal pajamas ar pelną?
Riba vertinama pagal atlygį už atitinkamus PVM apmokestinamus sandorius, o ne pagal uždirbtą pelną. Tai reiškia, kad veiklos išlaidos nemažina šios ribos skaičiavimo sumos.
Ar 45 000 Eur riba skaičiuojama per paskutinius 12 mėnesių?
Ne. Nuo 2025 m. gegužės 1 d. pagrindinė 45 000 Eur riba vertinama pagal praėjusius arba einamuosius kalendorinius metus. Tai skiriasi nuo anksčiau taikyto slenkančio 12 mėnesių laikotarpio.
Kas nutinka viršijus 45 000 Eur PVM ribą?
Viršijus nustatytą ribą gali atsirasti prievolė registruotis PVM mokėtoju ir apskaičiuoti PVM pagal įstatyme nustatytas taisykles. Svarbu nelaukti kalendorinių metų pabaigos – prievolę reikia įvertinti tada, kai sudaromas ribą viršijantis sandoris.
Ar į 45 000 Eur ribą įtraukiamos visos gautos pajamos?
Ne. Vertinamas atlygis už atitinkamus PVM apmokestinamus sandorius Lietuvoje. Kai kurios pajamos, pavyzdžiui, iš tam tikros PVM neapmokestinamos veiklos ar sandorių, kurie nėra PVM objektas Lietuvoje, gali būti neįtraukiamos. Reikia įvertinti konkrečias PVM įstatymo nuostatas.
Ar galima savanoriškai registruotis PVM mokėtoju nepasiekus 45 000 Eur ribos?
Taip, tam tikrais atvejais galima registruotis savanoriškai, jeigu tenkinamos teisės aktų sąlygos. Prieš tai verta įvertinti klientų tipą, pirkimo PVM atskaitos galimybes, kainodarą ir papildomas apskaitos prievoles.
3. PVM ir individuali veikla
Ar individualią veiklą vykdantis žmogus turi registruotis PVM mokėtoju?
Taip, individualią veiklą pagal pažymą vykdantis gyventojas taip pat gali turėti prievolę registruotis PVM mokėtoju. Vertinama jo ekonominė veikla, sandorių pobūdis ir PVM įstatyme nustatytos sąlygos.
Ar galima vykdyti individualią veiklą ir nebūti PVM mokėtoju?
Taip. Jeigu neatsiranda įstatyme nustatytų registracijos prievolių, individualią veiklą galima vykdyti nesiregistruojant įprastu PVM mokėtoju. Vis dėlto būtina stebėti ne tik veiklos pajamas, bet ir sandorius su užsienio tiekėjais bei ES valstybėmis.
Ar PVM mokėtoju reikia registruotis, jeigu individualios veiklos pelnas mažas?
PVM registracijos riba vertinama pagal atlygį už atitinkamus sandorius, o ne pagal pelną. Todėl net ir nedidelį pelną gaunantis asmuo gali pasiekti registracijos ribą, jeigu jo PVM apmokestinamų pardavimų vertė yra pakankamai didelė.
Ar dirbant pagal darbo sutartį reikia registruotis PVM mokėtoju dėl individualios veiklos?
Darbo sutartis savaime neatleidžia nuo PVM prievolių. Jeigu vykdoma individuali ekonominė veikla ir atsiranda PVM įstatyme nustatytos registracijos sąlygos, prievolė gali būti taikoma nepriklausomai nuo to, kad žmogus kartu dirba samdomą darbą.
Kur sužinoti daugiau apie individualios veiklos mokesčius?
Apie GPM, PSD, VSD, leidžiamus atskaitymus ir kitus individualios veiklos mokesčius skaitykite mūsų straipsnyje Individualios veiklos mokesčiai.
4. Smulkiojo verslo schema (SVS)
Kas yra smulkiojo verslo schema (SVS) Lietuvoje?
SVS yra speciali PVM tvarka, skirta tam tikrus kriterijus atitinkantiems smulkesniems verslams. Ją taikantys asmenys tam tikrais atvejais gali neskaičiuoti PVM nuo savo pardavimų Lietuvoje, tačiau privalo laikytis specialių registracijos ir deklaravimo taisyklių.
Ar SVS taikantis verslas yra PVM mokėtojas?
SVS taikantis asmuo gali būti registruotas PVM mokėtoju, tačiau jam taikoma speciali schema. Todėl svarbu atskirti įprastą PVM mokėtojo režimą nuo registracijos taikant SVS.
Ar taikant SVS reikia skaičiuoti 21 proc. PVM klientams?
Kai konkrečiam pardavimui taikoma SVS Lietuvoje, pardavimo PVM paprastai neskaičiuojamas. Tačiau schema turi išimčių, o sandoriams su užsienio klientais ar tiekėjais gali būti taikomos atskiros taisyklės.
Ar SVS taikantis asmuo gali susigrąžinti pirkimo PVM?
Ne. Taikant SVS Lietuvoje nėra įprastos teisės atskaityti pirkimo PVM. Todėl ši schema gali būti mažiau palanki verslui, kuris patiria daug išlaidų su PVM.
Ar SVS taikoma tik individualią veiklą vykdantiems asmenims?
Ne. SVS aktuali ne vien individualią veiklą vykdantiems gyventojams. Jos taikymas priklauso nuo asmens statuso, veiklos ir kitų teisės aktuose nustatytų sąlygų.
5. PVM skaičiavimas ir praktiniai pavyzdžiai
Kaip apskaičiuoti 21 proc. PVM nuo kainos be PVM?
Jeigu prekės ar paslaugos kaina be PVM yra 1 000 Eur, PVM apskaičiuojamas taip: 1 000 × 0,21 = 210 Eur. Galutinė kaina su PVM bus 1 210 Eur.
Kaip apskaičiuoti PVM, kai žinoma galutinė kaina su PVM?
Jeigu galutinė kaina su 21 proc. PVM yra 1 210 Eur, PVM suma apskaičiuojama taip: 1 210 × 21 / 121 = 210 Eur. Kaina be PVM yra 1 000 Eur.
Kiek PVM sudaro 100 Eur kainos?
Jeigu 100 Eur yra kaina be PVM, 21 proc. PVM sudaro 21 Eur, o galutinė suma – 121 Eur. Jeigu 100 Eur jau yra galutinė kaina su PVM, joje esanti PVM suma yra apie 17,36 Eur.
Ar PVM skaičiuojamas nuo pelno?
Ne. PVM paprastai skaičiuojamas nuo konkretaus apmokestinamo sandorio apmokestinamosios vertės, o ne nuo verslo pelno. Pelno ar pajamų apmokestinimas kitais mokesčiais yra atskiras klausimas.
Ar galima kainą klientui nurodyti be PVM?
Verslo klientams kainos dažnai nurodomos be PVM, tačiau vartotojams skirta galutinė kaina turi būti pateikiama laikantis vartotojų informavimo ir kainų nurodymo reikalavimų. Svarbu aiškiai nurodyti, ar į kainą PVM įskaičiuotas.
6. Pirkimo PVM atskaita ir susigrąžinimas
Kas yra pirkimo PVM atskaita?
Pirkimo PVM atskaita – tai teisė iš pardavimo PVM atimti tinkamą atskaityti PVM sumą, sumokėtą įsigyjant prekes ar paslaugas, skirtas PVM apmokestinamai veiklai. Teisei į atskaitą taikomos PVM įstatymo sąlygos ir apribojimai.
Ar galima atskaityti PVM už kompiuterį ir telefoną?
Taip, jeigu įranga naudojama PVM apmokestinamai veiklai ir tenkinamos kitos atskaitos sąlygos. Jeigu turtas naudojamas ir asmeniniais, ir verslo tikslais, gali būti atskaitoma tik veiklai tenkanti PVM dalis arba taikomi kiti apribojimai.
Ar galima susigrąžinti daugiau pirkimo PVM, nei apskaičiuota pardavimo PVM?
Jeigu atskaitomas pirkimo PVM viršija pardavimo PVM, gali susidaryti PVM skirtumas, kurį galima prašyti grąžinti arba įskaityti pagal teisės aktų nustatytą tvarką. Grąžinimas nėra automatinis – gali būti atliekamas duomenų patikrinimas.
Ar galima atskaityti PVM už automobilį ir degalus?
Automobilių, degalų ir su transportu susijusių išlaidų PVM atskaitai taikomi specialūs apribojimai bei išimtys. Galimybė atskaityti PVM priklauso nuo transporto priemonės rūšies, naudojimo paskirties ir konkrečių teisės aktų sąlygų.
Ar galima atskaityti PVM už reklamą internete?
Jeigu reklamos paslaugos naudojamos PVM apmokestinamai veiklai, gali būti taikoma pirkimo PVM atskaita, jeigu įvykdomos visos sąlygos. Tačiau perkant reklamą iš užsienio tiekėjo pirmiausia reikia įvertinti paslaugos teikimo vietą ir galimas atvirkštinio apmokestinimo bei registracijos prievoles.
7. PVM perkant paslaugas iš užsienio
Ar reikia registruotis PVM mokėtoju perkant „Google Ads“ reklamą?
Gali reikėti. Perkant reklamos paslaugas iš užsienio apmokestinamojo asmens, tam tikrais atvejais Lietuvos pirkėjui atsiranda prievolė apskaičiuoti PVM ir registruotis PVM mokėtoju arba taikyti SVS. Ši prievolė gali atsirasti net nepasiekus 45 000 Eur pajamų ribos.
Ar perkant „Meta Ads“ reklamą atsiranda PVM prievolė?
Gali atsirasti. Reikia įvertinti, kas yra paslaugos teikėjas, kur jis įsikūręs, kokia paslauga perkama ir kokios PVM taisyklės taikomos konkrečiam sandoriui. Vien tai, kad reklama perkama internetu, nuo PVM prievolių neatleidžia.
Ar mažai įmonei reikia registruotis PVM mokėtoju dėl užsienio programinės įrangos?
Tam tikrais atvejais taip. Programinės įrangos prenumerata, debesijos ar kitos paslaugos iš užsienio tiekėjų gali sukelti PVM registracijos ir apskaičiavimo prievolę. Reikia vertinti konkretaus tiekėjo ir paslaugos duomenis.
Ar perkant prekes iš kitos ES valstybės reikia mokėti PVM Lietuvoje?
Priklauso nuo pirkėjo statuso, prekių pobūdžio, įsigijimų vertės ir kitų sąlygų. Tam tikrais atvejais, kai iš kitų ES valstybių įsigytų prekių vertė viršija 14 000 Eur ribą arba taikomos kitos specialios taisyklės, gali atsirasti registracijos ir PVM apskaičiavimo prievolė.
8. PVM sąskaitos faktūros ir deklaravimas
Kada reikia išrašyti PVM sąskaitą faktūrą?
PVM sąskaita faktūra išrašoma PVM įstatyme nustatytais atvejais, kai PVM mokėtojas tiekia prekes ar teikia paslaugas. Taikomi dokumento išrašymo terminai ir privalomi rekvizitai, kurie priklauso nuo konkretaus sandorio.
Kokie duomenys turi būti nurodyti PVM sąskaitoje faktūroje?
Paprastai nurodoma išrašymo data, serija ir numeris, pardavėjo ir pirkėjo duomenys, prekių ar paslaugų pavadinimai, apmokestinamoji vertė, PVM tarifas, PVM suma ir galutinė mokėtina suma. Kai kuriems sandoriams taikomi papildomi rekvizitai ar specialios nuorodos.
Kokia forma deklaruojamas PVM?
Įprasti PVM mokėtojai PVM deklaruoja FR0600 forma per VMI Elektroninio deklaravimo sistemą (EDS). Atsižvelgiant į sandorius ir statusą, gali reikėti pateikti ir kitas deklaracijas ar ataskaitas.
Kada reikia pateikti PVM deklaraciją?
FR0600 deklaracija paprastai pateikiama iki kito mokestinio laikotarpio mėnesio 25 dienos. Mokestinis laikotarpis gali būti mėnuo, ketvirtis arba tam tikrais atvejais pusmetis, todėl reikia vadovautis konkrečiam mokėtojui nustatyta tvarka.
Ar reikia pateikti PVM deklaraciją, jeigu per mėnesį nebuvo pardavimų?
Jeigu asmuo išlieka PVM mokėtoju ir jam taikoma deklaravimo prievolė, deklaraciją gali reikėti pateikti ir tada, kai per laikotarpį nebuvo pardavimų. Reikia patikrinti konkrečiam mokėtojui taikomus deklaravimo reikalavimus.
Kas nutinka pavėlavus pateikti PVM deklaraciją arba sumokėti mokestį?
Gali būti skaičiuojami delspinigiai, taikomos teisės aktuose numatytos poveikio priemonės ir išieškoma mokestinė nepriemoka. Pastebėjus klaidą ar vėlavimą verta kuo greičiau kreiptis į VMI ir išsiaiškinti, kaip tinkamai ištaisyti situaciją.
9. PVM mokėtojo statuso keitimas
Ar galima išsiregistruoti iš PVM mokėtojų?
Taip, jeigu tenkinamos PVM įstatyme nustatytos sąlygos ir nėra kitų priežasčių, dėl kurių registracija privaloma. Išregistravimas atliekamas pateikus prašymą VMI ir įvykdžius taikomas mokestines prievoles.
Ar nustojus vykdyti individualią veiklą automatiškai panaikinamas PVM mokėtojo statusas?
Nebūtinai. Veiklos nutraukimas ir išregistravimas iš PVM mokėtojų registro yra atskiri veiksmai. Reikia pateikti atitinkamą prašymą ir įvertinti galutines deklaravimo bei mokestines prievoles.
Ar verta registruotis PVM mokėtoju savanoriškai?
Sprendimas priklauso nuo verslo modelio. Jeigu daug klientų yra PVM mokėtojai, o veikla patiria nemažai išlaidų su PVM, įprastas PVM mokėtojo statusas gali būti naudingas. Jeigu klientai daugiausia privatūs vartotojai, PVM gali turėti didesnę įtaką galutinei kainai.
10. Oficialūs šaltiniai apie PVM
Kur patikrinti aktualią PVM registracijos ribą?
Aktualią informaciją apie registracijos ribą ir jos skaičiavimą skelbia Valstybinė mokesčių inspekcija (VMI). Prieš priimant sprendimą svarbu patikrinti naujausią oficialų paaiškinimą.
Kur rasti informaciją apie PVM tarifus ir atskaitą?
PVM tarifus, lengvatas, pirkimo PVM atskaitos sąlygas ir deklaravimo tvarką galima rasti VMI PVM informacijos skiltyje.
Kur rasti bendrą informaciją apie kitus Lietuvos mokesčius?
Apie pagrindines Lietuvos mokesčių rūšis, jų paskirtį ir gyventojams bei verslui aktualius mokestinius klausimus skaitykite mūsų straipsnyje Mokesčiai Lietuvoje.
Kur rasti oficialią informaciją apie PVM?
PVM taisyklės priklauso nuo konkretaus sandorio, todėl prieš registruojantis, išrašant sąskaitas ar deklaruojant mokestį rekomenduojama patikrinti oficialią informaciją:
- Valstybinė mokesčių inspekcija (VMI) – PVM registracija, tarifai, deklaracijos ir atskaita.
- VMI – PVM mokėtojų registravimas – registracijos ir išregistravimo tvarka.
- VMI – smulkiojo verslo schema Lietuvoje – SVS taikymo sąlygos.
- Lietuvos Respublikos teisės aktų registras – aktuali Pridėtinės vertės mokesčio įstatymo redakcija.
Apibendrinant: PVM prievolės priklauso ne vien nuo verslo apyvartos. Svarbu stebėti 45 000 Eur ribą, prekių įsigijimus iš ES, paslaugas iš užsienio ir kitus sandorius, dėl kurių gali atsirasti registracijos bei deklaravimo prievolė. Tinkamas pasiruošimas padeda išvengti netikėtų mokestinių įsipareigojimų ir pasirinkti verslui tinkamiausią PVM režimą.
Informacija yra bendro pobūdžio ir nėra individuali mokesčių ar teisinė konsultacija. PVM tarifai, registracijos sąlygos ir išimtys gali keistis. Prieš priimdami sprendimus patikrinkite aktualią VMI informaciją arba pasikonsultuokite su mokesčių specialistu.