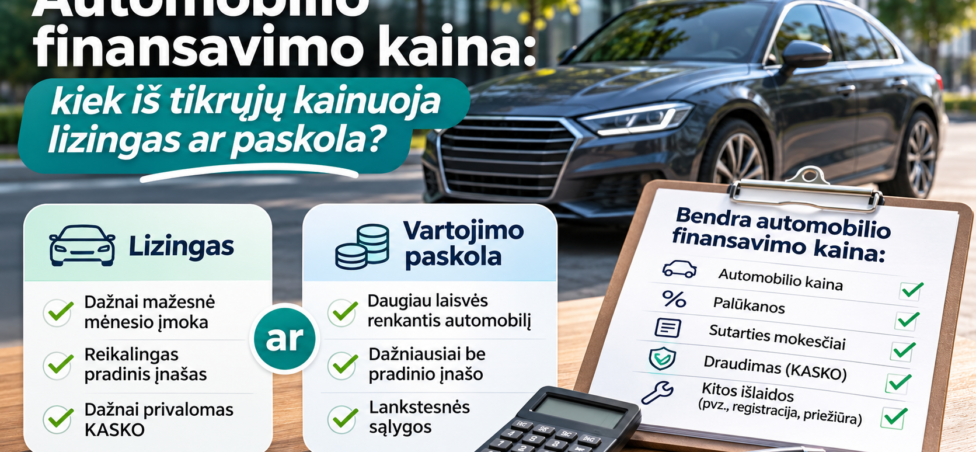
Automobilio finansavimo kaina priklauso ne tik nuo pasirinktos palūkanų normos ar mėnesinės įmokos. Perkant transporto priemonę lizingu arba su vartojimo paskola, svarbu įvertinti pradinį įnašą, sutarties mokesčius, draudimą ir kitas papildomas išlaidas. Todėl prieš priimant sprendimą verta apskaičiuoti, kiek automobilis iš tikrųjų kainuos per visą finansavimo laikotarpį.
Pavyzdžiui, automobilis, kurio skelbime nurodyta 20 000 Eur kaina, po kelerių metų finansavimo gali kainuoti gerokai daugiau. Prie pradinės sumos prisideda palūkanos, galimi administravimo mokesčiai, KASKO draudimas ir automobilio išlaikymas.
Lizingas gali pasiūlyti mažesnę mėnesio įmoką, o vartojimo paskola – daugiau laisvės renkantis automobilį ir pardavėją. Tačiau kuris variantas finansiškai palankesnis, paaiškėja tik palyginus visą automobilio finansavimo kainą.
Kas sudaro tikrąją automobilio finansavimo kainą?
Vertinant automobilio finansavimo kainą, svarbu atskirti tris išlaidų grupes:
- Automobilio įsigijimo kaina – suma, kurią pardavėjas gauna už transporto priemonę.
- Finansavimo kaina – palūkanos, sutarties sudarymo, administravimo ir kiti su paskola ar lizingu susiję mokesčiai.
- Automobilio naudojimo išlaidos – draudimas, degalai, techninė priežiūra, remontas, padangos ir kitos eksploatacijos išlaidos.
Šios grupės padeda tiksliau suprasti, kiek iš tikrųjų kainuos automobilis. Finansavimo pasiūlymus reikėtų lyginti pagal bendrą mokėtiną sumą, o šeimos biudžetą planuoti įvertinus ir būsimas eksploatacijos išlaidas.
Pavyzdžiui, 20 000 Eur kainuojantis automobilis gali pareikalauti kelių tūkstančių eurų papildomų išlaidų per finansavimo laikotarpį. Todėl vien automobilio kaina skelbime nėra pakankamas pagrindas sprendimui priimti.
Automobilio finansavimo kaina: lizingas ar vartojimo paskola?
Vien pagal palūkanų normą nuspręsti, kuris finansavimo būdas pigesnis, nepakanka. Lizingo atveju gali reikėti pradinio įnašo ir KASKO draudimo, o vartojimo paskolos atveju gali būti taikoma kitokia palūkanų norma, sutarties mokestis ar kitos sąlygos.
Palyginkime du hipotetinius scenarijus.
Pavyzdys: perkamas 20 000 Eur automobilis
Tarkime, norite įsigyti 20 000 Eur kainuojantį automobilį ir finansavimą planuojate grąžinti per 5 metus.
| Sąlyga | Automobilio lizingas | Vartojimo paskola |
|---|---|---|
| Automobilio kaina | 20 000 Eur | 20 000 Eur |
| Pradinis įnašas | 4 000 Eur (20 %) | 0 Eur |
| Finansavimo suma | 16 000 Eur | 20 000 Eur |
| Pavyzdinė metinė palūkanų norma | 6 % | 9 % |
| Terminas | 60 mėn. | 60 mėn. |
| Apytikslė mėnesio įmoka | 309,32 Eur | 415,17 Eur |
| Įmokų suma per 5 metus | 18 559,49 Eur | 24 910,03 Eur |
| Pradinis įnašas ir įmokos | 22 559,49 Eur | 24 910,03 Eur |
Pagal šias prielaidas lizingo atveju už automobilį ir finansavimą sumokama apie 22 559 Eur, o vartojimo paskolos atveju – apie 24 910 Eur. Skirtumas siekia maždaug 2 351 Eur.
Tačiau šis palyginimas yra tik iliustracinis. Tai nėra realių kreditorių pasiūlymų palyginimas ar garantija, kad lizingas visada kainuos mažiau.
Skaičiavime daroma prielaida, kad finansavimas grąžinamas lygiomis mėnesinėmis įmokomis, palūkanos nekinta, nėra papildomų mokesčių ir lizingo sutartyje nėra likutinės vertės mokėjimo. Taip pat neįtrauktas KASKO draudimas, kuris lizingo atveju gali būti privalomas.
Todėl reali automobilio finansavimo kaina gali skirtis nuo pateikto pavyzdžio. Prieš priimdami sprendimą paprašykite finansuotojo pateikti visą mokėjimų grafiką ir bendrą mokėtiną sumą.
Kodėl mažesnė mėnesio įmoka nebūtinai reiškia pigesnį finansavimą?
Mėnesio įmoka parodo, kiek pinigų turėsite skirti kiekvieną mėnesį, tačiau neatskleidžia visos finansavimo kainos.
Mažesnė įmoka gali būti pasiekta:
- pasirinkus ilgesnį finansavimo terminą;
- sumokėjus didesnį pradinį įnašą;
- palikus didesnę likutinę vertę lizingo laikotarpio pabaigai;
- pasirinkus kitokį įmokų grąžinimo grafiką.
Ilgesnis terminas gali sumažinti mėnesio įmoką, tačiau dažnai padidina bendrą sumokamų palūkanų sumą. Dėl šios priežasties lyginant pasiūlymus būtina vertinti ne tik mėnesio mokėjimą, bet ir visą finansavimo laikotarpį.
Kiek kainuoja automobilio finansavimas lizingu?
Automobilio lizingo kaina susideda iš kelių dalių. Net jei finansuotojo pasiūlyme nurodyta patraukli palūkanų norma, galutinę sumą gali padidinti papildomi mokėjimai.
1. Pradinis įnašas
Pradinis įnašas – tai automobilio kainos dalis, kurią sumokate savo lėšomis. Kuo didesnis pradinis įnašas, tuo mažesnę sumą reikia finansuoti.
Vis dėlto didesnis pradinis įnašas ne visada yra geriausias sprendimas. Jei tam panaudojamos beveik visos santaupos, gali nebelikti finansinio rezervo netikėtam remontui ar kitoms išlaidoms.
Prieš skirdami santaupas pradiniam įnašui, įvertinkite, kiek pinigų liks po automobilio įsigijimo.
2. Palūkanos
Palūkanos yra mokestis už finansuotojo suteiktas lėšas. Jos gali būti fiksuotos arba kintamos – tai priklauso nuo sutarties sąlygų.
Jeigu palūkanos kintamos, mėnesio įmoka gali keistis. Todėl svarbu išsiaiškinti, kokia palūkanų dalis priklauso nuo EURIBOR ar kito sutartyje nurodyto indekso ir kaip dažnai ji perskaičiuojama.
Prieš pasirašydami sutartį išsiaiškinkite, kokia būtų įmoka pasikeitus palūkanoms. Tai padės įvertinti, ar finansavimas išliktų įperkamas ir nepalankesniu scenarijumi.
3. Sutarties sudarymo ir administravimo mokesčiai
Finansuotojas gali taikyti sutarties dokumentų parengimo, administravimo ar kitus sutartyje numatytus mokesčius. Jų dydis ir mokėjimo tvarka skiriasi.
Net ir nedidelis vienkartinis mokestis turi būti įtrauktas į bendrą palyginimą. Jeigu vienas pasiūlymas turi mažesnes palūkanas, bet didesnius papildomus mokesčius, jis nebūtinai bus pigesnis.
4. KASKO ir privalomasis draudimas
Lizinguojamam automobiliui KASKO draudimas dažnai yra privaloma sutarties sąlyga. Konkrečius reikalavimus nustato finansuotojas ir lizingo sutartis.
Be KASKO, automobilio savininkas ar valdytojas turi pasirūpinti ir privalomuoju civilinės atsakomybės draudimu pagal galiojančius reikalavimus.
Draudimo kainą gali lemti automobilio vertė, markė, modelis, pagaminimo metai, vairuotojo patirtis, pasirinktos draudimo sąlygos ir kitos aplinkybės.
Todėl prieš pasirašydami lizingo sutartį paprašykite draudimo pasiūlymo būtent pasirinktam automobiliui. Taip galėsite tiksliau apskaičiuoti bendrą automobilio finansavimo kainą.
5. Automobilio registracija ir vertinimas
Priklausomai nuo sandorio, gali atsirasti automobilio registracijos, dokumentų tvarkymo ar nepriklausomo vertinimo išlaidų.
Perkant naudotą automobilį taip pat verta numatyti jo techninės būklės patikrinimo išlaidas. Tai nėra vien formalumas – nepriklausoma patikra gali padėti pastebėti defektus, dėl kurių vėliau tektų patirti didelių remonto išlaidų.
Kiek kainuoja automobilio finansavimas vartojimo paskola?
Vartojimo paskola automobiliui dažnai suteikia daugiau laisvės pasirinkti transporto priemonę, pardavėją ir atsiskaitymo būdą. Tačiau vertinant tokį pasiūlymą taip pat būtina atsižvelgti į visas finansavimo išlaidas.
Svarbiausi rodikliai:
- Metinė palūkanų norma (MPN) – palūkanų procentas, taikomas paskolos sumai.
- Bendra vartojimo kredito kaina (BVKK) – palūkanos ir kitos į bendrą kredito kainą įtraukiamos išlaidos.
- Bendros vartojimo kredito kainos metinė norma (BKKMN) – metiniu procentu išreikštas rodiklis, padedantis palyginti skirtingus vartojimo kredito pasiūlymus.
- Bendra vartojimo kredito gavėjo mokama suma – pasiskolinta suma ir visos kredito davėjui mokamos kredito išlaidos.
Lietuvos bankas rekomenduoja vertinti ne vien palūkanų normą, bet ir bendrą kredito kainą. Pavyzdžiui, pasiūlymas su mažesnėmis palūkanomis gali turėti didesnį sutarties ar administravimo mokestį.
Oficialią informaciją apie vartojimo paskolas rasite Lietuvos banko puslapyje.
Daugiau apie tai, kodėl palūkanų norma ne visada atspindi tikrąją paskolos kainą, skaitykite mūsų straipsnyje: kodėl banko siūlomos palūkanos retai atspindi tikrąją paskolos kainą.
Kaip apskaičiuoti bendrą automobilio finansavimo kainą?
Norint palyginti du finansavimo pasiūlymus, reikėtų naudoti vienodą skaičiavimo metodiką.
Bendra automobilio įsigijimo kaina per pasirinktą laikotarpį:
Pradinis įnašas + visos finansavimo įmokos + papildomi finansavimo mokesčiai + su finansavimo sutartimi susijusios privalomos paslaugos ir draudimas.
Jeigu norite apskaičiuoti ne tik įsigijimo, bet ir naudojimo kainą, papildomai įtraukite:
- degalus arba elektros energiją;
- techninę priežiūrą ir remontą;
- padangas;
- parkavimą ir kitus naudojimo mokesčius;
- draudimo išlaidas, jei jos dar neįtrauktos.
Svarbu tos pačios išlaidos neįtraukti du kartus. Pavyzdžiui, jeigu KASKO jau įtrauktas į pasirinktą bendros kainos sumą, jo nereikia pridėti antrą kartą.
Taip pat atskirkite išlaidas, kurios priklauso nuo finansavimo būdo, nuo išlaidų, kurias patirtumėte nepriklausomai nuo to, ar automobilį pirktumėte lizingu, ar už savo pinigus.
Ši formulė padeda apskaičiuoti bendrą automobilio finansavimo kainą ir objektyviau palyginti skirtingus pasiūlymus.
Ką patikrinti prieš pasirašant automobilio finansavimo sutartį?
Prieš priimdami pasiūlymą, paprašykite finansuotojo pateikti visą informaciją apie mokėjimus ir sutarties sąlygas.
Patikrinkite:
- Kokia yra visa finansuojama suma?
- Kokio dydžio pradinis įnašas reikalingas?
- Kokia palūkanų norma ir ar ji gali keistis?
- Kokia mėnesio įmoka ir visas mokėjimų grafikas?
- Kokia bendra mokėtina suma per visą sutarties laikotarpį?
- Kokie taikomi sutarties, administravimo ir kiti mokesčiai?
- Ar privalomas KASKO ir kiek jis kainuos?
- Ar sutartyje numatyta likutinė vertė arba galutinis didesnis mokėjimas?
- Kokios sąlygos taikomos grąžinant finansavimą anksčiau laiko?
- Kokios išlaidos atsirastų nutraukus sutartį ar norint parduoti automobilį?
Jeigu lyginate lizingą ir vartojimo paskolą, paprašykite abiejų finansuotojų pateikti skaičiavimus tam pačiam laikotarpiui ir tai pačiai automobilio kainai. Tik taip galėsite objektyviau įvertinti, kuris pasiūlymas iš tikrųjų pigesnis.
Ar verta rinktis ilgesnį automobilio finansavimo terminą?
Ilgesnis finansavimo terminas dažnai sumažina mėnesio įmoką, tačiau gali padidinti bendrą sumokamų palūkanų sumą.
Pavyzdžiui, finansuojant tą pačią sumą, 7 metų terminas paprastai reiškia mažesnę mėnesio įmoką nei 5 metų terminas. Tačiau palūkanos skaičiuojamos ilgesnį laiką, todėl bendra finansavimo kaina gali išaugti.
Ilgesnis terminas taip pat reiškia, kad automobilį gali tekti išlaikyti ilgiau nei planavote arba mokėti įmokas net tada, kai transporto priemonei jau reikalingas brangesnis remontas.
Renkantis terminą svarbu ne tik tai, ar įmoka telpa į dabartinį biudžetą. Įvertinkite ir tai, ar galėsite ją mokėti pasikeitus pajamoms, padidėjus šeimos išlaidoms ar atsiradus nenumatytų finansinių įsipareigojimų.
Kaip pasirinkti finansiškai palankesnį automobilio finansavimą?
Prieš priimdami sprendimą, įvertinkite ne vien finansavimo kainą, bet ir savo poreikius.
Lizingas gali būti tinkamesnis, jeigu:
- turite lėšų pradiniam įnašui;
- pasirinktas automobilis atitinka finansuotojo reikalavimus;
- jums priimtinas KASKO draudimas;
- lizingo pasiūlymo bendra kaina, įvertinus papildomas išlaidas, yra mažesnė.
Vartojimo paskola gali būti tinkamesnė, jeigu:
- norite pirkti automobilį iš privataus asmens;
- jums svarbu laisviau pasirinkti automobilį ir pardavėją;
- nenorite pradinio įnašo, jei kreditorius suteikia reikiamą sumą;
- jums svarbu, kad automobilis nebūtų finansuotojo nuosavybė iki sutartyje numatyto išpirkimo.
Vis dėlto nė vienas variantas savaime nėra pigesnis ar geresnis. Galutinį sprendimą turėtų lemti konkrečios sutarties sąlygos ir jūsų finansinė padėtis.
Jeigu dar tik renkatės finansavimo būdą, pradėkite nuo išsamaus palyginimo: paskola automobiliui – lizingas ar vartojimo paskola?.
Jei svarstote lizingą, taip pat verta išsiaiškinti, kokie taikomi automobilio lizingo reikalavimai, pradinis įnašas ir sąlygos.
O jeigu perkate ne naują transporto priemonę, skaitykite ir mūsų straipsnį apie paskolą naudotam automobiliui.
Automobilio finansavimo kainą vertinkite pagal bendrą sumą
Automobilio finansavimas gali padėti įsigyti transporto priemonę neišleidžiant visų santaupų iš karto, tačiau pasirinkus netinkamas sąlygas automobilis gali kainuoti gerokai daugiau nei planavote.
Prieš pasirašydami sutartį palyginkite ne tik palūkanas ir mėnesio įmoką, bet ir bendrą mokėtiną sumą, pradinį įnašą, draudimą, sutarties mokesčius bei kitas papildomas išlaidas. Taip pat įvertinkite, kiek automobilio išlaikymas kainuos kas mėnesį ir ar po visų mokėjimų jūsų biudžete liks pakankamai lėšų kitoms reikmėms.
Geriausias finansavimo pasiūlymas nėra tas, kurio mėnesio įmoka mažiausia. Tai pasiūlymas, kurio visa kaina yra aiški, sąlygos jums priimtinos, o įsipareigojimai nekelia grėsmės finansiniam stabilumui.
Automobilio finansavimo kaina
Kiek papildomai kainuoja automobilis perkant jį lizingu?
Papildomą kainą sudaro palūkanos, sutarties ir administravimo mokesčiai, draudimas bei kitos su finansavimu susijusios išlaidos. Tiksli suma priklauso nuo pradinio įnašo, finansuojamos sumos, termino ir individualių sutarties sąlygų.
Kas pigiau – automobilio lizingas ar vartojimo paskola?
Vieno universalaus atsakymo nėra. Lizingo palūkanos gali būti mažesnės, tačiau gali reikėti pradinio įnašo ir KASKO draudimo. Vartojimo paskola gali suteikti daugiau laisvės, bet jos bendra kaina gali būti didesnė. Palyginkite visas mokėtinas sumas per tą patį laikotarpį.
Ar BKKMN parodo tikrąją paskolos kainą?
Bendros kredito kainos metinė norma padeda palyginti vartojimo kredito pasiūlymus, nes atspindi ne tik palūkanas, bet ir į bendrą kredito kainą įtraukiamas išlaidas. Vis dėlto ji neapima visų automobilio naudojimo išlaidų, pavyzdžiui, degalų, remonto ar padangų.
Ar mažesnė mėnesio įmoka reiškia pigesnį automobilio finansavimą?
Nebūtinai. Mažesnė įmoka gali būti pasiekta pasirinkus ilgesnį terminą, didesnį pradinį įnašą arba likutinę vertę. Todėl būtina palyginti bendrą mokėtiną sumą ir įvertinti visus papildomus mokėjimus.
Draudimas ir papildomos išlaidos
Ar KASKO draudimas įskaičiuojamas į lizingo kainą?
KASKO paprastai nėra įtraukiamas į lizingo mėnesio įmoką, tačiau gali būti privalomas pagal sutarties sąlygas. Todėl prieš pasirašydami sutartį įvertinkite konkretaus automobilio draudimo kainą ir įtraukite ją į bendrą biudžetą.
Kokius papildomus mokesčius reikia įvertinti perkant automobilį lizingu?
Gali būti taikomi sutarties sudarymo, dokumentų parengimo, administravimo, registracijos ar automobilio vertinimo mokesčiai. Taip pat reikia įvertinti KASKO, privalomąjį draudimą ir automobilio priežiūros išlaidas.
Ar didesnis pradinis įnašas sumažina bendrą automobilio kainą?
Didesnis pradinis įnašas sumažina finansuojamą sumą, todėl gali sumažėti palūkanos ir mėnesio įmoka. Tačiau jis nesumažina pardavėjo nustatytos automobilio kainos. Prieš panaudodami santaupas įsitikinkite, kad liks pakankamas finansinis rezervas.
Finansavimo termino ir grąžinimo pasirinkimas
Ar verta automobilį finansuoti 7 metams?
Ilgesnis terminas gali sumažinti mėnesio įmoką, tačiau dažnai padidina bendrą palūkanų sumą. Taip pat svarbu įvertinti, ar automobilio amžius ir remonto išlaidos netaps didele finansine našta dar negrąžinus viso finansavimo.
Ar galima automobilio paskolą grąžinti anksčiau laiko?
Vartojimo kredito gavėjas turi teisę grąžinti kreditą anksčiau laiko, o bendra kredito kaina turi būti atitinkamai sumažinama pagal taikomas sąlygas. Galimos kompensacijos priklauso nuo palūkanų rūšies, grąžinamos sumos ir kitų teisinių bei sutartinių aplinkybių.
Daugiau skaitykite straipsnyje paskolos grąžinimas anksčiau laiko.
Kaip apskaičiuoti tikrąją automobilio kainą per 5 metus?
Sudėkite pradinį įnašą, visas finansavimo įmokas, sutarties mokesčius, draudimą ir kitas papildomas išlaidas. Jei norite apskaičiuoti visą automobilio naudojimo kainą, papildomai įtraukite degalus, techninę priežiūrą, remontą ir padangas. Įsitikinkite, kad nė viena išlaida neįtraukta du kartus.