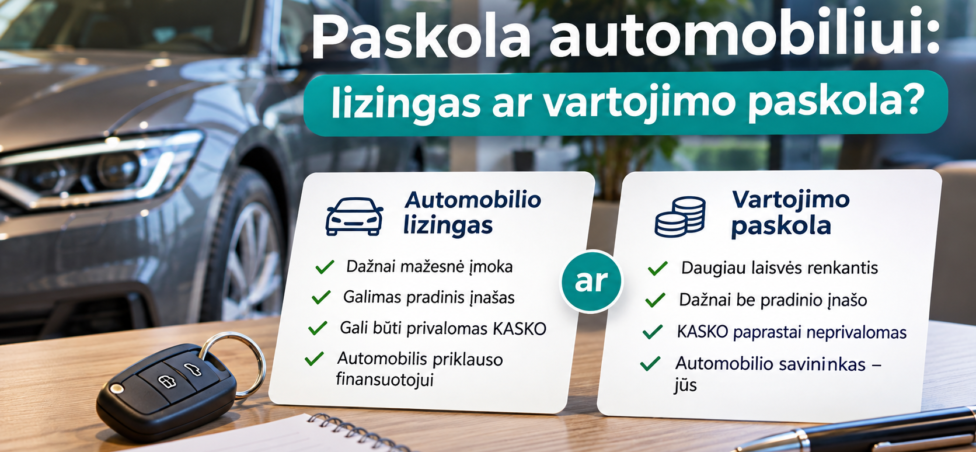
Planuojant įsigyti automobilį, vienas svarbiausių klausimų – kaip jį finansuoti: rinktis automobilio lizingą ar vartojimo paskolą? Abu variantai leidžia įsigyti transporto priemonę neturint visos jos kainos, tačiau skiriasi nuosavybės teisės, pradinio įnašo poreikis, finansavimo sąlygos, papildomi reikalavimai ir bendra automobilio įsigijimo kaina.
Trumpai: lizingas dažnai pasirenkamas tuomet, kai norima finansuoti konkretų automobilį ir priimtina, kad iki sutarties pabaigos jo savininkas bus finansuotojas. Vartojimo paskola gali būti patogesnė norint pačiam valdyti pirkimo procesą, įsigyti automobilį iš privataus asmens ar iš karto tapti jo savininku. Vis dėlto geriausias pasirinkimas priklauso ne vien nuo mėnesio įmokos, bet ir nuo visų finansavimo išlaidų, automobilio naudojimo planų bei asmeninės finansinės padėties.
Šiame straipsnyje palyginsime abu finansavimo būdus, aptarsime jų privalumus, trūkumus ir pateiksime praktinį pavyzdį, padėsiantį įvertinti, kuris variantas gali būti tinkamesnis.
Kas yra paskola automobiliui?
Paskola automobiliui – finansavimas, leidžiantis įsigyti transporto priemonę iš karto nesumokant visos jos kainos. Priklausomai nuo pasirinkto produkto, pinigai gali būti skiriami konkrečiam automobiliui įsigyti arba pervedami į paskolos gavėjo sąskaitą.
Dažniausiai svarstomi du variantai:
- Automobilio lizingas – finansavimo forma, kai finansuotojas įsigyja pasirinktą automobilį ir perduoda jį klientui naudotis pagal sutartį. Įvykdžius sutarties sąlygas, automobilis gali pereiti kliento nuosavybėn.
- Vartojimo paskola automobiliui – paskola, kurios lėšas klientas gauna į savo sąskaitą ir panaudoja automobiliui įsigyti. Jeigu automobilis perkamas įprasta pirkimo–pardavimo sutartimi, jo savininku pirkėjas tampa įsigijimo metu.
Lietuvos bankas vartojimo kredito informaciją pateikia ir apie išperkamąją nuomą (lizingą), tačiau konkretaus produkto teisinė struktūra ir sutarties sąlygos gali skirtis. Todėl prieš pasirašant svarbu vertinti ne vien produkto pavadinimą, bet ir sutartį.
Automobilio lizingas ir vartojimo paskola: pagrindiniai skirtumai
| Kriterijus | Automobilio lizingas | Vartojimo paskola |
|---|---|---|
| Automobilio savininkas | Dažniausiai finansuotojas iki sutarties įvykdymo | Paprastai pirkėjas |
| Pradinis įnašas | Dažnai reikalingas | Gali būti nereikalingas |
| Automobilio pasirinkimas | Taikomi finansuotojo reikalavimai | Dažnai daugiau pasirinkimo laisvės |
| KASKO | Gali būti privalomas pagal sutartį | Paprastai neprivalomas vien dėl paskolos |
| Pardavėjas | Gali būti taikomi pardavėjo reikalavimai | Dažnai galima pirkti iš privataus asmens |
| Lėšų panaudojimas | Finansavimas susietas su automobiliu | Lėšos pervedamos paskolos gavėjui |
| Automobilio pardavimas | Reikalingas finansuotojo sutikimas pagal sutartį | Paprastai savininkas gali parduoti automobilį, tačiau paskola lieka grąžintina |
Lentelėje pateikti bendrieji skirtumai. Konkretūs reikalavimai priklauso nuo finansuotojo, pasirinkto produkto ir sutarties.
Kada verta rinktis automobilio lizingą?
Lizingas gali būti tinkamas pasirinkimas, kai:
- perkate naują arba sąlygas atitinkantį naudotą automobilį;
- turite lėšų pradiniam įnašui;
- priimtina, kad automobilis iki sutarties pabaigos priklausys finansuotojui;
- sutinkate su KASKO ir kitais sutartyje numatytais reikalavimais;
- norite finansuoti konkretų automobilį pagal jo kainą ir vertę.
Lizingo pasiūlyme svarbu įvertinti ne tik mėnesio įmoką, bet ir pradinį įnašą, palūkanų normą, sutarties mokesčius, draudimo kainą bei galimą likutinę vertę.
Daugiau apie šį finansavimo būdą skaitykite straipsnyje Automobilio lizingas: kokios sąlygos, pradinis įnašas ir reikalavimai?.
Kada verta rinktis vartojimo paskolą?
Vartojimo paskola gali būti patogesnė, kai:
- automobilį perkate iš privataus asmens;
- norite iš karto tapti automobilio savininku;
- nenorite įkeisti automobilio ar laikytis lizingo nustatytų turto naudojimo sąlygų;
- norite laisviau pasirinkti automobilį;
- svarbu galėti savarankiškai spręsti dėl automobilio pardavimo ar keitimo.
Vis dėlto vartojimo paskola nebūtinai bus pigesnė. Jos palūkanos, sutarties mokesčiai ir kitos sąlygos gali lemti didesnę bendrą finansavimo kainą.
Kiek kainuoja automobilio finansavimas?
Viena dažniausių klaidų – lyginti tik mėnesio įmokas. Mažesnė įmoka nebūtinai reiškia pigesnį finansavimą.
Vertinant pasiūlymą reikia atsižvelgti į:
- Pradinį įnašą.
- Finansavimo sumą.
- Palūkanų normą.
- Bendrą vartojimo kredito kainos metinę normą (BVKKMN), kai ji taikoma.
- Sutarties sudarymo ir administravimo mokesčius.
- Draudimo išlaidas.
- Likutinę vertę, jeigu ji numatyta.
- Kitas privalomas su finansavimu susijusias išlaidas.
Lietuvos bankas rekomenduoja lyginti ne vien palūkanas, bet ir bendrą kredito kainą, atidžiai įvertinti terminą bei sutarties sąlygas.
Jeigu norite išsamiau suprasti, kokios išlaidos sudaro finansavimo kainą, skaitykite mūsų straipsnį Kiek iš tikrųjų kainuoja automobilis perkant jį lizingu arba su paskola?.
Praktinis pavyzdys: automobilis už 20 000 Eur
Tarkime, automobilis kainuoja 20 000 Eur. Palyginkime du hipotetinius finansavimo scenarijus.
A variantas – lizingas
- Automobilio kaina: 20 000 Eur.
- Pradinis įnašas: 20 proc. arba 4 000 Eur.
- Finansavimo suma: 16 000 Eur.
- Terminas: 60 mėnesių.
- Iliustracinė metinė palūkanų norma: 6 proc.
- Likutinė vertė: nėra.
B variantas – vartojimo paskola
- Automobilio kaina: 20 000 Eur.
- Pradinis įnašas: 0 Eur.
- Paskolos suma: 20 000 Eur.
- Terminas: 60 mėnesių.
- Iliustracinė metinė palūkanų norma: 9 proc.
Taikant anuitetinį grąžinimą ir darant prielaidą, kad palūkanų norma visą laikotarpį nekinta, orientaciniai rezultatai būtų tokie:
| Rodiklis | Lizingas | Vartojimo paskola |
|---|---|---|
| Pradinis įnašas | 4 000 Eur | 0 Eur |
| Finansavimo suma | 16 000 Eur | 20 000 Eur |
| Mėnesio įmoka | Apie 309 Eur | Apie 415 Eur |
| Įmokų suma per 60 mėn. | Apie 18 560 Eur | Apie 24 150 Eur |
| Kartu su pradiniu įnašu | Apie 22 560 Eur | Apie 24 150 Eur |
Šis pavyzdys yra tik matematinė iliustracija, o ne realus banko pasiūlymas. Neįtraukti sutarties mokesčiai, KASKO, kitos draudimo išlaidos ir galimi papildomi mokėjimai. Taip pat daroma prielaida, kad palūkanų norma nekinta.
Matyti, kad lizingo įmoka mažesnė, tačiau dalį automobilio kainos reikia sumokėti iš anksto. Norint sąžiningai palyginti pasiūlymus, reikia skaičiuoti visą pinigų sumą, kurią išleisite per visą finansavimo laikotarpį.
Ar automobilio lizingui būtinas pradinis įnašas?
Pradinis įnašas yra viena svarbiausių lizingo sąlygų. Jo dydis priklauso nuo finansuotojo, automobilio vertės, kliento kreditingumo ir kitų aplinkybių.
Pavyzdžiui, jeigu automobilis kainuoja 20 000 Eur, o pradinis įnašas yra 15 proc., pirkėjas turi sumokėti 3 000 Eur, o finansuojama suma sudarys 17 000 Eur.
Didesnis pradinis įnašas gali sumažinti finansuojamą sumą, mėnesio įmoką ir bendrą palūkanų sumą. Tačiau nereikėtų visų santaupų skirti automobiliui – svarbu pasilikti lėšų nenumatytiems atvejams ir automobilio išlaikymui.
Vartojimo paskolai pradinis įnašas dažnai nėra būtinas, tačiau tai nereiškia, kad automobilio pirkimas be nuosavų lėšų yra finansiškai geriausias sprendimas.
Ką reikia žinoti apie KASKO ir kitus draudimus?
Lizinguojamam automobiliui finansuotojas dažnai reikalauja KASKO draudimo. Taip siekiama apsaugoti finansuojamą turtą nuo vagystės, sunaikinimo ar kitų sutartyje numatytų rizikų.
KASKO nėra tas pats, kas privalomasis transporto priemonių valdytojų civilinės atsakomybės draudimas:
- Privalomasis draudimas skirtas žalai, padarytai tretiesiems asmenims, atlyginti pagal draudimo sąlygas.
- KASKO gali padengti paties apdrausto automobilio žalą, pavyzdžiui, po avarijos, vagystės ar kitų draudimo sutartyje numatytų įvykių.
Jeigu automobilį perkate su vartojimo paskola, KASKO paprastai nėra privalomas vien dėl to, kad turite paskolą. Tačiau jį vis tiek verta apsvarstyti atsižvelgiant į automobilio vertę ir savo finansines galimybes.
Prieš pasirašydami lizingo sutartį pasitikrinkite, ar galite pasirinkti draudimo bendrovę, kokios taikomos išskaitos, kokie draudimo įvykiai neapdraudžiami ir kas yra draudimo išmokos gavėjas.
Ar galima su lizingu įsigyti naudotą automobilį?
Taip, tačiau finansuotojai gali taikyti papildomus reikalavimus.
Dažniausiai vertinama:
- automobilio pagaminimo metai;
- automobilio būklė ir vertė;
- pardavėjo statusas;
- transporto priemonės kategorija;
- automobilio amžius lizingo sutarties pabaigoje.
Kai kurie finansuotojai leidžia lizingu įsigyti automobilį iš privataus asmens, kiti gali taikyti papildomas sąlygas arba riboti pardavėjų pasirinkimą.
Jeigu norite pirkti senesnį automobilį, vartojimo paskola gali suteikti daugiau pasirinkimo laisvės. Tačiau prieš įsigyjant naudotą transporto priemonę svarbu patikrinti jos techninę būklę, istoriją ir galimus paslėptus defektus.
Plačiau skaitykite atskirame vadove Paskola naudotam automobiliui: kaip finansuoti ir ko nepamiršti?.
Kaip bankas vertina galimybę suteikti paskolą automobiliui?
Nesvarbu, ar renkatės lizingą, ar vartojimo paskolą, finansuotojas turi įvertinti jūsų galimybes vykdyti naujus įsipareigojimus.
Dažniausiai atsižvelgiama į:
- gaunamų pajamų dydį ir tvarumą;
- darbo santykių ar kitos veiklos pobūdį;
- jau turimus kreditus ir lizingo įmokas;
- kredito istoriją;
- namų ūkio išlaidas;
- prašomą finansavimo sumą ir terminą.
Vien didelių pajamų nepakanka, jeigu didelę jų dalį jau sudaro kiti įsipareigojimai.
Pavyzdžiui, žmogus, kurio pajamos siekia 2 000 Eur per mėnesį, bet kuris jau moka 600 Eur už kitus kreditus, turi mažiau laisvų pajamų naujai automobilio įmokai nei asmuo, neturintis kitų finansinių įsipareigojimų.
Tai tik supaprastintas pavyzdys – galutinį sprendimą finansuotojas priima individualiai, įvertinęs visą informaciją.
Prieš teikdami paraišką galite pasidomėti, kaip bankai vertina leistiną pajamų ir įsipareigojimų santykį, ir kaip pagerinti kredito reitingą.
Taip pat parengėme atskirą straipsnį Ar galite sau leisti automobilį lizingu? Kaip bankas vertina pajamas ir įsipareigojimus, kuriame išsamiau nagrinėjamas finansuotojo atliekamas mokumo vertinimas.
Kokias išlaidas būtina įtraukti į automobilio biudžetą?
Automobilio kaina ir paskolos įmoka – tik dalis išlaidų. Prieš priimant sprendimą būtina apskaičiuoti ir visas eksploatavimo išlaidas.
| Išlaida | Ką reikėtų įvertinti? |
|---|---|
| Finansavimo įmoka | Paskolos arba lizingo mėnesio mokėjimas |
| KASKO | Jei privalomas arba pasirenkamas |
| Privalomasis draudimas | Metinė draudimo įmoka |
| Degalai arba elektra | Priklauso nuo ridos ir automobilio sąnaudų |
| Techninė priežiūra | Alyva, filtrai, padangos ir remontas |
| Registracija | Su įsigijimu susiję mokesčiai, kai taikomi |
| Parkavimas | Mokamos stovėjimo vietos |
| Nenumatyti remontai | Rezervas netikėtoms išlaidoms |
Automobilis, kurio finansavimo įmoka atrodo nedidelė, gali tapti didele finansine našta, jeigu neįvertinamos visos kitos išlaidos.
Todėl rekomenduojama prieš įsigyjant automobilį apskaičiuoti ne tik finansavimo įmoką, bet ir realų mėnesio biudžetą.
Dažniausios klaidos renkantis automobilio finansavimą
1. Lyginama tik mėnesio įmoka. Mažesnė įmoka gali būti pasiekta ilgesniu terminu arba atidėjus likutinę vertę. Tokiu atveju bendra sumokama suma gali būti didesnė.
2. Neįvertinamas KASKO. Lizingo pasiūlymas gali atrodyti patrauklus, kol neįtraukiamos privalomo draudimo išlaidos.
3. Visos santaupos skiriamos pradiniam įnašui. Po automobilio įsigijimo žmogui gali nebelikti finansinio rezervo.
4. Neįvertinamas automobilio nuvertėjimas. Automobilio rinkos vertė laikui bėgant gali mažėti, tačiau paskolos įsipareigojimai niekur nedingsta.
5. Pasirenkamas per ilgas finansavimo terminas. Mažesnė mėnesio įmoka nebūtinai reiškia mažesnę bendrą kainą.
6. Neperskaitomos sutarties sąlygos. Svarbu iš anksto suprasti išankstinio grąžinimo, sutarties pakeitimo, automobilio pardavimo ir vėlavimo pasekmes.
Kaip išsirinkti tinkamiausią automobilio finansavimo būdą?
Prieš pateikdami paraišką atlikite šiuos veiksmus:
- Nustatykite, kokio automobilio jums iš tikrųjų reikia ir kokia jo kaina.
- Įvertinkite, kiek nuosavų lėšų galite skirti nepanaudodami viso finansinio rezervo.
- Palyginkite bent kelis lizingo ir paskolos pasiūlymus.
- Patikrinkite BVKKMN, palūkanas, sutarties mokesčius ir bendrą mokėtiną sumą.
- Įtraukite draudimo, degalų, remonto ir kitas automobilio išlaikymo išlaidas.
- Įvertinkite, ar įmoka būtų pakeliama net sumažėjus pajamoms ar padidėjus kitoms išlaidoms.
- Prieš pasirašydami perskaitykite visą sutartį.
Jeigu norite palyginti skirtingus pasiūlymus, svarbu naudoti vienodas prielaidas: tą pačią finansavimo sumą, terminą ir kuo panašesnes sąlygas. Tik taip galima objektyviau įvertinti, kuris pasiūlymas iš tiesų palankesnis.
Lizingas ar vartojimo paskola automobiliui?
Vieno visiems tinkamo sprendimo nėra.
Lizingas gali būti tinkamesnis, kai norite finansuoti konkretų automobilį, turite pradinį įnašą ir sutinkate su finansuotojo nustatytomis turto naudojimo sąlygomis.
Vartojimo paskola gali būti patogesnė, kai norite daugiau laisvės renkantis automobilį, perkate jį iš privataus asmens arba norite iš karto tapti jo savininku.
Tačiau galutinį sprendimą reikėtų priimti palyginus ne tik mėnesio įmokas, bet ir bendrą finansavimo kainą, draudimo išlaidas, automobilio išlaikymą bei savo finansinį rezervą.
Svarbiausia – rinktis ne tą automobilį, kurį finansuotojas sutinka finansuoti, o tokį, kurio įsigijimas ir išlaikymas neapsunkins jūsų kasdienio biudžeto.
Dažniausiai užduodami klausimai apie automobilio finansavimą
1. Lizingas ar paskola automobiliui?
Ar geriau pirkti automobilį lizingu, ar su vartojimo paskola?
Tai priklauso nuo automobilio, pradinio įnašo, finansavimo kainos ir jūsų poreikių. Lizingas gali būti patrauklesnis finansuojant konkretų automobilį, tačiau dažnai taikomi papildomi reikalavimai. Vartojimo paskola suteikia daugiau laisvės renkantis automobilį, bet gali kainuoti brangiau. Lyginkite bendrą mokėtiną sumą, o ne vien mėnesio įmoką.
Kuo skiriasi automobilio lizingas nuo vartojimo paskolos?
Pagrindinis skirtumas – nuosavybė ir finansavimo sąlygos. Lizingo atveju automobilis paprastai priklauso finansuotojui iki sutarties įvykdymo, o vartojimo paskolos atveju pirkėjas dažniausiai iš karto tampa automobilio savininku. Taip pat gali skirtis pradinis įnašas, draudimo reikalavimai ir automobilio pardavimo sąlygos.
Ar vartojimo paskola automobiliui gali būti pigesnė už lizingą?
Taip, tačiau tai priklauso nuo konkrečių pasiūlymų. Lyginant būtina įtraukti palūkanas, sutarties mokesčius, pradinį įnašą, KASKO ir kitas privalomas išlaidas. Vien mažesnė palūkanų norma dar nereiškia, kad finansavimas bus pigesnis.
Ar galima automobilį pirkti iš privataus asmens su lizingu?
Kai kurie finansuotojai leidžia įsigyti automobilį iš privataus asmens, tačiau gali būti taikomi papildomi reikalavimai pardavėjui, automobiliui ir sandorio dokumentams. Prieš susitariant dėl pirkimo verta iš anksto pasitikrinti finansuotojo sąlygas.
2. Pradinis įnašas, draudimas ir automobilio pasirinkimas
Ar galima gauti paskolą automobiliui be pradinio įnašo?
Taip, kai kurie vartojimo paskolų pasiūlymai gali nereikalauti pradinio įnašo. Lizingo sąlygos priklauso nuo finansuotojo ir konkretaus automobilio. Vis dėlto finansavimas be nuosavų lėšų reiškia didesnę skolinamą sumą, todėl reikėtų įvertinti mėnesio įmokos poveikį biudžetui.
Ar kuo didesnis pradinis įnašas, tuo geriau?
Didesnis pradinis įnašas sumažina finansuojamą sumą ir gali sumažinti palūkanų išlaidas. Tačiau nereikėtų visų santaupų skirti automobiliui. Svarbu pasilikti finansinį rezervą nenumatytoms išlaidoms, remontui ir kasdieniams poreikiams.
Ar lizinguojamam automobiliui būtinas KASKO draudimas?
Daugeliu atvejų lizingo finansuotojas reikalauja KASKO draudimo, tačiau konkrečios sąlygos nurodomos sutartyje. Perkant automobilį su vartojimo paskola, KASKO paprastai nėra privalomas vien dėl paskolos suteikimo. Prieš pasirašant verta patikrinti draudimo išlaidas ir išskaitas.
Ar galima lizingu įsigyti seną naudotą automobilį?
Galimybė priklauso nuo finansuotojo nustatytų reikalavimų. Gali būti ribojamas automobilio amžius, būklė ar amžius sutarties pabaigoje. Jei pasirinktas automobilis neatitinka lizingo sąlygų, galima įvertinti vartojimo paskolos alternatyvą.
3. Paskolos gavimas ir finansinis vertinimas
Ar galima gauti paskolą automobiliui turint kitų kreditų?
Galimybė priklauso nuo pajamų, turimų įsipareigojimų, kredito istorijos ir kitų finansinių aplinkybių. Finansavimo davėjas vertina, ar galėsite vykdyti visus įsipareigojimus kartu. Vien kitų kreditų turėjimas automatiškai nereiškia, kad paskola nebus suteikta.
Kaip bankas vertina pajamas prašant automobilio paskolos?
Vertinamas pajamų dydis, jų tvarumas, darbo ar individualios veiklos pobūdis, turimi finansiniai įsipareigojimai ir įprastos namų ūkio išlaidos. Kiekvieno kliento situacija vertinama individualiai.
Ar bloga kredito istorija trukdo gauti automobilio lizingą?
Neigiama kredito istorija gali apsunkinti finansavimo gavimą, tačiau sprendimas priklauso nuo konkrečių aplinkybių: pradelstų mokėjimų, jų trukmės, dabartinės finansinės padėties ir kitų kriterijų. Prieš teikiant paraišką verta patikrinti savo kredito istoriją ir įvertinti turimus įsipareigojimus.
Kokiam laikotarpiui geriausia imti paskolą automobiliui?
Tinkamas terminas priklauso nuo automobilio kainos, finansavimo sumos ir jūsų galimybių. Ilgesnis terminas paprastai sumažina mėnesio įmoką, tačiau gali padidinti bendrą palūkanų sumą. Rinkitės tokį laikotarpį, kurio įmokos neapsunkintų kasdienio biudžeto.
4. Sutarties vykdymas ir papildomos išlaidos
Ar galima parduoti automobilį, kuris įsigytas lizingu?
Kol automobilis priklauso finansuotojui, jo pardavimui paprastai reikalingas finansuotojo sutikimas ir sutartyje numatytos procedūros laikymasis. Prieš parduodant automobilį reikėtų kreiptis į finansuotoją ir išsiaiškinti likusio įsipareigojimo padengimo sąlygas.
Ar galima anksčiau grąžinti paskolą automobiliui?
Vartojimo kredito grąžinimo anksčiau laiko sąlygos nustatytos teisės aktuose ir sutartyje. Lizingo atveju reikia patikrinti išankstinio išpirkimo tvarką ir galimus mokesčius. Prieš atliekant papildomą mokėjimą verta paprašyti finansuotojo pateikti tikslų perskaičiavimą.
Kokios papildomos išlaidos atsiranda įsigijus automobilį su paskola?
Be finansavimo įmokos, reikėtų įvertinti privalomąjį draudimą, galimą KASKO, degalus arba elektros energiją, techninę priežiūrą, padangas, remontą, parkavimą ir kitus automobilio eksploatavimo kaštus. Šios išlaidos gali reikšmingai pakeisti realią mėnesio automobilio kainą.
Kas nutinka, jeigu nebegaliu mokėti automobilio paskolos įmokų?
Jeigu kyla sunkumų mokant įmokas, kuo anksčiau susisiekite su finansuotoju ir aptarkite galimus sprendimus. Neignoruokite pranešimų ir nelaukite, kol susikaups skola. Vėlavimas gali lemti papildomas išlaidas ir neigiamai paveikti kredito istoriją.