Automobilio lizingas leidžia įsigyti naują arba naudotą automobilį neišleidžiant visos jo kainos iš karto. Tačiau prieš pasirašant sutartį svarbu žinoti, kiek reikės pradiniam įnašui, kokias pajamas vertins finansuotojas, kokio amžiaus automobilį galima įsigyti ir kokių papildomų išlaidų tikėtis.
Lietuvoje automobilio lizingo sąlygos priklauso nuo pasirinkto banko ar lizingo bendrovės, perkamos transporto priemonės ir paties kliento finansinės padėties. Vienur pradinis įnašas gali prasidėti nuo 10 proc., kitur gali būti prašoma didesnės sumos. Taip pat skiriasi minimali automobilio kaina, maksimalus finansavimo terminas ir reikalavimai transporto priemonės amžiui.
Šiame straipsnyje paaiškiname, kaip veikia automobilio lizingas, kokių sąlygų dažniausiai reikia laikytis ir ką verta patikrinti prieš teikiant paraišką.
Kas yra automobilio lizingas ir kaip jis veikia?
Automobilio lizingas – finansavimo būdas, kai lizingo bendrovė arba bankas įsigyja pasirinktą automobilį ir leidžia juo naudotis pagal sudarytą sutartį. Klientas moka pradinį įnašą, o likusi automobilio kainos dalis grąžinama periodinėmis įmokomis kartu su palūkanomis ir kitais sutartyje numatytais mokesčiais.
Finansinio lizingo atveju automobilis paprastai registruojamas finansuotojo vardu, o klientas juo naudojasi ir vykdo sutartinius įsipareigojimus. Įvykdžius sutarties sąlygas ir sumokėjus visas priklausančias sumas, automobilio nuosavybė gali būti perleidžiama klientui pagal sutartyje nustatytą tvarką.
Prieš pasirenkant šį finansavimo būdą svarbu suprasti, kad lizingas nėra vien tik mėnesinės įmokos mokėjimas. Reikia įvertinti pradinį įnašą, draudimą, sutarties mokesčius, automobilio priežiūrą ir galimą likutinę vertę.
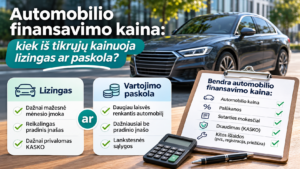
Jeigu dar svarstote, ar lizingas apskritai geriau už vartojimo paskolą, pirmiausia perskaitykite mūsų išsamų palyginimą: paskola automobiliui – lizingas ar vartojimo paskola?.
Koks pradinis įnašas reikalingas automobilio lizingui?
Pradinis įnašas – tai automobilio kainos dalis, kurią pirkėjas sumoka savo lėšomis prieš finansuotojui padengiant likusią sumą.
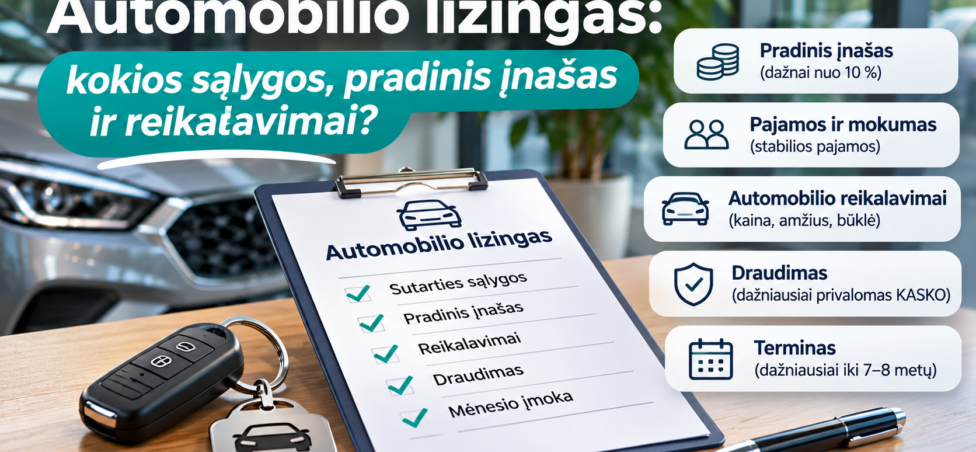
Lietuvos finansuotojų pasiūlymuose dažnai galima pamatyti pradinį įnašą nuo 10 proc., tačiau tai nėra universali visiems privaloma taisyklė. Konkretų dydį nustato finansuotojas, įvertinęs automobilį, sandorį ir kliento mokumą.
Pavyzdžiui, SEB viešai skelbia automobilio lizingo pradinį įnašą nuo 10 proc., o „Artea“ taip pat nurodo pradinį įnašą nuo 10 proc. Tačiau šios sąlygos nereiškia, kad kiekvienas klientas būtinai gaus finansavimą su tokiu įnašu.
Kiek pinigų reikia skirtingos vertės automobiliui?
Toliau pateikiami orientaciniai skaičiavimai, kai pradinis įnašas sudaro 10, 15 arba 20 proc. automobilio kainos.
| Automobilio kaina | 10 proc. įnašas | 15 proc. įnašas | 20 proc. įnašas |
|---|---|---|---|
| 10 000 Eur | 1 000 Eur | 1 500 Eur | 2 000 Eur |
| 15 000 Eur | 1 500 Eur | 2 250 Eur | 3 000 Eur |
| 20 000 Eur | 2 000 Eur | 3 000 Eur | 4 000 Eur |
| 25 000 Eur | 2 500 Eur | 3 750 Eur | 5 000 Eur |
| 30 000 Eur | 3 000 Eur | 4 500 Eur | 6 000 Eur |
Tai tik pradinio įnašo matematiniai pavyzdžiai, o ne konkrečių finansuotojų pasiūlymai.
Ar galima automobilį įsigyti be pradinio įnašo?
Tradiciniam automobilio lizingui pradinis įnašas dažniausiai reikalingas. Vis dėlto skirtingi finansavimo produktai gali turėti kitokias sąlygas.
Jeigu neturite sukaupę pradinio įnašo, verta palyginti ir vartojimo paskolos galimybę. Tokiu atveju finansuotojas gali suteikti pinigų automobilio įsigijimui, o automobilis paprastai iš karto tampa pirkėjo nuosavybe.
Tačiau paskola be pradinio įnašo nebūtinai reiškia pigesnį sprendimą. Pasiskolinus visą automobilio kainą gali būti didesnė finansuojama suma, o palūkanos ir bendra kredito kaina gali skirtis nuo lizingo.
Daugiau apie šių variantų skirtumus skaitykite straipsnyje paskola automobiliui: lizingas ar vartojimo paskola?.
Kokias pajamas reikia gauti norint įsigyti automobilį lizingu?
Vienas svarbiausių finansuotojo vertinimo kriterijų – ar žmogus galės reguliariai mokėti lizingo įmokas ir kartu padengti kasdienes išlaidas.
Vertinant paraišką gali būti atsižvelgiama į:
- gaunamų pajamų dydį;
- pajamų stabilumą ir jų gavimo laikotarpį;
- darbo santykius arba vykdomą individualią veiklą;
- turimus kreditus ir kitus finansinius įsipareigojimus;
- šeimos finansinę padėtį ir išlaikomų asmenų skaičių;
- kredito istoriją ir ankstesnį įsipareigojimų vykdymą.
Svarbu suprasti, kad vien tik pakankamai didelis atlyginimas negarantuoja teigiamo atsakymo. Jeigu žmogus jau turi kelias paskolas, kredito kortelės įsipareigojimų ar kitų finansinių įmokų, naujas lizingas gali būti nepatvirtintas.
Kiek pajamų galima skirti finansiniams įsipareigojimams?
Finansuotojai vertina bendrą finansinių įsipareigojimų naštą, o ne vien naujo automobilio įmoką.
Pavyzdžiui, jeigu žmogus gauna 2 000 Eur pajamų per mėnesį po mokesčių ir jau moka 250 Eur būsto paskolos įmoką bei 100 Eur vartojimo kredito įmoką, naujo lizingo galimybės bus vertinamos atsižvelgiant į visus šiuos įsipareigojimus.
Kai kurie finansuotojai savo viešai skelbiamose sąlygose nurodo, kad bendra mėnesio įmokų suma neturėtų viršyti 40 proc. gaunamų pajamų. Pavyzdžiui, tokią ribą nurodo SEB. Vis dėlto nereikėtų jos laikyti garantuotu leidimu skolintis iki šios ribos – galutinį sprendimą lemia individualus mokumo vertinimas ir taikomi reikalavimai.
Net jeigu formaliai įsipareigojimų dalis nėra didelė, finansuotojas gali vertinti, kiek pinigų žmogui lieka būtiniausioms išlaidoms.
Plačiau apie tai, kaip vertinama įsipareigojimų našta, rašome straipsnyje kaip bankai iš tikrųjų skaičiuoja leistiną 40 proc. pajamų ribą.
Ar galima gauti automobilio lizingą dirbant savarankiškai?
Taip, tačiau individualią veiklą vykdančio žmogaus pajamų vertinimas gali skirtis nuo darbuotojo, gaunančio pastovų darbo užmokestį.
Finansuotojas gali prašyti pateikti informaciją apie deklaruotas pajamas, veiklos trukmę, gaunamų pajamų reguliarumą ir kitus finansinę padėtį pagrindžiančius dokumentus.
Svarbu ne tik tai, kiek pajamų gaunama per geriausią mėnesį, bet ir ar jos pakankamai stabilios, kad būtų galima vykdyti ilgalaikį įsipareigojimą.
Kokie reikalavimai taikomi automobilį perkančiam žmogui?
Konkretūs reikalavimai priklauso nuo finansuotojo, tačiau dažniausiai vertinami šie aspektai:
Amžius ir gyvenamoji vieta. Pavyzdžiui, SEB nurodo, kad lizingo gavėjas turi būti ne jaunesnis kaip 18 metų ir būti Lietuvos Respublikos pilietis arba turėti leidimą gyventi Lietuvoje visą sutarties laikotarpį.
Nuolatinės pajamos. Reikia turėti pajamų, kurios leistų vykdyti finansinius įsipareigojimus.
Kredito istorija. Vertinama, ar anksčiau įsipareigojimai buvo vykdomi laiku, ar nėra pradelstų skolų ir kitų rizikos požymių.
Finansinių įsipareigojimų dydis. Įvertinama, kiek pajamų jau skiriama paskoloms, lizingui ir kitiems įsipareigojimams.
Pradinis įnašas. Pirkėjas turi turėti finansuotojo nustatytą nuosavų lėšų dalį.
Svarbu: atskiri finansuotojai gali taikyti papildomus kriterijus, todėl vieno banko sprendimas nebūtinai reiškia tokį patį kito banko sprendimą.
Kokį automobilį galima įsigyti lizingu?
Lizingu galima įsigyti ne tik naują, bet ir naudotą automobilį. Vis dėlto finansuotojai gali nustatyti minimalią transporto priemonės kainą, didžiausią leidžiamą amžių sutarties pabaigoje ir kitus reikalavimus.
Pavyzdžiui, viešai skelbiamose „Artea“ sąlygose nurodoma, kad finansuojamo automobilio vertė įprastai prasideda nuo 7 000 Eur, lizingo terminas gali siekti iki 8 metų, o automobilio amžius sutarties pabaigoje negali viršyti 15 metų.
SEB nurodo minimalią 8 000 Eur automobilio kainą, iki 7 metų lizingo laikotarpį ir pradinį įnašą nuo 10 proc.
Šie pavyzdžiai rodo, kad net ir panašius produktus siūlantys finansuotojai gali taikyti skirtingas sąlygas.
Ar galima lizingu įsigyti seną automobilį?
Tai priklauso nuo automobilio amžiaus sutarties pabaigoje, jo būklės ir konkretaus finansuotojo reikalavimų.
Pavyzdžiui, jeigu finansuotojas nustato, kad sutarties pabaigoje automobilis negali būti senesnis nei 15 metų, dešimties metų automobilį finansuoti ilgam laikotarpiui gali būti sudėtinga arba neįmanoma.
Todėl prieš renkantis naudotą automobilį verta iš anksto pasitikrinti ne tik jo kainą, bet ir tai, ar jis apskritai atitinka lizingo sąlygas.
Jeigu planuojate pirkti senesnę transporto priemonę, palyginkite ir kitą finansavimo būdą. Daugiau apie tai skaitykite straipsnyje paskola naudotam automobiliui: kaip finansuoti ir ko nepamiršti?.
Ar automobilio lizingui būtinas KASKO draudimas?
Daugeliu atvejų finansinio lizingo sutartyse KASKO draudimas yra privalomas visą sutarties laikotarpį.
Taip yra todėl, kad iki visiško sutarties įvykdymo automobilis paprastai lieka finansuotojo nuosavybė. Draudimas padeda apsaugoti finansuojamą turtą nuo vagystės, sunaikinimo ar kitų sutartyje numatytų rizikų.
Prieš pasirašant sutartį verta išsiaiškinti:
- ar KASKO privalomas visam lizingo laikotarpiui;
- kokios draudimo bendrovės priimamos;
- kokia galima išskaita įvykus draudžiamajam įvykiui;
- ar taikomi papildomi reikalavimai automobilio apsaugos sistemoms;
- ar galima pasirinkti draudiką savarankiškai.
KASKO kainą būtina įtraukti į bendrą automobilio išlaikymo biudžetą. Net ir palyginti nedidelė lizingo įmoka gali tapti gerokai didesne finansine našta, kai pridedamos draudimo, degalų, remonto ir kitos išlaidos.
Kiek laiko galima mokėti automobilio lizingą?
Lizingo terminas priklauso nuo finansuotojo ir perkamo automobilio. Viešuose pasiūlymuose dažnai galima rasti iki 7 ar 8 metų finansavimo laikotarpius.
Ilgesnis terminas paprastai sumažina mėnesio įmoką, tačiau gali padidinti bendrą per visą laikotarpį sumokamą palūkanų sumą.
Pavyzdžiui, finansuojant tą pačią automobilio kainos dalį, ilgesnis grąžinimo laikotarpis gali atrodyti patrauklesnis dėl mažesnės mėnesinės įmokos. Tačiau tai nereiškia, kad toks pasirinkimas bus pigesnis.
Taip pat kai kuriuose pasiūlymuose galima pasirinkti likutinę vertę. Tokiu atveju dalis automobilio kainos atidedama iki sutarties pabaigos, todėl įprastos mėnesio įmokos gali būti mažesnės. Vis dėlto paskutinio mokėjimo suma gali būti reikšminga.
Prieš pasirenkant tokį variantą būtina išsiaiškinti, kaip bus padengiama likutinė vertė ir kokios galimybės numatytos sutarties pabaigoje.
Kokios papildomos išlaidos laukia įsigyjant automobilį lizingu?
Vertinant automobilio lizingo pasiūlymą nereikėtų apsiriboti palūkanų norma ar mėnesio įmoka. Bendra automobilio finansavimo kaina gali apimti ir kitus mokėjimus.
| Išlaida | Į ką atkreipti dėmesį |
|---|---|
| Pradinis įnašas | Nuosavomis lėšomis sumokama automobilio kainos dalis |
| Sutarties mokestis | Gali būti fiksuotas arba priklausyti nuo finansuojamos sumos |
| Palūkanos | Gali būti fiksuotos arba kintamos |
| KASKO draudimas | Dažnai privalomas visą lizingo laikotarpį |
| Privalomasis civilinės atsakomybės draudimas | Reikalingas eksploatuojant automobilį |
| Registravimo išlaidos | Gali atsirasti registruojant ar perregistruojant transporto priemonę |
| Automobilio priežiūra | Techninė priežiūra, padangos, remontas ir kitos išlaidos |
| Likutinė vertė | Gali būti mokama sutarties pabaigoje, jei pasirinktas toks modelis |
Norint suprasti tikrąją finansavimo kainą, reikia palyginti ne vien mėnesines įmokas, bet ir visą per sutarties laikotarpį sumokamą sumą.
Daugiau apie tai skaitykite straipsnyje kiek iš tikrųjų kainuoja automobilis perkant jį lizingu arba su paskola?.
Kodėl gali būti atmesta automobilio lizingo paraiška?
Net jeigu žmogus turi pradinį įnašą ir gauna nuolatines pajamas, finansuotojas gali atsisakyti suteikti lizingą.
Dažniausios galimos priežastys:
- Per dideli finansiniai įsipareigojimai. Turimos paskolos ir kitos įmokos jau sudaro didelę pajamų dalį.
- Nepakankamai stabilios pajamos. Finansų įstaigai gali kilti abejonių, ar pajamos bus gaunamos ir ateityje.
- Prasta kredito istorija. Ankstesni mokėjimų vėlavimai ar nepadengtos skolos gali turėti įtakos sprendimui.
- Netinkamas automobilis. Transporto priemonė gali neatitikti amžiaus, kainos ar kitų finansuotojo kriterijų.
- Per didelė finansavimo suma. Pasirinktas automobilis gali būti per brangus, atsižvelgiant į žmogaus finansines galimybes.
- Nepakankamas pradinis įnašas. Turimų nuosavų lėšų gali neužtekti konkrečiam pasiūlymui.
Jeigu paraiška atmetama, verta išsiaiškinti priežastį, o ne iš karto teikti daug naujų paraiškų. Kartais sprendimą gali pakeisti pigesnio automobilio pasirinkimas, didesnis pradinis įnašas arba esamų finansinių įsipareigojimų sumažinimas.
Taip pat verta patikrinti savo kredito istoriją. Apie tai, kaip ją pagerinti, rašome straipsnyje kaip pagerinti kredito reitingą?.
Kaip pasiruošti automobilio lizingui?
Prieš teikiant paraišką verta atlikti kelis paprastus veiksmus.
1. Nusistatykite realų automobilio biudžetą. Įvertinkite ne tik tai, kokios vertės automobilį galite įsigyti, bet ir kiek kainuos jo išlaikymas.
2. Apskaičiuokite pradinį įnašą. Pasitikrinkite, kiek nuosavų lėšų turite ir kokio dydžio įnašo gali reikėti pasirinktam automobiliui.
3. Įvertinkite savo įsipareigojimus. Susumuokite turimų paskolų, lizingų ir kitų finansinių įsipareigojimų mėnesines įmokas.
4. Patikrinkite automobilio tinkamumą. Išsiaiškinkite, ar jo amžius, kaina ir techninė būklė atitinka finansuotojo sąlygas.
5. Palyginkite kelis pasiūlymus. Vertinkite palūkanas, sutarties mokesčius, KASKO reikalavimus, finansavimo terminą ir bendrą mokamą sumą.
6. Pasirinkite įmoką, kuri neapsunkins biudžeto. Net jeigu finansuotojas sutinka suteikti didesnį finansavimą, nebūtinai verta išnaudoti visą galimą limitą.
Dažniausiai užduodami klausimai apie automobilio lizingą
Planuojate įsigyti automobilį lizingu? Atsakymai į svarbiausius klausimus apie pradinį įnašą, pajamas, finansavimo sąlygas, automobilio amžių, KASKO draudimą ir sutarties vykdymą.
Pradinis įnašas ir finansavimo suma
Koks pradinis įnašas reikalingas automobilio lizingui?
Pradinis įnašas priklauso nuo finansuotojo, automobilio ir kliento finansinės padėties. Kai kuriuose Lietuvos finansuotojų pasiūlymuose jis prasideda nuo 10 proc. automobilio vertės, tačiau konkrečiam sandoriui gali būti prašoma ir didesnės sumos.
Ar galima automobilį įsigyti lizingu be pradinio įnašo?
Tradiciniame automobilio lizinge pradinis įnašas dažniausiai yra reikalingas. Jeigu neturite nuosavų lėšų, galite palyginti vartojimo paskolos galimybę, tačiau jos palūkanos, finansavimo suma ir bendra kaina gali skirtis nuo lizingo.
Ar didesnis pradinis įnašas sumažina mėnesinę įmoką?
Taip. Sumokėjus didesnį pradinį įnašą, finansuojama mažesnė automobilio kainos dalis. Dėl to, esant toms pačioms kitoms sąlygoms, mėnesinė įmoka paprastai būna mažesnė, o palūkanų suma per visą laikotarpį gali sumažėti.
Ar pradiniam įnašui galima panaudoti turimą automobilį?
Tai priklauso nuo finansuotojo ir pardavėjo siūlomo sandorio. Kai kuriais atvejais turimas automobilis gali būti parduodamas arba įskaitomas kaip dalis naujo automobilio pirkimo kainos. Reikia iš anksto išsiaiškinti, ar tokį atsiskaitymo būdą priima lizingo bendrovė.
Ar pradinis įnašas mokamas tiesiogiai pardavėjui?
Mokėjimo tvarka priklauso nuo konkretaus sandorio ir finansavimo sutarties. Prieš pervedant pinigus svarbu patikrinti, kam, kokiu pagrindu ir kokia tvarka turi būti sumokėtas pradinis įnašas.
Pajamos, darbo stažas ir mokumas
Kokias pajamas reikia gauti norint įsigyti automobilį lizingu?
Nėra vienos visiems finansuotojams taikomos minimalios atlyginimo sumos. Vertinamos reguliarios pajamos, jų stabilumas, turimi įsipareigojimai, šeimos išlaidos ir pasirinkto automobilio finansavimo dydis.
Ar galima gauti automobilio lizingą dirbant pagal individualią veiklą?
Taip, individualią veiklą vykdantys asmenys taip pat gali kreiptis dėl lizingo. Finansų įstaiga gali prašyti pajamų deklaracijų, banko sąskaitos išrašų ar kitų dokumentų, leidžiančių įvertinti pajamų dydį ir reguliarumą.
Ar būtinas tam tikras darbo stažas?
Finansuotojai gali vertinti darbo santykių trukmę, bandomąjį laikotarpį ir pajamų stabilumą. Konkretūs reikalavimai skiriasi, todėl juos reikėtų patikrinti pasirinktoje finansų įstaigoje.
Ar galima gauti lizingą turint kitų paskolų?
Taip, tačiau bus vertinami visi turimi finansiniai įsipareigojimai. Jeigu didelė pajamų dalis jau skiriama paskoloms ir kitoms įmokoms, papildomas finansavimas gali būti nesuteiktas arba pasiūlyta mažesnė suma.
Ar bankas gali atmesti paraišką, nors gaunu gerą atlyginimą?
Taip. Vien pajamų dydžio nepakanka. Finansų įstaiga gali atsižvelgti į ankstesnius mokėjimų vėlavimus, kitus įsipareigojimus, pajamų stabilumą, išlaikytinių skaičių ir perkamo automobilio vertę.
Automobilio amžius, vertė ir pasirinkimas
Ar galima lizingu įsigyti naudotą automobilį?
Taip. Daugelis finansuotojų siūlo finansavimą ne tik naujiems, bet ir naudotiems automobiliams. Vis dėlto gali būti taikomi transporto priemonės amžiaus, kainos, būklės ir pardavėjo reikalavimai.
Kokio amžiaus automobilį galima pirkti lizingu?
Vieno visiems finansuotojams taikomo amžiaus limito nėra. Kai kurie nustato didžiausią leistiną automobilio amžių sutarties pabaigoje, todėl svarbu vertinti ne tik dabartinį automobilio amžių, bet ir planuojamą lizingo terminą.
Ar galima lizingu įsigyti automobilį iš privataus asmens?
Tai priklauso nuo finansuotojo taisyklių. Vienos bendrovės finansuoja tik automobilius iš įmonių ar oficialių pardavėjų, kitos gali numatyti ir sandorius su privačiais asmenimis. Prieš susitariant dėl pirkimo reikėtų patikrinti šią sąlygą.
Ar nustatyta minimali automobilio kaina?
Taip gali būti. Finansavimo pasiūlymuose nustatoma minimali transporto priemonės vertė, tačiau ji skiriasi tarp finansuotojų. Pigesniam automobiliui gali būti tinkamesnė vartojimo paskola arba pirkimas nuosavomis lėšomis.
Ar galima lizingu įsigyti automobilį iš užsienio?
Tai priklauso nuo finansuotojo ir automobilio įsigijimo dokumentų. Prieš perkant automobilį užsienyje būtina išsiaiškinti, ar finansuotojas priima tokį sandorį ir kokių dokumentų reikės transporto priemonei bei jos pardavėjui.
KASKO ir kitas automobilio draudimas
Ar KASKO draudimas privalomas perkant automobilį lizingu?
Finansinio lizingo atveju KASKO dažniausiai yra privalomas pagal sutarties sąlygas. Jis padeda apsaugoti finansuojamą automobilį nuo vagystės, sunaikinimo ir kitų draudimo sutartyje numatytų rizikų.
Ar galiu pats pasirinkti KASKO draudimo bendrovę?
Tai priklauso nuo lizingo bendrovės reikalavimų. Kai kurie finansuotojai leidžia pasirinkti draudiką, jeigu draudimo apsauga atitinka nustatytas sąlygas. Prieš sudarant draudimo sutartį verta tai patikrinti.
Kas nutinka, jeigu lizinguojamas automobilis pavagiamas arba sunaikinamas?
Tokiu atveju situacija sprendžiama pagal draudimo ir lizingo sutarčių sąlygas. Draudimo išmoka gali būti panaudota finansiniams įsipareigojimams padengti, tačiau galutinis rezultatas priklauso nuo išmokos dydžio, likusios skolos ir kitų sutartinių sąlygų.
Lizingo sutartis, terminas ir mėnesinės įmokos
Kokiam laikotarpiui galima sudaryti automobilio lizingo sutartį?
Finansavimo terminas priklauso nuo finansuotojo ir automobilio. Viešuose pasiūlymuose galima rasti iki 7 ar 8 metų laikotarpius, tačiau senesniam automobiliui gali būti nustatytas trumpesnis maksimalus terminas.
Ar galima pasirinkti mažesnę mėnesinę įmoką ir didesnę likutinę vertę?
Kai kurie finansuotojai siūlo lizingą su likutine verte. Tokiu atveju dalis automobilio kainos atidedama iki sutarties pabaigos, todėl įprastos įmokos gali būti mažesnės. Tačiau būtina iš anksto suplanuoti, kaip bus padengta galutinė suma.
Ar automobilio lizingo palūkanos gali keistis?
Jeigu sutartyje numatyta kintama palūkanų norma, susieta, pavyzdžiui, su EURIBOR, pasikeitus palūkanų bazei gali keistis ir mėnesinė įmoka. Fiksuotų palūkanų atveju taikomos sutartyje nustatytos sąlygos.
Ar galima lizingą grąžinti anksčiau laiko?
Galimybė grąžinti finansavimą anksčiau laiko priklauso nuo sutarties ir taikomų teisės aktų. Prieš atliekant tokį mokėjimą reikėtų kreiptis į finansuotoją ir paprašyti tikslaus išankstinio atsiskaitymo apskaičiavimo.
Ar galima pakeisti automobilį dar nepasibaigus lizingo sutarčiai?
Tai gali būti įmanoma, tačiau reikia suderinti veiksmus su finansuotoju. Gali reikėti padengti likusius įsipareigojimus, parduoti automobilį pagal nustatytą tvarką arba sudaryti kitą finansavimo sandorį.
Papildomos išlaidos ir paraiškos atmetimas
Kokios papildomos išlaidos atsiranda įsigyjant automobilį lizingu?
Be pradinio įnašo ir mėnesinių įmokų, gali tekti mokėti sutarties mokestį, KASKO ir privalomojo draudimo įmokas, registravimo, techninės priežiūros bei remonto išlaidas. Taip pat svarbu įvertinti galimą likutinę vertę.
Kodėl gali būti atmesta automobilio lizingo paraiška?
Dažniausios priežastys – per dideli finansiniai įsipareigojimai, nestabilios pajamos, neigiama kredito istorija, nepakankamas pradinis įnašas arba finansuotojo reikalavimų neatitinkantis automobilis.
Ar verta teikti paraiškas keliems bankams iš karto?
Prieš teikiant paraiškas verta palyginti viešas sąlygas ir išsiaiškinti preliminarias finansavimo galimybes. Skirtingi finansuotojai gali vertinti situaciją nevienodai, tačiau paraiškas reikėtų teikti atsakingai ir pateikti teisingą informaciją.
Kaip sužinoti, ar galiu sau leisti automobilį lizingu?
Įvertinkite ne tik lizingo įmoką, bet ir draudimą, degalus, techninę priežiūrą, remontą bei kitas kasdienes išlaidas. Taip pat apskaičiuokite, kiek pajamų lieka padengus visus esamus ir planuojamus įsipareigojimus.
Daugiau apie mokumo vertinimą skaitykite mūsų straipsnyje kaip vertinama finansinių įsipareigojimų dalis nuo pajamų.
Ar automobilio lizingas jums tinkamas?
Automobilio lizingas gali būti patogus būdas įsigyti naują arba naudotą transporto priemonę, tačiau prieš pasirašant sutartį būtina įvertinti daugiau nei pradinį įnašą ir mėnesio įmoką.
Svarbiausia įsitikinti, kad turite pakankamai nuosavų lėšų, jūsų pajamos yra stabilios, o visos finansinės prievolės neapsunkins kasdienio biudžeto. Taip pat nepamirškite KASKO draudimo, sutarties mokesčių ir automobilio išlaikymo išlaidų.
Geriausias pasirinkimas nebūtinai yra tas, kurio mėnesio įmoka mažiausia. Vertinkite bendrą finansavimo kainą, sutarties sąlygas ir tai, kiek automobilis kainuos per visą naudojimo laikotarpį.