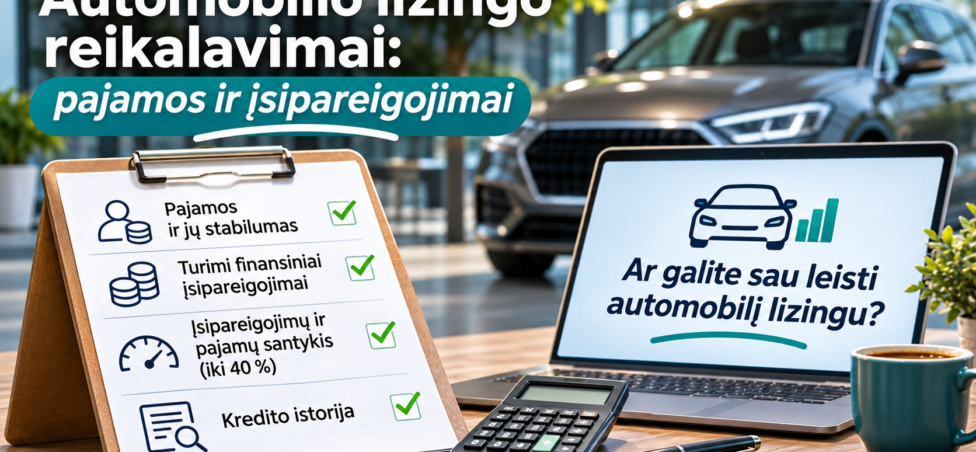
Automobilio lizingas gali atrodyti prieinamas, kai mėnesio įmoka siekia vos kelis šimtus eurų. Tačiau prieš pateikdamas finansavimo pasiūlymą kreditorius vertina ne tik jūsų atlyginimą. Jam svarbu, ar pajamos yra tvarios, kiek jau mokate už kitas paskolas, ar neturite pradelstų įsipareigojimų ir ar galėsite vykdyti naują sutartį visą jos laikotarpį.
Todėl net ir gana geras atlyginimas negarantuoja, kad automobilį galėsite įsigyti lizingu. Jeigu turite būsto paskolą, vartojimo kreditų, kredito kortelės įsipareigojimų arba nereguliarias pajamas, finansuotojas gali pasiūlyti mažesnę sumą arba atsisakyti finansuoti automobilį.
Svarbu suprasti ir kitą dalyką: didžiausia suma, kurią teoriškai leidžia finansuoti kreditingumo vertinimas, nebūtinai yra suma, kurią jums finansiškai saugu skolintis.
Šiame straipsnyje paaiškiname, kaip vertinamos pajamos, kokią reikšmę turi jau turimi įsipareigojimai, kaip veikia 40 proc. taisyklė ir kaip patiems įsivertinti, ar automobilio lizingas nebus per didelė našta.
Kaip bankas vertina pajamas prašant automobilio lizingo?
Vertindamas paraišką automobilio lizingui, finansuotojas siekia nustatyti, ar galėsite mokėti įmokas ne tik šiandien, bet ir ateityje. Todėl svarbu ne vien tai, kiek pinigų pervedama į jūsų sąskaitą, bet ir pajamų šaltinis, reguliarumas bei tikėtinas tęstinumas.
Paprastai vertinamos šios aplinkybės:
- darbo užmokestis po mokesčių;
- darbo santykių trukmė ir stabilumas;
- pajamų pokyčiai per pastaruosius mėnesius;
- individualios veiklos ar kitos savarankiškos veiklos pajamos;
- papildomos pajamos iš nuomos, dividendų ar kitų šaltinių;
- jau turimi finansiniai įsipareigojimai;
- kredito istorija ir ankstesnis įsipareigojimų vykdymas.
Kreditorius taip pat gali prašyti banko sąskaitos išrašų, pajamų deklaracijų, darbo sutarties ar kitų dokumentų. Konkretus dokumentų sąrašas priklauso nuo pajamų pobūdžio ir finansuotojo vidaus taisyklių.
Svarbiausia – pajamos turi būti pagrindžiamos ir pakankamai patikimos. Vienkartinė premija ar didesnis pervedimas į sąskaitą savaime nereiškia, kad tokios pajamos bus vertinamos taip pat kaip nuolatinis atlyginimas.
Kiek pajamų reikia, kad gautumėte automobilio lizingą?
Lietuvoje nėra vienos universalios minimalios atlyginimo sumos, kuri automatiškai suteiktų teisę gauti automobilio lizingą. Vertinama konkreti finansinė situacija: pajamos, turimos skolos, naujos įmokos dydis, šeimos aplinkybės ir kiti reikšmingi veiksniai.
Pavyzdžiui, 1 500 Eur per mėnesį uždirbantis žmogus, neturintis kitų įsipareigojimų, gali būti vertinamas palankiau nei 2 500 Eur uždirbantis asmuo, kuris jau moka kelias dideles paskolų įmokas.
Todėl klausimas turėtų būti ne tik „kiek turiu uždirbti?“, bet ir „kiek mano pajamų jau yra įsipareigoję?“.
Kaip veikia 40 proc. taisyklė?
Vartojimo kredito gavėjų kreditingumo vertinimui taikoma taisyklė, pagal kurią vidutinių mėnesio įmokų pagal finansinius įsipareigojimus ir mėnesio pajamų santykis (DSTI) paprastai neturi viršyti 40 proc.
Ši taisyklė taikoma vertinant įsipareigojimus finansų įstaigoms, tačiau teisės aktuose numatytos išimtys. Nuo 2026 m. lapkričio 20 d. įsigaliojanti Lietuvos banko nuostatų redakcija numato galimybę tam tikrais pagrįstais atvejais taikyti didesnį santykį, jeigu tai neprieštarauja atsakingojo skolinimo reikalavimams.
Svarbu: 40 proc. riba nėra rekomendacija išleisti tiek pajamų paskoloms. Tai kreditingumo vertinimo taisyklė, o ne garantija, kad finansuotojas suteiks norimą sumą.
Pavyzdys: kiek įsipareigojimų galite turėti?
Tarkime, jūsų mėnesio tvarios pajamos po mokesčių siekia 2 000 Eur.
| Rodiklis | Suma |
|---|---|
| Mėnesio pajamos | 2 000 Eur |
| 40 proc. pajamų riba | 800 Eur |
| Esama būsto paskolos įmoka | 350 Eur |
| Vartojimo paskolos įmoka | 100 Eur |
| Likutis iki 40 proc. ribos | 350 Eur |
Pagal supaprastintą pavyzdį naujam įsipareigojimui iki 40 proc. ribos lieka 350 Eur per mėnesį.
Tačiau tai nereiškia, kad finansuotojas automatiškai patvirtins 350 Eur automobilio lizingo įmoką. Jis dar vertins pajamų tvarumą, kredito istoriją, kitus įsipareigojimus, namų ūkio situaciją ir konkretaus automobilio finansavimo sąlygas.
Be to, jums patiems reikėtų įvertinti, ar sumokėjus visas įmokas pakaks pinigų būsto išlaidoms, maistui, transportui, vaikams, draudimui ir nenumatytiems atvejams.
Kokie finansiniai įsipareigojimai mažina galimybę gauti lizingą?
Finansuotojas vertina ne tik paskolas, kurias mokate kiekvieną mėnesį. Į bendrą finansinę situaciją gali patekti ir kiti įsipareigojimai finansų įstaigoms.
1. Būsto paskola
Jeigu jau mokate būsto paskolą, jos mėnesio įmoka mažina pajamų dalį, kuri galėtų būti skirta automobilio finansavimui.
Pavyzdžiui, jeigu jūsų pajamos siekia 2 000 Eur, o būsto paskolos įmoka – 600 Eur, naujam finansiniam įsipareigojimui lieka mažiau erdvės nei žmogui, kurio pajamos tokios pačios, bet jis neturi būsto paskolos.
2. Vartojimo paskolos ir kiti kreditai
Turimos vartojimo paskolos, prekių pirkimas išsimokėtinai ir kiti kreditai taip pat turi įtakos vertinimui.
Net jei paskolos suma atrodo nedidelė, jos mėnesio įmoka gali sumažinti galimą naujo finansavimo sumą.
3. Kredito kortelės ir kredito limitai
Kredito kortelė gali turėti įtakos kreditingumo vertinimui net tada, kai ja beveik nesinaudojate.
Kreditorius gali vertinti ne tik faktinę skolą, bet ir turimą kredito limitą pagal taikomas skaičiavimo taisykles. Todėl prieš teikdami paraišką išsiaiškinkite, kaip konkreti finansų įstaiga vertina nepanaudotus limitus.
4. Kiti lizingai ir išperkamoji nuoma
Jeigu jau turite kitą automobilį lizingu arba mokate už prekes pagal išperkamosios nuomos sutartį, šie mokėjimai taip pat gali būti įtraukti į bendrą įsipareigojimų vertinimą.
5. Pradelstos skolos ir vėluojantys mokėjimai
Vėluojantys mokėjimai gali neigiamai paveikti kredito istoriją. Finansų įstaigai svarbu ne tik tai, kiek uždirbate, bet ir kaip iki šiol vykdėte prisiimtus įsipareigojimus.
Net jeigu seną skolą jau padengėte, ankstesnių vėlavimų informacija gali būti reikšminga vertinant paraišką.
Daugiau apie tai skaitykite straipsnyje kaip pagerinti kredito reitingą.
Ar papildomos pajamos padeda gauti automobilio lizingą?
Taip, tačiau ne visos pajamos vertinamos vienodai. Kreditorius paprastai atsižvelgia į tai, ar papildomos pajamos yra reguliarios, pagrindžiamos ir tikėtina, kad išliks finansavimo laikotarpiu.
Pavyzdžiui, papildomas nuolatinis darbo užmokestis gali būti vertinamas kitaip nei vienkartinė premija ar nereguliarios pajamos iš turto pardavimo.
Ar įskaičiuojamos premijos ir priedai prie atlyginimo?
Metinės premijos, ketvirtinės premijos, priedai už rezultatus ir kitos papildomos darbo pajamos gali būti vertinamos, tačiau jų įskaitymas priklauso nuo reguliarumo, istorijos ir finansuotojo metodikos.
Jeigu premijas gaunate nuolat, jų istorija gali padėti pagrįsti papildomas pajamas. Tačiau vienkartinė išmoka nebūtinai bus laikoma ilgalaikėmis pajamomis.
Ar įskaičiuojamos individualios veiklos pajamos?
Taip. Savarankiškai dirbantys asmenys taip pat gali gauti automobilio lizingą, tačiau jų pajamų vertinimas gali būti sudėtingesnis.
Finansuotojas gali prašyti:
- individualios veiklos pajamų deklaracijų;
- banko sąskaitų išrašų;
- apskaitos dokumentų;
- informacijos apie veiklos trukmę;
- duomenų apie veiklos išlaidas ir įsipareigojimus.
Svarbu suprasti, kad įvertinamos ne vien į sąskaitą gautos įplaukos. Reikšminga ir tai, kokia suma lieka padengus veiklos išlaidas bei mokesčius.
Jeigu dirbate savarankiškai, daugiau apie pajamų vertinimą skaitykite straipsnyje paskola dirbant pagal individualią veiklą.
Ar įskaičiuojamos nuomos pajamos?
Nuomos pajamos gali būti vertinamos, jeigu jos pagrindžiamos ir yra pakankamai stabilios. Kreditorius gali atsižvelgti į nuomos sutartį, banko išrašus, pajamų deklaravimą ir kitus dokumentus.
Vis dėlto nereguliarios arba nepakankamai pagrįstos pajamos gali būti vertinamos konservatyviau.
Ar galima gauti automobilio lizingą dirbant užsienyje?
Dirbant užsienyje taip pat gali būti įmanoma gauti automobilio finansavimą Lietuvoje, tačiau konkrečios sąlygos priklauso nuo finansuotojo.
Gali būti vertinama:
- kurioje valstybėje dirbate;
- kokia valiuta gaunate atlyginimą;
- ar darbo santykiai yra oficialūs;
- kiek laiko dirbate pas dabartinį darbdavį;
- ar pajamos reguliariai pervedamos į banko sąskaitą;
- kokie yra turimi įsipareigojimai.
Finansuotojas gali paprašyti darbo sutarties, atlyginimo lapelių, banko išrašų ar kitų dokumentų. Jeigu atlyginimas gaunamas užsienio valiuta, gali būti taikomas papildomas valiutos kurso ar pajamų stabilumo vertinimas.
Daugiau informacijos rasite straipsnyje paskola gaunant atlyginimą iš užsienio.
Kiek pinigų turi likti pragyvenimui po automobilio lizingo įmokos?
Net jeigu jūsų įsipareigojimai neviršija 40 proc. pajamų, tai dar nereiškia, kad automobilio lizingas bus finansiškai saugus.
Pavyzdžiui, 2 000 Eur uždirbantis žmogus, turintis 800 Eur finansinių įsipareigojimų, po įmokų turės 1 200 Eur. Tačiau iš šios sumos dar reikės apmokėti būstą, maistą, transportą, draudimą, sveikatos, vaikų ir kitas kasdienes išlaidas.
Automobilis taip pat kainuoja ne tik lizingo įmoką. Reikia įvertinti:
- degalus arba elektros energiją;
- privalomąjį draudimą;
- KASKO, jeigu jis privalomas;
- techninę priežiūrą;
- padangas;
- remontą;
- parkavimą ir kitus naudojimo mokesčius.
Todėl prieš pasirenkant automobilį verta apskaičiuoti visą mėnesio biudžetą, o ne tik įmoką, kurią nurodo finansuotojas.
Kaip patiems įsivertinti, ar automobilio lizingas jums įperkamas?
Prieš teikdami paraišką, atlikite paprastą skaičiavimą.
1 žingsnis. Suskaičiuokite stabilias mėnesio pajamas
Įtraukite reguliarias pajamas po mokesčių. Jei gaunate premijas, individualios veiklos ar nuomos pajamų, vertinkite jas atsargiai ir atskirkite nuo garantuoto darbo užmokesčio.
2 žingsnis. Susumuokite turimus finansinius įsipareigojimus
Įtraukite būsto ir vartojimo paskolas, kitus lizingus, išperkamąją nuomą bei kitus reikšmingus įsipareigojimus.
3 žingsnis. Įvertinkite galimą naują įmoką
Palyginkite esamus įsipareigojimus su savo pajamomis ir orientacine 40 proc. riba, atsižvelgdami į taikomas teisines išimtis bei konkretaus finansuotojo vertinimą.
4 žingsnis. Pridėkite automobilio išlaikymo išlaidas
Apskaičiuokite draudimą, degalus, techninę priežiūrą ir kitas išlaidas. Nepamirškite, kad jos gali keistis.
5 žingsnis. Palikite finansinį rezervą
Po visų išlaidų ir įmokų turėtų likti pakankamai lėšų nenumatytiems atvejams. Jeigu automobilio įsigijimas panaikintų visas galimybes taupyti ar padengtų beveik visą laisvą biudžetą, verta rinktis pigesnę transporto priemonę.
Kaip padidinti galimybę gauti automobilio lizingą?
Jeigu norite pagerinti savo finansinę situaciją prieš teikdami paraišką, verta imtis kelių praktinių veiksmų.
Sumažinkite esamus įsipareigojimus. Jeigu turite nedidelių kreditų ar kitų įsipareigojimų, jų sumažinimas gali pagerinti jūsų finansinę padėtį.
Venkite naujų paskolų prieš paraišką. Naujas kreditas ar pirkimas išsimokėtinai gali pakeisti jūsų įsipareigojimų ir pajamų santykį.
Pasirūpinkite pajamų dokumentais. Jei turite papildomų pajamų, pasiruoškite jas pagrindžiančius dokumentus.
Laiku mokėkite sąskaitas. Vėlavimai gali pakenkti kredito istorijai ir sumažinti finansuotojo pasitikėjimą.
Apsvarstykite didesnį pradinį įnašą. Jeigu turite pakankamai santaupų, didesnis pradinis įnašas gali sumažinti finansuojamą sumą ir mėnesio įmoką. Tačiau neišnaudokite viso finansinio rezervo.
Rinkitės pagal savo biudžetą, o ne maksimalią finansavimo sumą. Tai, kad kreditorius gali suteikti didesnę sumą, nereiškia, kad verta ją skolintis.
Automobilio lizingo sąlygos: ką dar svarbu žinoti?
Pajamos ir įsipareigojimai yra tik dalis finansavimo vertinimo. Lizingo pasiūlymui įtakos gali turėti ir pats automobilis, jo amžius, vertė, pradinio įnašo dydis bei pasirinktas terminas.
Todėl prieš teikdami paraišką verta susipažinti su automobilio lizingo sąlygomis, pradiniu įnašu ir reikalavimais.
Jeigu dar nežinote, ar jums tinkamesnis lizingas, ar vartojimo paskola, palyginkite abu variantus straipsnyje paskola automobiliui: lizingas ar vartojimo paskola?.
O prieš priimdami galutinį sprendimą įvertinkite ir tikrąją automobilio finansavimo kainą, nes mėnesio įmoka neparodo visų išlaidų.
Automobilio lizingą rinkitės pagal realias galimybes
Automobilio lizingo suteikimas priklauso ne vien nuo atlyginimo dydžio. Finansų įstaiga vertina pajamų tvarumą, jų šaltinius, esamus įsipareigojimus, kredito istoriją ir kitas aplinkybes, kurios gali turėti įtakos jūsų gebėjimui vykdyti sutartį.
Prieš teikdami paraišką patys įsivertinkite, kiek pinigų lieka sumokėjus visas paskolų įmokas ir kasdienes išlaidas. Įtraukite ne tik lizingo įmoką, bet ir draudimą, degalus, remontą bei techninę priežiūrą.
Finansiškai tinkamas automobilis yra ne tas, kurį kreditorius sutinka finansuoti, o tas, kurį galite išlaikyti nepakenkdami savo finansiniam stabilumui.
Pajamos ir automobilio lizingo gavimo sąlygos
Kiek reikia uždirbti, kad gaučiau automobilio lizingą?
Vienos visiems taikomos minimalios pajamų sumos nėra. Finansų įstaiga vertina tvarias pajamas, turimus įsipareigojimus, kredito istoriją ir planuojamą lizingo įmoką. Du vienodą atlyginimą gaunantys žmonės gali gauti skirtingus sprendimus dėl skirtingos finansinės situacijos.
Ar automobilio lizingui taikoma 40 proc. taisyklė?
Vartojimo kredito gavėjų kreditingumo vertinime paprastai taikomas 40 proc. vidutinių mėnesio įmokų ir pajamų santykio limitas. Nuo 2026 m. lapkričio 20 d. įsigaliojančiuose Lietuvos banko nuostatuose numatytos pagrįstos išimtys, todėl konkretus vertinimas priklauso nuo aplinkybių ir finansuotojo taikomų taisyklių.
Ar galima gauti automobilio lizingą dirbant užsienyje?
Taip, tačiau tai priklauso nuo finansuotojo reikalavimų. Gali būti vertinama darbo valstybė, pajamų valiuta, darbo santykių trukmė ir pajamų pagrindimo dokumentai. Kai kurie finansuotojai gali taikyti papildomus reikalavimus užsienyje gaunamoms pajamoms.
Ar individualią veiklą vykdantis asmuo gali gauti automobilio lizingą?
Taip. Finansų įstaiga gali prašyti pajamų deklaracijų, sąskaitų išrašų ir kitų dokumentų. Vertinamos ne vien įplaukos, bet ir veiklos išlaidos, mokesčiai bei pajamų stabilumas.
Turimos paskolos ir finansiniai įsipareigojimai
Ar galima gauti automobilio lizingą turint būsto paskolą?
Taip, tačiau būsto paskolos įmoka bus įtraukta į finansinių įsipareigojimų vertinimą. Kuo didesnę pajamų dalį jau skiriate būsto paskolai, tuo mažiau galimybių gali likti naujam automobilio finansavimui.
Ar kredito kortelės limitas mažina galimybę gauti lizingą?
Jis gali turėti įtakos kreditingumo vertinimui. Finansų įstaiga gali atsižvelgti į kredito kortelės limitą ir jo naudojimo aplinkybes pagal savo vertinimo metodiką. Prieš teikdami paraišką pasitikrinkite, kaip bus vertinamas jūsų turimas limitas.
Ar galima gauti lizingą, jeigu jau turiu vartojimo paskolą?
Taip, tačiau vartojimo paskolos įmoka bus vertinama kartu su kitais finansiniais įsipareigojimais. Kuo didesnė esamų įmokų suma, tuo mažesnė gali būti naujam finansavimui prieinama suma.
Ar ankstesni mokėjimų vėlavimai trukdo gauti automobilio lizingą?
Ankstesni vėlavimai gali turėti neigiamos įtakos kredito istorijai. Finansų įstaiga vertina vėlavimų aplinkybes, trukmę, įsiskolinimų padengimą ir dabartinį įsipareigojimų vykdymą.
Papildomos pajamos ir jų vertinimas
Ar metinė premija įskaičiuojama į pajamas lizingui?
Premija gali būti vertinama, jeigu ji yra reguliari, pagrindžiama ir finansuotojas turi pagrindą manyti, kad tokios pajamos išliks. Vienkartinė premija nebūtinai bus įskaityta kaip nuolatinės mėnesio pajamos.
Ar įskaičiuojamos pajamos iš nekilnojamojo turto nuomos?
Taip, jeigu pajamos yra pagrindžiamos ir pakankamai stabilios. Finansų įstaiga gali prašyti nuomos sutarties, banko išrašų ar kitų dokumentų, patvirtinančių pajamų gavimą.
Ar finansuotojas vertina pajamas po mokesčių?
Kreditingumo vertinime svarbu nustatyti realiai disponuojamas pajamas. Konkretus pajamų apskaičiavimo metodas priklauso nuo pajamų rūšies ir finansuotojo taikomų taisyklių.
Kaip pagerinti galimybę gauti lizingą?
Ar didesnis pradinis įnašas padidina galimybę gauti lizingą?
Didesnis pradinis įnašas sumažina finansuojamą sumą ir gali sumažinti mėnesio įmoką. Tai gali pagerinti paraiškos vertinimą, tačiau negarantuoja teigiamo sprendimo. Taip pat svarbu pasilikti finansinį rezervą.
Kaip padidinti galimybę gauti automobilio lizingą?
Prieš teikdami paraišką sumažinkite nereikalingus įsipareigojimus, venkite naujų paskolų, laiku mokėkite sąskaitas ir pasiruoškite papildomas pajamas pagrindžiančius dokumentus. Taip pat pasirinkite automobilį, kurio finansavimo įmoka atitinka jūsų biudžetą.
Ar kreditorius gali atsisakyti suteikti lizingą, nors mano pajamos pakankamos?
Taip. Sprendimui įtakos gali turėti turimi įsipareigojimai, kredito istorija, pajamų tvarumas, automobilio reikalavimai ir kitos aplinkybės. Pakankamas atlyginimas savaime negarantuoja finansavimo.
Kiek pinigų turėtų likti po lizingo įmokos?
Vienos visiems tinkamos sumos nėra. Įvertinkite būsto, maisto, transporto, draudimo, vaikų ir kitas būtinas išlaidas. Po jų turėtų likti pakankamai pinigų nenumatytiems atvejams ir santaupoms.