Paskola naudotam automobiliui gali padėti įsigyti norimą transporto priemonę neturint visos reikalingos sumos santaupų. Tačiau prieš skolinantis svarbu pasirinkti tinkamą finansavimo būdą, įvertinti ne tik automobilio kainą, bet ir jo techninę būklę, istoriją, galimas remonto išlaidas bei bendrą paskolos kainą.
Naudotą automobilį galima finansuoti vartojimo paskola arba lizingu. Vartojimo paskola dažnai suteikia daugiau laisvės renkantis senesnį automobilį ar perkant iš privataus asmens. Lizingas gali būti patrauklus, kai perkama finansuotojo reikalavimus atitinkanti transporto priemonė ir pirkėjas turi pradiniam įnašui reikalingų lėšų.
Svarbiausia – nepasirinkti automobilio vien pagal mėnesio įmoką. Net ir patraukli finansavimo kaina neapsaugos nuo netikėtų remonto išlaidų, jeigu prieš pirkimą nebus tinkamai patikrinta transporto priemonė.
Šiame straipsnyje aptariame, kaip finansuoti naudotą automobilį, kada verta rinktis lizingą, kada – vartojimo paskolą ir kokius patikrinimus atlikti prieš pasirašant pirkimo dokumentus.
Kaip finansuoti naudotą automobilį?
Dažniausiai naudotas automobilis įsigyjamas vienu iš dviejų būdų: naudojant vartojimo paskolą arba automobilio lizingą. Abu variantai leidžia automobilį įsigyti neturint visos jo kainos, tačiau finansavimo sąlygos ir suteikiama laisvė skiriasi.
Vartojimo paskola naudotam automobiliui
Vartojimo paskola gali būti tinkama, kai norite patys pasirinkti automobilį, pardavėją ir atsiskaitymo būdą.
Gavę paskolą, pinigus paprastai gaunate į savo sąskaitą, o automobilį perkate tiesiogiai iš pardavėjo. Jeigu paskola nėra užtikrinta automobilio įkeitimu ar kitomis papildomomis sąlygomis, transporto priemonė įprastai registruojama pirkėjo vardu, o finansiniai įsipareigojimai vykdomi pagal paskolos sutartį.
Šis variantas gali būti patogus, kai:
- perkate senesnį naudotą automobilį;
- norite pirkti iš privataus asmens;
- nenorite mokėti lizingui reikalingo pradinio įnašo;
- pageidaujate daugiau laisvės renkantis transporto priemonę;
- norite patys spręsti dėl automobilio draudimo, jeigu paskolos sutartyje nėra papildomų reikalavimų.
Vis dėlto vartojimo paskola nebūtinai yra pigesnė. Jos palūkanos, sutarties mokesčiai ir bendra kredito kaina gali būti didesni nei lizingo. Todėl svarbu lyginti ne vien mėnesines įmokas, bet ir bendrą grąžinamą sumą.
Naudoto automobilio lizingas
Lizingas gali būti tinkamas, kai perkamas finansuotojo reikalavimus atitinkantis automobilis, o pirkėjas gali sumokėti nustatytą pradinį įnašą.
Finansinio lizingo atveju automobilį paprastai įsigyja finansuotojas, o klientas juo naudojasi ir moka sutartyje nustatytas įmokas. Įvykdžius sutarties sąlygas, nuosavybė perleidžiama klientui pagal sutartyje numatytą tvarką.
Lizingas gali būti patrauklus, kai:
- perkamas naujesnis naudotas automobilis;
- turite pakankamai santaupų pradiniam įnašui;
- automobilis atitinka finansuotojo nustatytus kriterijus;
- norite palyginti lizingo palūkanas su vartojimo paskolos kaina.
Svarbu įvertinti ir papildomas išlaidas. Finansinio lizingo atveju dažnai reikalaujama KASKO draudimo, todėl jo kainą būtina įtraukti į bendrą automobilio biudžetą.
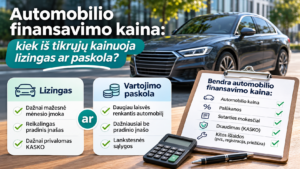
Lizingas ar vartojimo paskola: ką pasirinkti naudotam automobiliui?
Vieno visiems tinkamo atsakymo nėra. Geriausias finansavimo būdas priklauso nuo automobilio amžiaus, kainos, pardavėjo, turimų santaupų ir konkrečių finansuotojų pasiūlymų.
| Kriterijus | Vartojimo paskola | Automobilio lizingas |
|---|---|---|
| Pradinis įnašas | Dažniausiai nereikalingas | Dažniausiai reikalingas |
| Automobilio amžius | Paprastai daugiau pasirinkimo laisvės | Gali būti taikomos amžiaus ribos |
| Pirkimas iš privataus asmens | Dažnai paprastesnis | Priklauso nuo finansuotojo |
| Nuosavybė | Paprastai iš karto pirkėjo | Iki sutarties įvykdymo paprastai finansuotojo |
| KASKO | Dažniausiai neprivalomas pagal įprastą vartojimo paskolos sutartį | Dažnai privalomas |
| Palūkanos | Priklauso nuo kreditoriaus ir kliento | Priklauso nuo finansuotojo ir sandorio |
| Automobilio pasirinkimas | Daugiau laisvės | Reikia atitikti finansuotojo kriterijus |
Pavyzdžiui, jeigu norite įsigyti 10 metų senumo automobilį iš privataus asmens, vartojimo paskola gali būti paprastesnis sprendimas. Jeigu perkate naujesnę transporto priemonę iš pardavėjo, kuris bendradarbiauja su lizingo bendrove, verta palyginti ir lizingo pasiūlymus.
Plačiau apie abiejų finansavimo būdų skirtumus skaitykite pagrindiniame mūsų gide: paskola automobiliui: lizingas ar vartojimo paskola?.
O jeigu norite išsamiau suprasti pradinio įnašo, pajamų ir automobilio amžiaus reikalavimus, skaitykite automobilio lizingo sąlygų ir reikalavimų gidą.
Kokio dydžio paskolos reikia naudotam automobiliui?
Paskolos suma turėtų būti nustatoma ne vien pagal automobilio pardavimo kainą. Reikia įvertinti ir išlaidas, kurios atsiras iš karto po pirkimo.
Pavyzdžiui, jeigu automobilis kainuoja 12 000 Eur, papildomai gali prireikti pinigų:
- automobilio techninei patikrai;
- registravimo ir dokumentų tvarkymo išlaidoms;
- draudimui;
- padangoms ar jų keitimui;
- alyvai, filtrams ir kitiems eksploataciniams skysčiams;
- nustatytiems techniniams gedimams pašalinti.
Todėl prieš skolinantis verta nuspręsti, kiek pinigų skirsite pačiam automobiliui, o kiek pasiliksite jo paruošimui ir galimiems netikėtumams.
Ar verta skolintis visą automobilio kainą?
Galimybė finansuoti visą automobilio kainą priklauso nuo pasirinkto finansavimo produkto ir kreditoriaus sprendimo. Tačiau net jeigu galite pasiskolinti visą sumą, tai nebūtinai yra finansiškai geriausias sprendimas.
Jeigu visas santaupas ir paskolą skiriate automobilio įsigijimui, po pirkimo gali nebelikti rezervo remontui ar kitoms nenumatytoms išlaidoms.
Naudoto automobilio atveju toks rezervas ypač svarbus. Net ir gerai atrodanti transporto priemonė gali pareikalauti papildomų investicijų.
Kiek iš tikrųjų kainuoja naudotas automobilis su paskola?
Automobilio pardavimo kaina ir jo finansavimo kaina nėra tas pats. Prie įsigijimo sumos reikia pridėti palūkanas, kreditoriaus mokesčius ir kitas su finansavimu susijusias išlaidas.
Pavyzdžiui, jeigu automobilis kainuoja 12 000 Eur, galutinė jo įsigijimo kaina priklausys nuo pasirinkto kredito termino, palūkanų normos, sutarties mokesčių ir kitų sąlygų.
Todėl prieš priimdami sprendimą palyginkite ne tik mėnesio įmoką, bet ir visą sumą, kurią sumokėsite per sutarties laikotarpį.
Šią temą plačiau nagrinėjame ketvirtajame automobilio finansavimo klasterio straipsnyje: kiek iš tikrųjų kainuoja automobilis perkant jį lizingu arba su paskola?.
Kaip patikrinti naudotą automobilį prieš imant paskolą?
Tai vienas svarbiausių žingsnių, kurį pirkėjai kartais praleidžia skubėdami pasinaudoti patikusiu pasiūlymu.
Finansavimo gavimas dar nereiškia, kad pasirinktas automobilis yra geras pirkinys. Paskolos ar lizingo įmoka gali būti mokama kelerius metus, todėl svarbu įsitikinti, kad transporto priemonė nesukels neproporcingai didelių remonto išlaidų.
1. Patikrinkite automobilio istoriją
Prieš pirkdami išsiaiškinkite:
- ar automobilis nebuvo patekęs į rimtus eismo įvykius;
- ar nėra žinomų ridos neatitikimų;
- ar transporto priemonė nebuvo naudojama intensyviai komercinėje veikloje;
- ar yra aptarnavimo ir remonto dokumentai;
- ar sutampa VIN numeris ant automobilio ir dokumentuose.
Vien pardavėjo pateikiama istorija neturėtų būti laikoma pakankamu įrodymu. Jeigu įmanoma, informaciją patikrinkite nepriklausomais šaltiniais ir palyginkite su automobilio technine būkle.
2. Atlikite nepriklausomą techninę patikrą
Prieš pasirašydami pirkimo–pardavimo sutartį, susitarkite dėl automobilio patikros nepriklausomame autoservise.
Specialistai gali įvertinti:
- variklio ir pavarų dėžės būklę;
- važiuoklę ir stabdžių sistemą;
- kėbulo pažeidimus ir koroziją;
- elektronikos veikimą;
- galimus paslėptus defektus;
- ankstesnio remonto kokybę.
Svarbu, kad servisą pasirinktumėte patys arba jis būtų nepriklausomas nuo pardavėjo. Jeigu pardavėjas kategoriškai atsisako leisti atlikti nepriklausomą patikrą, tai turėtų paskatinti atidžiau įvertinti sandorį.
3. Atlikite bandomąjį važiavimą
Bandomasis važiavimas padeda pastebėti problemas, kurių ne visada galima nustatyti apžiūrint stovintį automobilį.
Atkreipkite dėmesį į:
- neįprastus variklio garsus;
- vibraciją ir pašalinius garsus važiuojant;
- pavarų dėžės veikimą;
- stabdžių efektyvumą;
- vairo ir pakabos darbą;
- įspėjamuosius prietaisų skydelio signalus.
Jeigu automobilis važiuoja neįprastai arba pardavėjas vengia bandomojo važiavimo, neskubėkite priimti sprendimo.
4. Patikrinkite dokumentus ir pardavėją
Prieš pervesdami pinigus įsitikinkite, kad aišku, kas yra tikrasis pardavėjas ir kokiu pagrindu jis turi teisę parduoti transporto priemonę.
Patikrinkite:
- ar VIN numeris sutampa visuose dokumentuose;
- ar pardavėjo duomenys atitinka sutartyje nurodytą asmenį ar įmonę;
- ar nėra neaiškumų dėl transporto priemonės nuosavybės;
- ar pirkimo–pardavimo sutartyje teisingai nurodyta kaina;
- ar visi susitarimai dėl automobilio būklės įtraukti į dokumentus.
Neskubėkite mokėti avanso ar visos sumos, kol neįsitikinote, kad dokumentai tvarkingi ir sandorio sąlygos aiškios.
Ar galima naudotą automobilį pirkti iš privataus asmens?
Taip, tačiau finansavimo būdas gali turėti didelę reikšmę.
Vartojimo paskolos atveju pinigai paprastai išmokami paskolos gavėjui, todėl jis gali atsiskaityti su privačiu pardavėju pagal susitartą tvarką.
Lizingo atveju finansuotojas paprastai pats dalyvauja automobilio įsigijimo procese, todėl gali būti taikomi reikalavimai pardavėjui, dokumentams ir transporto priemonei. Ne kiekvienas finansuotojas priima sandorius su privačiais asmenimis.
Prieš susitardami dėl automobilio pirkimo, išsiaiškinkite, ar pasirinkta lizingo bendrovė finansuoja tokį sandorį.
Kokios papildomos išlaidos gali atsirasti nusipirkus naudotą automobilį?
Naudoto automobilio kaina nėra galutinė jo įsigijimo kaina. Net ir techniškai tvarkingai atrodančiai transporto priemonei gali reikėti papildomų investicijų.
| Išlaida | Ką verta įvertinti? |
|---|---|
| Techninė patikra | Nepriklausomos diagnostikos kaina |
| Draudimas | Privalomasis draudimas ir, jei reikia, KASKO |
| Registravimas | Transporto priemonės registravimo ir dokumentų išlaidos |
| Padangos | Ar reikės naujo padangų komplekto? |
| Aptarnavimas | Alyva, filtrai, diržai ir kiti periodiniai darbai |
| Remontas | Galimi variklio, pavarų dėžės, važiuoklės ar elektronikos gedimai |
| Paskolos kaina | Palūkanos ir kiti finansavimo mokesčiai |
Prieš įsigydami automobilį paprašykite serviso pateikti preliminarų būtinų darbų sąrašą. Tai padės realistiškiau įvertinti, kiek pinigų reikės ne tik pirkimui, bet ir pirmiesiems eksploatacijos mėnesiams.
Kaip palyginti naudoto automobilio paskolos pasiūlymus?
Palygindami kelis finansavimo pasiūlymus, neapsiribokite vien reklamuojama palūkanų norma.
Svarbu įvertinti:
Bendrą kredito kainos metinę normą (BKKMN). Ji padeda palyginti skirtingus vartojimo kredito pasiūlymus, nes apima ne tik palūkanas, bet ir į bendrą kredito kainą įtraukiamus mokesčius.
Bendrą grąžinamą sumą. Tai pinigų suma, kurią per visą sutarties laikotarpį turėsite sumokėti kreditoriui.
Mėnesio įmoką. Ji turi būti patogi ne tik dabartiniam, bet ir galimam mažesnių pajamų laikotarpiui.
Palūkanų rūšį. Išsiaiškinkite, ar palūkanos fiksuotos, ar kintamos, ir kokiomis sąlygomis jos gali keistis.
Išankstinio grąžinimo sąlygas. Jeigu ateityje planuojate paskolą grąžinti anksčiau, pasidomėkite, kokia tvarka tai galima padaryti ir ar gali būti taikoma kompensacija.
Lietuvos bankas nurodo, kad BKKMN padeda palyginti skirtingus vartojimo paskolos pasiūlymus, o bendra vartojimo kredito gavėjo mokama suma parodo, kiek iš viso reikės grąžinti. Todėl prieš pasirašant sutartį verta palyginti abu rodiklius.
Daugiau apie finansavimo kainos sudedamąsias dalis skaitykite straipsnyje kodėl banko siūlomos palūkanos retai atspindi tikrąją paskolos kainą.
Ar galima paskolą naudotam automobiliui grąžinti anksčiau?
Vartojimo kredito gavėjas turi teisę grąžinti visą kreditą arba jo dalį anksčiau sutarto termino. Tokiu atveju turi būti sumažinta bendra kredito kaina už likusį laikotarpį.
Tam tikrais atvejais, kai taikoma fiksuotoji palūkanų norma ir per 12 mėnesių anksčiau grąžinama daugiau kaip 2 320 Eur, kredito davėjas gali turėti teisę reikalauti įstatyme nustatytos kompensacijos. Jos dydis ribojamas teisės aktuose. Kompensacija netaikoma visais atvejais, todėl būtina patikrinti konkrečios sutarties sąlygas ir taikomą teisinį reguliavimą.
Prieš grąžindami paskolą anksčiau, kreipkitės į kreditorių ir paprašykite apskaičiuoti tikslią likusią mokėtiną sumą.
Daugiau informacijos apie išankstinį grąžinimą pateikia Lietuvos bankas.
Kada paskola naudotam automobiliui gali būti netinkamas sprendimas?
Ne kiekvienu atveju skolintis automobilio pirkimui yra finansiškai pagrįsta.
Paskolos verta atsisakyti arba atidėti pirkimą, jeigu:
- neturite finansinio rezervo netikėtam remontui;
- turimos paskolos jau sudaro didelę pajamų dalį;
- pasirinkto automobilio techninė būklė kelia rimtų abejonių;
- pardavėjas neleidžia atlikti nepriklausomos patikros;
- paskolos įmoka būtų patogi tik tuo atveju, jei neatsirastų jokių papildomų išlaidų;
- automobilio kaina neatitinka jo būklės ir realios rinkos vertės.
Kartais finansiškai geresnis sprendimas yra rinktis pigesnį automobilį, sukaupti didesnį pradinį įnašą arba atidėti pirkimą, kol turėsite pakankamą finansinį rezervą.
Kaip saugiai nusipirkti naudotą automobilį su paskola?
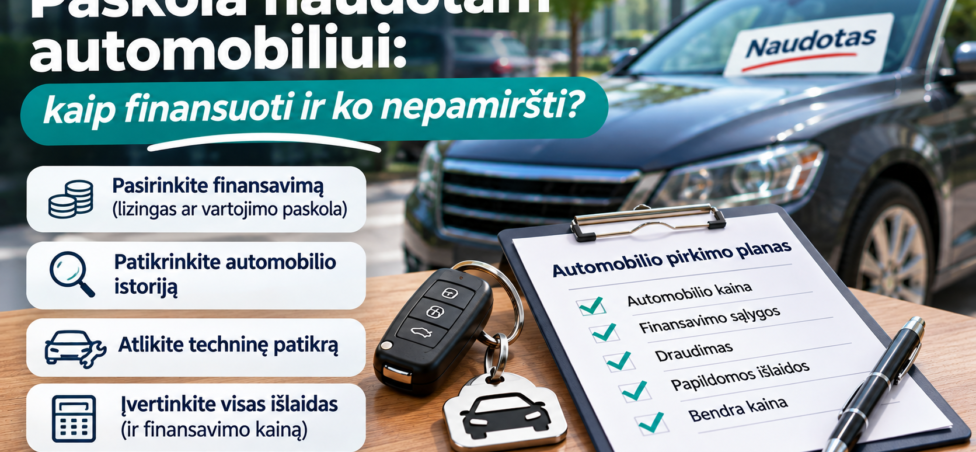
Prieš priimdami galutinį sprendimą, vadovaukitės šiuo kontroliniu sąrašu:
- Nustatykite maksimalią automobilio kainą, kurią galite sau leisti.
- Palyginkite vartojimo paskolos ir lizingo pasiūlymus.
- Patikrinkite automobilio istoriją ir VIN numerį.
- Užsakykite nepriklausomą techninę patikrą.
- Atlikite bandomąjį važiavimą.
- Patikrinkite pardavėjo duomenis ir automobilio dokumentus.
- Įvertinkite draudimo, registravimo ir remonto išlaidas.
- Palyginkite BKKMN, mėnesio įmoką ir bendrą grąžinamą sumą.
- Nepanaudokite visų santaupų vien automobilio pirkimui.
- Pasirašykite sutartį tik įsitikinę, kad suprantate visas jos sąlygas.
Paskola ar lizingas naudotam automobiliui?
Ar galima gauti paskolą naudotam automobiliui iš privataus asmens?
Taip. Vartojimo paskola gali būti naudojama automobilio pirkimui iš privataus asmens, jeigu kreditoriaus sąlygos tai leidžia. Tokiu atveju pirkėjas paprastai pats atsiskaito su pardavėju ir registruoja automobilį savo vardu.
Ar naudotam automobiliui geriau rinktis lizingą, ar vartojimo paskolą?
Vieno visiems tinkamo pasirinkimo nėra. Lizingas gali būti patrauklus, kai automobilis atitinka finansuotojo reikalavimus ir priimtinos sutarties sąlygos. Vartojimo paskola suteikia daugiau laisvės renkantis automobilį, pardavėją ir atsiskaitymo būdą.
Lyginkite ne vien mėnesio įmoką, bet ir bendrą grąžinamą sumą, pradinį įnašą, draudimą bei kitus mokesčius.
Ar galima finansuoti seną arba didelę ridą turintį automobilį?
Galimybė priklauso nuo pasirinkto finansavimo būdo ir konkretaus kreditoriaus taisyklių. Lizingo bendrovės dažnai nustato transporto priemonės amžiaus, ridos ar techninės būklės reikalavimus. Vartojimo paskolos atveju automobilio amžius gali būti mažiau svarbus, nes finansuojama pinigų suma, o ne pats automobilis.
Ar galima naudotą automobilį pirkti lizingu iš privataus pardavėjo?
Kai kurie finansuotojai leidžia įsigyti automobilį iš privataus asmens, tačiau gali būti taikomi papildomi reikalavimai pardavėjui, automobiliui ir sandorio dokumentams. Prieš susitariant dėl pirkimo verta iš anksto pasitikslinti, ar konkretus pardavėjas ir transporto priemonė atitinka lizingo sąlygas.
Paskolos suma, pradinis įnašas ir gavimo sąlygos
Ar paskolai naudotam automobiliui būtinas pradinis įnašas?
Vartojimo paskolai pradinis įnašas paprastai nėra privalomas, tačiau dalį automobilio kainos galima padengti savo santaupomis ir skolintis mažiau. Lizingo atveju pradinis įnašas dažniausiai yra sutarties dalis, o jo dydis priklauso nuo finansuotojo ir konkretaus pasiūlymo.
Kokią sumą galima pasiskolinti naudotam automobiliui?
Galima paskolos suma priklauso nuo kreditoriaus pasiūlymo, jūsų pajamų, turimų įsipareigojimų, kredito istorijos ir pasirinkto termino. Net jei automobilio kaina yra konkreti, kreditorius neprivalo suteikti visos prašomos sumos.
Ar galima gauti paskolą automobiliui, jei jau turiu kitų paskolų?
Taip, tačiau esami finansiniai įsipareigojimai turės įtakos kreditingumo vertinimui. Kreditorius vertins bendrą įmokų naštą, pajamas, jų tvarumą ir kitas aplinkybes. Daugiau apie tai skaitykite straipsnyje kaip bankai vertina pajamų ir įsipareigojimų santykį.
Ar dirbant savarankiškai galima gauti paskolą naudotam automobiliui?
Taip, tačiau savarankiškai dirbančio asmens pajamos gali būti vertinamos pagal individualias kreditoriaus taisykles. Gali būti prašoma pateikti pajamų deklaracijas, sąskaitų išrašus ar kitus pajamas pagrindžiančius dokumentus. Svarbu, kad pajamos būtų pakankamos, tvarios ir pagrindžiamos.
Automobilio patikra ir papildomos išlaidos
Ar prieš imant paskolą būtina patikrinti naudotą automobilį?
Taip, tai labai svarbus žingsnis. Rekomenduojama patikrinti automobilio techninę būklę nepriklausomame servise, jo istoriją, ridą, registracijos duomenis ir galimus apribojimus. Net ir gavus finansavimą, tai neapsaugo nuo rizikos nusipirkti techniškai netvarkingą transporto priemonę.
Kokių papildomų išlaidų reikia tikėtis perkant naudotą automobilį?
Be automobilio kainos ir paskolos įmokų, gali tekti mokėti už draudimą, registraciją, techninę patikrą, automobilio patikrinimą servise, remontą, padangas ir periodinę priežiūrą. Šias išlaidas verta įtraukti į bendrą pirkimo biudžetą dar prieš pasirašant finansavimo sutartį.
Ar perkant naudotą automobilį lizingu būtinas KASKO draudimas?
Lizingo sutartyje KASKO draudimas dažnai yra privaloma sąlyga, tačiau tikslūs reikalavimai priklauso nuo finansuotojo ir sutarties. Vartojimo paskolos atveju KASKO paprastai nėra finansavimo sąlyga, nors draudimas gali būti naudingas siekiant apsisaugoti nuo didelių nuostolių.
Ar galima paskolos pinigus panaudoti automobilio remontui?
Tai priklauso nuo paskolos rūšies ir sutarties sąlygų. Vartojimo paskolos lėšas dažnai galima naudoti lanksčiau, tačiau konkretaus kreditoriaus nustatyta paskirtis ar sąlygos gali skirtis. Prieš teikdami paraišką patikrinkite, ar finansavimas gali apimti ne tik automobilio pirkimą, bet ir remonto išlaidas.
Paskolos grąžinimas ir finansinė rizika
Ar galima anksčiau laiko grąžinti paskolą naudotam automobiliui?
Vartojimo kredito gavėjas turi teisę grąžinti kreditą anksčiau laiko, o mokėtinos bendros kredito išlaidos turi būti atitinkamai mažinamos pagal taikomas teisės aktų ir sutarties nuostatas. Konkrečios kompensacijos ar mokesčių sąlygos priklauso nuo kredito rūšies ir aplinkybių. Prieš grąžindami paskolą paprašykite kreditoriaus pateikti tikslią išankstinio grąžinimo sumą.
Daugiau: paskolos grąžinimas anksčiau laiko.
Kas nutinka, jei įsigijus automobilį nebegaliu mokėti paskolos įmokų?
Vėluojant mokėti įmokas gali būti skaičiuojamos sutartyje ir teisės aktuose numatytos netesybos, blogėti kredito istorija ir kilti kitų finansinių pasekmių. Jei matote, kad įmokos tampa per didelės, kuo anksčiau susisiekite su kreditoriumi ir aptarkite galimus sprendimus.
Pravartu perskaityti ir mūsų straipsnį ką daryti, jei negalite sumokėti paskolos įmokos.
Kaip įvertinti, ar naudotas automobilis nėra per brangus mano pajamoms?
Vertinkite ne tik paskolos įmoką, bet ir visas automobilio išlaikymo išlaidas: draudimą, degalus, remontą, techninę priežiūrą bei kitus turimus įsipareigojimus. Po visų būtinųjų išlaidų turėtų likti pakankamas finansinis rezervas nenumatytiems atvejams.
Ar verta skolintis visą naudoto automobilio kainą?
Ne visada. Pasiskolinus visą sumą gali padidėti mėnesio įmoka ir bendra grąžinama suma. Jei turite santaupų, verta palyginti kelis scenarijus: skolintis visą kainą, dalį padengti savo lėšomis arba rinktis pigesnį automobilį. Tačiau nereikėtų panaudoti visų santaupų ir likti be finansinio rezervo.
Naudoto automobilio paskola prasideda ne nuo paraiškos, o nuo patikros
Renkantis naudotą automobilį su paskola, svarbu vienu metu įvertinti du dalykus: finansavimo sąlygas ir paties automobilio būklę.
Vartojimo paskola gali suteikti daugiau laisvės renkantis senesnę transporto priemonę ar perkant iš privataus asmens, o lizingas gali būti tinkamas naujesniam automobiliui, atitinkančiam finansuotojo reikalavimus.
Tačiau net ir palankiausias finansavimo pasiūlymas nebus geras sprendimas, jeigu įsigytas automobilis pareikalaus didelių remonto išlaidų. Todėl prieš pasirašydami sutartį patikrinkite transporto priemonės istoriją, atlikite nepriklausomą diagnostiką ir apskaičiuokite visas būsimas išlaidas.
Geriausias pirkinys yra ne tas, kurio mėnesinė įmoka mažiausia, o tas, kurį galite sau leisti išlaikyti visą planuojamą naudojimo laikotarpį.